 DriveHub
Maaopas · Yhdistynyt kuningaskunta · 9 min
Lähettikuljettajan ajomailit Isossa-Britanniassa: 55p maililta tai 1 000 £:n trading allowance
Teet kuljetuksia tai ajat sovelluksen kautta omalla autollasi tai pakettiautollasi, ja mailit menevät Self Assessment -veroilmoitukseesi. Lähettikuljettajan mailivähennys Isossa-Britanniassa on verovuonna 2026-27 55p maililta — tai sen sijaan 1 000 £:n trading allowance. Kumpi on arvokkaampi, riippuu maileistasi, ja mitkä mailit lasketaan, riippuu siitä, mistä työpäiväsi alkaa.

Lyhyt vastaus
- Kiinteä luku verovuonna 2026-27 on 55p maililta ensimmäisiltä 10 000 työajomaililta ja 25p sen jälkeen autolla tai pakettiautolla. Moottoripyörän luku on 24p. Monet sivut sanovat yhä 45p: se oli luku 5. huhtikuuta 2026 asti.
- Tai 1 000 £:n trading allowance. Se korvaa kulusi; sitä ei koskaan lisätä niiden päälle. Valitset jommankumman.
- Mailireitti voittaa, kun työajomailisi nousevat noin 1 819:ään vuodessa (1 819 × 55p on hieman yli 1 000 £), ennen muita kuluja.
- Pysäköinti, tiemaksut ja ruuhkamaksut tulevat kiinteän luvun päälle. Sakot eivät koskaan.
- Black cab -taksit ja hackney carriage -autot eivät voi käyttää kiinteää lukua. HMRC:n sivut eivät mainitse private hire -autoja kumpaankaan suuntaan.
- Ajo ensimmäiseen keikkaan ja kotiin viimeisestä ratkeaa tosiasioidesi perusteella. HMRC ei ole antanut sääntöä sovellus- tai lähettikuljettajille; kaksi oikeustapausta osoittaa vastakkaisiin suuntiin.
- Useita sovelluksia, yksi porras vai useita? Mikään HMRC:n teksti ei vastaa, onko ajaminen usealle sovellukselle yksi elinkeino vai useita.
- Ajopäiväkirja on vaatimus. HMRC haluaa "a contemporaneous record of business mileage". Säilytä se viisi vuotta 31. tammikuuta päättyvän ilmoituksen määräpäivän jälkeen.
Luku on verovuonna 2026-27 55p, ei 45p
Yrittäjänä toimiva kuljettaja voi vähentää kiinteän luvun työajomaililta auton todellisten kulujen sijaan. Se on säädetty laissa Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Taxation (Energy and Vehicles) Act 2026, s. 2 nosti auton ja pakettiauton luvun 45p:stä 55p:hen. Se pätee "for the tax year 2026-27 and subsequent tax years."
| Ajoneuvo | 2026-27 | Ennen 6. huhtikuuta 2026 |
|---|---|---|
| Auto tai pakettiauto, ensimmäiset 10 000 työajomailia | 55p | 45p |
| Auto tai pakettiauto, 10 000 työajomailin jälkeen | 25p | 25p |
| Moottoripyörä | 24p | 24p |
gov.uk ja HMRC:n Business Income Manual, BIM75005, esittävät molemmat sarakkeet. HMRC:n linjapaperi 17. kesäkuuta 2026 sanoo, että uudet luvut "will also apply to businesses that use simplified mileage rates". Luvut ovat tarkasteltavina, ja niistä kerrotaan 28. lokakuuta 2026 annettavassa budjetissa.
Luku kattaa ajoneuvon hankinnan ja käytön: "fuel, oil, servicing, repairs, insurance, vehicle excise duty and MOT" sekä arvonalennuksen (BIM75005). Niitä et voi vaatia päälle. Lisätä voit "tolls, congestion charges and parking fees", kun ne ovat "incurred solely for business purposes."
Miten kiinteä luku ja todellisten kulujen reitti vertautuvat ja miksi valinta sitoo ajoneuvoon, kerrotaan artikkelissa yrittäjän ajomailit Isossa-Britanniassa. Tämä sivu käsittelee sitä, mikä on erityistä kuljetus- ja sovellustyössä.
Mailit vai 1 000 £:n trading allowance: molempia et voi saada
Jokaisella luonnollisella henkilöllä on 1 000 £:n trading allowance. ITTOIA 2005 s. 783AD(1): "For the purposes of this Chapter, an individual's trading allowance for a tax year is £1,000." Sitä verrataan kaikkien elinkeinojesi yhteenlaskettuihin bruttotuloihin, ei kunkin sovelluksen tuloihin erikseen (s. 783AC(1)).
Se toimii kahdella tavalla:
- Tulot enintään 1 000 £. Kunkin elinkeinon voitto katsotaan nollaksi, "treated as nil" (s. 783AF(2)), ellet valitse toisin. gov.uk: "If your annual gross trading income is £1,000 or less, from one or more trades you may not have to tell HMRC".
- Tulot yli 1 000 £. Voit valita, että verotettava on tulosi miinus 1 000 £, ilman mitään kulujen vähennystä (s. 783AI(2)). Yli 1 000 £:n tuloilla sinun on myös "register for Self Assessment".
gov.uk sanoo vaihtokaupan suoraan: "You cannot deduct any other expenses or allowances if you claim the allowances." Trading allowance korvaa siis mailisi, pysäköintisi ja kaiken muun. Ja "If your expenses are more than your income it may be beneficial to claim expenses instead of the allowances."
Molemmat valinnat on tehtävä "on or before the first anniversary of the normal self-assessment filing date" (ss. 783AL(2), 783AM(2)).
Laskuesimerkit (havainnollistavia, 2026-27, auto, kiinteä luku)
Kokopäiväinen lähetti. 9 000 £ sovellustuloja ja 5 000 työajomailia.
- Mailireitti: 5 000 × 55p = 2 750 £. Verotettava voitto: 9 000 £ − 2 750 £ = 6 250 £
- Trading allowance: 9 000 £ − 1 000 £ = 8 000 £
- Mailireitti jättää 1 750 £ vähemmän verotettavaa voittoa, ennen pysäköintiä tai muita kuluja.
Muutama ilta kuukaudessa. 1 400 £ tuloja ja 1 200 työajomailia.
- Mailireitti: 1 200 × 55p = 660 £. Verotettava voitto: 1 400 £ − 660 £ = 740 £
- Trading allowance: 1 400 £ − 1 000 £ = 400 £
- Tässä allowance jättää 340 £ vähemmän verotettavaa voittoa, ellei pysäköinti ja muut kulusi ole yli 340 £.
Yli 10 000 mailia. 14 000 työajomailia vuodessa.
- Ensimmäiset 10 000 × 55p = 5 500 £
- Loput 4 000 × 25p = 1 000 £
- Mailivähennys: 6 500 £
Kannattavuusraja on yksinkertaista laskentaa. 55p:llä 1 818 mailia tekee 999,90 £ ja 1 819 mailia 1 000,45 £. 1 819 työajomailista alkaen pelkät mailit voittavat allowancen; pysäköinti ja muut kulut laskevat rajaa.
Kuka ei voi käyttää allowancea
gov.uk: "You cannot use the allowances in a tax year, if you have any trade or property income from: a company you or someone connected to you owns or controls; a partnership where you or someone connected to you are partners; your employer or the employer of your spouse or civil partner".
Vielä yksi rajoitus, BIM86011:stä: jos lasket yhden elinkeinon voiton "in the normal way after the deduction of allowable expenses", täysi vapautus ei voi koskea toista elinkeinoa. Et voi vähentää kuluja yhdestä ja ottaa toisesta nollavoittoa.
Lasketaanko ajo ensimmäiseen keikkaan?
Tätä lähettikuljettajat kysyvät eniten, eikä HMRC ole vastannut siihen heille. Tässä lainatut HMRC:n työmatkustussivut eivät mainitse sovellus- tai lähettikuljettajia. Testi on yleinen, ITTOIA 2005 s. 34: ei vähennystä kuluista, jotka on "not incurred wholly and exclusively for the purposes of the trade". HMRC:n käsikirja soveltaa sitä oikeustapausten kautta, ja kaksi niistä vetää vastakkaisiin suuntiin.
Lähtökohta: kotoa työhön on yksityistä. BIM37605: "The cost of travelling from home to place of work is generally disallowed". "It does not matter that the taxpayer may at times work at home or keep their business records, materials, tools etc at home."
Maitokuski: kiinteä reitti on tukikohta. Tapauksessa Powell v Jackman maitokuskin matkat kotoa jakelureitilleen hylättiin. BIM37635: "it is quite possible to have a base of operation or place of work which is an area rather than a single place". Ja: "The site at which business records (financial, accounting and the like) and 'tools of the trade' (clothing, equipment and the like) are kept and maintained does not automatically become the 'base of operations'."
Kiertävä elinkeinonharjoittaja: työtä siellä, missä seuraava keikka on. BIM37620: "Where an 'itinerant' trader's base of operations is at their residence, you should allow the costs of travelling between the residence and the sites at which the trader works." Se lainaa tuomari Brightmania tapauksessa Horton v Young: kun henkilö "has no fixed place or places at which he carries on his trade or profession but moves continually from one place to another, … the travelling expenses of that person between his home and the places where from time to time he happens to be exercising his trade or profession will normally be … wholly and exclusively laid out". BIM37635 tiivistää: "Horton v Young was a case where Mr Horton's places of work were entirely unpredictable."
Brightman jätti itse yhden tapauksen avoimeksi: "I do not wish to prejudge a case where the occupation is itinerant within a certain area but the taxpayer's home is outside that area."
Tosiasiat siis ratkaisevat. Varikko, keskus tai alue, jolle ajat ennen kuin työ alkaa, muistuttaa Powell-tapausta. Työ, joka lähettää sinut sinne, missä seuraava tilaus on, muistuttaa Horton-tapausta. Jonkin noutaminen matkan varrelta ei muuta työmatkaa: "Visiting a supplier on a 'home to office' journey does not convert an otherwise non-allowable expense into an allowable deduction" (BIM37630).
Odottelu ja siirtymät keikkojen välillä
Mikään HMRC:n teksti ei käsittele tilausten välisiä maileja: ajoa vilkkaammalle alueelle tai kiertelyä odottaessa. Laki laskee "any journey, or any identifiable part or proportion of a journey, that is made wholly and exclusively for the purposes of the trade" (s. 94F(5)). Täyttävätkö odottelumailisi tämän, on sama tosiasiakysymys. Ajopäiväkirja, joka näyttää, milloin ja missä ajoit, on se, jolla siihen voi vastata.
Useita sovelluksia: yksi 10 000 mailin porras vai useampi?
55p:n porras lasketaan elinkeinokohtaisesti. Yksi porras kattaa kaikki autot ja pakettiautot, joita elinkeino käyttää kiinteällä luvulla (s. 94F(4)). Kun niiden työajomailit ylittävät jaksolla 10 000, loput lasketaan 25p:llä.
Onko ajaminen usealle sovellukselle yksi elinkeino vai useita, siihen ei vastaa mikään HMRC:n teksti. Älä oleta erillisiä 10 000 mailia sovellusta kohden. Trading allowancessa tätä kysymystä ei ole: se on yksi 1 000 £ kaikkien elinkeinojesi yhteenlaskettuja tuloja vastaan.
Mitkä ajoneuvot kelpaavat
gov.uk luettelee ajoneuvot: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors' cars); goods vehicles (for example, vans); motorcycles". BIM75005 antaa esimerkeiksi black cab -taksit ja kaksoisohjatut ajo-opetusautot.
Poissulkeminen koskee auton tyyppiä, tarkoitusta varten rakennettua taksia, ei työtä. Laki sulkee pois auton, joka on "of a type not commonly used as a private vehicle and unsuitable to be so used" (s. 94G(2)(d)). Gov.uk ja BIM75005 eivät mainitse private hire -ajoneuvoja.
Polkupyörälle ei ole yrittäjän lukua; 20p:n pyöräluku koskee vain palkansaajia. Pyörälähetti vähentää todelliset kulut tai ottaa trading allowancen. Osakeyhtiö ei voi käyttää kiinteää lukua lainkaan.
Mitä kirjataan ja kuinka pitkään
Vaatimus on työajomailit kertaa luku, joten työajomailit ovat kirjanpito. BIM75005: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Luku "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose."
gov.uk ei määrää muotoa: "There are no rules on how you must keep records." Mutta "HMRC can charge you a penalty if your records are not accurate, complete and readable." Lähettikuljettajalla työmatkakysymys ratkeaa kunkin vuoron ensimmäisen ja viimeisen matkan kohdalla, joten niiden lähtöpiste ja syy ovat tärkeimmät.
Säilytä muistiinpanot vähintään viisi vuotta verovuoden 31. tammikuuta päättyvästä ilmoituksen määräpäivästä (TMA 1970 s. 12B(2)(a)), kauemmin, jos HMRC on aloittanut ilmoituksesta tarkastuksen (enquiry). Verovuonna 2026-27 määräpäivä on 31. tammikuuta 2028, joten säilytä ajopäiväkirja vähintään 31. tammikuuta 2033 asti tai pidempään, jos HMRC aloittaa ilmoituksesta tarkastuksen.
Jos ajat omalla autollasi työnantajan etkä omaan lukuusi, säännöt ovat toiset: katso oma auto työajoissa Isossa-Britanniassa. Työntekijän työmatkaa arvioidaan tilapäisten työpaikkojen 24 kuukauden säännöllä, ei yllä olevien oikeustapausten perusteella.
Miten DriveHub helpottaa tätä
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Mitään ei tarvitse avata ennen vuoroa. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta kohdassa Tarkistettavat.
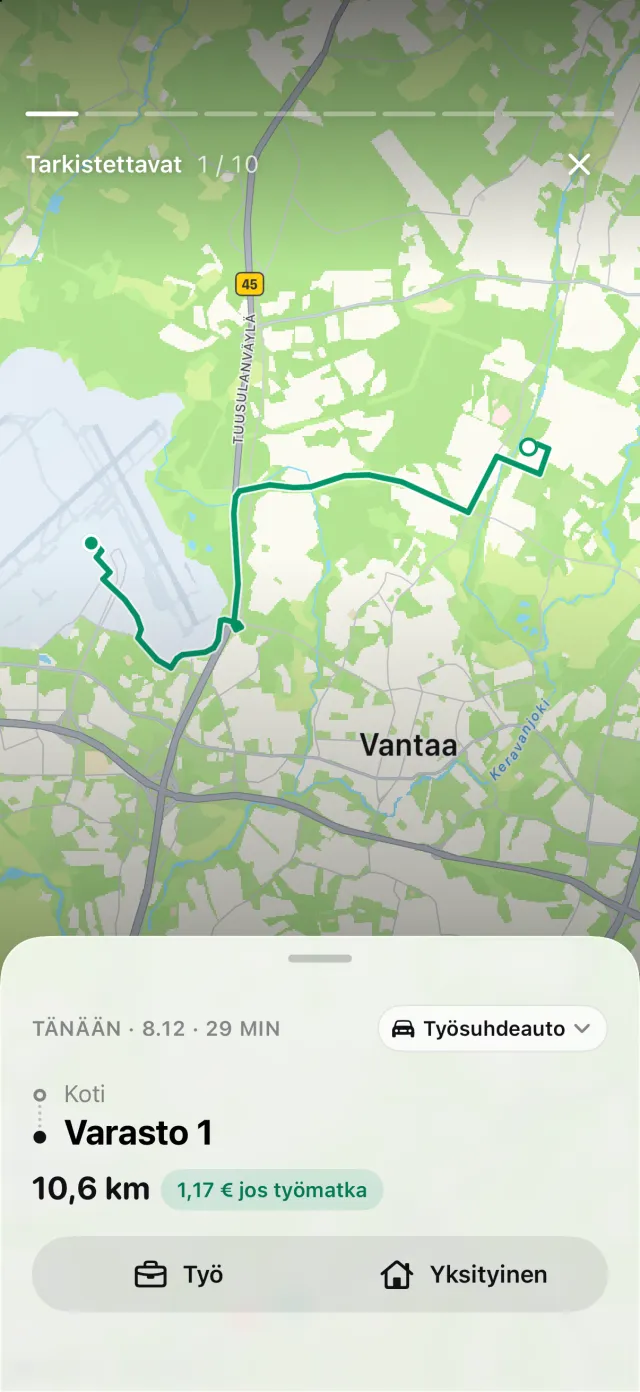
DriveHubilla ei ole omaa sääntöä kuljetustyölle. Onko päivän ensimmäinen matkasi työajo, on sinun ja kirjanpitäjäsi päätös. Jos päätät, että ajo kotoa on työmatka, vastaa Työmatka kohdassa Tarkistettavat. Ajopäiväkirja säilyttää, mistä kukin matka alkoi ja mihin se päättyi, sekä päivämäärän ja kellonajan.
Raportit näyttää työ- ja yksityismailit mille tahansa jaksolle tai itse valitsemallesi aikavälille, kuten tilikaudellesi, yhdelle ajoneuvolle tai kaikille. Aseta tilikautesi Asetuksissa, niin 10 000 mailin porras lasketaan siitä. DriveHub hinnoittelee jokaisen matkan sen päivän luvulla; työajomailit ovat kiinteän luvun kaavan M ja luku, jota punnitaan 1 000 £:n allowancea vastaan. Prolla raportin voi viedä kirjanpitäjällesi PDF-, Excel- tai CSV-muodossa.
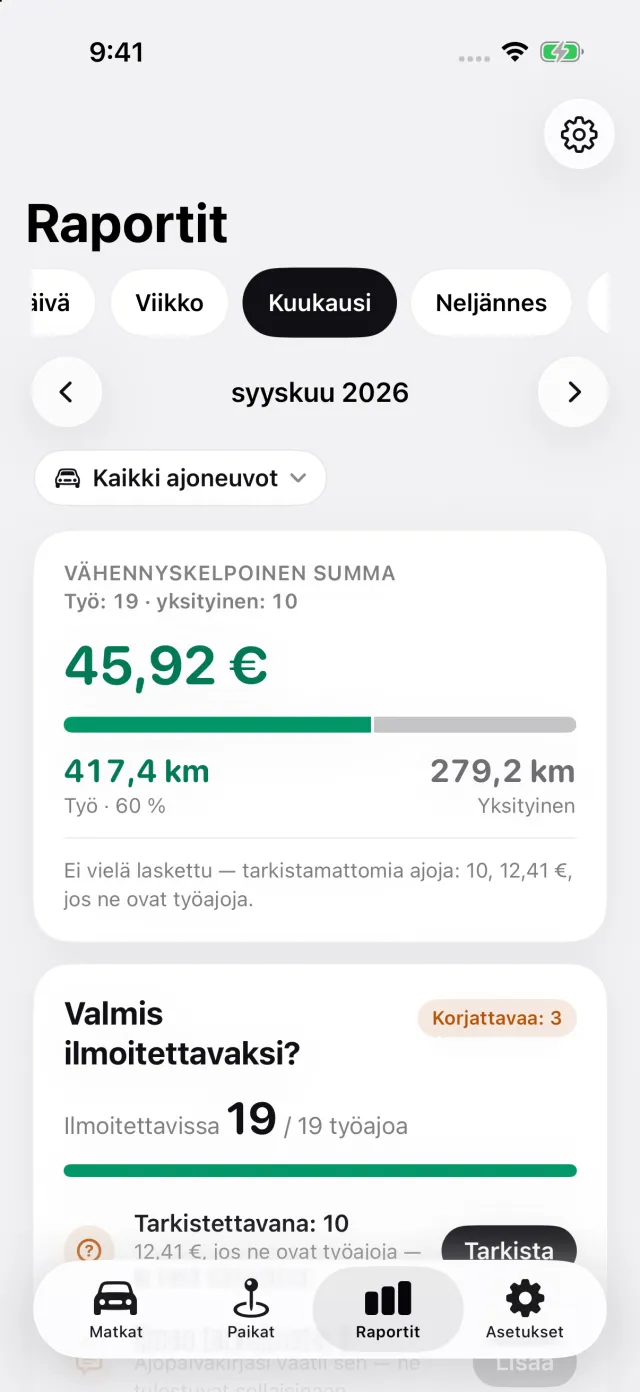
Mihin DriveHub ei ulotu: se ei ole yhteydessä mihinkään kuljetus- tai kyytisovellukseen, eikä se lue tilauksiasi tai tulojasi. Se ei ratkaise, ovatko sovelluksesi yksi elinkeino, eikä se laske trading allowancea tai tee veroilmoitustasi. Se ei kirjaa pysäköintiä, tiemaksuja eikä ruuhkamaksuja. Sen raportit kattavat ajopäiväkirjasi matkat — tallennetut, palautetut, tuodut tai käsin lisätyt.
DriveHub on App Storessa iPhonelle. Sen noudattamat Ison-Britannian säännöt ovat Ison-Britannian sivulla, ja automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä HMRC ja lainsäädäntö sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy kirjanpitäjältäsi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Yhdistynyt kuningaskunta: ajopäiväkirjan vaatimukset.