 DriveHub
Przewodnik po kraju · Wielka Brytania · 9 min
Mile kierowcy dostawczego w UK: 55p za milę albo trading allowance 1000 £
Rozwozisz przesyłki albo jeździsz dla aplikacji własnym autem lub furgonetką, a mile trafiają do zeznania Self Assessment. Kierowca dostawczy w UK odlicza za 2026-27 55p za milę — albo zamiast tego trading allowance w wysokości 1000 £. Co jest warte więcej, zależy od twoich mil, a które mile się liczą, zależy od tego, gdzie zaczyna się twój dzień pracy.

Krótka odpowiedź
- Stała stawka za 2026-27 to 55p za milę za pierwsze 10 000 mil służbowych i 25p powyżej, autem osobowym lub furgonetką. Motocykl to 24p. Wiele stron wciąż podaje 45p: taka była stawka do 5 kwietnia 2026.
- Albo trading allowance w wysokości 1000 £. Zastępuje twoje koszty; nigdy się do nich nie dodaje. Wybierasz jedno albo drugie.
- Droga przez mile wygrywa, gdy twoje mile służbowe sięgną około 1819 rocznie (1819 × 55p to nieco ponad 1000 £), jeszcze przed innymi kosztami.
- Parkingi, opłaty drogowe i congestion charge dolicza się do stałej stawki. Mandatów nigdy.
- Black cab i hackney carriage nie mogą korzystać ze stałej stawki. Strony HMRC nie wspominają w żadną stronę o autach private hire.
- Dojazd do pierwszego zlecenia i powrót z ostatniego rozstrzygają fakty w twojej sprawie. HMRC nie wydał reguły dla kierowców aplikacji ani dostawców; dwie sprawy sądowe wskazują przeciwne kierunki.
- Kilka aplikacji — jeden próg czy kilka? Żaden tekst HMRC nie odpowiada, czy jazda dla kilku aplikacji to jedna działalność, czy kilka.
- Ewidencja jest wnioskiem. HMRC chce "a contemporaneous record of business mileage". Przechowuj ją pięć lat po terminie złożenia zeznania 31 stycznia.
Stawka za 2026-27 to 55p, nie 45p
Samozatrudniony kierowca może odliczyć stałą stawkę za milę służbową zamiast rzeczywistych kosztów auta. Jest ona w Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Taxation (Energy and Vehicles) Act 2026, s. 2 podniosła stawkę dla samochodu osobowego i furgonetki z 45p do 55p. Obowiązuje "for the tax year 2026-27 and subsequent tax years."
| Pojazd | 2026-27 | Przed 6 kwietnia 2026 |
|---|---|---|
| Samochód osobowy lub furgonetka, pierwsze 10 000 mil służbowych | 55p | 45p |
| Samochód osobowy lub furgonetka, powyżej 10 000 mil służbowych | 25p | 25p |
| Motocykl | 24p | 24p |
gov.uk i podręcznik HMRC Business Income Manual, BIM75005, podają obie kolumny. Dokument HMRC (policy paper) z 17 czerwca 2026 mówi, że nowe stawki "will also apply to businesses that use simplified mileage rates". Stawki są przedmiotem przeglądu, który zostanie przedstawiony w budżecie 28 października 2026.
Stawka pokrywa zakup i utrzymanie pojazdu: "fuel, oil, servicing, repairs, insurance, vehicle excise duty and MOT" oraz amortyzację (BIM75005). Tych kosztów nie możesz doliczyć. Możesz natomiast dodać "tolls, congestion charges and parking fees", jeśli są "incurred solely for business purposes."
Jak wypada porównanie stawki z rzeczywistymi kosztami i dlaczego wybór jest przypisany do pojazdu, opisuje artykuł mile w jednoosobowej działalności w UK. Ta strona omawia to, co swoiste dla pracy dostawczej i w aplikacjach.
Mile albo trading allowance 1000 £: nie możesz mieć obu
Każda osoba fizyczna ma trading allowance w wysokości 1000 £. ITTOIA 2005 s. 783AD(1): "For the purposes of this Chapter, an individual's trading allowance for a tax year is £1,000." Porównuje się ją z przychodami brutto ze wszystkich twoich działalności razem, a nie z każdej aplikacji osobno (s. 783AC(1)).
Działa na dwa sposoby:
- Przychody do 1000 £. Zyski każdej działalności są "treated as nil" (s. 783AF(2)), chyba że z tego zrezygnujesz. gov.uk: "If your annual gross trading income is £1,000 or less, from one or more trades you may not have to tell HMRC".
- Przychody powyżej 1000 £. Możesz wybrać przychody minus 1000 £, bez odliczania kosztów (s. 783AI(2)). Powyżej 1000 £ musisz też "register for Self Assessment".
gov.uk mówi wprost o tym kompromisie: "You cannot deduct any other expenses or allowances if you claim the allowances." Trading allowance zastępuje więc twoje mile, parkingi i wszystko inne. A także: "If your expenses are more than your income it may be beneficial to claim expenses instead of the allowances."
Oba wybory trzeba złożyć "on or before the first anniversary of the normal self-assessment filing date" (ss. 783AL(2), 783AM(2)).
Przykłady z obliczeniami (poglądowe, 2026-27, samochód, stała stawka)
Kurier na pełen etat. 9000 £ przychodów z aplikacji i 5000 mil służbowych.
- Droga przez mile: 5000 × 55p = 2750 £. Zysk do opodatkowania: 9000 £ − 2750 £ = 6250 £
- Trading allowance: 9000 £ − 1000 £ = 8000 £
- Droga przez mile zostawia o 1750 £ mniej zysku do opodatkowania, jeszcze przed parkingami czy innymi kosztami.
Kilka wieczorów w miesiącu. 1400 £ przychodów i 1200 mil służbowych.
- Droga przez mile: 1200 × 55p = 660 £. Zysk do opodatkowania: 1400 £ − 660 £ = 740 £
- Trading allowance: 1400 £ − 1000 £ = 400 £
- Tu allowance zostawia o 340 £ mniej zysku do opodatkowania, chyba że parkingi i inne twoje koszty przekroczą 340 £.
Ponad 10 000 mil. 14 000 mil służbowych w roku.
- Pierwsze 10 000 × 55p = 5500 £
- Pozostałe 4000 × 25p = 1000 £
- Odliczenie za mile: 6500 £
Punkt zwrotny to prosta arytmetyka. Po 55p 1818 mil daje 999,90 £, a 1819 mil 1000,45 £. Od 1819 mil służbowych same mile wygrywają z allowance; parkingi i inne koszty obniżają ten punkt.
Kto nie może skorzystać z allowance
gov.uk: "You cannot use the allowances in a tax year, if you have any trade or property income from: a company you or someone connected to you owns or controls; a partnership where you or someone connected to you are partners; your employer or the employer of your spouse or civil partner".
Jeszcze jedno ograniczenie, z BIM86011: jeśli zysk z jednej działalności liczysz "in the normal way after the deduction of allowable expenses", pełna ulga nie może dotyczyć drugiej działalności. Nie możesz odliczać kosztów w jednej i brać zerowego zysku w drugiej.
Czy dojazd do pierwszego zlecenia się liczy?
To pytanie, które zadaje większość kierowców dostawczych, a HMRC nie odpowiedział na nie dla nich. Cytowane tu strony HMRC o podróżach służbowych nie wspominają o kierowcach aplikacji ani dostawcach. Kryterium jest ogólne, z ITTOIA 2005 s. 34: brak odliczenia kosztów "not incurred wholly and exclusively for the purposes of the trade". Podręcznik HMRC stosuje je przez sprawy sądowe, a dwie z nich ciągną w przeciwne strony.
Punkt wyjścia: dom–praca jest prywatny. BIM37605: "The cost of travelling from home to place of work is generally disallowed". "It does not matter that the taxpayer may at times work at home or keep their business records, materials, tools etc at home."
Mleczarz: stała trasa jest bazą. W Powell v Jackman nie uznano kosztów dojazdu mleczarza z domu na jego trasę. BIM37635: "it is quite possible to have a base of operation or place of work which is an area rather than a single place". I dalej: "The site at which business records (financial, accounting and the like) and 'tools of the trade' (clothing, equipment and the like) are kept and maintained does not automatically become the 'base of operations'."
Przedsiębiorca wędrowny: praca tam, gdzie następne zlecenie. BIM37620: "Where an 'itinerant' trader's base of operations is at their residence, you should allow the costs of travelling between the residence and the sites at which the trader works." Cytuje sędziego Brightmana w Horton v Young: gdy ktoś "has no fixed place or places at which he carries on his trade or profession but moves continually from one place to another, … the travelling expenses of that person between his home and the places where from time to time he happens to be exercising his trade or profession will normally be … wholly and exclusively laid out". BIM37635 podsumowuje: "Horton v Young was a case where Mr Horton's places of work were entirely unpredictable."
Sam sędzia Brightman zostawił jeden przypadek otwarty: "I do not wish to prejudge a case where the occupation is itinerant within a certain area but the taxpayer's home is outside that area."
Rozstrzygają więc fakty. Magazyn, hub albo strefa, do których jedziesz przed rozpoczęciem pracy, przypominają Powell. Praca, która posyła cię tam, gdzie jest następne zamówienie, przypomina Horton. Odebranie czegoś po drodze nie zmienia dojazdu: "Visiting a supplier on a 'home to office' journey does not convert an otherwise non-allowable expense into an allowable deduction" (BIM37630).
Czekanie i przemieszczanie się między zleceniami
Żaden tekst HMRC nie zajmuje się milami między zamówieniami: przejazdem w ruchliwszy rejon czy krążeniem w oczekiwaniu. Ustawa liczy "any journey, or any identifiable part or proportion of a journey, that is made wholly and exclusively for the purposes of the trade" (s. 94F(5)). Czy twoje mile oczekiwania to spełniają, to to samo pytanie o fakty. Odpowiedzieć na nie pozwala ewidencja, która pokazuje, kiedy i gdzie jechałeś.
Kilka aplikacji: jeden próg 10 000 mil czy więcej?
Próg 55p liczy się dla każdej działalności. Jeden próg obejmuje wszystkie samochody i furgonetki, których ta działalność używa przy stałej stawce (s. 94F(4)). Gdy ich mile służbowe w okresie przekroczą 10 000, reszta idzie po 25p.
Czy jazda dla kilku aplikacji to jedna działalność, czy kilka, nie rozstrzyga żaden tekst HMRC. Nie zakładaj osobnych 10 000 mil na każdą aplikację. Trading allowance nie ma takiego pytania: to jedno 1000 £ wobec przychodów ze wszystkich twoich działalności razem.
Które pojazdy się kwalifikują
gov.uk wymienia pojazdy: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors' cars); goods vehicles (for example, vans); motorcycles". BIM75005 podaje jako przykłady black cab i auta instruktorów z podwójnym sterowaniem.
Wyłączenie dotyczy rodzaju auta, czyli specjalnie zbudowanej taksówki, a nie pracy. Ustawa wyłącza auto "of a type not commonly used as a private vehicle and unsuitable to be so used" (s. 94G(2)(d)). Ani gov.uk, ani BIM75005 nie wspominają o pojazdach private hire.
Dla roweru nie ma stawki dla samozatrudnionych; stawka 20p za rower dotyczy tylko pracowników. Kurier rowerowy odlicza rzeczywiste koszty albo bierze trading allowance. Limited company w ogóle nie może korzystać ze stałej stawki.
Co zapisywać i jak długo
Wniosek to mile służbowe razy stawka, więc dokumentem są mile służbowe. BIM75005: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Stawka "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose."
gov.uk nie narzuca formy: "There are no rules on how you must keep records." Ale "HMRC can charge you a penalty if your records are not accurate, complete and readable." U kierowcy dostawczego pierwszy i ostatni przejazd każdej zmiany to te, od których zależy pytanie o dojazd, więc ich punkt startu i powód są najważniejsze.
Przechowuj dokumenty co najmniej pięć lat po terminie złożenia zeznania 31 stycznia za dany rok podatkowy (TMA 1970 s. 12B(2)(a)), dłużej, jeśli HMRC wszczął kontrolę (enquiry) tego zeznania. Dla 2026-27 termin to 31 stycznia 2028, więc przechowuj ewidencję co najmniej do 31 stycznia 2033 albo dłużej, jeśli HMRC wszczął kontrolę tego zeznania.
Jeśli jeździsz własnym autem dla pracodawcy, a nie na własny rachunek, zasady są inne: zobacz własne auto w pracy w UK. Dojazd pracownika ocenia się według reguły 24 miesięcy dla tymczasowych miejsc pracy, a nie według powyższych spraw sądowych.
Jak DriveHub to ułatwia
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Przed zmianą niczego nie otwierasz. DriveHub przypisuje większość przejazdów jako Służbowe albo Prywatne według twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie w sekcji Do sprawdzenia.
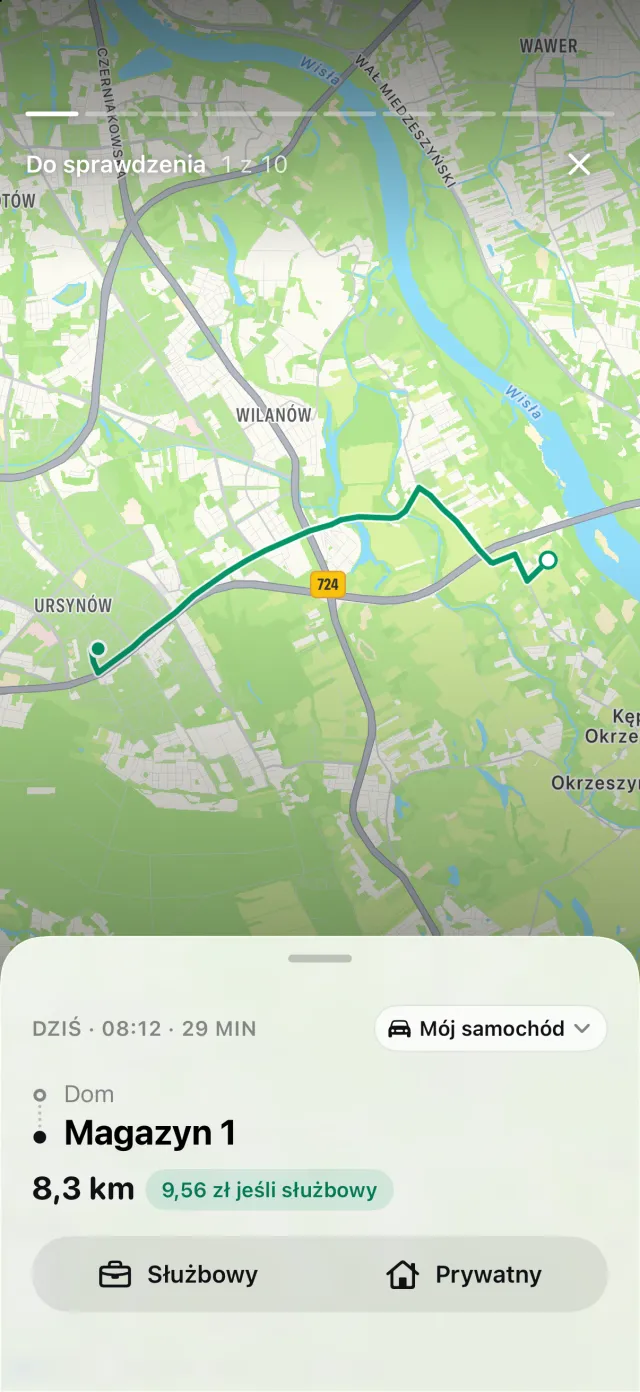
DriveHub nie ma własnej reguły dla pracy dostawczej. Czy pierwszy przejazd dnia jest służbowy, decydujesz ty i twój księgowy. Jeśli uznasz, że przejazd z domu to dojazd do pracy, odpowiedz Dojazd do pracy w sekcji Do sprawdzenia. Ewidencja zachowuje, gdzie każdy przejazd się zaczął i skończył, oraz datę i godzinę.
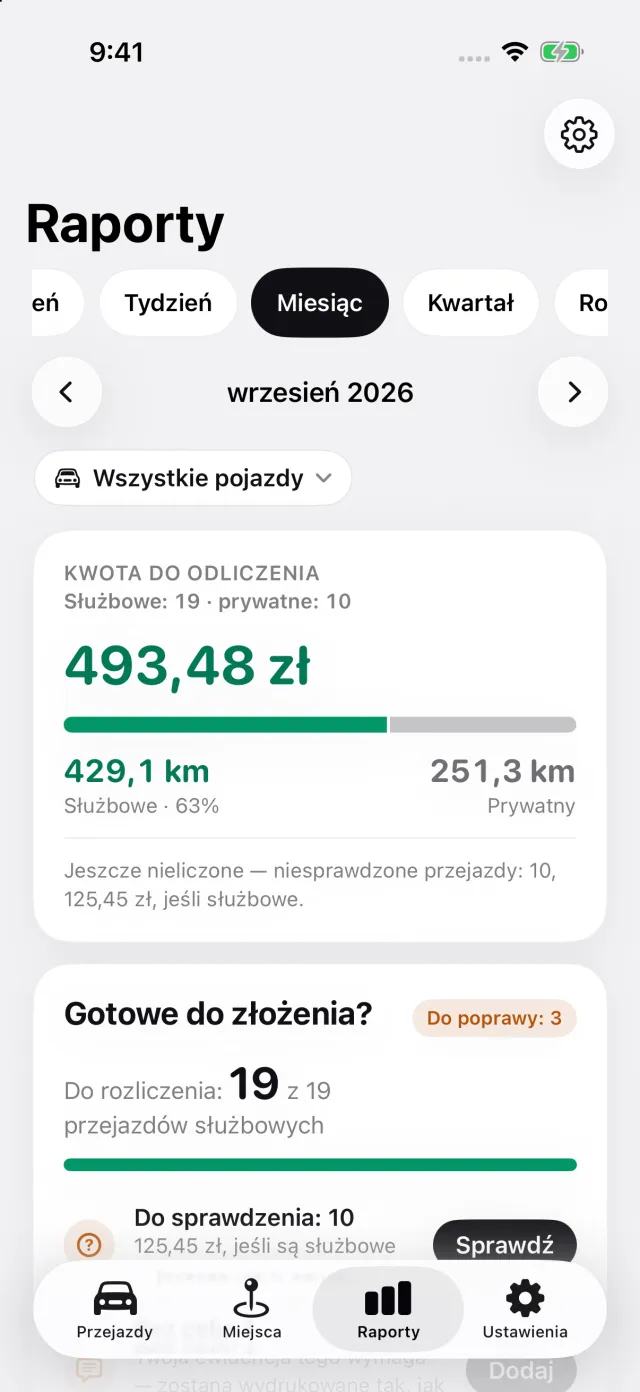
Raporty pokazują mile służbowe i prywatne za dowolny okres albo wybrany zakres dat, np. twój okres obrachunkowy, dla jednego pojazdu lub wszystkich. Ustaw okres obrachunkowy w Ustawieniach, a próg 10 000 mil będzie liczony od niego. DriveHub wycenia każdy przejazd według stawki z jego dnia; mile służbowe to M we wzorze stałej stawki i liczba do porównania z allowance 1000 £. Z Pro raport eksportuje się jako PDF, Excel lub CSV dla twojego księgowego.
Gdzie DriveHub się zatrzymuje: nie jest połączony z żadną aplikacją dostawczą ani przewozową i nie odczytuje twoich zamówień ani zarobków. Nie rozstrzyga, czy twoje aplikacje to jedna działalność, i nie oblicza trading allowance ani nie składa zeznania. Nie zapisuje parkingów, opłat drogowych ani congestion charge. Jego raporty obejmują przejazdy z twojej ewidencji — zapisane, odzyskane, zaimportowane albo dodane ręcznie.
DriveHub jest w App Store na iPhone'a. Brytyjskie zasady, według których działa, są na stronie o Wielkiej Brytanii, a konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią HMRC i przepisy, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej. Nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego księgowego — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Wielka Brytania: wymogi dotyczące ewidencji przebiegu.