 DriveHub
Vodič za državu · Ujedinjeno Kraljevstvo · 7 min
Kilometraža samozaposlenih u UK-u: 55p po milji ili stvarni troškovi
Samozaposleni ste u UK-u i za posao vozite vlastiti automobil. HMRC vam daje dva načina da ga uključite u troškove: pojednostavljene troškove (simplified expenses), paušalni iznos po poslovnoj milji, ili poslovni udio onoga što automobil stvarno stoji. Oba polaze od iste knjige vožnje.

Kratki odgovor
- Dva puta. Pojednostavljeni troškovi: paušalni iznos po poslovnoj milji. Ili stvarni troškovi: poslovni udio troškova korištenja, uz amortizacijske odbitke (capital allowances) za automobil.
- Paušalni iznos za 2026-27 je 55p po milji za prvih 10 000 poslovnih milja i 25p nakon toga. Prije 6. travnja 2026. bio je 45p i 25p. Za motocikl je 24p.
- Jedan razred od 10 000 milja obuhvaća sve vaše automobile i kombije zajedno, a ne po jedan razred za svako vozilo.
- Parkiranje, cestarine i naknade za zagušenje (congestion charges) dolaze povrh paušala. Kazne nikad.
- Izbor je po vozilu i ostaje. Kad je automobil jednom na paušalu, ostaje na njemu dok ga ne zamijenite. Automobil za koji ste tražili amortizacijske odbitke nikad ga ne može koristiti.
- Što je bolje? HMRC ne daje prag isplativosti. Paušal je jednostavniji i fiksan po milji; stvarni troškovi mogu donijeti više za automobil koji je skup za kupnju ili održavanje. Ako ste za taj automobil već tražili amortizacijske odbitke, izbor je napravljen: stvarni troškovi.
- Tko ga smije koristiti: samostalni poduzetnici (sole traders) i partnerstva fizičkih osoba. Ne društvo s ograničenom odgovornošću (limited company) ni partnerstvo u kojem je partner društvo.
- Put od kuće do uobičajene baze nije poslovno putovanje, ni na jednom putu.
- Knjiga vožnje je zahtjev. HMRC traži "a contemporaneous record of business mileage".
Tko smije koristiti paušal
Paušal je propisan u Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Riječ je o porezu na dohodak od dobiti iz djelatnosti, pa ga društvo s ograničenom odgovornošću ne može koristiti: njegova se dobit oporezuje porezom na dobit (corporation tax). Slobodna zanimanja mogu, kao i obrti.
Neobavezan je, primjenjuje se s novčanim načelom (cash basis) ili bez njega, a HMRC-ov priručnik o poslovnom dohotku, BIM75001, dodaje: "There is no business income limit to using simplified expenses."
Zakon je širi od formulacije na gov.uk. Prema s. 94C, ako bilo koji partner u bilo kojem trenutku razdoblja "was not an individual", cijelo je partnerstvo za to razdoblje isključeno.
Iznosi za 2026-27
Parlament je 45p povisio na 55p s učinkom od 6. travnja 2026. (Taxation (Energy and Vehicles) Act 2026 s. 2). gov.uk i HMRC-ov priručnik donose oba stupca:
| Vozilo | 2026-27 | Prije 6. travnja 2026. |
|---|---|---|
| Automobil ili teretno vozilo, prvih 10 000 milja | 55p | 45p |
| Automobil ili teretno vozilo, nakon 10 000 milja | 25p | 25p |
| Motocikl | 24p | 24p |
Iznos se može ponovno promijeniti. HMRC-ov dokument o politici od 17. lipnja 2026.: "AMAPs and simplified mileage rates are currently under review, as announced in March 2026 and will be set out at Budget 2026." Taj je proračun 28. listopada 2026.
Kako se iznos izračunava
Odbitak je poslovne milje puta iznos, za svako vozilo. Ali razred od 55p je zajednički: kad poslovne milje svih vaših automobila i kombija na paušalu u razdoblju prijeđu 10 000, ostatak ide po 25p (s. 94F(3)–(4)). Milje motocikla su izvan razreda, po 24p. Računa se i prepoznatljiv dio putovanja, ako je taj dio prijeđen "wholly and exclusively" za posao (s. 94F(5)).
Dva vozila, jedan razred (ilustrativno). U 2026-27 automobilom prijeđete 7000 poslovnih milja, a kombijem 5000, oba na paušalu.
- Ukupno: 7000 + 5000 = 12 000 milja
- Prvih 10 000 × 55p = 5500 £
- Preostalih 2000 × 25p = 500 £
- Odbitak: 5500 £ + 500 £ = 6000 £
Da se razred broji za svako vozilo posebno, dobili biste 12 000 × 55p = 6600 £. To je 600 £ previše.
Ako vam poslovna godina ne završava 5. travnja
Razred teče kroz vaše obračunsko razdoblje (period of account), a razdoblje može obuhvaćati 6. travnja 2026. HMRC cijelo razdoblje vrednuje iznosima svake porezne godine, a zatim ih razmjerno raspodjeljuje. Njegov primjer u BIM75005, 12 000 milja do 31. prosinca 2026., daje 5000 £ za izračun za 2025-26 i 6000 £ za 2026-27. Taj izračun radite vi ili vaš knjigovođa.
Što paušal pokriva, a što ide povrh njega
Iznos zamjenjuje stvarne troškove automobila: kupnju, gorivo, ulje, servis, popravke, osiguranje, cestovni porez (vehicle excise duty), tehnički pregled (MOT) i amortizaciju (BIM75005).
Troškovi pojedinog putovanja ostaju izvan njega. BIM75005 navodi "tolls, congestion charges and parking fees": odbijaju se povrh paušala "where they are incurred solely for business purposes." Kazne nikad. gov.uk: "You cannot claim for: non-business driving or travel costs; fines or penalty charges; travel between home and work".
Za samozaposlene nema iznosa za bicikl; iznos od 20p za bicikl vrijedi samo za zaposlenike. Ni suputnici ga ne mijenjaju: "The number of people in the vehicle does not affect the rates."
Koja vozila ulaze
gov.uk ih navodi: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors’ cars); goods vehicles (for example, vans); motorcycles". Za kombi nema ograničenja mase.
Izbor je po vozilu i ostaje
gov.uk: "Once you use the flat rates for a vehicle, you must continue to do so as long as you use that vehicle for your business." BIM75005: "The business can only change to or from an ‘actual’ basis when a vehicle is replaced."
Automobil vam dakle može biti na paušalu, a kombi na stvarnim troškovima, ali nijedno ne može prijeći na drugi način dok ga zadržite.
Amortizacijski odbitci zatvaraju vrata s druge strane
Vozilo za koje ste ikad tražili amortizacijske odbitke ne može na paušal. gov.uk: "You cannot claim simplified expenses for a vehicle you’ve already claimed capital allowances for, or you’ve included as an expense when you worked out your business profits." BIM75005 navodi razlog: "This is because the rate already contains an element to allow for depreciation."
Drugi put: stvarni troškovi uz amortizacijske odbitke
BIM75005: "Instead, the business proportion of the actual costs of running and maintaining the vehicle may be claimed as an allowable deduction in calculating the profits of the trade or profession, alongside capital allowances."
Zakon priznaje dio mješovitog troška koji je "wholly and exclusively" za djelatnost (ITTOIA s. 34(2)). Knjiga vožnje je ono što taj dio utvrđuje. Nijedan izvor ne propisuje formulu; poslovne milje podijeljene sa svim miljama očita je.
Privatno korištenje i amortizacijske odbitke svodi na poslovni udio (CAA 2001 ss. 206–207). Stope, prema gov.uk stranici Capital allowances: business cars, za automobile kupljene od travnja 2021.:
- 100% odbitka u prvoj godini (first-year allowance) za nov, nekorišten automobil s 0 g/km ili električni. Za obveznike poreza na dohodak to prestaje 5. travnja 2027., osim ako se ne produlji.
- 14% godišnje (osnovna stopa) za 50 g/km ili manje. Prije travnja 2026. bila je 18%.
- 6% godišnje (posebna stopa) za više od 50 g/km.
Automobili ne mogu koristiti godišnji odbitak za ulaganja (annual investment allowance). Kombiji i motocikli mogu.
Godina na stvarnim troškovima (ilustrativno: obračunsko razdoblje od 12 mjeseci koje počinje 6. travnja 2026. ili kasnije). U godini prijeđete 12 000 milja, od toga 9000 poslovno. Gorivo, osiguranje, servis i popravci iznose 4000 £.
- Poslovni udio: 9000 ÷ 12 000 = 75%
- Priznati troškovi korištenja: 4000 £ × 75% = 3000 £
- Amortizacijski odbitci dolaze povrh toga. Za automobil od 20 000 £ po osnovnoj stopi od 14% godišnji je odbitak 20 000 £ × 14% = 2800 £. Ako je 75% pravedan i razuman udio, tražite 2800 £ × 75% = 2100 £.
Istih 9000 milja na paušalu dalo bi 9000 × 55p = 4950 £. Jedna godina to ne rješava: odgovor ovisi o automobilu, njegovoj cijeni i miljama kroz godine koliko ga zadržite, a nijedan HMRC-ov izvor ne daje prag isplativosti.
Uz novčano načelo i dalje možete koristiti paušal, ali samo za vozilo za koje niste tražili amortizacijske odbitke niti ste odbili njegovu kupnju.
Koja su putovanja poslovne milje
Na oba puta računaju se samo putovanja prijeđena "wholly and exclusively" za djelatnost. Pravila za zaposlenike o stalnim i privremenim mjestima rada na vas se ne primjenjuju; test za samozaposlene je drukčiji.
BIM37605: "The cost of travelling from home to place of work is generally disallowed", čak i ako ponekad radite ili vodite evidenciju kod kuće.
Iznimka je putujući poduzetnik čija je baza poslovanja dom: putovanje između kuće i lokacija na kojima radi se priznaje (BIM37620).
Isključena su i mješovita putovanja. BIM75005: iznos "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose." Ako ste usto i zaposleni, test za zaposlenike nalazi se u članku dolazak na posao ili privremeno mjesto rada.
Što bilježiti i koliko dugo
Zahtjev je poslovne milje puta iznos, pa su poslovne milje evidencija. gov.uk kaže jednostavno: "Keep records of your business miles for vehicles". BIM75005 je oštriji: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Na putu stvarnih troškova ista knjiga vožnje dokazuje poslovni udio.
Nijedan HMRC-ov tekst ne propisuje polja za samostalnog poduzetnika. Ono što traži da zaposlenici pokažu dobar je uzor: datum, razlog svakog putovanja, poštanski broj polazišta i odredišta te milje. Tako se svaka poslovna milja može dokazati. Pravilo gov.uk-a za evidenciju za Self Assessment kratko je: "There are no rules on how you must keep records." Ali "HMRC can charge you a penalty if your records are not accurate, complete and readable."
Evidenciju čuvajte najmanje pet godina nakon roka za podnošenje prijave 31. siječnja za poreznu godinu (TMA 1970 s. 12B(2)(a)) — dulje ako je HMRC otvorio provjeru (enquiry) te prijave. Za 2026-27 taj je rok 31. siječnja 2028., pa knjigu vožnje čuvajte barem do 31. siječnja 2033. Šest godina koje se često navode pravilo je za PDV (VAT).
Tu evidenciju mogu dati papir, tablica i aplikacija; četiri načina vođenja evidencije vožnji ih uspoređuje. Ako ste zaposleni i vlastitim automobilom vozite za poslodavca, pravila su drukčija: vidi vlastiti automobil za posao u UK-u. Kako razred funkcionira za zaposlenike s dva posla, objašnjava članak poštanski brojevi i razred od 10 000 milja.
Kako DriveHub to olakšava
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Svaka vožnja čuva datum, gdje je počela i završila te udaljenost. Poslije je označite kao Poslovno ili Privatno i svojim riječima dodate razlog.
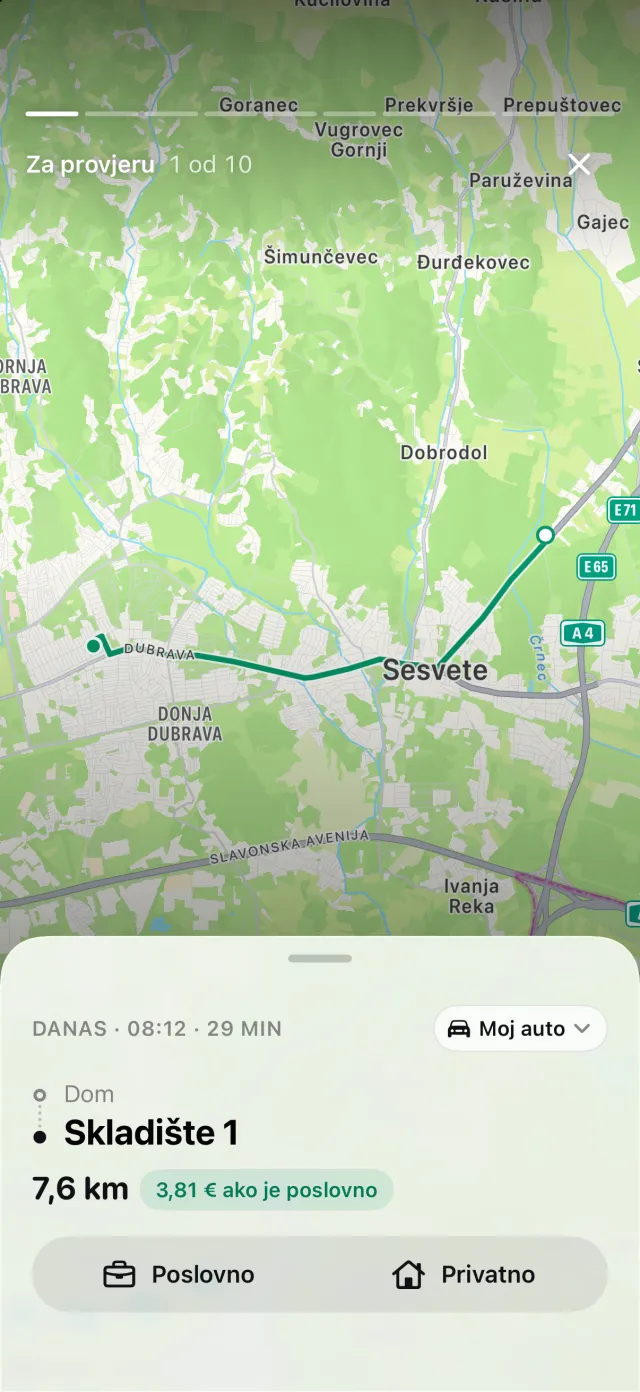
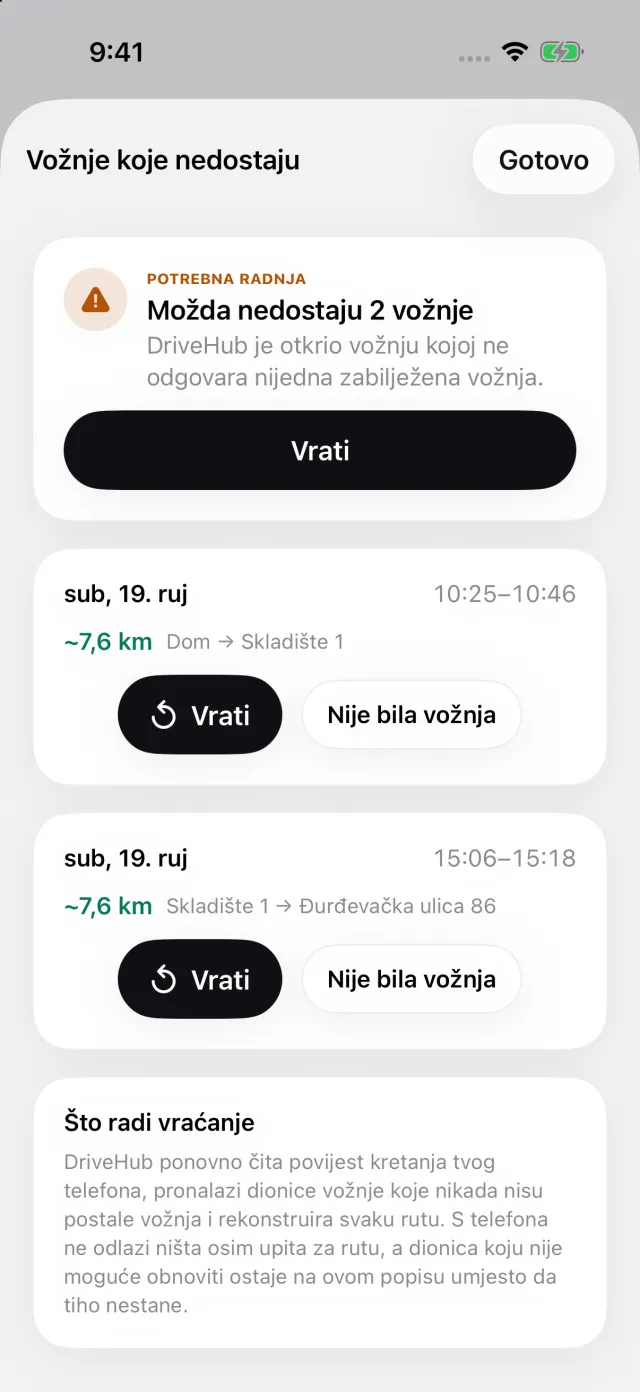
Ako je vaš iPhone zabilježio vožnju za koju DriveHub nema vožnje, na kartici Vožnje pojavljuje se priča Propuštene vožnje. Otvara Vožnje koje nedostaju: svaka praznina ima Vrati, koji obnavlja rutu, i Nije bila vožnja. Prazninu vidite prije nego što predate prijavu.
Izvješće obuhvaća bilo koji dan, tjedan, mjesec, tromjesečje ili godinu, ili raspon koji odaberete, primjerice vaše obračunsko razdoblje. Daje poslovne i privatne milje, a s paketom Pro izvozi se kao PDF, Excel ili CSV za vašeg knjigovođu. Zbroj poslovnih milja je M u formuli paušala za vaše automobile i kombije, a na putu stvarnih troškova poslovni udio.
Gdje DriveHub staje: ne podnosi vašu prijavu Self Assessment, ne izračunava amortizacijske odbitke i ne odlučuje koji put odgovara vašem automobilu. Ne bilježi parkiranje, cestarine ni naknade za zagušenje. DriveHub svaku vožnju vrednuje iznosom za njezin dan. Za obračunsko razdoblje koje obuhvaća 6. travnja 2026. HMRC-ov izračun s dva iznosa je drukčiji, i on je vaš ili vašeg knjigovođe. I izvješćuje samo o vožnjama koje je zabilježio.
DriveHub je u App Storeu za iPhone. Britanska pravila kojih se drži nalaze se na stranici za UK, a postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu HMRC i propisi, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog knjigovođu — i ponesite knjigu vožnje.
Cijelo pravilo s propisima iz kojih proizlazi: Ujedinjeno Kraljevstvo: zahtjevi za evidenciju kilometraže.