 DriveHub
Landengids · Verenigd Koninkrijk · 9 min
Mijlen claimen als bezorger in het VK: 55p per mijl of de allowance van £ 1000
Je bezorgt of rijdt voor een app in je eigen auto of bestelwagen, en de mijlen gaan in je Self Assessment-aangifte. De mijlenclaim van een bezorger in het VK is 55p per mijl voor 2026-27 — of in plaats daarvan de trading allowance van £ 1000. Welke meer oplevert, hangt af van je mijlen, en welke mijlen tellen, hangt af van waar je werkdag begint.

Het korte antwoord
- Het vaste tarief voor 2026-27 is 55p per mijl voor de eerste 10 000 zakelijke mijlen en 25p daarna, in een auto of bestelwagen. Een motorfiets is 24p. Veel pagina's zeggen nog 45p: dat was het tarief tot 5 april 2026.
- Of de trading allowance van £ 1000. Die vervangt je kosten; ze komt er nooit bovenop. Je neemt het een of het ander.
- De route met mijlen wint zodra je zakelijke mijlen ongeveer 1819 per jaar bereiken (1819 × 55p is net iets meer dan £ 1000), nog vóór andere kosten.
- Parkeren, tol en congestieheffing komen bovenop het vaste tarief. Boetes nooit.
- Black cabs en hackney carriages kunnen het vaste tarief niet gebruiken. De pagina's van HMRC zeggen niets over private hire-auto's, in geen van beide richtingen.
- De rit naar je eerste opdracht en van je laatste naar huis wordt op jouw feiten beslist. HMRC heeft geen regel gegeven voor app- of bezorgchauffeurs; twee rechtszaken wijzen in tegengestelde richtingen.
- Meerdere apps, één schijf of meer? Geen tekst van HMRC beantwoordt of rijden voor meerdere apps één onderneming is of meerdere.
- De registratie is de claim. HMRC wil "a contemporaneous record of business mileage". Bewaar die vijf jaar na de indieningstermijn van 31 januari.
Het tarief is 55p voor 2026-27, niet 45p
Een zelfstandige chauffeur kan per zakelijke mijl een vast tarief aftrekken in plaats van de werkelijke kosten van de auto. Dat staat in de Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. De Taxation (Energy and Vehicles) Act 2026, s. 2 verhoogde het tarief voor auto en bestelwagen van 45p naar 55p. Het geldt "for the tax year 2026-27 and subsequent tax years."
| Voertuig | 2026-27 | Vóór 6 april 2026 |
|---|---|---|
| Auto of bestelwagen, eerste 10 000 zakelijke mijlen | 55p | 45p |
| Auto of bestelwagen, na 10 000 zakelijke mijlen | 25p | 25p |
| Motorfiets | 24p | 24p |
gov.uk en het Business Income Manual van HMRC, BIM75005, drukken beide kolommen af. De beleidsnota van HMRC van 17 juni 2026 zegt dat de nieuwe tarieven "will also apply to businesses that use simplified mileage rates". De tarieven worden herzien en bij de begroting (Budget) van 28 oktober 2026 vastgesteld.
Het tarief dekt de aanschaf en het gebruik van het voertuig: "fuel, oil, servicing, repairs, insurance, vehicle excise duty and MOT", en afschrijving (BIM75005). Die kun je er niet bovenop claimen. Wat je wel kunt toevoegen, is "tolls, congestion charges and parking fees", als ze "incurred solely for business purposes."
Hoe het tarief en de route met werkelijke kosten zich verhouden, en waarom de keuze aan een voertuig vastzit, staat in mijlen als zelfstandige in het VK. Deze pagina behandelt wat bijzonder is aan bezorg- en appwerk.
Mijlen of de trading allowance van £ 1000: je kunt niet allebei hebben
Iedereen heeft een trading allowance van £ 1000. ITTOIA 2005 s. 783AD(1): "For the purposes of this Chapter, an individual's trading allowance for a tax year is £1,000." Ze wordt afgezet tegen je bruto-ontvangsten uit al je ondernemingen samen, niet per app afzonderlijk (s. 783AC(1)).
Ze werkt op twee manieren:
- Ontvangsten van £ 1000 of minder. De winst van elke onderneming wordt "treated as nil" (s. 783AF(2)), tenzij je ervoor kiest dat niet te doen. gov.uk: "If your annual gross trading income is £1,000 or less, from one or more trades you may not have to tell HMRC".
- Ontvangsten boven £ 1000. Je kunt ervoor kiezen je ontvangsten min £ 1000 te nemen, zonder aftrek van kosten (s. 783AI(2)). Boven £ 1000 moet je je ook "register for Self Assessment".
gov.uk is duidelijk over de afweging: "You cannot deduct any other expenses or allowances if you claim the allowances." De trading allowance vervangt dus je mijlen, je parkeerkosten en al het andere. En "If your expenses are more than your income it may be beneficial to claim expenses instead of the allowances."
Beide keuzes moeten worden gemaakt "on or before the first anniversary of the normal self-assessment filing date" (ss. 783AL(2), 783AM(2)).
Uitgewerkte voorbeelden (ter illustratie, 2026-27, auto, vast tarief)
Een koerier die fulltime werkt. £ 9000 aan ontvangsten via apps en 5000 zakelijke mijlen.
- Route met mijlen: 5000 × 55p = £ 2750. Belastbare winst: £ 9000 − £ 2750 = £ 6250
- Trading allowance: £ 9000 − £ 1000 = £ 8000
- De route met mijlen laat £ 1750 minder belastbare winst over, nog vóór parkeren of andere kosten.
Een paar avonden per maand. £ 1400 aan ontvangsten en 1200 zakelijke mijlen.
- Route met mijlen: 1200 × 55p = £ 660. Belastbare winst: £ 1400 − £ 660 = £ 740
- Trading allowance: £ 1400 − £ 1000 = £ 400
- Hier laat de allowance £ 340 minder belastbare winst over, tenzij parkeren en je andere kosten samen meer dan £ 340 bedragen.
Boven 10 000 mijl. 14 000 zakelijke mijlen in het jaar.
- Eerste 10 000 × 55p = £ 5500
- Resterende 4000 × 25p = £ 1000
- Aftrek voor mijlen: £ 6500
Het omslagpunt is eenvoudig rekenwerk. Tegen 55p komen 1818 mijlen op £ 999,90 en 1819 op £ 1000,45. Vanaf 1819 zakelijke mijlen verslaan de mijlen alleen al de allowance; parkeren en andere kosten brengen het punt lager.
Wie de allowance niet kan gebruiken
gov.uk: "You cannot use the allowances in a tax year, if you have any trade or property income from: a company you or someone connected to you owns or controls; a partnership where you or someone connected to you are partners; your employer or the employer of your spouse or civil partner".
Nog één grens, uit BIM86011: bereken je de winst van één onderneming "in the normal way after the deduction of allowable expenses", dan kan volledige vrijstelling niet gelden voor een tweede onderneming. Je kunt niet bij de ene kosten aftrekken en bij de andere een winst van nul nemen.
Telt de rit naar je eerste opdracht?
Dit is de vraag die de meeste bezorgers stellen, en HMRC heeft hem voor hen niet beantwoord. De hier geciteerde pagina's van HMRC over zakelijke reizen noemen app- of bezorgchauffeurs niet. De toets is de algemene in ITTOIA 2005 s. 34: geen aftrek voor kosten "not incurred wholly and exclusively for the purposes of the trade". Het handboek van HMRC past die toe aan de hand van rechtszaken, en twee daarvan trekken in tegengestelde richtingen.
Het uitgangspunt: huis naar werk is privé. BIM37605: "The cost of travelling from home to place of work is generally disallowed". "It does not matter that the taxpayer may at times work at home or keep their business records, materials, tools etc at home."
De melkboer: een vaste ronde is een uitvalsbasis. In Powell v Jackman werd de reis van een melkboer van huis naar zijn ronde niet toegestaan. BIM37635: "it is quite possible to have a base of operation or place of work which is an area rather than a single place". En: "The site at which business records (financial, accounting and the like) and 'tools of the trade' (clothing, equipment and the like) are kept and maintained does not automatically become the 'base of operations'."
De rondtrekkende ondernemer: werk waar de volgende opdracht ook is. BIM37620: "Where an 'itinerant' trader's base of operations is at their residence, you should allow the costs of travelling between the residence and the sites at which the trader works." Het citeert Brightman J in Horton v Young: waar iemand "has no fixed place or places at which he carries on his trade or profession but moves continually from one place to another, … the travelling expenses of that person between his home and the places where from time to time he happens to be exercising his trade or profession will normally be … wholly and exclusively laid out". BIM37635 vat het samen: "Horton v Young was a case where Mr Horton's places of work were entirely unpredictable."
Brightman J liet zelf een geval open: "I do not wish to prejudge a case where the occupation is itinerant within a certain area but the taxpayer's home is outside that area."
De feiten beslissen dus. Een depot, hub of zone waar je heen rijdt voordat het werk begint, lijkt op Powell. Werk dat je stuurt naar waar de volgende bestelling ook is, lijkt op Horton. Onderweg iets ophalen verandert woon-werkverkeer niet: "Visiting a supplier on a 'home to office' journey does not convert an otherwise non-allowable expense into an allowable deduction" (BIM37630).
Wachten en verplaatsen tussen opdrachten
Geen tekst van HMRC behandelt de mijlen tussen bestellingen: naar een drukkere wijk rijden, of rondrijden terwijl je wacht. De wet telt "any journey, or any identifiable part or proportion of a journey, that is made wholly and exclusively for the purposes of the trade" (s. 94F(5)). Of je wachtmijlen daaraan voldoen, is dezelfde feitenvraag. Een registratie die toont wanneer en waar je reed, laat je die beantwoorden.
Meerdere apps: één schijf van 10 000 mijl of meer?
De schijf van 55p wordt per onderneming geteld. Eén schijf dekt alle auto's en bestelwagens die die onderneming tegen het vaste tarief gebruikt (s. 94F(4)). Zodra hun zakelijke mijlen in de periode boven 10 000 komen, gaat de rest tegen 25p.
Of rijden voor meerdere apps één onderneming is of meerdere, beantwoordt geen enkele tekst van HMRC. Ga niet uit van aparte 10 000 mijl per app. Bij de trading allowance speelt die vraag niet: het is één keer £ 1000 tegenover de ontvangsten van al je ondernemingen samen.
Welke voertuigen in aanmerking komen
gov.uk somt de voertuigen op: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors' cars); goods vehicles (for example, vans); motorcycles". BIM75005 geeft black cabs en lesauto's met dubbele bediening als voorbeelden.
De uitsluiting gaat over het type auto, een speciaal gebouwde taxi, niet over het werk. De wet sluit een auto uit "of a type not commonly used as a private vehicle and unsuitable to be so used" (s. 94G(2)(d)). gov.uk noch BIM75005 noemt private hire-voertuigen.
Er is geen tarief voor zelfstandigen op de fiets; het fietstarief van 20p is alleen voor werknemers. Een fietskoerier trekt de werkelijke kosten af of neemt de trading allowance. Een limited company kan het vaste tarief helemaal niet gebruiken.
Wat je vastlegt, en hoe lang
De claim is zakelijke mijlen maal het tarief, dus de zakelijke mijlen zijn de registratie. BIM75005: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Het tarief "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose."
gov.uk schrijft geen vorm voor: "There are no rules on how you must keep records." Maar "HMRC can charge you a penalty if your records are not accurate, complete and readable." Voor een bezorger zijn de eerste en laatste rit van elke dienst die waarop de vraag over woon-werkverkeer draait, dus hun vertrekpunt en reden doen er het meest toe.
Bewaar de registratie minstens vijf jaar na de indieningstermijn van 31 januari voor het belastingjaar (TMA 1970 s. 12B(2)(a)), langer als HMRC een onderzoek naar die aangifte heeft geopend. Voor 2026-27 is die termijn 31 januari 2028, dus bewaar de registratie tot minstens 31 januari 2033, of later als HMRC een onderzoek naar die aangifte opent.
Rijd je in je eigen auto voor een werkgever in plaats van voor jezelf, dan gelden andere regels: zie je eigen auto voor je werk in het VK. Het woon-werkverkeer van een werknemer wordt getoetst aan de regel van 24 maanden voor tijdelijke werkplekken, niet aan de rechtszaken hierboven.
Hoe DriveHub dit makkelijker maakt
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Je opent niets voor een dienst. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest onder Te controleren.
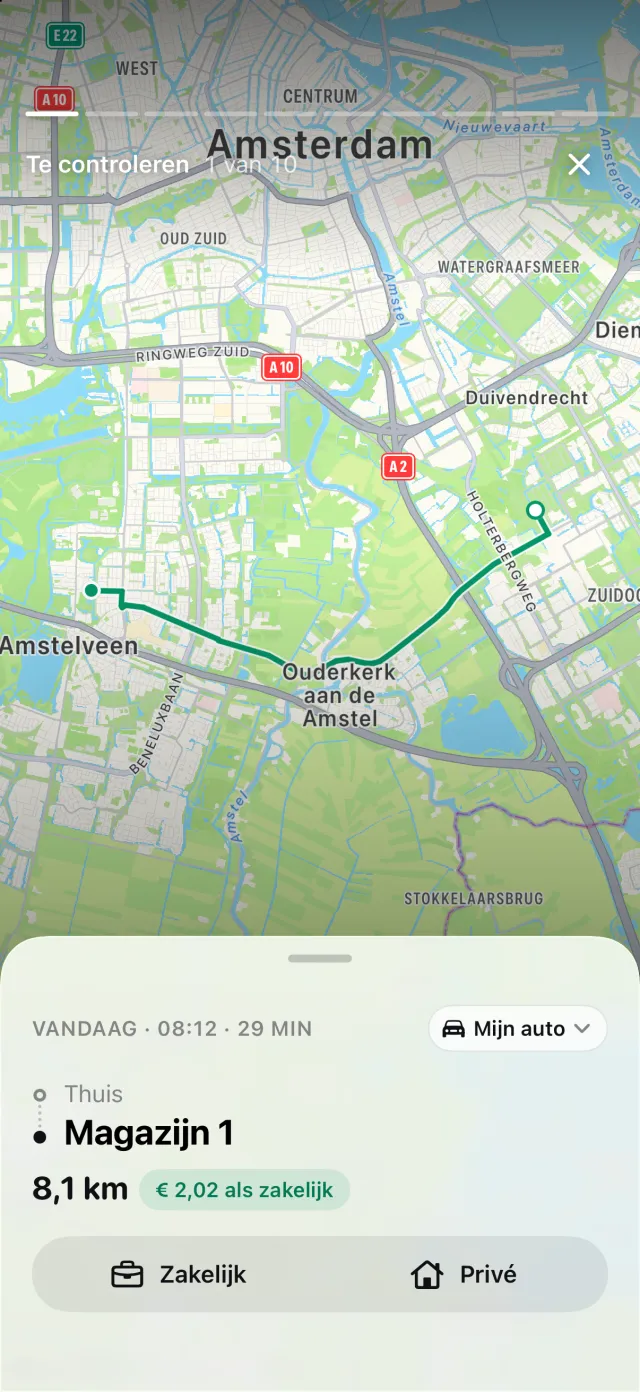
DriveHub heeft geen eigen regel voor bezorgwerk. Of je eerste rit van de dag zakelijk is, beslis jij met je accountant. Besluit je dat een rit van huis woon-werkverkeer is, antwoord dan Woon-werk onder Te controleren. De registratie bewaart waar elke rit begon en eindigde, en de datum en tijd.
Rapporten toont zakelijke en privémijlen voor elke periode of een bereik dat je zelf kiest, zoals je boekperiode, voor één voertuig of allemaal. Stel je boekperiode in bij Instellingen, en de schijf van 10 000 mijl telt vanaf daar. DriveHub prijst elke rit tegen het tarief van zijn dag; de zakelijke mijlen zijn de M in de formule van het vaste tarief, en het getal om af te wegen tegen de allowance van £ 1000. Met Pro exporteert het rapport als PDF, Excel of CSV voor je accountant.
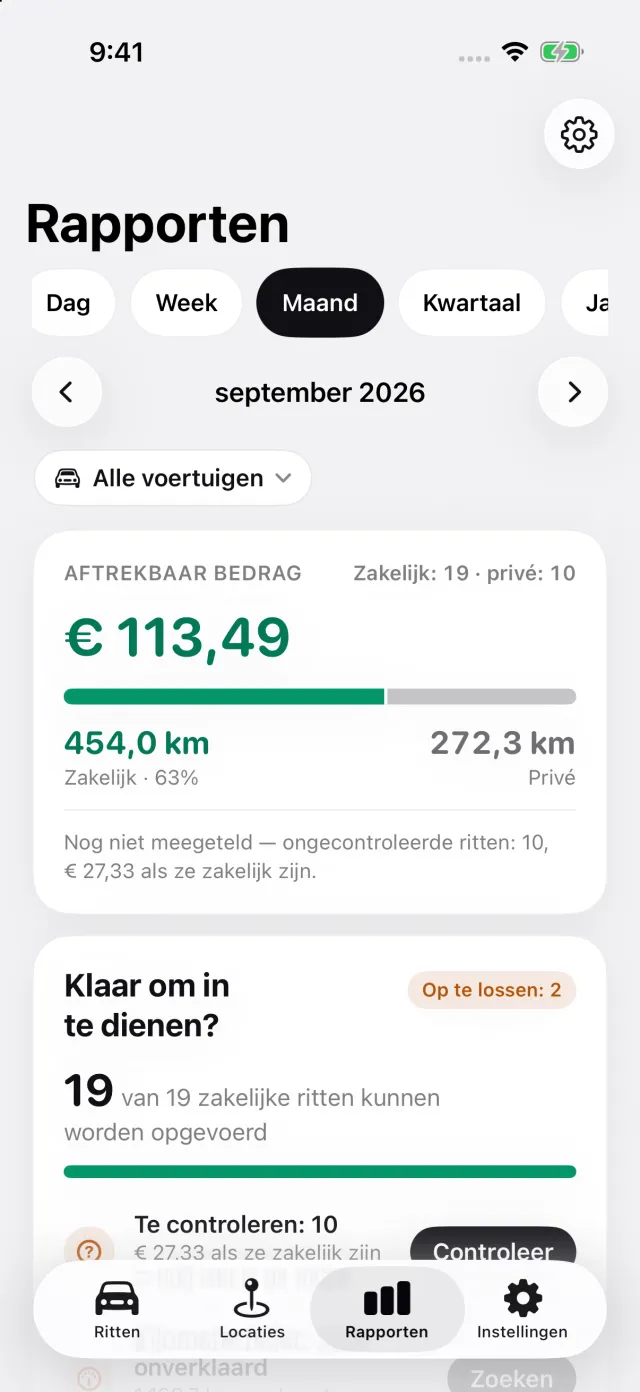
Waar DriveHub ophoudt: het is niet gekoppeld aan een bezorg- of rittenapp, en het leest je bestellingen of verdiensten niet. Het beslist niet of je apps één onderneming zijn, en het berekent de trading allowance niet en dient je aangifte niet in. Het legt geen parkeerkosten, tol of congestieheffing vast. Zijn rapporten omvatten de ritten in je registratie — vastgelegd, hersteld, geïmporteerd of met de hand toegevoegd.
DriveHub staat in de App Store voor iPhone. De Britse regels die het volgt, staan op de pagina over het VK, en automatische registratie instellen kost een paar minuten, één keer.
Deze pagina geeft weer wat HMRC en de wetgeving zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je accountant — en neem de registratie mee.
De volledige regel, met de bronnen waarop die berust: Verenigd Koninkrijk: eisen aan de rittenregistratie.