 DriveHub
Гид по стране · Великобритания · 9 мин
Пробег курьера в Великобритании: 55p за милю или trading allowance в £1 000
Вы развозите заказы или работаете водителем через приложение на своей машине или фургоне, и мили идут в вашу декларацию Self Assessment. Курьер в Великобритании заявляет пробег по 55p за милю в 2026-27 году — или вместо этого берёт trading allowance в £1 000. Что выгоднее, зависит от ваших миль, а какие мили считаются, — от того, где начинается ваш рабочий день.

Коротко
- Фиксированная ставка на 2026-27 год — 55p за милю за первые 10 000 служебных миль и 25p дальше, для легковой машины или фургона. Для мотоцикла — 24p. Многие страницы всё ещё пишут 45p: такой была ставка до 5 апреля 2026 года.
- Или trading allowance в £1 000. Она заменяет ваши расходы и никогда к ним не прибавляется. Берёте либо одно, либо другое.
- Путь через пробег выигрывает, когда служебных миль набирается около 1 819 в год (1 819 × 55p — чуть больше £1 000), ещё до любых других расходов.
- Парковка, платные дороги и плата за въезд в зону (congestion charge) идут сверх фиксированной ставки. Штрафы — никогда.
- Black cabs и hackney carriages фиксированной ставкой пользоваться не могут. О машинах private hire страницы HMRC не говорят ни так, ни иначе.
- Поездка к первому заказу и домой после последнего решается по вашим обстоятельствам. Правила для водителей приложений или доставки HMRC не дал; два судебных дела указывают в противоположные стороны.
- Несколько приложений — один порог или несколько? Ни один текст HMRC не отвечает, одно это дело (trade) или несколько.
- Журнал — это и есть заявление. HMRC нужна "a contemporaneous record of business mileage". Храните его пять лет после срока подачи 31 января.
Ставка на 2026-27 год — 55p, а не 45p
Самозанятый водитель может вычитать фиксированную ставку за служебную милю вместо реальных расходов на машину. Она записана в Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Taxation (Energy and Vehicles) Act 2026, s. 2 поднял ставку для легковых машин и фургонов с 45p до 55p. Она действует "for the tax year 2026-27 and subsequent tax years."
| Транспорт | 2026-27 | До 6 апреля 2026 г. |
|---|---|---|
| Легковая машина или фургон, первые 10 000 служебных миль | 55p | 45p |
| Легковая машина или фургон, после 10 000 служебных миль | 25p | 25p |
| Мотоцикл | 24p | 24p |
gov.uk и Business Income Manual HMRC, BIM75005, приводят обе колонки. Программный документ HMRC от 17 июня 2026 года говорит, что новые ставки "will also apply to businesses that use simplified mileage rates". Ставки пересматриваются; решение будет объявлено в Budget 28 октября 2026 года.
Ставка покрывает покупку и содержание транспорта: "fuel, oil, servicing, repairs, insurance, vehicle excise duty and MOT", а также амортизацию (BIM75005). Заявлять это сверх ставки нельзя. Добавить можно "tolls, congestion charges and parking fees", если они "incurred solely for business purposes."
Как соотносятся ставка и путь фактических расходов и почему выбор закрепляется за машиной — в статье пробег самозанятого в Великобритании. Эта страница — о том, что особенно для доставки и работы через приложения.
Пробег или trading allowance в £1 000: вместе нельзя
У каждого физического лица есть trading allowance в £1 000. ITTOIA 2005 s. 783AD(1): "For the purposes of this Chapter, an individual's trading allowance for a tax year is £1,000." Она сравнивается с валовыми поступлениями от всех ваших видов деятельности вместе, а не от каждого приложения по отдельности (s. 783AC(1)).
Она работает двумя способами:
- Поступления £1 000 или меньше. Прибыль от каждого вида деятельности "treated as nil" (s. 783AF(2)), если только вы не откажетесь от этого. gov.uk: "If your annual gross trading income is £1,000 or less, from one or more trades you may not have to tell HMRC".
- Поступления больше £1 000. Можно выбрать: поступления минус £1 000, без вычета каких-либо расходов (s. 783AI(2)). Свыше £1 000 вы также обязаны "register for Self Assessment".
gov.uk прямо говорит о компромиссе: "You cannot deduct any other expenses or allowances if you claim the allowances." Значит, trading allowance заменяет и пробег, и парковку, и всё остальное. И "If your expenses are more than your income it may be beneficial to claim expenses instead of the allowances."
Оба выбора нужно сделать "on or before the first anniversary of the normal self-assessment filing date" (ss. 783AL(2), 783AM(2)).
Примеры с расчётом (условные, 2026-27, легковая машина, фиксированная ставка)
Курьер на полный день. £9 000 поступлений от приложений и 5 000 служебных миль.
- Путь через пробег: 5 000 × 55p = £2 750. Налогооблагаемая прибыль: £9 000 − £2 750 = £6 250
- Trading allowance: £9 000 − £1 000 = £8 000
- Путь через пробег оставляет налогооблагаемую прибыль на £1 750 меньше — ещё без парковки и других расходов.
Несколько вечеров в месяц. £1 400 поступлений и 1 200 служебных миль.
- Путь через пробег: 1 200 × 55p = £660. Налогооблагаемая прибыль: £1 400 − £660 = £740
- Trading allowance: £1 400 − £1 000 = £400
- Здесь allowance оставляет прибыль на £340 меньше — если только парковка и прочие расходы не превышают £340.
Больше 10 000 миль. 14 000 служебных миль за год.
- Первые 10 000 × 55p = £5 500
- Остальные 4 000 × 25p = £1 000
- Вычет за пробег: £6 500
Точка перелома — простая арифметика. По 55p 1 818 миль дают £999,90, а 1 819 — £1 000,45. Начиная с 1 819 служебных миль один только пробег выгоднее allowance; парковка и другие расходы сдвигают эту точку ниже.
Кто не может пользоваться allowance
gov.uk: "You cannot use the allowances in a tax year, if you have any trade or property income from: a company you or someone connected to you owns or controls; a partnership where you or someone connected to you are partners; your employer or the employer of your spouse or civil partner".
Ещё одно ограничение, из BIM86011: если прибыль от одного вида деятельности вы считаете "in the normal way after the deduction of allowable expenses", полное освобождение ко второму применить нельзя. Нельзя вычитать расходы по одному и брать нулевую прибыль по другому.
Считается ли поездка к первому заказу?
Это главный вопрос курьеров, и HMRC на него для них не ответил. Страницы HMRC о служебных поездках, процитированные здесь, водителей приложений и доставки не упоминают. Критерий — общий, из ITTOIA 2005 s. 34: не вычитаются расходы, "not incurred wholly and exclusively for the purposes of the trade". Руководство HMRC применяет его через судебные дела, и два из них тянут в противоположные стороны.
Отправная точка: дорога из дома на работу — личная. BIM37605: "The cost of travelling from home to place of work is generally disallowed". "It does not matter that the taxpayer may at times work at home or keep their business records, materials, tools etc at home."
Молочник: постоянный маршрут — это база. В деле Powell v Jackman поездки молочника из дома до его маршрута к вычету не приняли. BIM37635: "it is quite possible to have a base of operation or place of work which is an area rather than a single place". И: "The site at which business records (financial, accounting and the like) and 'tools of the trade' (clothing, equipment and the like) are kept and maintained does not automatically become the 'base of operations'."
Разъездной предприниматель: работа там, где следующий заказ. BIM37620: "Where an 'itinerant' trader's base of operations is at their residence, you should allow the costs of travelling between the residence and the sites at which the trader works." Там же цитируется судья Brightman J в деле Horton v Young: если человек "has no fixed place or places at which he carries on his trade or profession but moves continually from one place to another, … the travelling expenses of that person between his home and the places where from time to time he happens to be exercising his trade or profession will normally be … wholly and exclusively laid out". BIM37635 подытоживает: "Horton v Young was a case where Mr Horton's places of work were entirely unpredictable."
Один случай Brightman J сам оставил открытым: "I do not wish to prejudge a case where the occupation is itinerant within a certain area but the taxpayer's home is outside that area."
Значит, решают обстоятельства. Склад, хаб или зона, куда вы едете до начала работы, похожи на Powell. Работа, которая отправляет вас туда, где следующий заказ, похожа на Horton. Заезд за чем-то по пути дорогу на работу не меняет: "Visiting a supplier on a 'home to office' journey does not convert an otherwise non-allowable expense into an allowable deduction" (BIM37630).
Ожидание и перемещение между заказами
Ни один текст HMRC не касается миль между заказами: переезда в район, где больше заказов, или кружения в ожидании. Закон считает "any journey, or any identifiable part or proportion of a journey, that is made wholly and exclusively for the purposes of the trade" (s. 94F(5)). Отвечают ли ваши мили ожидания этому критерию — тот же вопрос обстоятельств. Ответить на него позволяет журнал, который показывает, когда и где вы ездили.
Несколько приложений: один порог в 10 000 миль или больше?
Порог 55p считается по виду деятельности. Один порог охватывает все легковые машины и фургоны, которые этот вид деятельности использует по фиксированной ставке (s. 94F(4)). Как только их служебные мили за период переходят 10 000, остальные идут по 25p.
Одно ли это дело или несколько, если вы ездите для нескольких приложений, ни один текст HMRC не отвечает. Не рассчитывайте на отдельные 10 000 миль на каждое приложение. У trading allowance такого вопроса нет: это одна £1 000 на поступления от всех ваших видов деятельности вместе.
Какой транспорт подходит
gov.uk перечисляет транспорт: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors' cars); goods vehicles (for example, vans); motorcycles". BIM75005 в качестве примеров приводит black cabs и машины инструкторов с двойным управлением.
Исключение касается типа машины — специально построенного такси, — а не работы. Закон исключает машину "of a type not commonly used as a private vehicle and unsuitable to be so used" (s. 94G(2)(d)). Ни gov.uk, ни BIM75005 машины private hire не упоминают.
Ставки для велосипеда у самозанятых нет; ставка 20p для велосипеда — только для работников по найму. Велокурьер вычитает фактические расходы или берёт trading allowance. Limited company фиксированной ставкой не пользуется вообще.
Что записывать и как долго хранить
Заявление — это служебные мили, умноженные на ставку, так что служебные мили и есть запись. BIM75005: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Ставка "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose."
gov.uk формата не задаёт: "There are no rules on how you must keep records." Но "HMRC can charge you a penalty if your records are not accurate, complete and readable." У курьера вопрос о дороге на работу решается на первой и последней поездке каждой смены, поэтому их точка отправления и причина важнее всего.
Храните записи как минимум пять лет после срока подачи 31 января за налоговый год (TMA 1970 s. 12B(2)(a)), а дольше — если HMRC начал проверку этой декларации. Для 2026-27 года этот срок — 31 января 2028 года, так что храните журнал как минимум до 31 января 2033 года или дольше, если HMRC начнёт проверку этой декларации.
Если вы ездите на своей машине для работодателя, а не на себя, правила другие: см. своя машина для работы в Великобритании. Дорога на работу у работника проверяется по правилу 24 месяцев для временных мест работы, а не по судебным делам выше.
Чем DriveHub это упрощает
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Перед сменой ничего открывать не нужно. Большинство поездок DriveHub сам относит к «Рабочим» или «Личным» по вашим местам, прошлым маршрутам и рабочим часам, а об остальных спрашивает вас в разделе «Проверить».
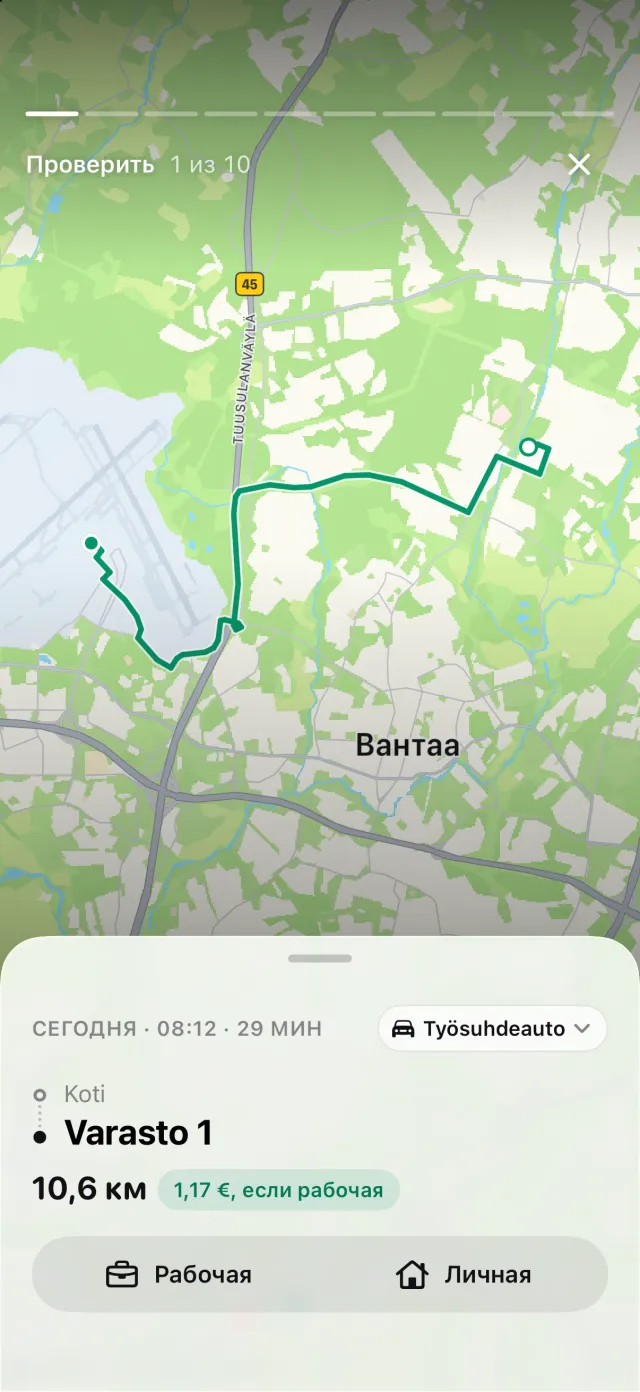
Своего правила для доставки у DriveHub нет. Служебная ли ваша первая поездка за день — решать вам и вашему бухгалтеру. Если вы решили, что поездка из дома — это дорога на работу, ответьте «Дорога на работу» в разделе «Проверить». Журнал хранит, где каждая поездка началась и закончилась, а также дату и время.
«Отчёты» показывают служебные и личные мили за любой период или выбранный вами диапазон — например, за ваш отчётный период (period of account), по одной машине или по всем. Укажите отчётный период в «Настройках», и порог в 10 000 миль будет считаться от него. Каждую поездку DriveHub оценивает по ставке её дня; служебные мили — это M в формуле фиксированной ставки и то число, которое нужно сравнить с allowance в £1 000. С Pro отчёт выгружается в PDF, Excel или CSV для вашего бухгалтера.
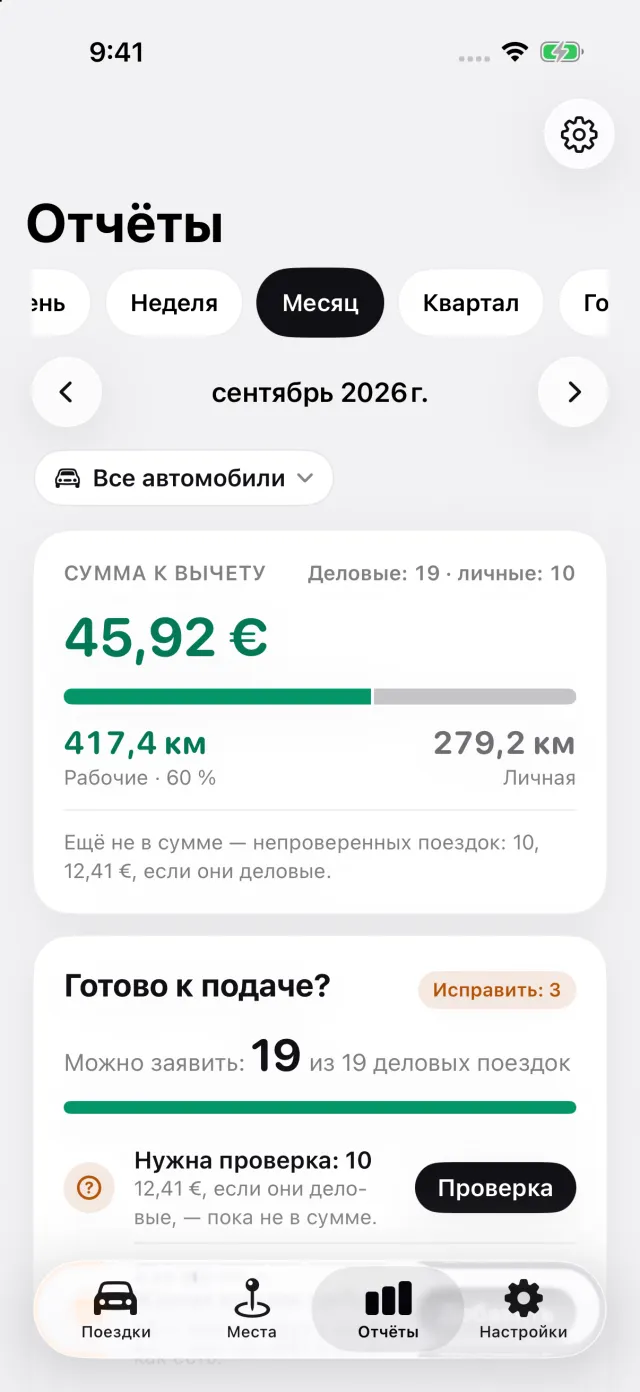
Где DriveHub останавливается: он не подключён ни к одному приложению доставки или такси и не читает ваши заказы или заработок. Он не решает, одно ли дело ваши приложения, не рассчитывает trading allowance и не подаёт декларацию. Он не записывает парковку, платные дороги и плату за въезд в зону. Его отчёты охватывают поездки из вашего журнала — записанные, восстановленные, импортированные или добавленные вручную.
DriveHub есть в App Store для iPhone. Британские правила, которым он следует, — на странице Великобритании, а настройка автоматической записи занимает несколько минут и делается один раз.
Эта страница излагает то, что говорят HMRC и законодательство, и называет источники, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему бухгалтеру — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: Великобритания: требования к журналу пробега.