 DriveHub
Landsguide · Storbritannien · 9 min
Milavdrag för budförare i UK: 55p per mile eller trading allowance på £1 000
Du kör ut eller kör för en app i din egen bil eller skåpbil, och milen hamnar i din Self Assessment-deklaration. En budförares milavdrag i UK är 55p per mile för 2026-27 — eller trading allowance på £1 000 i stället. Vilket som är värt mest beror på dina miles, och vilka miles som räknas beror på var din arbetsdag börjar.

Det korta svaret
- Schablonbeloppet för 2026-27 är 55p per mile för de första 10 000 tjänstemilen och 25p därefter, i bil eller skåpbil. En motorcykel ger 24p. Många sidor säger fortfarande 45p: det var beloppet fram till den 5 april 2026.
- Eller trading allowance på £1 000. Den ersätter dina kostnader; den läggs aldrig till dem. Du tar det ena eller det andra.
- Milvägen vinner när dina tjänstemiles når ungefär 1 819 om året (1 819 × 55p är strax över £1 000), före alla andra kostnader.
- Parkering, vägtullar och trängselavgifter läggs till ovanpå schablonbeloppet. Böter gör det aldrig.
- Black cabs och hackney carriages kan inte använda schablonbeloppet. HMRC:s sidor nämner inte bilar för beställningstrafik (private hire) åt något håll.
- Resan till ditt första jobb och hem från ditt sista avgörs utifrån dina omständigheter. HMRC har inte gett någon regel för app- eller budförare; två domstolsfall pekar åt motsatta håll.
- Flera appar, ett skikt eller flera? Ingen text från HMRC svarar på om körning för flera appar är en verksamhet eller flera.
- Körjournalen är begäran. HMRC vill ha "a contemporaneous record of business mileage". Spara den i fem år efter deklarationsfristen den 31 januari.
Beloppet är 55p för 2026-27, inte 45p
En egenföretagande förare kan dra av ett schablonbelopp per tjänstemile i stället för bilens verkliga kostnader. Det står i Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Taxation (Energy and Vehicles) Act 2026, s. 2 höjde beloppet för bil och skåpbil från 45p till 55p. Det gäller "for the tax year 2026-27 and subsequent tax years."
| Fordon | 2026-27 | Före 6 april 2026 |
|---|---|---|
| Bil eller skåpbil, första 10 000 tjänstemilen | 55p | 45p |
| Bil eller skåpbil, efter 10 000 tjänstemiles | 25p | 25p |
| Motorcykel | 24p | 24p |
gov.uk och HMRC:s Business Income Manual, BIM75005, återger båda kolumnerna. HMRC:s policy paper av den 17 juni 2026 säger att de nya beloppen "will also apply to businesses that use simplified mileage rates". Beloppen ses över, och resultatet ska presenteras i budgeten den 28 oktober 2026.
Beloppet täcker köp och drift av fordonet: "fuel, oil, servicing, repairs, insurance, vehicle excise duty and MOT", och värdeminskning (BIM75005). Dem kan du inte dra av ovanpå. Det du kan lägga till är "tolls, congestion charges and parking fees", där de är "incurred solely for business purposes."
Hur schablonbeloppet och vägen med faktiska kostnader jämförs, och varför valet följer fordonet, står i milersättning för egenföretagare i UK. Den här sidan tar upp det som är särskilt för bud- och apparbete.
Milavdrag eller trading allowance på £1 000: du kan inte få båda
Varje privatperson har en trading allowance på £1 000. ITTOIA 2005 s. 783AD(1): "For the purposes of this Chapter, an individual's trading allowance for a tax year is £1,000." Den mäts mot dina bruttointäkter från alla dina verksamheter tillsammans, inte varje app för sig (s. 783AC(1)).
Den fungerar på två sätt:
- Intäkter på £1 000 eller mindre. Vinsten i varje verksamhet "treated as nil" (s. 783AF(2)), om du inte väljer bort det. gov.uk: "If your annual gross trading income is £1,000 or less, from one or more trades you may not have to tell HMRC".
- Intäkter över £1 000. Du kan välja att ta upp dina intäkter minus £1 000, utan avdrag för kostnader (s. 783AI(2)). Över £1 000 måste du också "register for Self Assessment".
gov.uk är tydlig med avvägningen: "You cannot deduct any other expenses or allowances if you claim the allowances." Trading allowance ersätter alltså ditt milavdrag, din parkering och allt annat. Och "If your expenses are more than your income it may be beneficial to claim expenses instead of the allowances."
Båda valen ska göras "on or before the first anniversary of the normal self-assessment filing date" (ss. 783AL(2), 783AM(2)).
Räkneexempel (belysande, 2026-27, bil, schablonbelopp)
Ett heltidsbud. £9 000 i intäkter från appar och 5 000 tjänstemiles.
- Milvägen: 5 000 × 55p = £2 750. Skattepliktig vinst: £9 000 − £2 750 = £6 250
- Trading allowance: £9 000 − £1 000 = £8 000
- Milvägen lämnar £1 750 mindre i skattepliktig vinst, före parkering eller någon annan kostnad.
Några kvällar i månaden. £1 400 i intäkter och 1 200 tjänstemiles.
- Milvägen: 1 200 × 55p = £660. Skattepliktig vinst: £1 400 − £660 = £740
- Trading allowance: £1 400 − £1 000 = £400
- Här lämnar trading allowance £340 mindre i skattepliktig vinst, om inte parkering och dina övriga kostnader blir mer än £340.
Över 10 000 miles. 14 000 tjänstemiles under året.
- De första 10 000 × 55p = £5 500
- Återstående 4 000 × 25p = £1 000
- Milavdrag: £6 500
Brytpunkten är enkel aritmetik. Med 55p ger 1 818 miles £999,90 och 1 819 ger £1 000,45. Från 1 819 tjänstemiles slår milavdraget ensamt trading allowance; parkering och andra kostnader sänker brytpunkten.
Vem som inte kan använda trading allowance
gov.uk: "You cannot use the allowances in a tax year, if you have any trade or property income from: a company you or someone connected to you owns or controls; a partnership where you or someone connected to you are partners; your employer or the employer of your spouse or civil partner".
Ytterligare en gräns, från BIM86011: räknar du fram en verksamhets vinst "in the normal way after the deduction of allowable expenses" kan full lättnad inte gälla en andra verksamhet. Du kan inte dra av kostnader i den ena och ta noll i vinst i den andra.
Räknas resan till ditt första jobb?
Det här är frågan de flesta budförare ställer, och HMRC har inte besvarat den för dem. HMRC:s sidor om tjänsteresor som citeras här nämner inte app- eller budförare. Provet är det allmänna i ITTOIA 2005 s. 34: inget avdrag för kostnader "not incurred wholly and exclusively for the purposes of the trade". HMRC:s handbok tillämpar det genom domstolsfall, och två av dem drar åt motsatta håll.
Utgångspunkten: hem till arbetet är privat. BIM37605: "The cost of travelling from home to place of work is generally disallowed". "It does not matter that the taxpayer may at times work at home or keep their business records, materials, tools etc at home."
Mjölkbudet: en fast runda är en bas. I Powell v Jackman nekades ett mjölkbuds resor hemifrån till hans runda. BIM37635: "it is quite possible to have a base of operation or place of work which is an area rather than a single place". Och: "The site at which business records (financial, accounting and the like) and 'tools of the trade' (clothing, equipment and the like) are kept and maintained does not automatically become the 'base of operations'."
Den ambulerande näringsidkaren: arbete där nästa jobb råkar vara. BIM37620: "Where an 'itinerant' trader's base of operations is at their residence, you should allow the costs of travelling between the residence and the sites at which the trader works." Den citerar Brightman J i Horton v Young: där en person "has no fixed place or places at which he carries on his trade or profession but moves continually from one place to another, … the travelling expenses of that person between his home and the places where from time to time he happens to be exercising his trade or profession will normally be … wholly and exclusively laid out". BIM37635 sammanfattar: "Horton v Young was a case where Mr Horton's places of work were entirely unpredictable."
Brightman J lämnade själv ett fall öppet: "I do not wish to prejudge a case where the occupation is itinerant within a certain area but the taxpayer's home is outside that area."
Det är alltså omständigheterna som avgör. En depå, hubb eller zon som du kör till innan arbetet börjar liknar Powell. Arbete som skickar dig dit nästa beställning råkar vara liknar Horton. Att hämta något på vägen ändrar inte en pendling: "Visiting a supplier on a 'home to office' journey does not convert an otherwise non-allowable expense into an allowable deduction" (BIM37630).
Väntan och omplacering mellan jobb
Ingen text från HMRC behandlar milen mellan beställningar: att köra till ett mer livligt område, eller att cirkulera medan du väntar. Lagen räknar "any journey, or any identifiable part or proportion of a journey, that is made wholly and exclusively for the purposes of the trade" (s. 94F(5)). Om dina väntemiles uppfyller det är samma fråga om omständigheter. En körjournal som visar när och var du körde är det som låter dig besvara den.
Flera appar: ett 10 000-mileskikt eller fler?
Skiktet på 55p räknas per verksamhet. Ett skikt omfattar alla bilar och skåpbilar som verksamheten använder med schablonbeloppet (s. 94F(4)). När deras tjänstemiles passerar 10 000 under perioden går resten till 25p.
Om körning för flera appar är en verksamhet eller flera besvaras inte av någon text från HMRC. Räkna inte med separata 10 000 miles per app. Trading allowance har ingen sådan fråga: den är en enda £1 000 mot intäkterna från alla dina verksamheter tillsammans.
Vilka fordon som omfattas
gov.uk räknar upp fordonen: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors' cars); goods vehicles (for example, vans); motorcycles". BIM75005 ger black cabs och skolbilar med dubbelkommando som sina exempel.
Undantaget gäller biltypen, en specialbyggd taxi, inte arbetet. Lagen undantar en bil "of a type not commonly used as a private vehicle and unsuitable to be so used" (s. 94G(2)(d)). Varken gov.uk eller BIM75005 nämner fordon för beställningstrafik.
Det finns inget belopp för egenföretagare för cykel; cykelbeloppet på 20p gäller bara anställda. Ett cykelbud drar av faktiska kostnader eller tar trading allowance. Ett limited company kan inte använda schablonbeloppet alls.
Vad du ska anteckna, och hur länge
Begäran är tjänstemiles gånger beloppet, så tjänstemilen är underlaget. BIM75005: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Beloppet "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose."
gov.uk anger inget format: "There are no rules on how you must keep records." Men "HMRC can charge you a penalty if your records are not accurate, complete and readable." För en budförare är det passets första och sista resa som pendlingsfrågan hänger på, så deras startpunkt och skäl spelar störst roll.
Spara underlaget i minst fem år efter deklarationsfristen den 31 januari för skatteåret (TMA 1970 s. 12B(2)(a)), längre om HMRC har öppnat en granskning (enquiry) av den deklarationen. För 2026-27 är fristen den 31 januari 2028, så spara körjournalen till minst den 31 januari 2033, eller längre om HMRC öppnar en granskning av den deklarationen.
Kör du för en arbetsgivare i din egen bil i stället för för dig själv gäller andra regler: se egen bil i jobbet i UK. En anställds pendling prövas enligt 24-månadersregeln för tillfälliga arbetsplatser, inte enligt domstolsfallen ovan.
Hur DriveHub gör det enklare
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Du öppnar ingenting före ett pass. DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten under Att kontrollera.
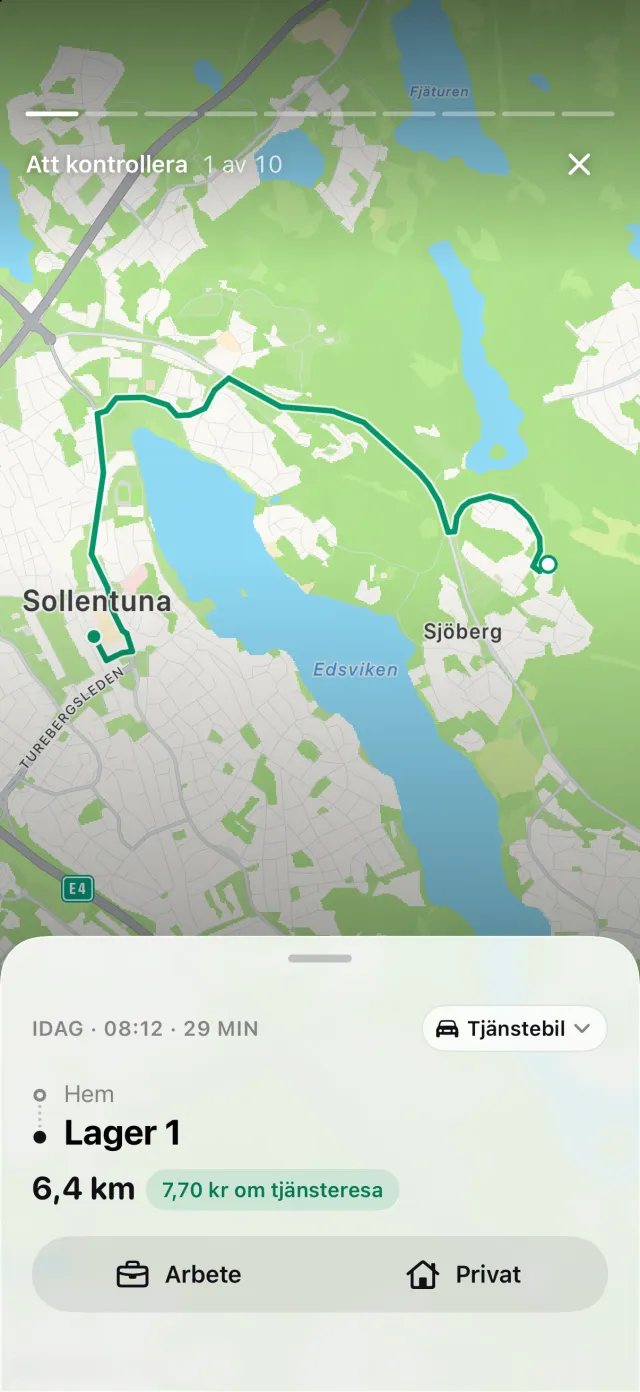
DriveHub har ingen egen regel för budarbete. Om din första resa för dagen är tjänst är ditt och din redovisningskonsults beslut. Bestämmer du att en resa hemifrån är en pendling, svara Arbetsresa under Att kontrollera. Körjournalen sparar var varje resa började och slutade, och datum och tid.
Rapporter visar miles i arbetet och privata miles för valfri period eller ett intervall du väljer, till exempel din räkenskapsperiod, för ett fordon eller alla. Ange din räkenskapsperiod under Inställningar så räknas 10 000-mileskiktet från den. DriveHub prissätter varje resa med beloppet för dess dag; tjänstemilen är M i formeln för schablonbeloppet, och siffran att väga mot trading allowance på £1 000. Med Pro exporteras rapporten som PDF, Excel eller CSV till din redovisningskonsult.
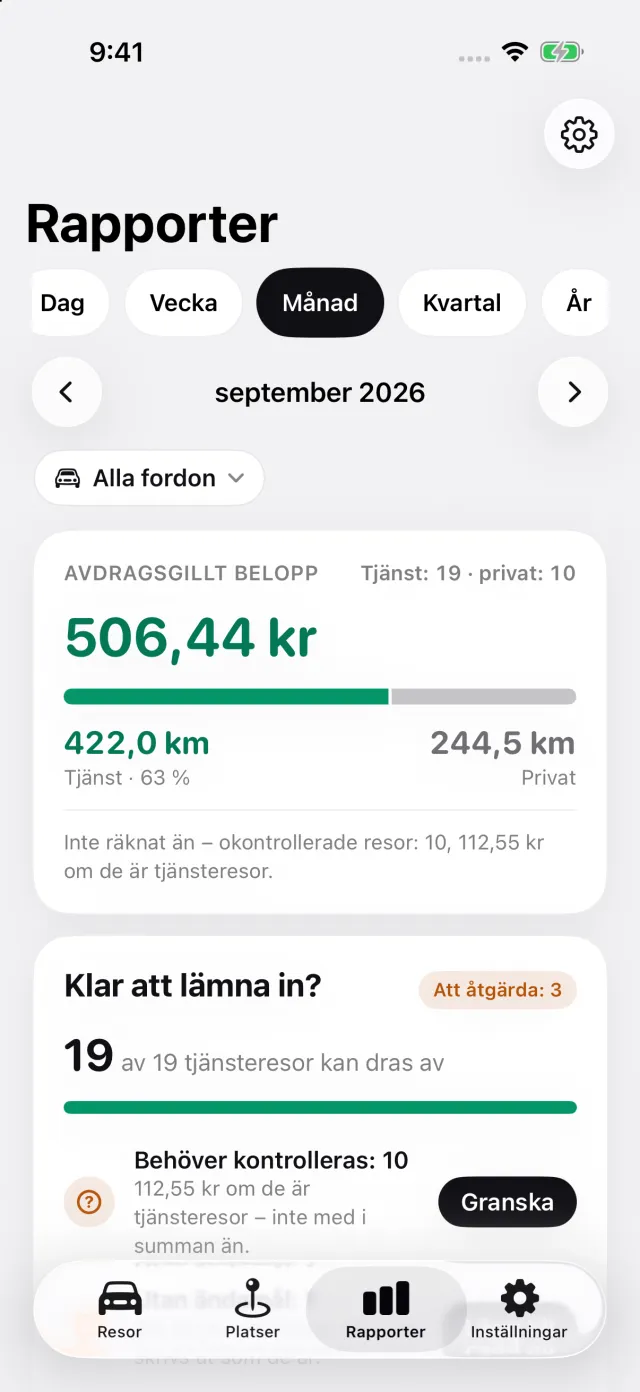
Där DriveHub slutar: den är inte kopplad till någon bud- eller körapp, och den läser inte dina beställningar eller intäkter. Den avgör inte om dina appar är en verksamhet, och den räknar inte ut trading allowance eller lämnar din deklaration. Den registrerar inte parkering, vägtullar eller trängselavgifter. Dess rapporter omfattar resorna i din körjournal — registrerade, återställda, importerade eller tillagda för hand.
DriveHub finns på App Store för iPhone. De brittiska regler den följer står på sidan om Storbritannien, och att ställa in automatisk spårning tar några minuter, en gång.
Den här sidan återger vad HMRC och lagstiftningen säger, och anger källorna så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din redovisningskonsult, och ta med körjournalen.
Hela regeln och källorna den bygger på: Storbritannien: krav på körjournalen.