 DriveHub
Landeguide · Storbritannien · 9 min.
Kørselsfradrag som bud i UK: 55p per mile eller trading allowance på £1 000
Du leverer eller kører for en app i din egen bil eller varevogn, og turene skal på din Self Assessment-selvangivelse. Kørselsfradraget for et bud i UK er 55p per mile for 2026-27 — eller trading allowance på £1 000 i stedet. Hvad der er mest værd, afhænger af dine miles, og hvilke miles der tæller, afhænger af, hvor din arbejdsdag begynder.

Det korte svar
- Den faste sats for 2026-27 er 55p per mile for de første 10 000 erhvervsmiles og 25p derefter i en bil eller varevogn. En motorcykel er 24p. Mange sider siger stadig 45p: det var satsen frem til 5. april 2026.
- Eller trading allowance på £1 000. Den erstatter dine udgifter; den lægges aldrig oven i dem. Du tager det ene eller det andet.
- Kørselsvejen vinder, når dine erhvervsmiles når omkring 1 819 om året (1 819 × 55p er lige over £1 000), før alle andre omkostninger.
- Parkering, broafgifter og congestion charges lægges oven i den faste sats. Bøder gør aldrig.
- Black cabs og hackney carriages kan ikke bruge den faste sats. HMRC's sider nævner ikke private hire-biler, hverken den ene eller den anden vej.
- Turen til din første opgave og hjem fra din sidste afgøres ud fra dine forhold. HMRC har ikke givet nogen regel for app- eller budchauffører; to retssager peger i hver sin retning.
- Flere apps, ét bånd eller flere? Ingen tekst fra HMRC svarer på, om kørsel for flere apps er ét erhverv eller flere.
- Kørebogen er kravet. HMRC vil have "a contemporaneous record of business mileage". Gem den i fem år efter fristen for indgivelse den 31. januar.
Satsen er 55p for 2026-27, ikke 45p
En selvstændig chauffør kan fradrage en fast sats per erhvervsmile i stedet for bilens faktiske omkostninger. Den står i Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Taxation (Energy and Vehicles) Act 2026, s. 2 hævede satsen for bil og varevogn fra 45p til 55p. Den gælder "for the tax year 2026-27 and subsequent tax years."
| Køretøj | 2026-27 | Før 6. april 2026 |
|---|---|---|
| Bil eller varevogn, de første 10 000 erhvervsmiles | 55p | 45p |
| Bil eller varevogn, efter 10 000 erhvervsmiles | 25p | 25p |
| Motorcykel | 24p | 24p |
gov.uk og HMRC's Business Income Manual, BIM75005, gengiver begge kolonner. HMRC's policy paper af 17. juni 2026 siger, at de nye satser "will also apply to businesses that use simplified mileage rates". Satserne er under revision og fremlægges ved Budget den 28. oktober 2026.
Satsen dækker køb og drift af køretøjet: "fuel, oil, servicing, repairs, insurance, vehicle excise duty and MOT" samt afskrivning (BIM75005). Dem kan du ikke kræve oveni. Det, du kan lægge til, er "tolls, congestion charges and parking fees", hvor de er "incurred solely for business purposes."
Hvordan satsen og vejen med faktiske omkostninger sammenlignes, og hvorfor valget følger et køretøj, står i kørsel som selvstændig i UK. Denne side dækker det, der er særligt for levering og app-arbejde.
Kørsel eller trading allowance på £1 000: du kan ikke få begge
Alle personer har en trading allowance på £1 000. ITTOIA 2005 s. 783AD(1): "For the purposes of this Chapter, an individual's trading allowance for a tax year is £1,000." Den måles mod dine bruttoindtægter fra alle dine erhverv samlet, ikke hver app for sig (s. 783AC(1)).
Den virker på to måder:
- Indtægter på £1 000 eller mindre. Overskuddet af hvert erhverv "treated as nil" (s. 783AF(2)), medmindre du fravælger det. gov.uk: "If your annual gross trading income is £1,000 or less, from one or more trades you may not have to tell HMRC".
- Indtægter over £1 000. Du kan vælge at tage dine indtægter minus £1 000, uden fradrag for udgifter (s. 783AI(2)). Over £1 000 skal du også "register for Self Assessment".
gov.uk er klar om afvejningen: "You cannot deduct any other expenses or allowances if you claim the allowances." Trading allowance erstatter altså din kørsel, din parkering og alt andet. Og "If your expenses are more than your income it may be beneficial to claim expenses instead of the allowances."
Begge valg skal træffes "on or before the first anniversary of the normal self-assessment filing date" (ss. 783AL(2), 783AM(2)).
Regneeksempler (illustrative, 2026-27, bil, fast sats)
Et fuldtidsbud. £9 000 i app-indtægter og 5 000 erhvervsmiles.
- Kørselsvejen: 5 000 × 55p = £2 750. Skattepligtigt overskud: £9 000 − £2 750 = £6 250
- Trading allowance: £9 000 − £1 000 = £8 000
- Kørselsvejen giver £1 750 mindre i skattepligtigt overskud, før parkering eller andre omkostninger.
Et par aftener om måneden. £1 400 i indtægter og 1 200 erhvervsmiles.
- Kørselsvejen: 1 200 × 55p = £660. Skattepligtigt overskud: £1 400 − £660 = £740
- Trading allowance: £1 400 − £1 000 = £400
- Her giver fradraget £340 mindre i skattepligtigt overskud, medmindre parkering og dine andre omkostninger samlet er over £340.
Over 10 000 miles. 14 000 erhvervsmiles i året.
- De første 10 000 × 55p = £5 500
- De resterende 4 000 × 25p = £1 000
- Kørselsfradrag: £6 500
Vippepunktet er simpel regning. Ved 55p bliver 1 818 miles til £999,90 og 1 819 til £1 000,45. Fra 1 819 erhvervsmiles slår kørslen alene trading allowance; parkering og andre omkostninger sænker punktet.
Hvem der ikke kan bruge fradraget
gov.uk: "You cannot use the allowances in a tax year, if you have any trade or property income from: a company you or someone connected to you owns or controls; a partnership where you or someone connected to you are partners; your employer or the employer of your spouse or civil partner".
Endnu en grænse, fra BIM86011: opgør du ét erhvervs overskud "in the normal way after the deduction of allowable expenses", kan fuld lempelse ikke gælde for et andet erhverv. Du kan ikke fradrage udgifter i det ene og tage et overskud på nul i det andet.
Tæller turen til din første opgave?
Det er det spørgsmål, de fleste bude stiller, og HMRC har ikke besvaret det for dem. HMRC's sider om erhvervskørsel, der citeres her, nævner ikke app- eller budchauffører. Testen er den generelle i ITTOIA 2005 s. 34: intet fradrag for udgifter "not incurred wholly and exclusively for the purposes of the trade". HMRC's håndbog anvender den gennem retssager, og to af dem trækker i hver sin retning.
Udgangspunktet: fra hjemmet til arbejdet er privat. BIM37605: "The cost of travelling from home to place of work is generally disallowed". "It does not matter that the taxpayer may at times work at home or keep their business records, materials, tools etc at home."
Mælkemanden: en fast rute er en base. I Powell v Jackman blev en mælkemands kørsel fra hjemmet til hans rute nægtet. BIM37635: "it is quite possible to have a base of operation or place of work which is an area rather than a single place". Og: "The site at which business records (financial, accounting and the like) and 'tools of the trade' (clothing, equipment and the like) are kept and maintained does not automatically become the 'base of operations'."
Den omrejsende erhvervsdrivende: arbejdet er der, hvor næste opgave er. BIM37620: "Where an 'itinerant' trader's base of operations is at their residence, you should allow the costs of travelling between the residence and the sites at which the trader works." Den citerer Brightman J i Horton v Young: hvor en person "has no fixed place or places at which he carries on his trade or profession but moves continually from one place to another, … the travelling expenses of that person between his home and the places where from time to time he happens to be exercising his trade or profession will normally be … wholly and exclusively laid out". BIM37635 opsummerer: "Horton v Young was a case where Mr Horton's places of work were entirely unpredictable."
Brightman J lod selv et tilfælde stå åbent: "I do not wish to prejudge a case where the occupation is itinerant within a certain area but the taxpayer's home is outside that area."
Så det er forholdene, der afgør det. Et depot, en hub eller en zone, du kører til, før arbejdet begynder, ligner Powell. Arbejde, der sender dig derhen, hvor den næste ordre er, ligner Horton. At hente noget på vejen ændrer ikke en pendlertur: "Visiting a supplier on a 'home to office' journey does not convert an otherwise non-allowable expense into an allowable deduction" (BIM37630).
Ventetid og omplacering mellem opgaver
Ingen tekst fra HMRC behandler turene mellem ordrer: kørsel til et travlere område, eller rundkørsel, mens du venter. Loven tæller "any journey, or any identifiable part or proportion of a journey, that is made wholly and exclusively for the purposes of the trade" (s. 94F(5)). Om dine ventemiles opfylder det, er det samme spørgsmål om forholdene. En kørebog, der viser, hvornår og hvor du kørte, er det, der lader dig svare på det.
Flere apps: ét bånd på 10 000 miles eller flere?
Båndet på 55p tælles per erhverv. Ét bånd dækker alle de biler og varevogne, erhvervet bruger med den faste sats (s. 94F(4)). Når deres erhvervsmiles passerer 10 000 i perioden, går resten til 25p.
Om kørsel for flere apps er ét erhverv eller flere, besvares ikke af nogen tekst fra HMRC. Gå ikke ud fra særskilte 10 000 miles per app. Trading allowance har ikke det spørgsmål: det er én gang £1 000 mod indtægterne fra alle dine erhverv samlet.
Hvilke køretøjer der kvalificerer
gov.uk opregner køretøjerne: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors' cars); goods vehicles (for example, vans); motorcycles". BIM75005 bruger black cabs og køreskolebiler med dobbeltbetjening som sine eksempler.
Udelukkelsen handler om biltypen, en specialbygget taxa, ikke om arbejdet. Loven udelukker en bil "of a type not commonly used as a private vehicle and unsuitable to be so used" (s. 94G(2)(d)). Hverken gov.uk eller BIM75005 nævner private hire-køretøjer.
Der er ingen sats for selvstændige for en cykel; cykelsatsen på 20p gælder kun lønmodtagere. Et cykelbud fradrager faktiske omkostninger eller tager trading allowance. Et limited company kan slet ikke bruge den faste sats.
Hvad du skal registrere, og hvor længe
Kravet er erhvervsmiles gange satsen, så erhvervsmilene er optegnelsen. BIM75005: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Satsen "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose."
gov.uk fastsætter intet format: "There are no rules on how you must keep records." Men "HMRC can charge you a penalty if your records are not accurate, complete and readable." For et bud er vagtens første og sidste tur dem, pendlingsspørgsmålet drejer sig om, så deres startpunkt og formål betyder mest.
Gem optegnelserne i mindst fem år efter indgivelsesfristen den 31. januar for skatteåret (TMA 1970 s. 12B(2)(a)), længere hvis HMRC har indledt en kontrol (enquiry) af den selvangivelse. For 2026-27 er fristen 31. januar 2028, så gem kørebogen til mindst 31. januar 2033, eller længere hvis HMRC indleder en kontrol af den selvangivelse.
Kører du for en arbejdsgiver i din egen bil i stedet for for dig selv, er reglerne anderledes: se egen bil i arbejdet i UK. En lønmodtagers pendling vurderes efter 24-månedersreglen for midlertidige arbejdssteder, ikke efter retssagerne ovenfor.
Sådan gør DriveHub det lettere
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Du åbner ikke noget før en vagt. DriveHub sorterer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten under Skal tjekkes.
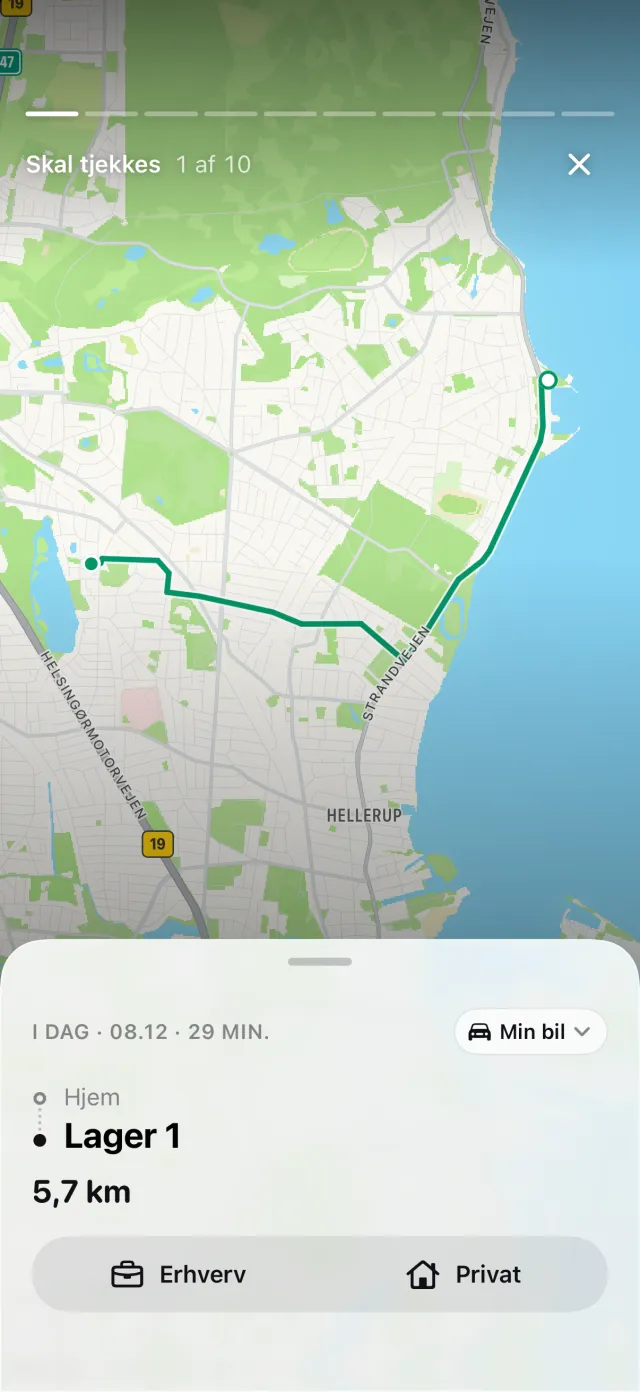
DriveHub har ingen egen regel for budarbejde. Om din første tur på dagen er erhverv, er din og din revisors afgørelse. Beslutter du, at en tur hjemmefra er pendling, så svar Pendling under Skal tjekkes. Kørebogen gemmer, hvor hver tur begyndte og sluttede, samt dato og klokkeslæt.
Rapporter viser erhvervs- og privatmiles for enhver periode eller et interval, du selv vælger, fx din regnskabsperiode, for ét køretøj eller alle. Angiv din regnskabsperiode under Indstillinger, så tælles båndet på 10 000 miles fra den. DriveHub prissætter hver tur med satsen for dens dag; erhvervsmilene er M i formlen for den faste sats og tallet, der skal vejes mod trading allowance på £1 000. Med Pro eksporteres rapporten som PDF, Excel eller CSV til din revisor.
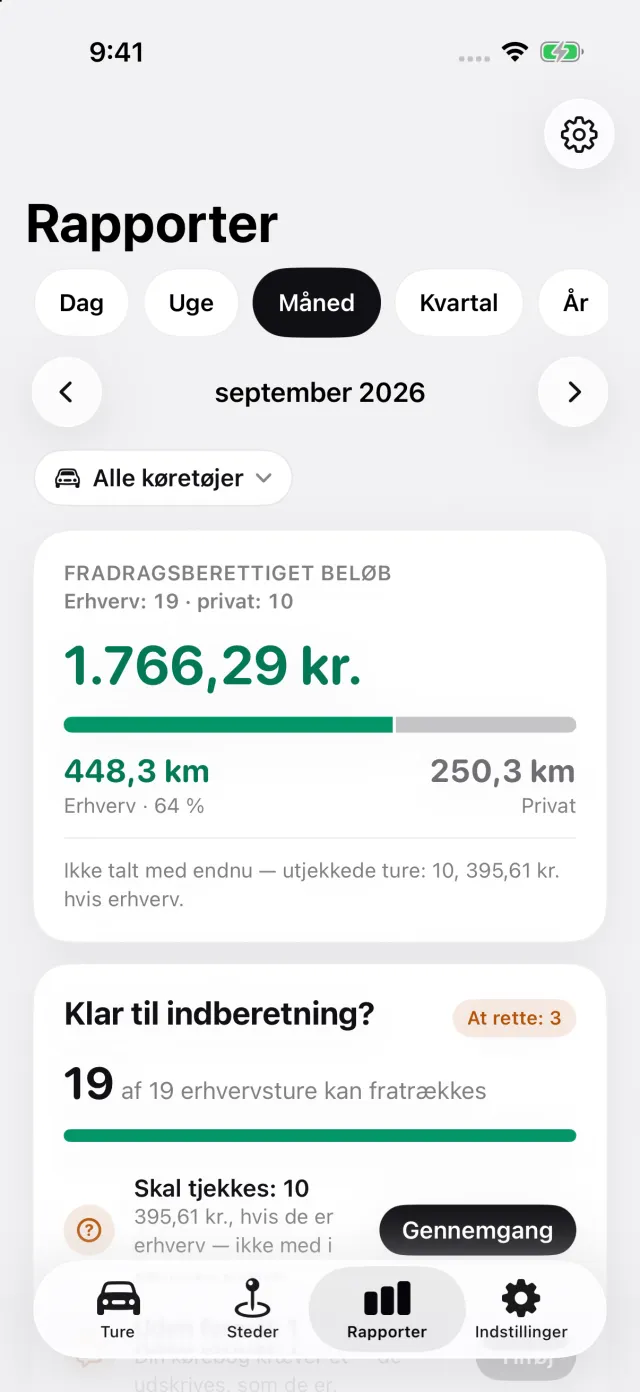
Hvor DriveHub stopper: Den er ikke forbundet med nogen leverings- eller kørselsapp, og den læser ikke dine ordrer eller din indtjening. Den afgør ikke, om dine apps er ét erhverv, og den beregner ikke trading allowance eller indgiver din selvangivelse. Den registrerer ikke parkering, broafgifter eller congestion charges. Dens rapporter dækker turene i din kørebog — registrerede, gendannede, importerede eller tilføjet manuelt.
DriveHub findes i App Store til iPhone. De britiske regler, den følger, står på UK-siden, og opsætning af automatisk registrering tager et par minutter, én gang.
Denne side gengiver, hvad HMRC og lovgivningen siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning. Den kan ikke tage højde for din situation. Når det handler om penge — spørg din revisor, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: Storbritannien: krav til kørebogen.