 DriveHub
Vodnik po državi · Združeno kraljestvo · 7 min
Milje samozaposlenih v Združenem kraljestvu: 55p na miljo ali dejanski stroški
V Združenem kraljestvu ste samozaposleni, avto, ki ga vozite za posel, pa je vaš. HMRC ponuja dva načina: poenostavljene stroške (simplified expenses), pavšal na službeno miljo, ali poslovni delež tega, kar avto dejansko stane. Oba izhajata iz iste evidence.

Kratek odgovor
- Dve poti. Poenostavljeni stroški: pavšal na službeno miljo. Ali dejanski stroški: poslovni delež stroškov uporabe, plus davčna amortizacija (capital allowances) avta.
- Pavšal za 2026-27 je 55p na miljo za prvih 10 000 službenih milj in nato 25p. Pred 6. aprilom 2026 je bil 45p in 25p. Motorno kolo ima 24p.
- En razred 10 000 milj velja za vse vaše avtomobile in kombije skupaj, ne en razred na vozilo.
- Parkiranje, cestnine in pristojbine za zastoje (congestion charges) gredo na vrh pavšala. Globe nikoli.
- Izbira velja za vozilo in ostane. Ko je avto enkrat na pavšalu, na njem ostane, dokler ga ne zamenjate. Avto, za katerega ste uveljavljali capital allowances, ga ne more nikoli uporabiti.
- Kaj je bolje? HMRC prelomne točke ne navaja. Pavšal je preprostejši in fiksen na miljo; dejanski stroški lahko prinesejo več pri avtu, ki je drag za nakup ali uporabo. Če ste za ta avto že uveljavljali capital allowances, je izbira že narejena: dejanski stroški.
- Kdo ga lahko uporablja: samostojni podjetniki (sole traders) in partnerstva fizičnih oseb. Ne družba z omejeno odgovornostjo in ne partnerstvo, v katerem je partner družba.
- Pot od doma do običajne baze ni službeno potovanje, na nobeni od poti.
- Evidenca je zahtevek. HMRC želi "a contemporaneous record of business mileage".
Kdo lahko uporablja pavšal
Pavšal je v Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Gre za dohodnino od dobička iz dejavnosti, zato ga družba z omejeno odgovornostjo ne more uporabljati: njen dobiček je obdavčen z davkom od dohodkov pravnih oseb. Poklici (professions and vocations) ga lahko, tako kot dejavnosti.
Je neobvezen, deluje z gotovinskim načelom (cash basis) ali brez njega, HMRC-jev Business Income Manual, BIM75001, pa dodaja: "There is no business income limit to using simplified expenses."
Zakon je širši od besedila na gov.uk. Po s. 94C je, če katerikoli partner kadarkoli v obdobju "was not an individual", za tisto obdobje izključeno vse partnerstvo.
Stopnje za 2026-27
Parlament je 45p zvišal na 55p z učinkom od 6. aprila 2026 (Taxation (Energy and Vehicles) Act 2026 s. 2). gov.uk in HMRC-jev priročnik natisneta oba stolpca:
| Vozilo | 2026-27 | Pred 6. aprilom 2026 |
|---|---|---|
| Avto ali tovorno vozilo, prvih 10 000 milj | 55p | 45p |
| Avto ali tovorno vozilo, nad 10 000 milj | 25p | 25p |
| Motorno kolo | 24p | 24p |
Številka se lahko spet spremeni. HMRC-jev policy paper z dne 17. junija 2026: "AMAPs and simplified mileage rates are currently under review, as announced in March 2026 and will be set out at Budget 2026." Ta proračun bo 28. oktobra 2026.
Kako se izračuna znesek
Odbitek je službene milje, pomnožene s stopnjo, za vsako vozilo. A razred 55p je skupen: ko službene milje vseh vaših avtomobilov in kombijev na pavšalu v obdobju presežejo 10 000, gre preostanek po 25p (s. 94F(3)–(4)). Milje z motornim kolesom so zunaj razreda, po 24p. Šteje tudi prepoznaven del poti, če je ta del opravljen "wholly and exclusively" za posel (s. 94F(5)).
Dve vozili, en razred (ponazoritev). V 2026-27 prevozite 7 000 službenih milj z avtom in 5 000 s kombijem, oba na pavšalu.
- Skupaj: 7 000 + 5 000 = 12 000 milj
- Prvih 10 000 × 55p = 5 500 £
- Preostalih 2 000 × 25p = 500 £
- Odbitek: 5 500 £ + 500 £ = 6 000 £
Ločeno štetje razreda za vsako vozilo bi dalo 12 000 × 55p = 6 600 £. To je 600 £ preveč.
Če se vaši računovodski izkazi ne končajo 5. aprila
Razred teče v vašem obračunskem obdobju (period of account), obdobje pa lahko sega čez 6. april 2026. HMRC vse obdobje ovrednoti po stopnjah vsakega davčnega leta in nato razdeli. Njegov primer v BIM75005, 12 000 milj do 31. decembra 2026, da 5 000 £ za izračun za 2025-26 in 6 000 £ za 2026-27. Ta izračun je vaš ali vašega računovodje.
Kaj pavšal pokrije in kaj gre na vrh
Stopnja nadomesti dejanske stroške avta: nakup, gorivo, olje, servis, popravila, zavarovanje, trošarino na vozilo (vehicle excise duty), MOT in amortizacijo (BIM75005).
Stroški posamezne poti ostanejo zunaj. BIM75005 navaja "tolls, congestion charges and parking fees": odbitni so dodatno, "where they are incurred solely for business purposes." Globe niso nikoli. gov.uk: "You cannot claim for: non-business driving or travel costs; fines or penalty charges; travel between home and work".
Stopnje za kolo samozaposleni nimajo; stopnja 20p za kolo velja samo za zaposlene. Tudi sopotniki je ne spremenijo: "The number of people in the vehicle does not affect the rates."
Katera vozila so upravičena
gov.uk jih našteje: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors’ cars); goods vehicles (for example, vans); motorcycles". Kombi nima omejitve teže.
Izbira velja za vozilo in ostane
gov.uk: "Once you use the flat rates for a vehicle, you must continue to do so as long as you use that vehicle for your business." BIM75005: "The business can only change to or from an ‘actual’ basis when a vehicle is replaced."
Vaš avto je torej lahko na pavšalu, kombi pa na dejanskih stroških, a nobeden ne more zamenjati načina, dokler ga imate.
Capital allowances zaprejo vrata v drugo smer
Vozilo, za katerega ste kdajkoli uveljavljali capital allowances, ne more na pavšal. gov.uk: "You cannot claim simplified expenses for a vehicle you’ve already claimed capital allowances for, or you’ve included as an expense when you worked out your business profits." BIM75005 pove razlog: "This is because the rate already contains an element to allow for depreciation."
Druga pot: dejanski stroški in capital allowances
BIM75005: "Instead, the business proportion of the actual costs of running and maintaining the vehicle may be claimed as an allowable deduction in calculating the profits of the trade or profession, alongside capital allowances."
Zakon dovoli tisti del mešanega stroška, ki je "wholly and exclusively" za dejavnost (ITTOIA s. 34(2)). Ta del določi evidenca milj. Noben vir formule ne predpisuje; službene milje, deljene z vsemi miljami, so očitna izbira.
Zasebna uporaba tudi capital allowances zmanjša na poslovni delež (CAA 2001 ss. 206–207). Stopnje iz gov.uk, Capital allowances: business cars, za avtomobile, kupljene od aprila 2021:
- 100 % first-year allowance za nov, nerabljen avto z 0 g/km ali električen. Za zavezance za dohodnino se konča 5. aprila 2027, razen če se podaljša.
- 14 % na leto (main rate) za 50 g/km ali manj. Pred aprilom 2026 je bila 18 %.
- 6 % na leto (special rate) za več kot 50 g/km.
Avtomobili ne morejo uporabiti annual investment allowance. Kombiji in motorna kolesa lahko.
Leto z dejanskimi stroški (ponazoritev: 12-mesečno obračunsko obdobje, ki se začne 6. aprila 2026 ali pozneje). V letu prevozite 12 000 milj, od tega 9 000 za posel. Gorivo, zavarovanje, servis in popravila znašajo 4 000 £.
- Poslovni delež: 9 000 ÷ 12 000 = 75 %
- Priznani stroški uporabe: 4 000 £ × 75 % = 3 000 £
- Capital allowances pridejo zraven. Pri avtu za 20 000 £ po osnovni stopnji 14 % je letni znesek 20 000 £ × 14 % = 2 800 £. Če je 75 % pravičen in razumen delež, uveljavite 2 800 £ × 75 % = 2 100 £.
Istih 9 000 milj bi na pavšalu dalo 9 000 × 55p = 4 950 £. Eno leto tega ne odloči: odgovor je odvisen od avta, njegove cene in milj v letih, ko ga imate, in noben HMRC-jev vir ne navaja prelomne točke.
Pri gotovinskem načelu lahko pavšal še vedno uporabite, a le za vozilo, za katerega niste uveljavljali capital allowances ali odšteli nakupa.
Katere poti so službene milje
Na obeh poteh štejejo samo poti, opravljene "wholly and exclusively" za dejavnost. Pravila za zaposlene o stalnih in začasnih delovnih mestih za vas ne veljajo; preizkus za samozaposlene je drugačen.
BIM37605: "The cost of travelling from home to place of work is generally disallowed", tudi če doma včasih delate ali hranite evidence.
Izjema je potujoči obrtnik, katerega baza dejavnosti je dom: potovanje med domom in lokacijami, kjer dela, je priznano (BIM37620).
Izključene so tudi mešane poti. BIM75005: stopnja "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose." Če ste hkrati tudi zaposleni, je preizkus za zaposlene v članku vožnja na delo ali začasno delovno mesto.
Kaj beležiti in kako dolgo
Zahtevek je službene milje, pomnožene s stopnjo, zato so službene milje evidenca. gov.uk pravi preprosto: "Keep records of your business miles for vehicles". BIM75005 je ostrejši: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Na poti dejanskih stroškov ista evidenca dokazuje poslovni delež.
Nobeno HMRC-jevo besedilo ne določa polj za samostojnega podjetnika. Dober vzor je to, kar zahteva od zaposlenih: datum, razlog za vsako pot, začetna in končna poštna številka ter milje. Tako je mogoče dokazati vsako službeno miljo. Pravilo gov.uk za evidence pri Self Assessment je kratko: "There are no rules on how you must keep records." A "HMRC can charge you a penalty if your records are not accurate, complete and readable."
Evidence hranite najmanj pet let po roku za oddajo 31. januarja za davčno leto (TMA 1970 s. 12B(2)(a)) — dlje, če je HMRC začel preverjanje (enquiry) te napovedi. Za 2026-27 je ta rok 31. januar 2028, zato evidenco hranite najmanj do 31. januarja 2033. Šest let, ki se pogosto navaja, je pravilo za DDV.
Evidenco lahko ustvarijo papir, preglednica ali aplikacija; štirje načini vodenja evidence kilometrine jih primerjajo. Če ste zaposleni in za delodajalca vozite lastni avto, veljajo druga pravila: glejte lastni avto za delo v Združenem kraljestvu. Kako razred deluje za zaposlene z dvema zaposlitvama, je v članku poštne številke in razred 10 000 milj.
Kako DriveHub to olajša
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Vsaka vožnja obdrži datum, kje se je začela in končala, ter razdaljo. Pozneje jo označite kot Službeno ali Zasebno in dodate razlog z lastnimi besedami.
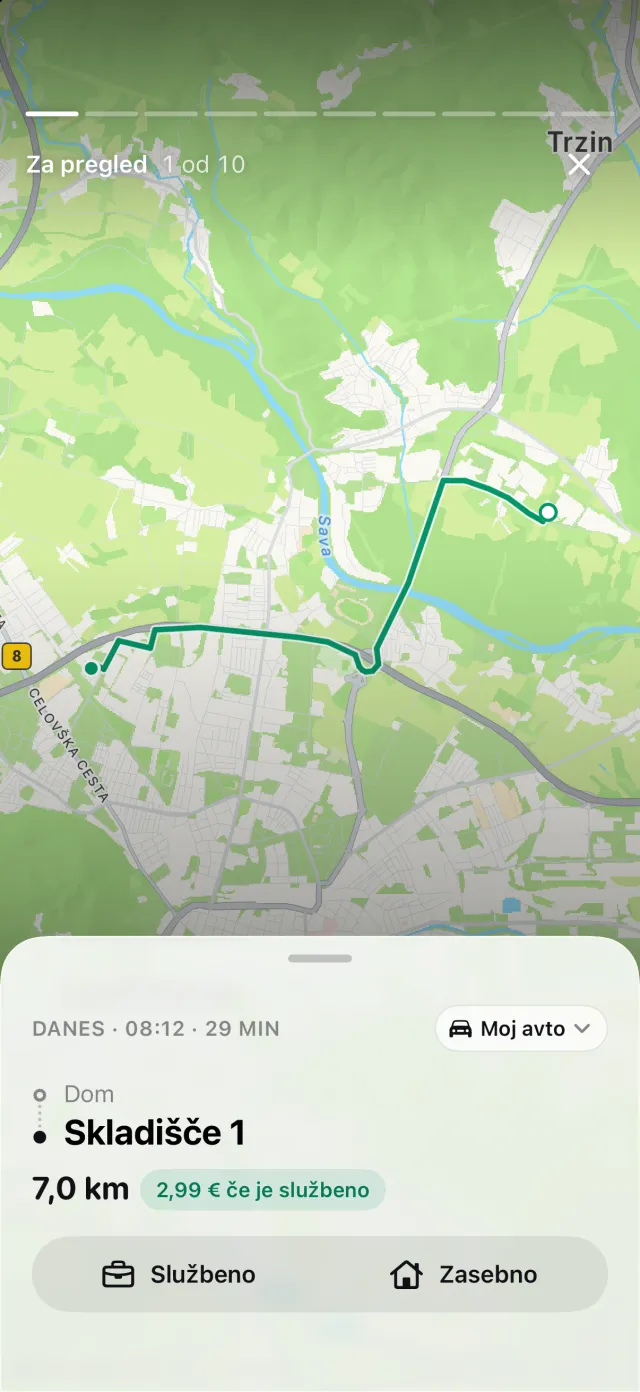
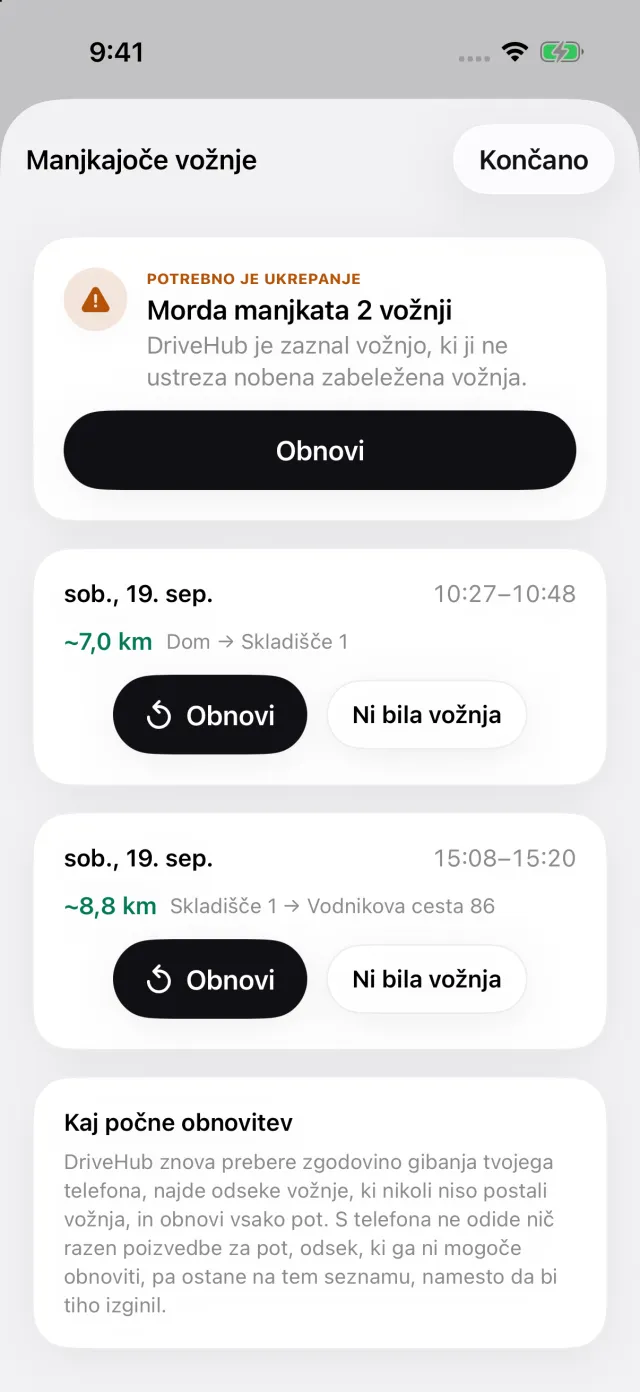
Če je vaš iPhone zaznal vožnjo, za katero DriveHub nima vožnje v evidenci, se na zavihku Vožnje pojavi zgodba Zamujene vožnje. Odpre Manjkajoče vožnje: vsaka vrzel ima Obnovi, ki znova zgradi pot, in Ni bila vožnja. Vrzel vidite, preden oddate napoved.
Poročilo zajame katerikoli dan, teden, mesec, četrtletje ali leto ali razpon, ki ga izberete, na primer vaše obračunsko obdobje. Da službene in zasebne milje, s Pro pa izvoz v PDF, Excel ali CSV za računovodjo. Vsota službenih milj je M v formuli pavšala za vaše avtomobile in kombije, na poti dejanskih stroškov pa poslovni delež.
Kje se DriveHub ustavi: ne odda vaše napovedi Self Assessment, ne izračuna capital allowances in ne odloči, katera pot ustreza vašemu avtu. Ne beleži parkiranja, cestnin ali pristojbin za zastoje. DriveHub vsako vožnjo ovrednoti po stopnji njenega dne. Za obračunsko obdobje, ki sega čez 6. april 2026, je HMRC-jev izračun z dvema stopnjama drugačen in je vaš ali vašega računovodje. In poroča le o vožnjah, ki jih je zabeležil.
DriveHub je v App Storu za iPhone. Pravila za Združeno kraljestvo, ki jim sledi, so na strani za Združeno kraljestvo, nastavitev samodejnega beleženja pa vzame nekaj minut, enkrat.
Ta stran povzema, kar pravita HMRC in zakonodaja, in ju navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega računovodjo — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Združeno kraljestvo: zahteve za evidenco voženj.