 DriveHub
Vodnik po državi · Združeno kraljestvo · 8 min
Vožnja na delo ali začasno delovno mesto? Britansko pravilo 24 mesecev
Ali lahko v Združenem kraljestvu uveljavljate vožnjo na delo? Odgovor je odvisen od kraja na drugem koncu: stalno ali začasno delovno mesto. Po pravilu 24 mesecev lahko začasno delovno mesto sredi napotitve postane stalno.

Kratek odgovor
Vožnja med domom in stalnim delovnim mestom je običajna vožnja na delo (ordinary commuting) in je ni mogoče nikoli uveljavljati. ITEPA 2003 s. 338(2) jo izloči iz odbitka: "Subsection (1) does not apply to the expenses of ordinary commuting or travel between any two places that is for practical purposes substantially ordinary commuting."
Vožnja od doma do začasnega delovnega mesta je službeno potovanje in jo je mogoče uveljavljati. gov.uk to pove v eni vrstici, na strani o uveljavljanju vozil, ki jih uporabljate za delo: "This does not include travelling to and from your work, unless it's a temporary place of work."
Delovno mesto preneha biti začasno, ko tam preživite 40 % ali več delovnega časa v obdobju, ki traja ali naj bi trajalo več kot 24 mesecev. Šteje, kaj so vam rekli, da lahko pričakujete ob začetku napotitve, in datum, ko se je to pričakovanje spremenilo.
Delo od doma nekaj dni ne spremeni ničesar: vožnja do matične pisarne je še vedno vožnja na delo. Vožnja od doma k stranki ali na projektno lokacijo, kamor hodite za omejeno nalogo, je službeno potovanje.
Vaša običajna pisarna ali kraj, kamor greste vsak dan
To je vožnja na delo v najčistejši obliki. s. 338(3) jo opredeli: "In this section "ordinary commuting" means travel between— (a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Stalno delovno mesto je kraj, ki ga "regularly attend" in ki "is not a temporary workplace" (s. 339(2)). Za večino ljudi je to preprosto kraj, kamor hodijo na delo. Navodila k P87 to povedo naravnost: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary."
Še dve vrsti krajev sta stalni, tudi če je vsak obisk kratek. Prva je baza, s. 339(4): kraj, ki "forms the base from which those duties are performed" ali kjer so "the tasks to be carried out in the performance of those duties are allocated". Primer 28 v HMRC 490 je garaža voznika avtobusa, ki je stalno delovno mesto, ne glede na to, kako kratek je obisk.
Druga je območje. HMRC 490, točka 3.32: "Where these employees have no other permanent workplace the geographical area will be their permanent workplace." Če imate pisarno, kamor redno hodite, je stalno delovno mesto namesto tega pisarna. HMRC-jev primer 33 je socialna delavka z območjem in pisarno: "Her travel to and from the clients is business travel."
Vozite se na različne lokacije za omejeno nalogo
Če greste na lokacijo zaradi dela, ki ima konec, je vožnja tja od doma službeno potovanje in uveljavljate celotno pot. Začasno delovno mesto je kraj, kamor hodite "(a) for the purpose of performing a task of limited duration, or (b) for some other temporary purpose" (s. 339(3)).
Vožnje na delo, ki bi jo sicer opravili, ne odštejete. HMRC 490, točka 5.1: "In working out the full cost of a business journey, take no account of any savings an employee realises by not having to make their ordinary commuting journey."
Tu velja ena zaščita pred zlorabo. Vožnja na začasno lokacijo je lahko še vedno "substantially ordinary commuting", če je v resnici vaša običajna vožnja na delo z ovinkom. EIM32300 in HMRC 490 v točki 4.11 določata, kje HMRC neha ugovarjati:
- "you should not try to argue that a journey to or from a temporary workplace is substantially ordinary commuting where the extra distance involved is 10 miles or more each way";
- "A journey to a temporary workplace that takes the employee in a completely different direction to his or her ordinary commuting journey is not substantially ordinary commuting even if the distance is the same."
Za nekaj časa so vas poslali v drugo pisarno
Tu nastopi pravilo 24 mesecev. s. 339(5): "A place is not regarded as a temporary workplace if the employee's attendance is— (a) in the course of a period of continuous work at that place— (i) lasting more than 24 months, or (ii) comprising all or almost all of the period for which the employee is likely to hold the employment, or (b) at a time when it is reasonable to assume that it will be in the course of such a period."
Obdobje neprekinjenega dela je obdobje, v katerem se "the duties of the employment are performed to a significant extent at the place" (s. 339(6)). Zakon ne navaja odstotka. 40 % je HMRC-jeva razlaga „znatnega obsega“, v EIM32080: "The test is whether the employee has spent, or is likely to spend, 40% or more of his or her working time at that particular workplace over a period that lasts, or is likely to last, more than 24 months."
HMRC-jevi vodniki se razhajajo ravno pri 40 %. EIM32080 in HMRC 490 v točki 3.19 pravita "40% or more"; točki 3.21 in 3.22 istega vodnika pravita "more than 40%". Če je vaš delež časa natanko 40 %, to raje odprite s svetovalcem, kot da bi se zanesli na katerokoli od strani.
Izpolnjena morata biti oba dela preizkusa. HMRC 490, 3.22: "For the 24 month rule to apply, both parts of the test must be met". Njegov primer 16 je zaposleni, ki je na lokaciji 1½ dneva na teden 28 mesecev. To je 30 % petdnevnega tedna (1,5 ÷ 5), manj kot 40 %, zato lokacija ostane začasna.
Pričakovanje, ne izid
Preizkus gleda, kaj ste pričakovali, začenši s tem, kaj so vam povedali o trajanju napotitve (HMRC 490, 3.23). EIM32080: "The effect of the rule is not altered where the expectation does not match the outcome ... The effect of the rule can be altered when there is a change of expectation".
HMRC 490 obdela tri napotitve (primeri 13–15):
| Pričakovano ob začetku | Kaj se je zgodilo | Olajšava |
|---|---|---|
| 28 mesecev | Končano po 18 | Nikoli |
| 18 mesecev | Po 10 podaljšano na 28 | Samo prvih 10 mesecev |
| 28 mesecev | Po 10 skrajšano na 18 | Zadnjih 8 mesecev (18 − 10) |
Prva ne dobi ničesar, ker je bilo od prvega dne pričakovano, da bo presegla 24 mesecev. Za drugo točka 3.21: "it will stop being a temporary workplace from the date that the expectation changed." EIM32085 navaja tudi tretji primer.
Zaposlitev za določen čas na eni lokaciji
Drugi del s. 339(5) zajame zaposlitev, ki jo skoraj v celoti preživite na enem kraju. EIM32125: "You should not normally challenge relief under this paragraph where the likely duration of work at a workplace is less than 80% of the likely duration of the employment." Primer 26 v HMRC 490 je 18-mesečna zaposlitev za določen čas na eni lokaciji. Olajšave ni, čeprav je 18 mesecev manj kot 24.
Nekaj dni delate od doma
Hibridno delo doma ne spremeni v delovno mesto. HMRC 490, točka 3.39: "Under such arrangements, the employee will have a base office and journeys from home to that location will be ordinary commuting."
Na dneve, ko greste v pisarno, je vožnja tja torej vožnja na delo, tako kot bi bila, če bi šli vsak dan. V službenem avtu s plačanim gorivom so te vožnje tudi zasebne milje za boniteto za gorivo; glejte boniteta za gorivo službenega avta.
Napotitev, izračunana od začetka do konca
Recimo, da je vaša matična pisarna 8 milj od doma. 1. maja 2026 vas delodajalec za poln čas pošlje na lokacijo stranke 20 milj stran in vam pove, da bo to trajalo 18 mesecev. Vozite lastni avto.
Lokacija je začasno delovno mesto. Tam preživite ves delovni čas, kar je več kot 40 %, pričakovanih 18 mesecev pa je manj kot 24. Dodatna razdalja je 12 milj v vsako smer (20 − 8), kar je več kot 10, zato HMRC praviloma ne bo trdil, da je pot v bistvu vaša vožnja na delo.
1. marca 2027 stranka delo podaljša na skupno 28 mesecev, s čimer se pričakovani konec premakne z 31. oktobra 2027 na 31. avgust 2028. Od tega dne je lokacija stalna, vožnja tja pa običajna vožnja na delo. Deset mesecev od 1. maja 2026 do 28. februarja 2027 ostane mogoče uveljavljati.
Koliko je vrednih deset mesecev. Vzemimo 20 delovnih dni na mesec: 40 milj na dan (20 v vsako smer), 800 milj na mesec, 8 000 milj v desetih mesecih. Vse to pade v davčno leto 2026-27, ki traja od 6. aprila 2026 do 5. aprila 2027.
- HMRC-jev odobreni znesek: 8 000 × 55p = 4 400 £, znotraj razreda 10 000 milj, ob predpostavki, da v tej zaposlitvi tisto leto ni drugih službenih milj.
- Če vam je delodajalec plačal 45p na miljo: 8 000 × 45p = 3 600 £, zato je Mileage Allowance Relief 4 400 £ − 3 600 £ = 800 £.
- Olajšava je odbitek od obdavčljive plače, zato 800 £ olajšave prihrani 160 £ pri 20 % ali 320 £ pri 40 %.
Vožnje na delo, dolge 8 milj, ki je ne opravljate več, ne odštejete (HMRC 490, 5.1).
Vozite lastni avto
Z lastnim avtom dobite olajšavo za upravičeno pot po stopnji na miljo, ne po tem, koliko vas je pot stala. EIM32055: "Where employees use their own vehicle or bicycle for business travel a deduction is given at statutory mileage rates and not for actual costs".
Ta stopnja je v 2026-27 55p na miljo za prvih 10 000 službenih milj in nato 25p, primerja pa se s tem, kar vam je plačal delodajalec. Sam zahtevek opisuje članek lastni avto za delo v Združenem kraljestvu.
Če ste samozaposleni
Preizkus 24 mesecev in 40 % velja samo za zaposlene. Potovanje samostojnega podjetnika od doma do baze se po ITTOIA 2005 s. 34 praviloma ne prizna, razen če je dom baza potujočega obrtnika (BIM37605, BIM37620). Kako samozaposleni uveljavljajo milje, ki štejejo — poenostavljeni stroški po 55p na miljo ali dejanski stroški —, je v članku milje samozaposlenih v Združenem kraljestvu.
Kaj mora pokazati vaša evidenca
Evidenca se vodi po poteh. gov.uk zahteva "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey" in ločeno evidenco za vsako zaposlitev. Olajšava se zavrne za poti, ki jih ni mogoče dokazati. Poštne številke in razred ta polja opiše v celoti.
Pri začasnem delovnem mestu nosita težo razlog in datumi. „Lokacija stranke, revizija“ pove, zakaj je pot službena; goli naslov tega ne pove. Datumi pokažejo, kdaj ste začeli hoditi na lokacijo, kako pogosto in kdaj se je to končalo: dejstva, po katerih se preverjata vprašanji 24 mesecev in 40 %. HMRC 490, 12.10: "Employees must be able to substantiate the statements they make."
Kako DriveHub to olajša
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Zabeležena je tudi vožnja na delo. Pravilo za kraj, vaše pretekle vožnje po isti poti in vaš delovni čas mnogo voženj razvrstijo sami. Kar ostane odprto, čaka pod Za pregled, da jo označite kot Službeno ali Zasebno, vožnja na delo, označena kot Zasebno, pa ostane v evidenci, namesto da bi iz nje izginila.
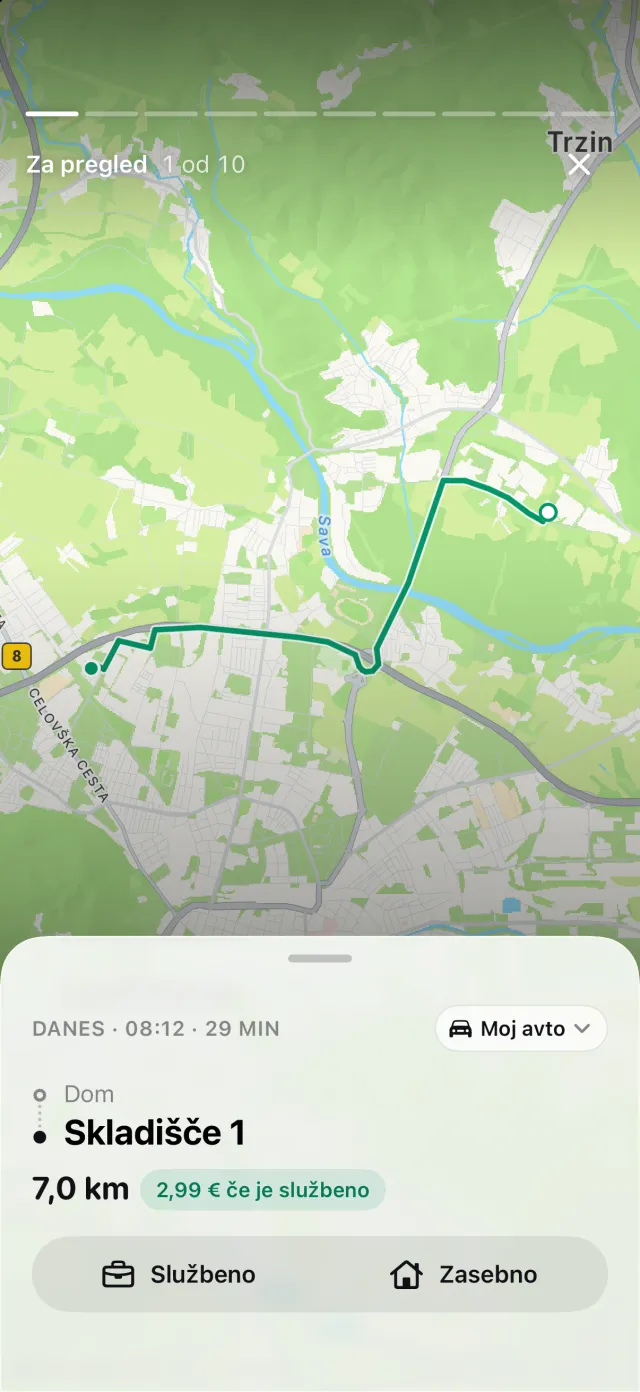
Delovni čas lahko vožnjo na delo v njem razvrsti kot Službeno. Pravilo Zasebno za vašo matično pisarno to za vožnje tja prepreči, ker pravilo kraja vedno zmaga nad delovnim časom.
DriveHub pa ne odloča, ali je delovno mesto začasno. To je odvisno od tega, kaj so vam povedali o napotitvi, koliko časa preživite na lokaciji in kdaj se je to spremenilo. DriveHub ne ve ničesar od tega. Pravilo lokacije spremenite tisti dan, ko postane stalna; vožnje pred tem obdržijo vrsto, ki so jo imele.
Vsaka vožnja obdrži datum, oba konca in razdaljo, zato so datumi, ko ste se vozili na posamezno lokacijo, že v evidenci. Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, se na zavihku Vožnje pojavi Zamujene vožnje. Poročilo za vsako pot natisne datum, oba naslova, razdaljo in vaš razlog. Načini vodenja evidence kilometrine to primerjajo s papirjem in preglednicami.
Ta stran povzema, kar pravita HMRC in zakonodaja, in ju navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega računovodjo — in vzemite evidence s seboj.
Celotno pravilo z viri, iz katerih izhaja: Združeno kraljestvo: zahteve za evidenco voženj.