 DriveHub
Vodnik po državi · Združeno kraljestvo · 9 min
Službeni avto, lastno gorivo: službene milje po Advisory Fuel Rate
Vozite službeni avto, gorivo pa kupujete sami. Delodajalec vam službene milje povrne po HMRC-jevi Advisory Fuel Rate, zahtevek za službene milje s službenim avtom pa sledi drugačnim pravilom kot pri lastnem avtu: brez 55p, brez Mileage Allowance Relief, vsak davčni zahtevek pa uporabi, koliko je gorivo dejansko stalo.

Kratek odgovor
- Katero stopnjo uporabi delodajalec? HMRC-jevo Advisory Fuel Rate (AFR), glede na gorivo in prostornino motorja. Od 1. septembra 2026 je za bencinski avto s 1401–2000cc 17p na miljo.
- Lahko dobim 55p na miljo? Ne. Odobrena stopnja 55p in Mileage Allowance Relief veljata za lastno vozilo; zakon službeno vozilo izključi iz obeh.
- Katere milje štejejo? Samo službena potovanja. Vožnja med domom in stalnim delovnim mestom je zasebna, tudi s službenim avtom.
- Dobite manj, kot vas stane gorivo, ali nič? Za razliko lahko uveljavite davčno olajšavo: vaš dejanski strošek službenega goriva, zmanjšan za to, kar vam je povrnil delodajalec. Ne AFR ali katere koli druge stopnje na miljo. Zahtevek oddate prek spleta, na obrazcu P87 ali v napovedi Self Assessment.
- Dobite več od AFR? Presežek je obdavčena plača s prispevki Class 1 National Insurance, ne boniteta za gorivo, če plačila pokrivajo samo službene milje.
- Kaj hranim? Evidenco službenih poti in račune za gorivo.
- Obratni primer? Če gorivo plača delodajalec, vi pa vračate zasebne milje, glejte službeni avto in zasebno gorivo.
Zakaj službeni avto ne dobi 55p na miljo
Stopnja 55p je v ITEPA 2003 s. 230(2): 55p za prvih 10 000 službenih milj od 2026-27, nato 25p. Določa, koliko sme delodajalec neobdavčeno plačati za zaposlenčevo lastno vozilo.
Službeni avto je zunaj nje dvakrat. Section 229(4) službeno vozilo izključi iz neobdavčenih plačil za milje. Section 231(3) ga izključi iz Mileage Allowance Relief, zahtevka, ki ga voznik z lastnim avtom odda, kadar dobi manj kot 55p.
gov.uk opisuje, da 55p pokrije "the cost of owning and running your vehicle". Pri službenem avtu, za katerega gorivo kupujete sami, je HMRC-jeva stopnja na miljo Advisory Fuel Rate. Če je avto vaš, so pravila za 55p in zahtevek v članku lastni avto za delo; direktor z lastnim avtom je v članku direktor, lastni avto.
Advisory Fuel Rate je namenjena prav temu primeru
HMRC-jeva stran Advisory fuel rates (posodobljena 21. avgusta 2026) sama določi, za kaj velja:
"These rates only apply to employees using a company car. Use the rates when you either: reimburse employees for business travel in their company cars; need employees to repay the cost of fuel used for private travel. You must not use these rates in any other circumstances."
Prva raba je vaša: gorivo kupite vi, delodajalec povrne službene milje. Druga je zrcalni primer, opisan v članku službeni avto in zasebno gorivo. Tabela stopenj je v obeh primerih ista; ta stran je ne ponavlja v celoti.
Kaj je pomembno za vaš zahtevek:
- Vrstica vašega avta. Stopnja je odvisna od goriva in prostornine motorja. Od 1. septembra 2026: bencin 1401–2000cc je 17p, dizel 1601–2000cc je 16p. Celotna tabela je na HMRC-jevi strani.
- Hibridi. "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
- Povsem električni avti. Stran navaja 7p na miljo za polnjenje doma in 15p za javno polnjenje, prav tako za povračilo službenih milj. Preostanek električnega primera je v članku kilometrina za električni avto.
- Spremeni se vsako četrtletje. "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Naslednji pregled po stopnjah z 1. septembra 2026 je 1. decembra 2026.
- Mesec odloga. "You can use the previous rates for up to 1 month from the date any new rates apply."
Vsaka stopnja velja od nekega datuma, z mesecem odloga za prejšnjo, zato leto službenih milj ni ovrednoteno z eno številko. Naravna razlaga je, da vsaka milja dobi stopnjo obdobja, v katerem je bila prevožena, kar pomeni, da službene milje razdelite po obdobjih.
Katere milje so pri službenem avtu službene?
Po AFR se povrnejo samo službena potovanja, zakon pa mejo potegne na istem mestu kot pri boniteti za gorivo. Section 118(2) "private use" službenega avta opredeli kot "any use other than for the employee's business travel (see section 171(1))". Section 171(1) za službeno potovanje šteje potovanje, katerega strošek bi bil odbiten po ss. 337 do 342.
Section 338(2) izključi "the expenses of ordinary commuting", s. 338(3) pa to opredeli kot potovanje med "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace".
V praksi torej:
- Od doma do vaše običajne pisarne: zasebno. Ne povrne se po AFR.
- Od pisarne do stranke in nazaj: službeno.
- Od doma do začasnega delovnega mesta: službeno. Kdaj lokacija preneha biti začasna (preizkusa 24 mesecev in 40 %), piše v članku vožnja na delo ali začasno delovno mesto.
Zakaj vožnja na delo ne sodi v zahtevek
Plačilo za gorivo lahko ustvari boniteto za gorivo. ITEPA s. 149(3)(d) gorivo šteje za zagotovljeno, kadar je "any sum is paid in respect of expenses incurred in providing fuel for the car". Po s. 151(3), pogoj B, je dajatev nič, "if in the tax year in question the fuel is made available only for business travel".
Plačilo na miljo, ki pokriva samo službene milje, vas ohrani znotraj pogoja B. HMRC-jev priročnik mejo potegne tam, kjer vstopi vožnja na delo. EIM25690: "there will be a charge where, for example, the payments to the employee cover travel between home and the permanent workplace". Tedaj velja celotna boniteta za gorivo, njena višina pa je opisana v članku službeni avto in zasebno gorivo.
Če delodajalec plača več od AFR
Stopnja nad AFR ne prinese bonitete za gorivo, če so plačila samo za službena potovanja. HMRC-jeva stran o AFR: "If you pay rates that are higher than the advisory rates but cannot show that the fuel cost per mile is higher, there will be no fuel benefit charge if the mileage payments are only for business travel. Instead, you'll have to treat any excess as taxable profit and as earnings for Class 1 National Insurance purposes."
Presežek je torej obdavčen kot plača, prek obračuna plač. Delodajalec lahko uporabi svojo višjo stopnjo, če je strošek goriva na miljo res višji: "If your cars are more fuel efficient, or if the cost of business travel is higher than the guideline rates, you can use your own rates to reflect your situation." Pri AFR ali manj "there will be no taxable profit and no Class 1A National Insurance to pay."
Računski primer
To je aritmetika, ne pravilo. Vozite službeni bencinski avto z 1,6 litra in kupujete vse gorivo. Med 1. septembrom in 30. novembrom 2026 prevozite:
- 1 200 službenih milj (obiski strank, začasna lokacija)
- 900 milj med domom in stalno pisarno
Delodajalec vam službene milje povrne po AFR tega obdobja:
- 1 200 × 0,17 £ = 204 £
- 900 milj vožnje na delo: 0 £. So zasebne.
Po 55p, stopnji za lastni avto, bi teh 1 200 milj naneslo 660 £. Ta stopnja pri službenem avtu ni na voljo, zato 456 £ razlike ni mogoče uveljavljati. Kaj lahko uveljavljate, je opisano spodaj: gorivo, ki ste ga za te milje dejansko kupili, zmanjšano za 204 £.
Od 1. decembra 2026 so službene milje ovrednotene po stopnji, ki jo takrat določi HMRC, ali do enega meseca po prejšnji.
Manj od stroška goriva ali nič: zahtevek pri HMRC
Če vam delodajalec službenega goriva ne povrne v celoti, lahko za preostanek uveljavite davčno olajšavo. gov.uk: "You can claim tax relief on the money you've spent on fuel and electricity, for business trips in your company car." In: "If your employer reimburses some of the money, you can claim relief on the difference."
Pravilo za znesek je v HMRC-jevih navodilih k P87, pod Company vehicles:
"To work out how much to claim, you must use your actual fuel costs, not any set mileage rates published by us or any other organisation. Please attach a summary of your calculation with any claim."
To izključi dve bližnjici. Ne morete uveljavljati 55p na miljo, pa tudi AFR ne. AFR je delodajalčeva stopnja povračila; vaš zahtevek temelji na računih.
Zahtevek je strošek goriva minus to, kar vam je bilo povrnjeno
Na obrazcu P87 zahtevek za gorivo službenega avta sodi v razdelek 7, Other expenses, ne v razdelek o miljah. Navodila: "box 7.4 (Total expenses claimed) must equal box 7.2 (Amount of expense) minus box 7.3 (Amount repaid to you)." Torej:
zahtevek = dejanski strošek službenega goriva − kar vam je zanj plačal delodajalec
Če vam je delodajalec plačal več od stroška službenega goriva, ni ničesar za uveljavljati: uveljavljate lahko, "unless the amount reimbursed by your employer is more than your actual business fuel cost." Izključeni so tudi drugi stroški avta: "You cannot claim for any other general motor expenses such as MOT and tyres."
Delitev računa za gorivo: HMRC metode ne poda
Vaši računi pokrivajo vsako miljo, službeno in zasebno. HMRC ne pove, kako jih razdeliti. Zahteva "a summary of your calculation" in račune, zahtevek pa zajema samo službene poti. Vožnja na delo je izključena: HMRC-jeva spletna storitev pravi "You cannot claim for: money you spent to get to and from your normal place of work".
Eden razumnih izračunov, ki je vaša aritmetika in ne HMRC-jeva: službene milje ÷ vse milje × kupljeno gorivo. Evidenca milj da obe števili milj.
Kako oddate zahtevek
- Prek spleta. HMRC-jeva spletna storitev za stroške zaposlitve sprejme gorivo službenega avta. Pod "Vehicles you use for work" vpraša "Do you want to claim money you spent on fuel for your company vehicle?" in ali je delodajalec plačal del stroškov. Veljata enaki omejitvi 2 500 £ in Self Assessment kot pri poštni poti.
- Po pošti, na obrazcu P87, če je zahtevek oddan v 4 letih od konca davčnega leta, "your total expenses claim for each tax year is £2,500 or less" in ste tisto leto plačali davek (gov.uk). "We'll reject postal claims that do not use this form."
- V napovedi Self Assessment, če jo oddajate: "If you complete a Self Assessment tax return, you must claim through your tax return instead." Nad 2 500 £ na leto vas tudi pot P87 napoti v Self Assessment.
- Kako daleč nazaj: tekoče davčno leto in štiri pred njim (TMA 1970 s. 43(1)). Najstarejše odprto leto, 2022-23, se zapre 5. aprila 2027.
Koliko je olajšava vredna
Olajšava zmanjša vašo obdavčljivo plačo; ni vračilo stroška. gov.uk: "You'll get tax relief based on what you've spent and the rate at which you pay tax." Njegov primer: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
To je aritmetika, ne pravilo. V davčnem letu kupite za 900 £ goriva in prevozite 3 000 milj, od tega 2 000 službenih:
- Službeno gorivo: 2 000 ÷ 3 000 × 900 £ = 600 £ (polje 7.2)
- Delodajalec vam je po AFR povrnil 2 000 × 0,17 £ = 340 £, zaradi preprostosti z enotnimi 17p (polje 7.3)
- Zahtevek: 600 £ − 340 £ = 260 £ (polje 7.4)
- Olajšava: 52 £ pri 20 %, 104 £ pri 40 %
Potrebujete tudi davek, od katerega jo odštejete: olajšava "cannot be more than the amount of tax you paid in that year."
Kaj hraniti
Dva zapisa tu opravljata različni nalogi.
Evidenca milj pokaže, katere poti so bile službena potovanja. HMRC-jev vodnik za zaposlene, 490 chapter 12, med zapise, ki jih zaposleni vodijo sami, uvršča "mileage details where they use a car (either their own or a company car) for business journeys". In: "Employees must be able to substantiate the statements they make." Kaj naj evidenca pokaže za vsako pot, je v članku kaj HMRC zahteva od evidence milj.
Računi za gorivo pokažejo dejanski strošek, ki ga uporabi zahtevek P87. Navodila k P87: "Provide copies of your fuel receipts as evidence." Zraven hranite povzetek, kako ste razdelili račun.
Oboje hranite vsaj do prve obletnice 31. januarja po davčnem letu (TMA 1970 s. 12B(2)(b)). Za 2026-27 je to 31. januar 2029. Če za leto prejmete napoved Self Assessment, ju hranite, dokler HMRC ne more več začeti preiskave, ali do zaključka njegove preiskave, če je to pozneje.
Preden oddate zahtevek
- Vrstica AFR za vaš avto je pravilna: gorivo, prostornina motorja, hibridi pod bencinom ali dizlom.
- Vsaka službena milja je ovrednotena po stopnji svojega obdobja (razlaga enomesečnega odloga s strani, ne HMRC-jevo pravilo).
- V zahtevku ni milj od doma do pisarne.
- Lokacije, ki jih štejete za začasne, še vedno izpolnjujejo preizkus 24 mesecev.
- Za zahtevek pri HMRC: računi, dejanski strošek službenega goriva, ne stopnja na miljo, in od njega odšteto, kar vam je povrnil delodajalec.
- Kratek povzetek, kako ste račun za gorivo razdelili med službene in zasebne milje.
Kako vam DriveHub to olajša
Tako povračilo po AFR kot zahtevek P87 izhajata iz števila službenih milj, po obdobjih stopenj, brez vožnje na delo. To število je dobro le toliko, kolikor je dobra evidenca za njim.
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vas vpraša pod Za pregled. Ko vas DriveHub pod Za pregled vpraša o vožnji med domom in pisarno, odgovorite Prevoz na delo. Vožnja na delo šteje kot zasebna, zato ostane izven službene vsote.
V Poročilih izberite službeni avto in razpon, ki se ujema z obdobjem AFR, na primer od 1. septembra do 30. novembra; pokažejo službene in zasebne milje za ta razpon. DriveHubu povejte gorivo in prostornino motorja službenega avta, pa vsako službeno vožnjo ovrednoti po Advisory Fuel Rate, ki je veljala na dan vožnje, četrtletje za četrtletjem, zato je razpon čez 1. december ovrednoten po obeh stopnjah. Dokler gorivo ni nastavljeno, stopnja avta kaže Ni nastavljeno. Če vam delodajalec za gorivo ne plača ničesar, DriveHub zneska AFR ne pokaže: tak zahtevek uporabi dejanski strošek. Za zahtevek pri HMRC razpon čez davčno leto da službene in vse milje za delitev računa za gorivo.
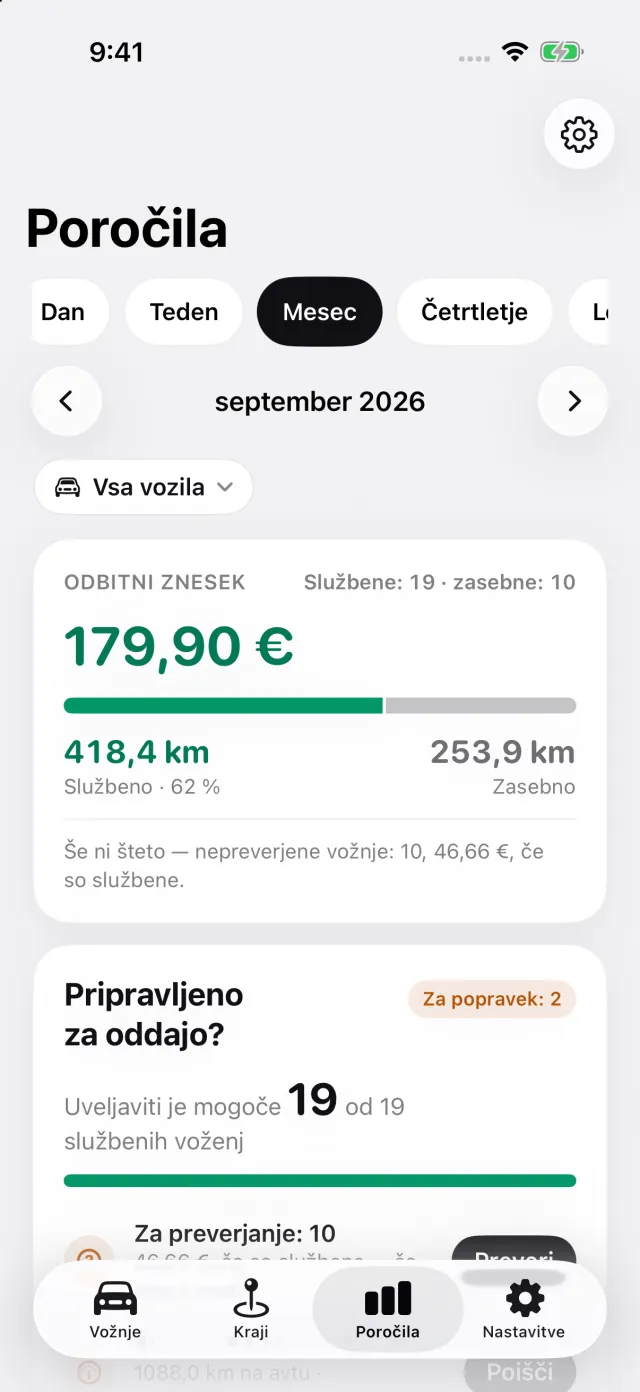
Kje se DriveHub ustavi: ne hrani vaših računov za gorivo, ne deli računa za gorivo in pri HMRC ne odda ničesar. Njegov znesek AFR je tisto, kar bi vam povrnil delodajalec, ne tisto, kar uveljavljate na P87, ki uporabi dejanski strošek goriva. Vsako vožnjo ovrednoti po četrtletju, v katero spada, in enomesečnega odloga ne uporabi. Ne odloča, ali je lokacija stalno delovno mesto.
DriveHub je v App Storu za iPhone. Pravila in stopnje za Združeno kraljestvo so na strani za Združeno kraljestvo. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat.
Ta stran povzema, kar pravita HMRC in zakonodaja, in ju navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte plačilno službo svojega delodajalca ali svojega računovodjo — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Združeno kraljestvo: zahteve za evidenco voženj.