 DriveHub
Průvodce zemí · Německo · 8 min
Dienstreise mit eigenem Auto: 0,30 € za každý kilometr a co musíte umět doložit
Dienstreise mit eigenem Auto absetzen – jezdíte vlastním autem za klienty, na stavby nebo do jiné pobočky a německé daňové právo oceňuje každý z těch kilometrů na 0,30 €, a to tam i zpět. Zaměstnavatel vám může tolik vyplatit bez daně a to, co nezaplatí, patří do daňového přiznání. Ani jedno nevyžaduje Fahrtenbuch, obojí ale vyžaduje záznam.

Stručná odpověď
- Sazba. 0,30 € za kilometr u auta, 0,20 € u jiného motorového vozidla, třeba motocyklu (§ 9 Abs. 1 Satz 3 Nr. 4a EStG ve spojení s § 5 Abs. 2 BRKG). Tomu se u služebních cest obvykle říká Kilometerpauschale.
- Které kilometry. Každý kilometr skutečně ujetý na služební cestě, tam i zpět. Ne jednosměrná vzdálenost, se kterou pracuje dojíždění.
- Vyšší náklady? Vyšší sazba ne. Alternativou jsou skutečné náklady vašeho auta, rozpočítané podle kilometrů (R 9.5 Abs. 1 LStR).
- Od zaměstnavatele. Kilometergeld do 0,30 € za km je bez daně podle § 3 Nr. 16 EStG. Cokoli nad to je Arbeitslohn.
- V daňovém přiznání. Co zaměstnavatel nezaplatil, až do 0,30 € za km, jsou Werbungskosten. Vaši daň to změní jen tam, kde všechny vaše Werbungskosten dohromady překročí Arbeitnehmer-Pauschbetrag 1 230 €.
- Co musíte doložit. Pracovní důvod, dobu trvání a trasu každé cesty, zaznamenané a podložené vhodnými doklady (R 9.4 Satz 5 LStR). Fahrtenbuch je jedním z příkladů takového dokladu, ne podmínkou.
- Služební auto? Pak žádných 0,30 €, ani bez daně, ani jako Werbungskosten.
Odkud se 0,30 € bere
Zákon samotné číslo neuvádí. § 9 Abs. 1 Satz 3 Nr. 4a EStG řadí mezi Werbungskosten „Aufwendungen des Arbeitnehmers für beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 sowie keine Familienheimfahrten sind.“
Satz 2 pak dovoluje skutečné náklady vynechat: jízdy lze ocenit „mit den pauschalen Kilometersätzen …, die für das jeweils benutzte Beförderungsmittel (Fahrzeug) als höchste Wegstreckenentschädigung nach dem Bundesreisekostengesetz festgesetzt sind.“
Číslo stojí v cestovním zákoně pro státní službu. § 5 Abs. 2 Satz 1 BRKG: „beträgt die Wegstreckenentschädigung 30 Cent je Kilometer zurückgelegter Strecke.“ Pro jakékoli jiné motorové vozidlo stanoví § 5 Abs. 1 Satz 2 „20 Cent je Kilometer zurückgelegter Strecke“. Ostatní podmínky § 5 BRKG platí jen pro státní zaměstnance; EStG z něj přebírá pouze sazbu.
Cestovní dopis BMF z 25. listopadu 2020, Rz. 37, uvádí čísla výslovně: „PKW 0,30 €, für jedes andere motorbetriebene Fahrzeug 0,20 €“, „für jeden gefahrenen Kilometer“. A dále: „Eine Prüfung der tatsächlichen Kilometerkosten ist demnach nicht mehr erforderlich, wenn der Arbeitnehmer von dieser gesetzlichen Typisierung Gebrauch macht.“
Každý kilometr, tam i zpět
Sazba platí za kilometr gefahren – ujetý –, ne za kilometr vzdálenosti. H 9.5 LStH počítá mezi cestovní náklady jízdy „zwischen Wohnung oder erster Tätigkeitsstätte und auswärtiger Tätigkeitsstätte … einschl. sämtlicher Zwischenheimfahrten“. Počítá také jízdy „zwischen mehreren auswärtigen Tätigkeitsstätten oder innerhalb eines weiträumigen Tätigkeitsgebietes“.
Ilustrační čísla. Jedete z domova ke klientovi vzdálenému 42 km a týž den zpět. To je 84 km × 0,30 € = 25,20 €.
Dojíždění funguje opačně. Entfernungspauschale činí 0,38 € za každý celý kilometr jednosměrné vzdálenosti, jednou za den na erste Tätigkeitsstätte, a pokrývá všechny náklady na auto za tuto cestu. Která jízda je která, to je tu nejdražší záměna:
- Domov → klient, bez zastávky v kanceláři: služební cesta za 0,30 € za ujetý km.
- Domov → kancelář, pak kancelář → klient: cesta z domova do kanceláře zůstává dojížděním, i když jste tam jeli jen proto, abyste odtud vyrazili (H 9.10 LStH). Kancelář → klient je služební cesta.
Kde je vaše erste Tätigkeitsstätte a kdy žádnou nemáte, vysvětluje článek dojíždění, nebo služební cesta: erste Tätigkeitsstätte. Samotnému dojíždění se věnuje Pendlerpauschale 2026.
Alternativou jsou skutečné náklady, ne vyšší sazba
Pokud 0,30 € nepokryje, kolik vaše auto stojí, vyšší paušál neexistuje. Existuje jen skutečná částka. R 9.5 Abs. 1 Satz 3 LStR: „Benutzt der Arbeitnehmer sein Fahrzeug, ist der Teilbetrag der jährlichen Gesamtkosten dieses Fahrzeugs anzusetzen, der dem Anteil der zu berücksichtigenden Fahrten an der Jahresfahrleistung entspricht.“
K tomu potřebujete celkové roční náklady auta a jeho celkové kilometry, aby se dal spočítat služební podíl. Sazbu za km vypočtenou z nákladů za dvanáct měsíců pak lze používat, „bis sich die Verhältnisse wesentlich ändern“ (Satz 4). Satz 5 nechává paušál otevřený jako alternativu.
H 9.5 LStH („Einzelnachweis“) vyjmenovává, co Gesamtkosten zahrnují: palivo, údržbu, opravy, garáž doma, Kfz-Steuer, pojištění, úroky z úvěru a odpisy, „i. d. R. eine Nutzungsdauer von 6 Jahren“. Náklady na nehody, parkování a mýtné do nich nepatří; jsou to Reisenebenkosten.
Nad 0,30 € jen to nepředvídatelné. H 9.5 („Pauschale Kilometersätze“) připouští vedle paušálu „etwaige außergewöhnliche Kosten“. Tím se myslí „nur die nicht voraussehbaren Aufwendungen für Reparaturen, die nicht auf Verschleiß … oder die auf Unfallschäden beruhen“ a škody způsobené krádeží. Havarijní pojištění takovým nákladem není a Leasingsonderzahlung už paušál pokrývá.
Co musíte umět doložit
U vlastního auta nepotřebujete ordnungsgemäßes Fahrtenbuch. Ten požadavek patří k oceňování soukromého užití služebního auta. V § 9 EStG se nikde neobjevuje.
Pravidlem pro služební cesty je R 9.4 Satz 5 LStR:
„Die berufliche Veranlassung der Auswärtstätigkeit, die Reisedauer und den Reiseweg hat der Arbeitnehmer aufzuzeichnen und anhand geeigneter Unterlagen, z. B. Fahrtenbuch (>R 8.1 Abs. 9 Nr. 2 Satz 3), Tankquittungen, Hotelrechnungen, Schriftverkehr, nachzuweisen oder glaubhaft zu machen.“
Dva kroky: zaznamenáte (aufzeichnen) a prokážete nebo učiníte věrohodným (nachweisen oder glaubhaft machen). Fahrtenbuch je jmenován jen jako jeden z příkladů vhodného dokladu, vedle účtenek za palivo, hotelových faktur a korespondence.
V praxi pokryje tři body, které směrnice jmenuje, jeden řádek na jízdu s těmito údaji:
| Co R 9.4 požaduje | Co si zapsat |
|---|---|
| Reiseweg (trasa) | datum, odkud jste vyjeli, kam jste jeli, ujeté kilometry |
| berufliche Veranlassung (pracovní důvod) | účel a koho jste navštívili, např. „Abnahme Baustelle, Firma Weber“ |
| Reisedauer (doba trvání) | kdy jste odjeli a kdy jste byli zpět |
R 9.4 žádný další seznam údajů nestanoví. Nestanoví ani formální požadavky jako zeitnah nebo in geschlossener Form. Ty pocházejí z judikatury ke knihám jízd služebních aut a tento režim je nepřebírá.
Soukromé pochůzky cestou. R 9.4 Satz 3–4 LStR: soukromou část služební cesty, která není jen nepatrná, je třeba oddělit. Pokud to nejde, „– auch nicht durch Schätzung –“, počítají se celé náklady jako soukromé životní náklady. Zajížďku na nákup oddělíte snadno, pokud ji záznam vede jako samostatný úsek.
Když platí zaměstnavatel: Kilometergeld do 0,30 € je bez daně
§ 3 Nr. 16 EStG osvobozuje od daně to, co zaměstnavatelé mimo veřejný sektor vyplácejí „zur Erstattung von Reisekosten …, soweit sie die nach § 9 als Werbungskosten abziehbaren Aufwendungen nicht übersteigen“. Pro veřejný sektor dělá totéž § 3 Nr. 13. Bez daně je tedy až 0,30 € za km autem, nebo 0,20 € jiným motorovým vozidlem. Cokoli nad to je Arbeitslohn.
R 3.16 LStR dovoluje zaměstnavateli druhy cestovních náhrad sloučit a vyúčtovat několik cest dohromady: „Hierbei können mehrere Reisen zusammengefasst abgerechnet werden.“
Co musí vyúčtování ukázat – R 9.5 Abs. 2 LStR.
- Satz 1: „Der Arbeitnehmer hat seinem Arbeitgeber Unterlagen vorzulegen, aus denen die Voraussetzungen für die Steuerfreiheit der Erstattung … ersichtlich sein müssen.“ Pokud zaměstnavatel místo paušálu proplácí skutečné náklady, musí doklady ukázat i „die tatsächlichen Gesamtkosten des Fahrzeugs“.
- Satz 2: „Der Arbeitgeber hat diese Unterlagen als Belege zum Lohnkonto aufzubewahren.“
Zaměstnavatel zapíše platbu bez daně do Lohnkonto (§ 4 Abs. 2 Nr. 4 LStDV) a uchovává ji šest let (§ 41 Abs. 1 Satz 9 EStG). Váš záznam jízd se stane součástí mzdové dokumentace.
Jedna výjimka ze strany dojíždění. Bez erste Tätigkeitsstätte můžete mít povinnost hlásit se každý den na stejném Sammelpunkt, třeba v autobusovém depu. Jízdy z domova na toto místo se pak posuzují jako dojíždění. Zaměstnavatel vám je nesmí proplatit bez daně (BMF 25.11.2020, Rz. 38, 40). Tento případ rozebírá článek dojíždění, nebo služební cesta: erste Tätigkeitsstätte.
Dostáváte méně než 0,30 €? Zbytek jsou Werbungskosten
H 9.5 LStH: cestovní náklady „können als Werbungskosten abgezogen werden, soweit sie nicht vom Arbeitgeber steuerfrei erstattet worden sind (§ 3c).“ H 9.6 doplňuje obecné pravidlo. Po částečné náhradě je odpočet omezen na částku, o kterou odečitatelné náklady převyšují náhradu bez daně (BFH 15.11.1991 – VI R 81/88).
Ilustrační čísla, nepocházejí z žádného předpisu. Za rok najezdíte 4 000 služebních kilometrů a zaměstnavatel platí 0,20 € za km.
| Výpočet | Částka | |
|---|---|---|
| Odečitatelné při 0,30 € | 4 000 × 0,30 € | 1 200 € |
| Vyplaceno zaměstnavatelem bez daně | 4 000 × 0,20 € | 800 € |
| Werbungskosten za rozdíl | 1 200 € − 800 € | 400 € |
Kdyby zaměstnavatel platil místo toho 0,35 €, vyjde rok na 4 000 × 0,35 € = 1 400 €. To je o 200 € víc než 1 200 €, které mohou být bez daně. Pokud je zaměstnavatel nezapočte proti jiným cestovním nákladům, které vám neproplatil (R 3.16 LStR), je těch 200 € Arbeitslohn.
Náhrada vyplacená až v následujícím roce Werbungskosten také snižuje: H 9.4, „auch dann, wenn sie erst im Folgejahr geleistet werden“ (BFH 20.09.2006 – I R 59/05).
1 230 €, které přijde na řadu nejdřív
§ 9a Satz 1 Nr. 1 Buchst. a EStG dává každému zaměstnanci „ein Arbeitnehmer-Pauschbetrag von 1 230 Euro“, „wenn nicht höhere Werbungskosten nachgewiesen werden“. Těch 400 € z příkladu změní vaši daň jen v té míře, v jaké všechny vaše Werbungskosten dohromady přesáhnou 1 230 €.
Pokud už bez jízd dosahují 1 500 €, zvedne je těch 400 € na 1 900 € a počítá se všech 400 €. Pokud jsou těch 400 € vašimi jedinými Werbungskosten, je Pauschbetrag vyšší a jízdy nezmění nic. Vyplatí se to ověřit dřív, než strávíte večer nad loňskými jízdami.
Se služebním autem žádných 0,30 €
R 9.5 Abs. 2 Satz 3 LStR: „Wird dem Arbeitnehmer für die Auswärtstätigkeit im Rahmen seines Dienstverhältnisses ein Kfz zur Verfügung gestellt, darf der Arbeitgeber die pauschalen Kilometersätze nicht – auch nicht teilweise – steuerfrei erstatten.“ Nápověda ELSTER k Anlage N říká totéž pro vaše přiznání: „Ein Abzug von Werbungskosten ist nicht möglich, wenn Sie für die Fahrten ein vom Arbeitgeber gestelltes Beförderungsmittel benutzt haben (Firmenwagengestellung, unentgeltliche Sammelbeförderung).“
Služební auto má vlastní otázku: jak se daní jeho soukromé užití. To je Fahrtenbuch, nebo pravidlo 1 %, a tam kniha jízd ordnungsgemäß být musí.
Jak vám DriveHub tento záznam vede
Z vyúčtování cestovních náhrad nejčastěji vypadne krátká jízda: druhý klient odpoledne, kontrola stavby cestou domů. Každá má cenu jen pár eur, ale je jich hodně.
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. U každé jízdy uchová datum, časy, oba konce a vzdálenost. Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy v aplikaci, objeví se na kartě Jízdy v sekci Pro vás příběh Zmeškané jízdy a Obnovit zrekonstruuje trasu.
Většinu jízd DriveHub zařadí jako Služebně nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá.
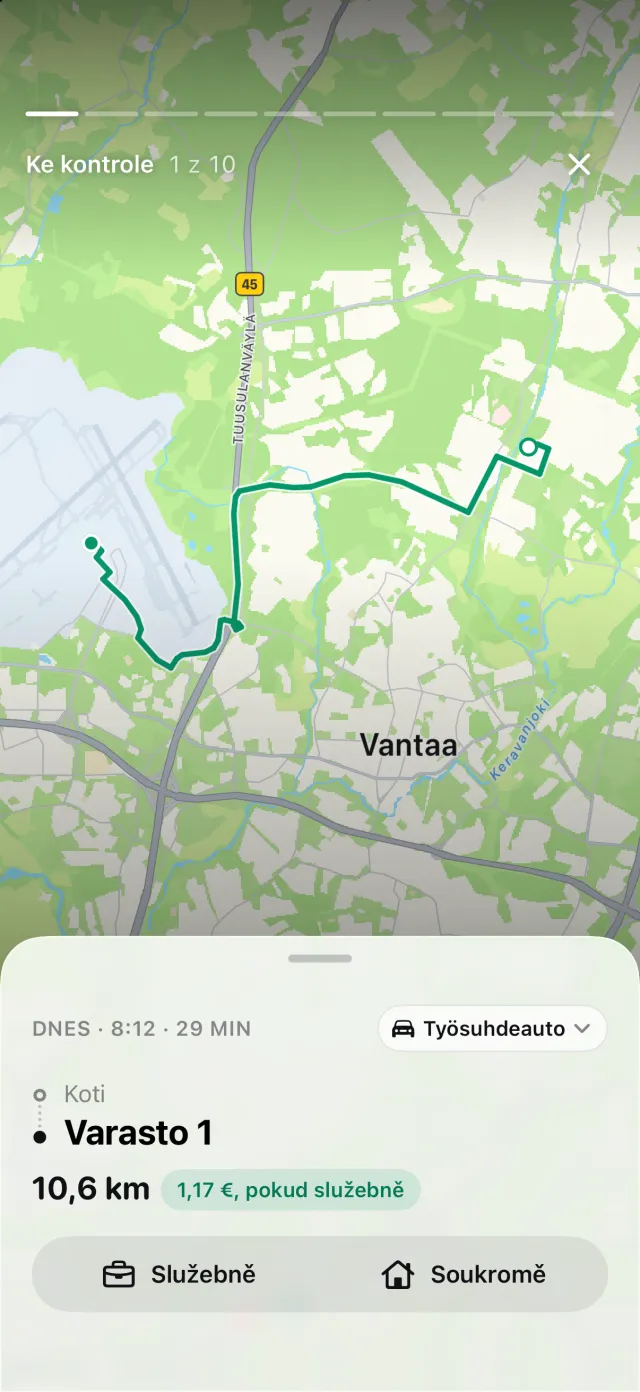
Německých 0,30 € je v aplikaci zabudováno a každá jízda se ocení sazbou platnou k jejímu datu. Výkaz – soubor PDF, Excel nebo CSV s DriveHub Pro – uvádí každou služební jízdu s datem, oběma adresami a vzdáleností. Doplňte účel vlastními slovy, „Abnahme Baustelle, Firma Weber“, místo abyste jízdu nechali označenou jen jako služební. Tahle část zůstává na vás.
Kde DriveHub končí: nerozhoduje, zda je jízda dojížděním, nebo služební cestou, a neví, kde je vaše erste Tätigkeitsstätte. Když se zeptá na jízdu z domova na toto místo, odpovězte Dojíždění, ne Služebně ani Soukromě. Nic zaměstnavateli ani Finanzamtu neodesílá. Jízda, kterou nezaznamenal a nedokáže obnovit, protože byl telefon vypnutý nebo vybitý, zůstane mimo, dokud ji nepřidáte ručně.
DriveHub je v App Storu pro iPhone. Ostatní německá pravidla najdete na stránce o Německu a nastavení automatického zaznamenávání zabere jednou pár minut.
Zdroje
- § 3 Nr. 13, 16, § 9 Abs. 1 Satz 3 Nr. 4a, § 9a Satz 1 Nr. 1 Buchst. a, § 41 Abs. 1 Satz 9 EStG; § 5 BRKG; § 4 Abs. 2 Nr. 4 LStDV.
- R 3.16, R 9.4, R 9.5 LStR; H 9.4, H 9.5, H 9.6, H 9.10 LStH – Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 37, 38 a 40 (LStH 2026 Anhang 25 III).
- ELSTER, Anleitung zur Einkommensteuererklärung, Anlage N.
- BFH, 15. listopadu 1991 – VI R 81/88; BFH, 20. září 2006 – I R 59/05.
Tato stránka uvádí, co říkají Einkommensteuergesetz, Lohnsteuer-Richtlinien a BMF, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého Steuerberatera – a vezměte s sebou záznam svých jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Německo: požadavky na knihu jízd.