 DriveHub
Гид по стране · Германия · 8 мин
Dienstreise mit eigenem Auto: 0,30 € за каждый километр — и что вы должны уметь показать
Dienstreise mit eigenem Auto absetzen — вы ездите на своей машине к клиентам, на объекты или в другой филиал, и немецкое налоговое право оценивает каждый такой километр в 0,30 € — в обе стороны. Столько работодатель может заплатить без налога, а всё, что он не заплатит, идёт в вашу декларацию. Ни для того, ни для другого не нужен Fahrtenbuch, но для обоих нужна запись.

Коротко
- Ставка. 0,30 € за километр на легковой машине, 0,20 € на любом другом транспортном средстве с мотором, например на мотоцикле (§ 9 Abs. 1 Satz 3 Nr. 4a EStG вместе с § 5 Abs. 2 BRKG). Это то, что обычно называют Kilometerpauschale для служебных поездок.
- Какие километры. Каждый реально проеханный в служебной поездке километр, туда и обратно. Не расстояние в одну сторону, как для дороги на работу.
- Расходы выше? Повышенной ставки нет. Альтернатива — фактические расходы на вашу машину, распределённые по километрам (R 9.5 Abs. 1 LStR).
- От работодателя. Kilometergeld до 0,30 € за км не облагается налогом по § 3 Nr. 16 EStG. Всё сверх этого — Arbeitslohn.
- В декларации. То, что работодатель не заплатил, в пределах 0,30 € за км, — Werbungskosten. На налог это влияет, только если все ваши Werbungskosten вместе превышают Arbeitnehmer-Pauschbetrag в 1 230 €.
- Что нужно показать. Служебную причину, продолжительность и маршрут каждой поездки — записанные и подкреплённые подходящими документами (R 9.4 Satz 5 LStR). Fahrtenbuch — лишь один пример такого документа, а не условие.
- Служебная машина? Тогда никаких 0,30 € — ни без налога, ни как Werbungskosten.
Откуда берутся 0,30 €
В самом законе этой цифры нет. § 9 Abs. 1 Satz 3 Nr. 4a EStG относит к Werbungskosten «Aufwendungen des Arbeitnehmers für beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 sowie keine Familienheimfahrten sind.»
Satz 2 позволяет не считать фактические расходы: поездки можно оценивать «mit den pauschalen Kilometersätzen …, die für das jeweils benutzte Beförderungsmittel (Fahrzeug) als höchste Wegstreckenentschädigung nach dem Bundesreisekostengesetz festgesetzt sind.»
Сама цифра — в законе о командировках госслужащих. § 5 Abs. 2 Satz 1 BRKG: «beträgt die Wegstreckenentschädigung 30 Cent je Kilometer zurückgelegter Strecke.» Для любого другого транспортного средства с мотором § 5 Abs. 1 Satz 2 устанавливает «20 Cent je Kilometer zurückgelegter Strecke». Остальные условия § 5 BRKG касаются только госслужащих; EStG берёт оттуда лишь ставку.
Письмо BMF о командировочных расходах от 25 ноября 2020 года, Rz. 37, называет цифры прямо: «PKW 0,30 €, für jedes andere motorbetriebene Fahrzeug 0,20 €», «für jeden gefahrenen Kilometer». И далее: «Eine Prüfung der tatsächlichen Kilometerkosten ist demnach nicht mehr erforderlich, wenn der Arbeitnehmer von dieser gesetzlichen Typisierung Gebrauch macht.»
Каждый километр, в обе стороны
Ставка считается за километр gefahren — проеханный, — а не за километр расстояния. H 9.5 LStH относит к командировочным расходам поездки «zwischen Wohnung oder erster Tätigkeitsstätte und auswärtiger Tätigkeitsstätte … einschl. sämtlicher Zwischenheimfahrten». Туда же входят поездки «zwischen mehreren auswärtigen Tätigkeitsstätten oder innerhalb eines weiträumigen Tätigkeitsgebietes».
Условные цифры. Вы едете из дома к клиенту за 42 км и в тот же день возвращаетесь. Это 84 км × 0,30 € = 25,20 €.
С дорогой на работу всё наоборот. Entfernungspauschale — это 0,38 € за каждый полный километр расстояния в одну сторону, один раз в день, когда вы на erste Tätigkeitsstätte, и она покрывает все расходы на машину в этой поездке. Перепутать одно с другим здесь дороже всего:
- Дом → клиент, без заезда в офис: служебная поездка по 0,30 € за проеханный км.
- Дом → офис, потом офис → клиент: путь из дома в офис остаётся дорогой на работу, даже если вы заехали туда только для того, чтобы выехать дальше (H 9.10 LStH). Офис → клиент — служебная поездка.
Где ваша erste Tätigkeitsstätte и когда её нет вовсе — в статье дорога на работу или служебная поездка: erste Tätigkeitsstätte. О самой дороге на работу — в статье Pendlerpauschale 2026.
Альтернатива — фактические расходы, а не ставка повыше
Если 0,30 € не покрывают того, во что вам обходится машина, более высокой фиксированной ставки нет. Есть только фактическая сумма. R 9.5 Abs. 1 Satz 3 LStR: «Benutzt der Arbeitnehmer sein Fahrzeug, ist der Teilbetrag der jährlichen Gesamtkosten dieses Fahrzeugs anzusetzen, der dem Anteil der zu berücksichtigenden Fahrten an der Jahresfahrleistung entspricht.»
Для этого нужны общие расходы на машину за год и её общий пробег, чтобы вычислить служебную долю. Ставку за км, рассчитанную по расходам за двенадцать месяцев, затем можно применять «bis sich die Verhältnisse wesentlich ändern» (Satz 4). Satz 5 оставляет фиксированную ставку как альтернативу.
H 9.5 LStH («Einzelnachweis») перечисляет, что входит в Gesamtkosten: топливо, обслуживание, ремонт, гараж у дома, Kfz-Steuer, страховка, проценты по кредиту и амортизация, «i. d. R. eine Nutzungsdauer von 6 Jahren». Расходы после аварии, парковка и платные дороги туда не входят; это Reisenebenkosten.
Сверх 0,30 € — только непредвиденное. H 9.5 («Pauschale Kilometersätze») допускает рядом с фиксированной ставкой «etwaige außergewöhnliche Kosten». Имеются в виду «nur die nicht voraussehbaren Aufwendungen für Reparaturen, die nicht auf Verschleiß … oder die auf Unfallschäden beruhen», а также ущерб от кражи. Полное каско к таким расходам не относится, а Leasingsonderzahlung уже покрыт фиксированной ставкой.
Что вы должны уметь показать
Для своей машины ordnungsgemäßes Fahrtenbuch не нужен. Это требование относится к оценке частного использования служебной машины. В § 9 EStG его нет нигде.
Правило для служебных поездок — R 9.4 Satz 5 LStR:
«Die berufliche Veranlassung der Auswärtstätigkeit, die Reisedauer und den Reiseweg hat der Arbeitnehmer aufzuzeichnen und anhand geeigneter Unterlagen, z. B. Fahrtenbuch (>R 8.1 Abs. 9 Nr. 2 Satz 3), Tankquittungen, Hotelrechnungen, Schriftverkehr, nachzuweisen oder glaubhaft zu machen.»
Два шага: вы записываете (aufzeichnen) и доказываете или делаете правдоподобным (nachweisen oder glaubhaft machen). Fahrtenbuch назван лишь как один пример подходящего документа, наряду с чеками за топливо, счетами из отелей и перепиской.
На практике три пункта, которые называет директива, покрывает строка на каждую поездку с такими данными:
| Что требует R 9.4 | Что записать |
|---|---|
| Reiseweg (маршрут) | дата, откуда вы выехали, куда ехали, проеханные километры |
| berufliche Veranlassung (служебная причина) | цель и кого вы посетили, например «Abnahme Baustelle, Firma Weber» |
| Reisedauer (продолжительность) | когда уехали и когда вернулись |
Других обязательных полей R 9.4 не устанавливает. Нет в ней и требований к форме вроде zeitnah или in geschlossener Form. Они идут из судебной практики по журналам служебных машин, которую этот режим не перенимает.
Личные дела по пути. R 9.4 Satz 3–4 LStR: личную часть служебной поездки, если она не совсем незначительна, нужно выделить. Если это невозможно, «– auch nicht durch Schätzung –», все расходы считаются личными расходами на жизнь. Заезд в магазин легко выделить, если в записи он стоит отдельным отрезком.
Если платит работодатель: Kilometergeld до 0,30 € не облагается
§ 3 Nr. 16 EStG освобождает от налога то, что работодатели вне госсектора платят «zur Erstattung von Reisekosten …, soweit sie die nach § 9 als Werbungskosten abziehbaren Aufwendungen nicht übersteigen». Для госсектора то же делает § 3 Nr. 13. Значит, до 0,30 € за км на легковой машине или 0,20 € на другом транспортном средстве с мотором не облагаются налогом. Всё сверх этого — Arbeitslohn.
R 3.16 LStR позволяет работодателю объединять виды компенсации командировочных расходов и рассчитывать несколько поездок вместе: «Hierbei können mehrere Reisen zusammengefasst abgerechnet werden.»
Что должно быть видно из заявки — R 9.5 Abs. 2 LStR.
- Satz 1: «Der Arbeitnehmer hat seinem Arbeitgeber Unterlagen vorzulegen, aus denen die Voraussetzungen für die Steuerfreiheit der Erstattung … ersichtlich sein müssen.» Если работодатель возмещает не фиксированную ставку, а фактические расходы, из документов должны быть видны и «die tatsächlichen Gesamtkosten des Fahrzeugs».
- Satz 2: «Der Arbeitgeber hat diese Unterlagen als Belege zum Lohnkonto aufzubewahren.»
Работодатель отражает необлагаемую выплату в Lohnkonto (§ 4 Abs. 2 Nr. 4 LStDV) и хранит его шесть лет (§ 41 Abs. 1 Satz 9 EStG). Ваша запись поездок становится частью зарплатного дела.
Одно исключение со стороны дороги на работу. Если erste Tätigkeitsstätte у вас нет, может оказаться, что вы каждый день должны являться в один и тот же Sammelpunkt, например в автобусный парк. Тогда поездки из дома до этого пункта приравниваются к дороге на работу. Работодатель не может возмещать их без налога (BMF 25.11.2020, Rz. 38, 40). Этот случай разобран в статье дорога на работу или служебная поездка: erste Tätigkeitsstätte.
Платят меньше 0,30 €? Остальное — Werbungskosten
H 9.5 LStH: командировочные расходы «können als Werbungskosten abgezogen werden, soweit sie nicht vom Arbeitgeber steuerfrei erstattet worden sind (§ 3c).» H 9.6 добавляет общее правило. После частичного возмещения вычет ограничен суммой, на которую вычитаемые расходы превышают необлагаемое возмещение (BFH 15.11.1991 – VI R 81/88).
Условные цифры, не взятые из правил. За год вы проезжаете 4 000 служебных километров, а работодатель платит 0,20 € за км.
| Расчёт | Сумма | |
|---|---|---|
| Вычитается по 0,30 € | 4 000 × 0,30 € | 1 200 € |
| Выплачено работодателем без налога | 4 000 × 0,20 € | 800 € |
| Werbungskosten на разницу | 1 200 € − 800 € | 400 € |
Если бы работодатель платил 0,35 €, за год вышло бы 4 000 × 0,35 € = 1 400 €. Это на 200 € больше тех 1 200 €, что могут быть необлагаемыми. Если работодатель не зачтёт их против других командировочных расходов, которые он не возместил (R 3.16 LStR), эти 200 € — Arbeitslohn.
Возмещение, выплаченное только в следующем году, всё равно уменьшает Werbungskosten: H 9.4, «auch dann, wenn sie erst im Folgejahr geleistet werden» (BFH 20.09.2006 – I R 59/05).
Сначала идут 1 230 €
§ 9a Satz 1 Nr. 1 Buchst. a EStG даёт каждому работнику «ein Arbeitnehmer-Pauschbetrag von 1 230 Euro», «wenn nicht höhere Werbungskosten nachgewiesen werden». 400 € из примера влияют на ваш налог лишь настолько, насколько все ваши Werbungskosten вместе превышают 1 230 €.
Если без поездок они уже составляют 1 500 €, 400 € поднимают их до 1 900 €, и учитываются все 400 €. Если же 400 € — ваши единственные Werbungskosten, Pauschbetrag выше, и поездки ничего не меняют. Это стоит проверить, прежде чем тратить вечер на поездки прошлого года.
Со служебной машиной 0,30 € нет
R 9.5 Abs. 2 Satz 3 LStR: «Wird dem Arbeitnehmer für die Auswärtstätigkeit im Rahmen seines Dienstverhältnisses ein Kfz zur Verfügung gestellt, darf der Arbeitgeber die pauschalen Kilometersätze nicht – auch nicht teilweise – steuerfrei erstatten.» Справка ELSTER к Anlage N говорит то же самое о вашей декларации: «Ein Abzug von Werbungskosten ist nicht möglich, wenn Sie für die Fahrten ein vom Arbeitgeber gestelltes Beförderungsmittel benutzt haben (Firmenwagengestellung, unentgeltliche Sammelbeförderung).»
У служебной машины свой вопрос — как облагается её частное использование. Это статья Fahrtenbuch или правило 1 %, и там журнал действительно должен быть ordnungsgemäß.
Как DriveHub ведёт эту запись за вас
Из командировочной заявки обычно выпадают короткие поездки: второй клиент после обеда, заезд на объект по дороге домой. Каждая стоит всего несколько евро, но их много.
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Он сохраняет дату, время, начало и конец и расстояние каждой поездки. Если ваш iPhone зафиксировал езду, для которой нет поездки, в разделе «Для вас» на вкладке «Поездки» появляется история «Пропущенные поездки», а кнопка «Восстановить» восстанавливает маршрут.
Большинство поездок DriveHub сам относит к «Рабочим» или «Личным» по вашим местам, прошлым маршрутам и рабочим часам, а об остальных спрашивает вас.
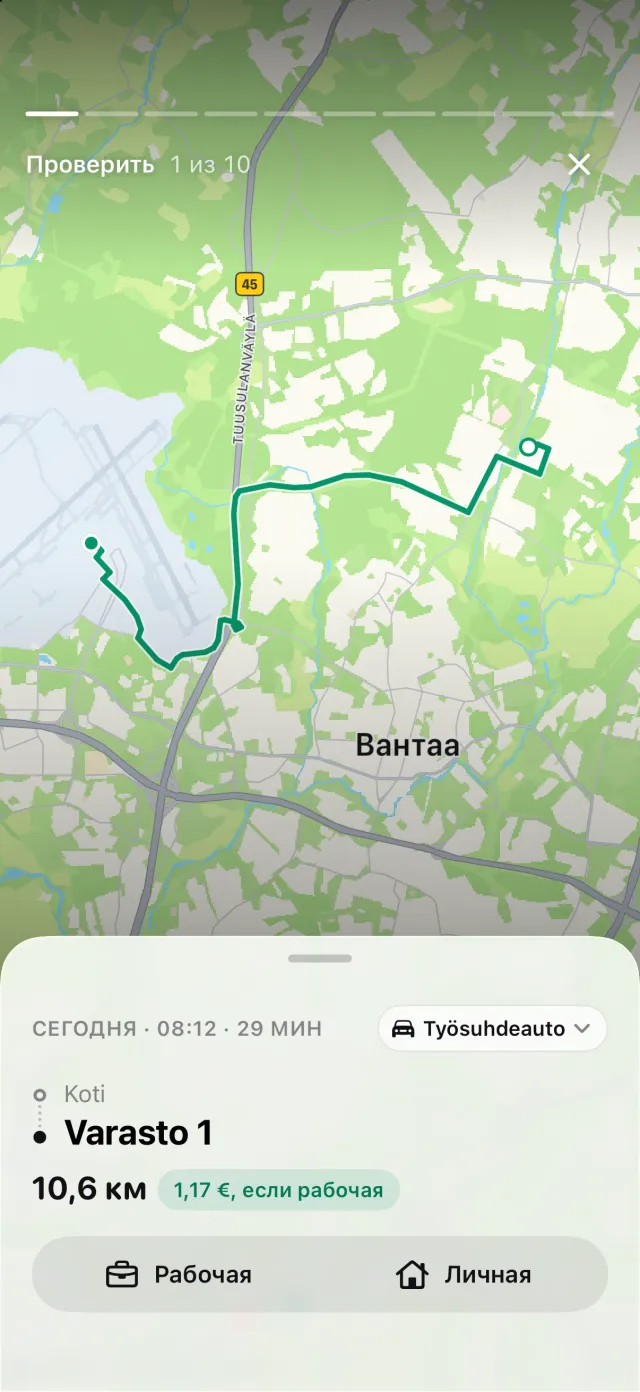
Немецкие 0,30 € уже встроены, и каждая поездка оценивается по ставке, действовавшей в её день. В отчёте — файле PDF, Excel или CSV с DriveHub Pro — каждая служебная поездка указана с датой, обоими адресами и расстоянием. Добавьте цель своими словами, «Abnahme Baustelle, Firma Weber», а не оставляйте поездку просто отмеченной как рабочая. Эта часть остаётся за вами.
Где DriveHub останавливается: он не решает, дорога ли это на работу или служебная поездка, и не знает, где ваша erste Tätigkeitsstätte. Когда он спрашивает о поездке из дома туда, отвечайте «Дорога на работу», а не «Рабочая» или «Личная». Он ничего не подаёт ни работодателю, ни в Finanzamt. Поездка, которую он не записал и не может восстановить, потому что телефон был выключен или разряжен, не попадёт в отчёт, пока вы не добавите её вручную.
DriveHub есть в App Store для iPhone. Остальные немецкие правила — на странице Германии, а настройка автоматической записи занимает несколько минут и делается один раз.
Источники
- § 3 Nr. 13, 16, § 9 Abs. 1 Satz 3 Nr. 4a, § 9a Satz 1 Nr. 1 Buchst. a, § 41 Abs. 1 Satz 9 EStG; § 5 BRKG; § 4 Abs. 2 Nr. 4 LStDV.
- R 3.16, R 9.4, R 9.5 LStR; H 9.4, H 9.5, H 9.6, H 9.10 LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 37, 38 и 40 (LStH 2026 Anhang 25 III).
- ELSTER, Anleitung zur Einkommensteuererklärung, Anlage N.
- BFH, 15 ноября 1991 г. – VI R 81/88; BFH, 20 сентября 2006 г. – I R 59/05.
Эта страница излагает то, что говорят Einkommensteuergesetz, Lohnsteuer-Richtlinien и BMF, и ссылается на них, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о существенных суммах, обратитесь к своему Steuerberater — и возьмите с собой запись своих поездок.
Полное правило со ссылками на нормативные акты: Германия: требования к журналу пробега.