 DriveHub
Guide pays · Allemagne · 8 min
Dienstreise mit eigenem Auto : 0,30 € par kilomètre, et ce que vous devez pouvoir montrer
Dienstreise mit eigenem Auto absetzen — vous allez chez des clients, sur des chantiers ou dans une autre agence avec votre propre voiture, et le droit fiscal allemand valorise chacun de ces kilomètres à 0,30 €, aller et retour. Votre employeur peut vous verser ce montant en franchise d'impôt, et ce qu'il ne verse pas va dans votre déclaration. Ni l'un ni l'autre n'exige de Fahrtenbuch, mais les deux exigent un relevé.

La réponse courte
- Le taux. 0,30 € par kilomètre pour une voiture, 0,20 € pour tout autre véhicule à moteur, par exemple une moto (§ 9 Abs. 1 Satz 3 Nr. 4a EStG avec § 5 Abs. 2 BRKG). C'est ce qu'on appelle couramment la Kilometerpauschale des déplacements professionnels.
- Quels kilomètres. Chaque kilomètre réellement parcouru pendant le déplacement professionnel, aller et retour. Pas la distance simple que retient le trajet domicile-travail.
- Des coûts plus élevés ? Pas de taux plus élevé. L'alternative, ce sont les coûts réels de votre voiture, répartis au prorata des kilomètres (R 9.5 Abs. 1 LStR).
- De la part de votre employeur. Le Kilometergeld jusqu'à 0,30 € par km est exonéré au titre du § 3 Nr. 16 EStG. Tout ce qui dépasse est de l'Arbeitslohn.
- Dans votre déclaration. Ce que votre employeur n'a pas versé, jusqu'à 0,30 € par km, constitue des Werbungskosten. Cela ne change votre impôt que si l'ensemble de vos Werbungskosten dépasse l'Arbeitnehmer-Pauschbetrag de 1 230 €.
- Ce que vous devez montrer. Le motif professionnel, la durée et l'itinéraire de chaque déplacement, consignés et étayés par des documents appropriés (R 9.4 Satz 5 LStR). Un Fahrtenbuch est un exemple de ces documents, pas une condition.
- Voiture de fonction ? Alors pas de 0,30 € du tout, ni en franchise d'impôt ni en Werbungskosten.
D'où viennent les 0,30 €
La loi n'imprime pas le chiffre. Le § 9 Abs. 1 Satz 3 Nr. 4a EStG fait des Werbungskosten des « Aufwendungen des Arbeitnehmers für beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 sowie keine Familienheimfahrten sind. »
Le Satz 2 vous dispense ensuite des coûts réels : les trajets peuvent être valorisés « mit den pauschalen Kilometersätzen …, die für das jeweils benutzte Beförderungsmittel (Fahrzeug) als höchste Wegstreckenentschädigung nach dem Bundesreisekostengesetz festgesetzt sind. »
Le chiffre se trouve dans la loi sur les frais de déplacement de la fonction publique. § 5 Abs. 2 Satz 1 BRKG : « beträgt die Wegstreckenentschädigung 30 Cent je Kilometer zurückgelegter Strecke. » Pour tout autre véhicule à moteur, le § 5 Abs. 1 Satz 2 fixe « 20 Cent je Kilometer zurückgelegter Strecke ». Les autres conditions du § 5 BRKG ne valent que pour les fonctionnaires ; l'EStG n'en reprend que le taux.
La lettre du BMF sur les frais de déplacement du 25 novembre 2020, Rz. 37, donne les chiffres en toutes lettres : « PKW 0,30 €, für jedes andere motorbetriebene Fahrzeug 0,20 € », « für jeden gefahrenen Kilometer ». Et : « Eine Prüfung der tatsächlichen Kilometerkosten ist demnach nicht mehr erforderlich, wenn der Arbeitnehmer von dieser gesetzlichen Typisierung Gebrauch macht. »
Chaque kilomètre, aller et retour
Le taux s'applique par kilomètre gefahren — parcouru — et non par kilomètre de distance. Les H 9.5 LStH comptent comme frais de déplacement les trajets « zwischen Wohnung oder erster Tätigkeitsstätte und auswärtiger Tätigkeitsstätte … einschl. sämtlicher Zwischenheimfahrten ». Ils comptent aussi les trajets « zwischen mehreren auswärtigen Tätigkeitsstätten oder innerhalb eines weiträumigen Tätigkeitsgebietes ».
Chiffres d'illustration. Vous allez de chez vous chez un client situé à 42 km et revenez le jour même. Cela fait 84 km × 0,30 € = 25,20 €.
Le trajet domicile-travail fonctionne autrement. L'Entfernungspauschale est de 0,38 € par kilomètre entier de la distance simple, une fois par jour, vers votre erste Tätigkeitsstätte, et elle couvre tous les frais de voiture de ce trajet. Savoir quel trajet relève de quoi, c'est ici la confusion la plus coûteuse :
- Domicile → client, sans passer par le bureau : un déplacement professionnel à 0,30 € par km parcouru.
- Domicile → bureau, puis bureau → client : le trajet du domicile au bureau reste un trajet domicile-travail, même si vous n'y êtes allé que pour repartir (H 9.10 LStH). Bureau → client, c'est le déplacement professionnel.
Où se trouve votre erste Tätigkeitsstätte, et ce qui se passe quand vous n'en avez pas, est expliqué dans trajet domicile-travail ou déplacement professionnel : l'erste Tätigkeitsstätte. Le trajet domicile-travail lui-même est traité dans la Pendlerpauschale 2026.
L'alternative, ce sont les coûts réels, pas un taux plus élevé
Si 0,30 € ne couvre pas ce que vous coûte votre voiture, il n'existe pas de forfait plus élevé. Il n'y a que le montant réel. R 9.5 Abs. 1 Satz 3 LStR : « Benutzt der Arbeitnehmer sein Fahrzeug, ist der Teilbetrag der jährlichen Gesamtkosten dieses Fahrzeugs anzusetzen, der dem Anteil der zu berücksichtigenden Fahrten an der Jahresfahrleistung entspricht. »
Il faut pour cela les coûts totaux de la voiture sur l'année et son kilométrage total, afin de calculer la part professionnelle. Un coût par km calculé sur douze mois de frais peut ensuite être utilisé « bis sich die Verhältnisse wesentlich ändern » (Satz 4). Le Satz 5 laisse le forfait ouvert comme alternative.
Les H 9.5 LStH (« Einzelnachweis ») énumèrent ce que comprennent les Gesamtkosten : carburant, entretien, réparations, un garage au domicile, Kfz-Steuer, assurance, intérêts d'emprunt et amortissement, « i. d. R. eine Nutzungsdauer von 6 Jahren ». Les frais d'accident, le stationnement et les péages n'en font pas partie ; ce sont des Reisenebenkosten.
En plus des 0,30 €, seulement l'imprévisible. Les H 9.5 (« Pauschale Kilometersätze ») admettent « etwaige außergewöhnliche Kosten » à côté du forfait. Il s'agit de « nur die nicht voraussehbaren Aufwendungen für Reparaturen, die nicht auf Verschleiß … oder die auf Unfallschäden beruhen », et des dommages dus à un vol. Une assurance tous risques n'est pas un tel coût, et une Leasingsonderzahlung est déjà couverte par le forfait.
Ce que vous devez pouvoir montrer
Vous n'avez pas besoin d'un ordnungsgemäßes Fahrtenbuch pour votre propre voiture. Cette exigence relève de l'évaluation de l'usage privé d'une voiture de fonction. Elle n'apparaît nulle part dans le § 9 EStG.
La règle applicable aux déplacements professionnels est la R 9.4 Satz 5 LStR :
« Die berufliche Veranlassung der Auswärtstätigkeit, die Reisedauer und den Reiseweg hat der Arbeitnehmer aufzuzeichnen und anhand geeigneter Unterlagen, z. B. Fahrtenbuch (>R 8.1 Abs. 9 Nr. 2 Satz 3), Tankquittungen, Hotelrechnungen, Schriftverkehr, nachzuweisen oder glaubhaft zu machen. »
Deux étapes : vous consignez (aufzeichnen), et vous prouvez ou rendez vraisemblable (nachweisen oder glaubhaft machen). Le Fahrtenbuch n'est cité que comme un exemple de document approprié, à côté des tickets de carburant, des factures d'hôtel et de la correspondance.
En pratique, une ligne par déplacement avec ces éléments couvre les trois points que nomme la directive :
| Ce que demande la R 9.4 | Ce qu'il faut noter |
|---|---|
| Reiseweg (l'itinéraire) | la date, le point de départ, la destination, les kilomètres parcourus |
| berufliche Veranlassung (le motif professionnel) | l'objet et la personne visitée, par ex. « Abnahme Baustelle, Firma Weber » |
| Reisedauer (la durée) | l'heure de départ et l'heure de retour |
La R 9.4 ne fixe aucune autre liste de rubriques. Elle ne pose pas non plus d'exigence de forme comme zeitnah ou in geschlossener Form. Celles-ci viennent de la jurisprudence sur les carnets de bord des voitures de fonction, que ce régime n'importe pas.
Courses privées en chemin. R 9.4 Satz 3–4 LStR : une partie privée plus que négligeable au sein d'un déplacement professionnel doit être isolée. Si c'est impossible, « – auch nicht durch Schätzung – », l'ensemble du coût relève des dépenses privées. Un détour par les magasins est facile à isoler si le relevé le montre comme une étape à part.
Quand votre employeur paie : le Kilometergeld jusqu'à 0,30 € est exonéré
Le § 3 Nr. 16 EStG exonère ce que les employeurs hors secteur public versent « zur Erstattung von Reisekosten …, soweit sie die nach § 9 als Werbungskosten abziehbaren Aufwendungen nicht übersteigen ». Pour le secteur public, le § 3 Nr. 13 fait de même. Jusqu'à 0,30 € par km en voiture, ou 0,20 € avec un autre véhicule à moteur, le versement est donc exonéré. Tout ce qui dépasse est de l'Arbeitslohn.
La R 3.16 LStR permet à l'employeur de regrouper les types de remboursement de frais de déplacement et de régler plusieurs déplacements ensemble : « Hierbei können mehrere Reisen zusammengefasst abgerechnet werden. »
Ce que la demande doit montrer — R 9.5 Abs. 2 LStR.
- Satz 1 : « Der Arbeitnehmer hat seinem Arbeitgeber Unterlagen vorzulegen, aus denen die Voraussetzungen für die Steuerfreiheit der Erstattung … ersichtlich sein müssen. » Lorsque l'employeur rembourse les coûts réels au lieu du forfait, les documents doivent aussi montrer « die tatsächlichen Gesamtkosten des Fahrzeugs ».
- Satz 2 : « Der Arbeitgeber hat diese Unterlagen als Belege zum Lohnkonto aufzubewahren. »
Votre employeur inscrit le versement exonéré au Lohnkonto (§ 4 Abs. 2 Nr. 4 LStDV) et le conserve six ans (§ 41 Abs. 1 Satz 9 EStG). Votre relevé de déplacements entre dans le dossier de paie.
Une exception venue du côté domicile-travail. Sans erste Tätigkeitsstätte, vous pouvez être tenu de vous présenter chaque jour au même Sammelpunkt, par exemple un dépôt de bus. Les trajets du domicile à ce point sont alors traités comme le trajet domicile-travail. Votre employeur ne peut pas les rembourser en franchise d'impôt (BMF 25.11.2020, Rz. 38, 40). Trajet domicile-travail ou déplacement professionnel : l'erste Tätigkeitsstätte traite ce cas.
Moins de 0,30 € versés ? Le reste, ce sont des Werbungskosten
H 9.5 LStH : les frais de déplacement « können als Werbungskosten abgezogen werden, soweit sie nicht vom Arbeitgeber steuerfrei erstattet worden sind (§ 3c). » Les H 9.6 ajoutent la règle générale. Après un remboursement partiel, la déduction se limite au montant dont les frais déductibles dépassent le remboursement exonéré (BFH 15.11.1991 – VI R 81/88).
Chiffres d'illustration, tirés d'aucune règle. Vous parcourez 4 000 kilomètres professionnels dans l'année, et votre employeur verse 0,20 € par km.
| Calcul | Montant | |
|---|---|---|
| Déductible à 0,30 € | 4 000 × 0,30 € | 1 200 € |
| Versé en franchise d'impôt par votre employeur | 4 000 × 0,20 € | 800 € |
| Werbungskosten pour la différence | 1 200 € − 800 € | 400 € |
Si votre employeur versait plutôt 0,35 €, l'année donnerait 4 000 × 0,35 € = 1 400 €. C'est 200 € de plus que les 1 200 € qui peuvent être exonérés. Sauf si votre employeur les impute sur d'autres frais de déplacement qu'il n'a pas remboursés (R 3.16 LStR), ces 200 € sont de l'Arbeitslohn.
Un remboursement versé seulement l'année suivante réduit tout de même les Werbungskosten : H 9.4, « auch dann, wenn sie erst im Folgejahr geleistet werden » (BFH 20.09.2006 – I R 59/05).
Les 1 230 € qui passent en premier
Le § 9a Satz 1 Nr. 1 Buchst. a EStG accorde à chaque salarié « ein Arbeitnehmer-Pauschbetrag von 1 230 Euro », « wenn nicht höhere Werbungskosten nachgewiesen werden ». Les 400 € de l'exemple ne changent votre impôt que dans la mesure où l'ensemble de vos Werbungskosten dépasse 1 230 €.
S'ils atteignent déjà 1 500 € sans les déplacements, les 400 € les portent à 1 900 €, et les 400 € comptent en entier. Si les 400 € sont vos seules Werbungskosten, le Pauschbetrag est plus élevé, et les déplacements ne changent rien. Mieux vaut le vérifier avant de passer une soirée sur les déplacements de l'an dernier.
Avec une voiture de fonction, pas de 0,30 €
R 9.5 Abs. 2 Satz 3 LStR : « Wird dem Arbeitnehmer für die Auswärtstätigkeit im Rahmen seines Dienstverhältnisses ein Kfz zur Verfügung gestellt, darf der Arbeitgeber die pauschalen Kilometersätze nicht – auch nicht teilweise – steuerfrei erstatten. » L'aide d'ELSTER pour l'Anlage N dit la même chose pour votre déclaration : « Ein Abzug von Werbungskosten ist nicht möglich, wenn Sie für die Fahrten ein vom Arbeitgeber gestelltes Beförderungsmittel benutzt haben (Firmenwagengestellung, unentgeltliche Sammelbeförderung). »
La voiture de fonction pose sa propre question : comment son usage privé est imposé. C'est l'objet de Fahrtenbuch ou règle du 1 %, et là, le carnet doit bel et bien être ordnungsgemäß.
Comment DriveHub tient ce relevé pour vous
Ce qui manque le plus souvent dans une demande de frais de déplacement, c'est le petit trajet : le deuxième client de l'après-midi, une visite de chantier sur le chemin du retour. Chacun ne vaut que quelques euros, mais ils sont nombreux.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Il conserve la date, les heures, les deux extrémités et la distance de chaque trajet. Si votre iPhone a enregistré de la conduite sans trajet correspondant, une story Trajets manqués apparaît sous Pour vous dans l'onglet Trajets, et Récupérer reconstitue l'itinéraire.
DriveHub classe la plupart des trajets en Professionnel ou Privé selon vos lieux, vos itinéraires passés et vos horaires de travail, et vous interroge sur les autres.
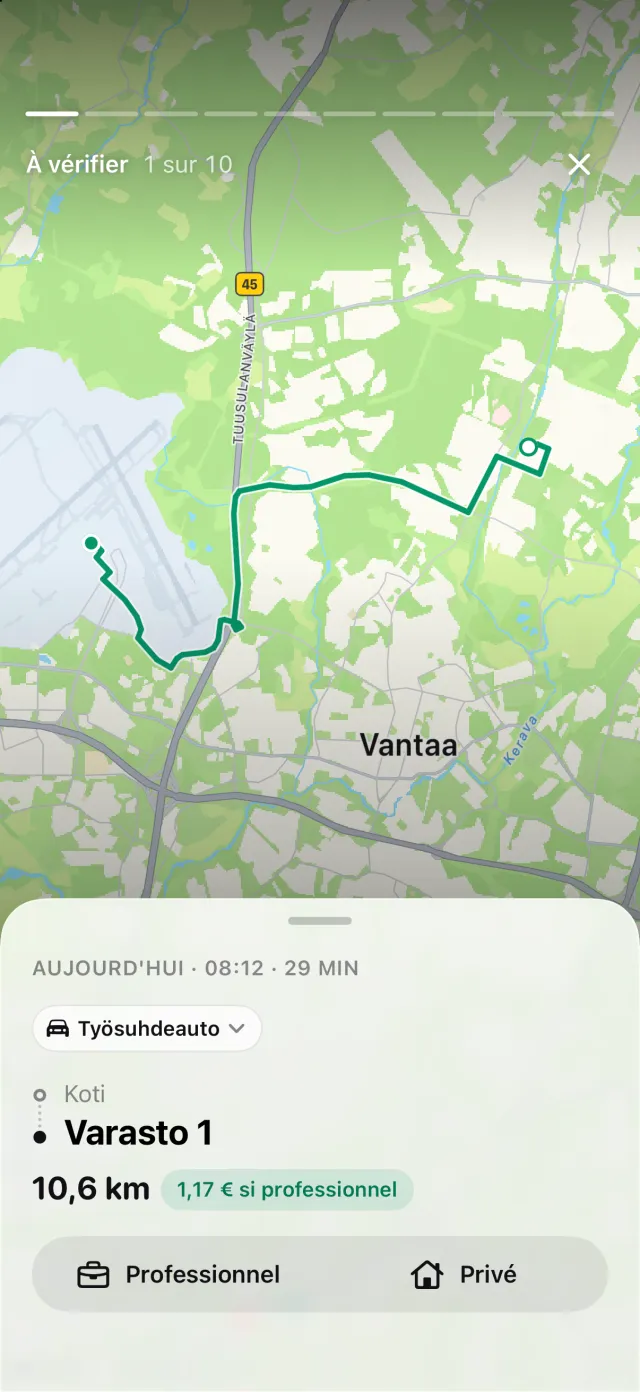
Les 0,30 € allemands sont intégrés, et chaque trajet est valorisé au taux en vigueur à sa date. Le rapport, un fichier PDF, Excel ou CSV avec DriveHub Pro, liste chaque déplacement professionnel avec sa date, les deux adresses et la distance. Ajoutez l'objet avec vos propres mots, « Abnahme Baustelle, Firma Weber », plutôt que de laisser le trajet marqué seulement comme professionnel. Cette partie reste la vôtre.
Là où DriveHub s'arrête : il ne décide pas si un trajet est un trajet domicile-travail ou un déplacement professionnel, et il ne sait pas où se trouve votre erste Tätigkeitsstätte. Quand il vous interroge sur un trajet entre votre domicile et ce lieu, répondez Domicile-travail, ni Professionnel ni Privé. Il ne transmet rien à votre employeur ni au Finanzamt. Un trajet qu'il n'a pas enregistré et ne peut pas récupérer, parce que le téléphone était éteint ou déchargé, reste hors du relevé jusqu'à ce que vous l'ajoutiez à la main.
DriveHub est sur l'App Store pour iPhone. Les autres règles allemandes sont sur la page Allemagne, et configurer le suivi automatique prend quelques minutes, une seule fois.
Sources
- § 3 Nr. 13, 16, § 9 Abs. 1 Satz 3 Nr. 4a, § 9a Satz 1 Nr. 1 Buchst. a, § 41 Abs. 1 Satz 9 EStG ; § 5 BRKG ; § 4 Abs. 2 Nr. 4 LStDV.
- R 3.16, R 9.4, R 9.5 LStR ; H 9.4, H 9.5, H 9.6, H 9.10 LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 37, 38 et 40 (LStH 2026 Anhang 25 III).
- ELSTER, Anleitung zur Einkommensteuererklärung, Anlage N.
- BFH, 15 novembre 1991 – VI R 81/88 ; BFH, 20 septembre 2006 – I R 59/05.
Cette page expose ce que disent l'Einkommensteuergesetz, les Lohnsteuer-Richtlinien et le BMF, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Lorsque l'enjeu financier compte, interrogez votre Steuerberater — et apportez le relevé de vos déplacements.
La règle complète, avec les textes dont elle découle : Allemagne : exigences du journal kilométrique.