 DriveHub
Maaopas · Saksa · 8 min
Dienstreise mit eigenem Auto: 0,30 € jokaiselta kilometriltä, ja mitä sinun on pystyttävä näyttämään
Dienstreise mit eigenem Auto absetzen — ajat omalla autollasi asiakkaille, työmaille tai toiseen toimipisteeseen, ja Saksan verolaki arvostaa jokaisen näistä kilometreistä 0,30 euroon, molempiin suuntiin. Työnantajasi voi maksaa sen verran verovapaasti, ja se, mitä se ei maksa, kuuluu veroilmoitukseesi. Kumpikaan ei vaadi Fahrtenbuchia, mutta kumpikin vaatii kirjauksen.

Lyhyt vastaus
- Korvaus. 0,30 € kilometriltä autolla ja 0,20 € muulla moottoriajoneuvolla, kuten moottoripyörällä (§ 9 Abs. 1 Satz 3 Nr. 4a EStG yhdessä § 5 Abs. 2 BRKG:n kanssa). Tätä kutsutaan yleensä työajojen Kilometerpauschaleksi.
- Mitkä kilometrit. Jokainen Dienstreisellä eli työajolla todella ajettu kilometri, meno ja paluu. Ei yhdensuuntaista etäisyyttä, jota työmatka kotoa töihin käyttää.
- Suuremmat kulut? Ei suurempaa korvausta. Vaihtoehto on autosi todelliset kulut kilometrien mukaan jaettuina (R 9.5 Abs. 1 LStR).
- Työnantajaltasi. Kilometergeld enintään 0,30 euroon kilometriltä on verovapaata § 3 Nr. 16 EStG:n nojalla. Sen ylittävä osa on Arbeitslohnia eli palkkaa.
- Veroilmoituksellasi. Se, mitä työnantajasi ei maksanut, enintään 0,30 € kilometriltä, on Werbungskosten-vähennystä. Se muuttaa veroasi vain, jos kaikki Werbungskostenisi yhteensä ylittävät 1 230 euron Arbeitnehmer-Pauschbetragin.
- Mitä sinun on näytettävä. Kunkin matkan työperuste, kesto ja reitti, kirjattuina ja sopivilla asiakirjoilla tuettuina (R 9.4 Satz 5 LStR). Fahrtenbuch on yksi esimerkki tällaisesta asiakirjasta, ei edellytys.
- Työsuhdeauto? Silloin 0,30 euroa ei ole lainkaan, ei verovapaana eikä Werbungskostenina.
Mistä 0,30 € tulee
Laki ei mainitse lukua. § 9 Abs. 1 Satz 3 Nr. 4a EStG tekee Werbungskosteniksi "Aufwendungen des Arbeitnehmers für beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 sowie keine Familienheimfahrten sind."
Satz 2 antaa sitten ohittaa todelliset kulut: matkat voidaan arvostaa "mit den pauschalen Kilometersätzen …, die für das jeweils benutzte Beförderungsmittel (Fahrzeug) als höchste Wegstreckenentschädigung nach dem Bundesreisekostengesetz festgesetzt sind."
Luku on virkamiesten matkakustannuslaissa. § 5 Abs. 2 Satz 1 BRKG: "beträgt die Wegstreckenentschädigung 30 Cent je Kilometer zurückgelegter Strecke." Muulle moottoriajoneuvolle § 5 Abs. 1 Satz 2 asettaa "20 Cent je Kilometer zurückgelegter Strecke". § 5 BRKG:n muut ehdot koskevat vain virkamiehiä; EStG ottaa siitä pelkän luvun.
BMF:n matkakulukirje 25. marraskuuta 2020, Rz. 37, sanoo luvut suoraan: "PKW 0,30 €, für jedes andere motorbetriebene Fahrzeug 0,20 €", "für jeden gefahrenen Kilometer". Ja: "Eine Prüfung der tatsächlichen Kilometerkosten ist demnach nicht mehr erforderlich, wenn der Arbeitnehmer von dieser gesetzlichen Typisierung Gebrauch macht."
Jokainen kilometri, molempiin suuntiin
Korvaus maksetaan gefahren-kilometriltä — ajetulta — ei etäisyyden kilometriltä. H 9.5 LStH laskee matkakuluiksi matkat "zwischen Wohnung oder erster Tätigkeitsstätte und auswärtiger Tätigkeitsstätte … einschl. sämtlicher Zwischenheimfahrten". Se laskee mukaan myös matkat "zwischen mehreren auswärtigen Tätigkeitsstätten oder innerhalb eines weiträumigen Tätigkeitsgebietes".
Havainnollistavat luvut. Ajat kotoa 42 kilometrin päässä olevalle asiakkaalle ja takaisin samana päivänä. Se on 84 km × 0,30 € = 25,20 €.
Työmatka toimii toisin. Entfernungspauschale on 0,38 € yhdensuuntaisen etäisyyden jokaiselta täydeltä kilometriltä, kerran päivässä, kun käyt erste Tätigkeitsstättessäsi (ensimmäisellä työpaikallasi), ja se kattaa kaikki tuon matkan autokulut. Se, mikä ajo on mitäkin, on tässä kallein sekaannus:
- Koti → asiakas, toimistossa käymättä: Dienstreise eli työajo 0,30 eurolla ajetulta kilometriltä.
- Koti → toimisto, sitten toimisto → asiakas: koti–toimisto pysyy työmatkana kotoa töihin, vaikka menisit sinne vain lähteäksesi sieltä eteenpäin (H 9.10 LStH). Toimisto → asiakas on Dienstreise.
Missä erste Tätigkeitsstättesi on ja milloin sinulla ei ole sellaista, kerrotaan artikkelissa työmatka vai Dienstreise: erste Tätigkeitsstätte. Itse työmatkasta kotoa töihin kerrotaan artikkelissa Pendlerpauschale 2026.
Vaihtoehto on todellinen kulu, ei suurempi korvaus
Jos 0,30 € ei kata autosi kuluja, suurempaa kiinteää korvausta ei ole. On vain todellinen luku. R 9.5 Abs. 1 Satz 3 LStR: "Benutzt der Arbeitnehmer sein Fahrzeug, ist der Teilbetrag der jährlichen Gesamtkosten dieses Fahrzeugs anzusetzen, der dem Anteil der zu berücksichtigenden Fahrten an der Jahresfahrleistung entspricht."
Siihen tarvitaan auton vuoden kokonaiskulut ja sen kokonaiskilometrit, jotta työosuus voidaan laskea. Kahdentoista kuukauden kuluista laskettua kilometrikohtaista lukua voidaan sitten käyttää "bis sich die Verhältnisse wesentlich ändern" (Satz 4). Satz 5 jättää kiinteän korvauksen vaihtoehdoksi.
H 9.5 LStH ("Einzelnachweis") luettelee, mitä Gesamtkosten sisältävät: polttoaineen, huollon, korjaukset, autotallin kotona, Kfz-Steuerin eli ajoneuvoveron, vakuutuksen, lainan korot ja poistot, "i. d. R. eine Nutzungsdauer von 6 Jahren". Onnettomuuskulut, pysäköinti ja tiemaksut eivät kuulu niihin; ne ovat Reisenebenkosten eli matkan sivukuluja.
0,30 euron päälle vain ennalta arvaamaton. H 9.5 ("Pauschale Kilometersätze") sallii kiinteän korvauksen rinnalla "etwaige außergewöhnliche Kosten". Se tarkoittaa "nur die nicht voraussehbaren Aufwendungen für Reparaturen, die nicht auf Verschleiß … oder die auf Unfallschäden beruhen", sekä varkausvahinkoja. Kaskovakuutus ei ole tällainen kulu, ja Leasingsonderzahlung eli leasingin erityismaksu sisältyy jo kiinteään korvaukseen.
Mitä sinun on pystyttävä näyttämään
Omasta autostasi et tarvitse ordnungsgemäßes Fahrtenbuchia eli asianmukaista ajopäiväkirjaa. Se vaatimus kuuluu työsuhdeauton yksityiskäytön arvostamiseen. § 9 EStG ei mainitse sitä missään.
Työajojen sääntö on R 9.4 Satz 5 LStR:
"Die berufliche Veranlassung der Auswärtstätigkeit, die Reisedauer und den Reiseweg hat der Arbeitnehmer aufzuzeichnen und anhand geeigneter Unterlagen, z. B. Fahrtenbuch (>R 8.1 Abs. 9 Nr. 2 Satz 3), Tankquittungen, Hotelrechnungen, Schriftverkehr, nachzuweisen oder glaubhaft zu machen."
Kaksi vaihetta: sinä kirjaat (aufzeichnen), ja sinä näytät toteen tai uskottavaksi (nachweisen oder glaubhaft machen). Fahrtenbuch mainitaan vain yhtenä esimerkkinä sopivasta asiakirjasta, polttoainekuittien, hotellilaskujen ja kirjeenvaihdon rinnalla.
Käytännössä yksi rivi matkaa kohden näillä tiedoilla kattaa ohjeen kolme kohtaa:
| Mitä R 9.4 pyytää | Mitä kirjaat |
|---|---|
| Reiseweg (reitti) | päivämäärä, mistä lähdit, minne menit, ajetut kilometrit |
| berufliche Veranlassung (työperuste) | tarkoitus ja kenen luona kävit, esim. "Abnahme Baustelle, Firma Weber" |
| Reisedauer (kesto) | milloin lähdit ja milloin olit takaisin |
R 9.4 ei aseta muuta kenttäluetteloa. Se ei myöskään aseta muotovaatimuksia, kuten zeitnah tai in geschlossener Form. Ne tulevat työsuhdeautojen ajopäiväkirjoja koskevasta oikeuskäytännöstä, jota tämä järjestelmä ei lainaa.
Yksityisasiat matkan varrella. R 9.4 Satz 3–4 LStR: työajon sisällä oleva vähäistä suurempi yksityinen osuus on erotettava. Jos se on mahdotonta, "– auch nicht durch Schätzung –", koko kulu lasketaan yksityisiksi elinkustannuksiksi. Poikkeaminen kauppaan on helppo erottaa, jos kirjaus näyttää sen omana osuutenaan.
Kun työnantajasi maksaa: Kilometergeld 0,30 euroon asti on verovapaata
§ 3 Nr. 16 EStG tekee verovapaaksi sen, mitä julkisen sektorin ulkopuoliset työnantajat maksavat "zur Erstattung von Reisekosten …, soweit sie die nach § 9 als Werbungskosten abziehbaren Aufwendungen nicht übersteigen". Julkiselle sektorille § 3 Nr. 13 tekee saman. Autolla enintään 0,30 € kilometriltä, tai muulla moottoriajoneuvolla 0,20 €, on siis verovapaata. Sen ylittävä osa on Arbeitslohnia.
R 3.16 LStR antaa työnantajan yhdistää matkakorvausten lajit ja tilittää useita matkoja yhdessä: "Hierbei können mehrere Reisen zusammengefasst abgerechnet werden."
Mitä korvaushakemuksesta on käytävä ilmi — R 9.5 Abs. 2 LStR.
- Satz 1: "Der Arbeitnehmer hat seinem Arbeitgeber Unterlagen vorzulegen, aus denen die Voraussetzungen für die Steuerfreiheit der Erstattung … ersichtlich sein müssen." Jos työnantaja korvaa kiinteän korvauksen sijaan todelliset kulut, asiakirjoista on käytävä ilmi myös "die tatsächlichen Gesamtkosten des Fahrzeugs".
- Satz 2: "Der Arbeitgeber hat diese Unterlagen als Belege zum Lohnkonto aufzubewahren."
Työnantajasi kirjaa verovapaan maksun Lohnkontoon eli palkkakirjanpitoon (§ 4 Abs. 2 Nr. 4 LStDV) ja säilyttää sen kuusi vuotta (§ 41 Abs. 1 Satz 9 EStG). Matkakirjauksestasi tulee osa palkka-aineistoa.
Yksi poikkeus työmatkan puolelta. Jos sinulla ei ole erste Tätigkeitsstättea, sinun voi olla ilmoittauduttava joka päivä samaan Sammelpunktiin eli kokoontumispaikkaan, kuten bussivarikolle. Matkoja kotoa tuohon paikkaan kohdellaan silloin kuin työmatkaa kotoa töihin. Työnantajasi ei saa korvata niitä verovapaasti (BMF 25.11.2020, Rz. 38, 40). Työmatka vai Dienstreise: erste Tätigkeitsstätte käsittelee tämän tapauksen.
Saitko alle 0,30 €? Loppu on Werbungskosten-vähennystä
H 9.5 LStH: matkakulut "können als Werbungskosten abgezogen werden, soweit sie nicht vom Arbeitgeber steuerfrei erstattet worden sind (§ 3c)." H 9.6 lisää yleissäännön. Osittaisen korvauksen jälkeen vähennys rajoittuu määrään, jolla vähennyskelpoiset kulut ylittävät verovapaan korvauksen (BFH 15.11.1991 – VI R 81/88).
Havainnollistavat luvut, eivät mistään säännöstä. Ajat vuodessa 4 000 työkilometriä, ja työnantajasi maksaa 0,20 € kilometriltä.
| Laskelma | Määrä | |
|---|---|---|
| Vähennyskelpoinen 0,30 eurolla | 4 000 × 0,30 € | 1 200 € |
| Työnantajasi verovapaasti maksama | 4 000 × 0,20 € | 800 € |
| Werbungskosten erotuksesta | 1 200 € − 800 € | 400 € |
Jos työnantajasi maksaisi sen sijaan 0,35 €, vuodelle kertyy 4 000 × 0,35 € = 1 400 €. Se on 200 € yli niiden 1 200 euron, jotka voivat olla verovapaita. Ellei työnantajasi kuittaa niitä muita korvaamatta jääneitä matkakuluja vastaan (R 3.16 LStR), nuo 200 € ovat Arbeitslohnia.
Vasta seuraavana vuonna maksettu korvaus pienentää silti Werbungskostenia: H 9.4, "auch dann, wenn sie erst im Folgejahr geleistet werden" (BFH 20.09.2006 – I R 59/05).
1 230 €, jotka tulevat ensin
§ 9a Satz 1 Nr. 1 Buchst. a EStG antaa jokaiselle palkansaajalle "ein Arbeitnehmer-Pauschbetrag von 1 230 Euro", "wenn nicht höhere Werbungskosten nachgewiesen werden". Esimerkin 400 € muuttaa veroasi vain siltä osin kuin kaikki Werbungskostenisi yhteensä ylittävät 1 230 €.
Jos ne ovat jo ilman matkoja 1 500 €, 400 € nostaa ne 1 900 euroon, ja kaikki 400 € lasketaan. Jos 400 € ovat ainoat Werbungskostenisi, Pauschbetrag on suurempi, eivätkä matkat muuta mitään. Se kannattaa tarkistaa ennen kuin käytät illan viime vuoden matkoihin.
Työsuhdeautolla 0,30 euroa ei ole
R 9.5 Abs. 2 Satz 3 LStR: "Wird dem Arbeitnehmer für die Auswärtstätigkeit im Rahmen seines Dienstverhältnisses ein Kfz zur Verfügung gestellt, darf der Arbeitgeber die pauschalen Kilometersätze nicht – auch nicht teilweise – steuerfrei erstatten." ELSTERin Anlage N -ohje sanoo saman veroilmoituksestasi: "Ein Abzug von Werbungskosten ist nicht möglich, wenn Sie für die Fahrten ein vom Arbeitgeber gestelltes Beförderungsmittel benutzt haben (Firmenwagengestellung, unentgeltliche Sammelbeförderung)."
Työsuhdeautolla on oma kysymyksensä: miten sen yksityiskäyttöä verotetaan. Siitä kertoo Fahrtenbuch vai 1 %:n sääntö, ja siellä ajopäiväkirjan todella on oltava ordnungsgemäß.
Miten DriveHub pitää tämän kirjauksen puolestasi
Matkakorvaushakemuksesta puuttuu yleensä lyhyt matka: iltapäivän toinen asiakas, työmaakäynti kotimatkalla. Kukin on vain muutaman euron arvoinen, mutta niitä on paljon.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Se säilyttää jokaisesta ajosta päivämäärän, kellonajat, molemmat päätepisteet ja matkan pituuden. Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Matkat-välilehden Sinulle-osioon ilmestyy Puuttuvat matkat -tarina, ja Palauta rakentaa reitin uudelleen.
DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta.
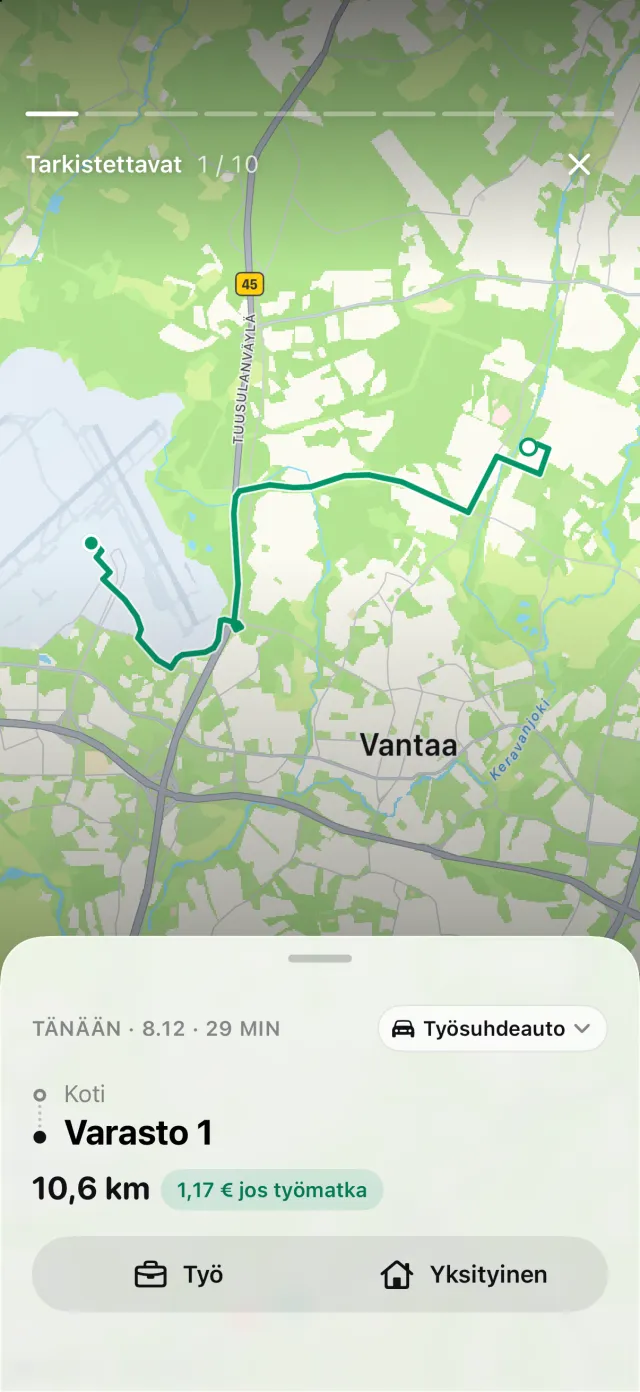
Saksan 0,30 € on sisäänrakennettu, ja jokainen matka hinnoitellaan sen päivänä voimassa olleella luvulla. Raportti, PDF-, Excel- tai CSV-tiedosto DriveHub Prolla, luettelee jokaisen työajon päivämäärän, molemmat osoitteet ja matkan pituuden. Lisää tarkoitus omin sanoin, "Abnahme Baustelle, Firma Weber", äläkä jätä matkaa pelkästään työksi merkityksi. Se osa jää sinulle.
Mihin DriveHub ei ulotu: se ei ratkaise, onko ajo työmatka kotoa töihin vai Dienstreise, eikä se tiedä, missä erste Tätigkeitsstättesi on. Kun se kysyy ajosta kotoa tuohon paikkaan, vastaa Työmatka, älä Työ tai Yksityinen. Se ei lähetä mitään työnantajallesi eikä Finanzamtille. Ajo, jota se ei tallentanut eikä pysty palauttamaan, koska puhelin oli sammutettuna tai akku tyhjä, jää ulkopuolelle, kunnes lisäät sen käsin.
DriveHub on App Storessa iPhonelle. Saksan muut säännöt ovat Saksan sivulla, ja automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Lähteet
- § 3 Nr. 13, 16, § 9 Abs. 1 Satz 3 Nr. 4a, § 9a Satz 1 Nr. 1 Buchst. a, § 41 Abs. 1 Satz 9 EStG; § 5 BRKG; § 4 Abs. 2 Nr. 4 LStDV.
- R 3.16, R 9.4, R 9.5 LStR; H 9.4, H 9.5, H 9.6, H 9.10 LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 37, 38 ja 40 (LStH 2026 Anhang 25 III).
- ELSTER, Anleitung zur Einkommensteuererklärung, Anlage N.
- BFH, 15. marraskuuta 1991 – VI R 81/88; BFH, 20. syyskuuta 2006 – I R 59/05.
Tällä sivulla kerrotaan, mitä Einkommensteuergesetz, Lohnsteuer-Richtlinien ja BMF sanovat, ja ne mainitaan, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy Steuerberateriltasi — ja ota matkojesi kirjaus mukaan.
Koko sääntö lähteineen: Saksa: ajopäiväkirjan vaatimukset.