 DriveHub
Guía por país · Alemania · 8 min
Dienstreise mit eigenem Auto: 0,30 € por cada kilómetro, y lo que tienes que poder demostrar
Dienstreise mit eigenem Auto absetzen: vas con tu propio coche a clientes, obras u otra sucursal, y el derecho fiscal alemán valora cada uno de esos kilómetros a 0,30 €, ida y vuelta. Tu empleador puede pagarte eso libre de impuestos, y lo que no te pague va a tu declaración. Ninguna de las dos cosas exige un Fahrtenbuch, pero las dos exigen un registro.

La respuesta corta
- La tarifa. 0,30 € por kilómetro en coche y 0,20 € en cualquier otro vehículo de motor, como una moto (§ 9 Abs. 1 Satz 3 Nr. 4a EStG en relación con el § 5 Abs. 2 BRKG). Es lo que suele llamarse Kilometerpauschale para los viajes de trabajo.
- Qué kilómetros. Cada kilómetro realmente recorrido en el viaje de trabajo, ida y vuelta. No la distancia de un solo sentido que usa el trayecto al trabajo.
- ¿Costes más altos? No hay una tarifa más alta. La alternativa es el coste real de tu coche, repartido por kilómetros (R 9.5 Abs. 1 LStR).
- De tu empleador. El Kilometergeld de hasta 0,30 € por km está exento según el § 3 Nr. 16 EStG. Lo que pase de ahí es Arbeitslohn.
- En tu declaración. Lo que tu empleador no te pagó, hasta 0,30 € por km, son Werbungskosten. Solo cambia tu impuesto si el total de tus Werbungskosten supera el Arbeitnehmer-Pauschbetrag de 1230 €.
- Qué tienes que demostrar. El motivo profesional, la duración y la ruta de cada viaje, anotados y respaldados con documentos adecuados (R 9.4 Satz 5 LStR). Un Fahrtenbuch es un ejemplo de esos documentos, no un requisito.
- ¿Coche de empresa? Entonces no hay 0,30 € en absoluto, ni exentos ni como Werbungskosten.
De dónde salen los 0,30 €
La ley no imprime la cifra. El § 9 Abs. 1 Satz 3 Nr. 4a EStG convierte en Werbungskosten los "Aufwendungen des Arbeitnehmers für beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 sowie keine Familienheimfahrten sind."
El Satz 2 te permite después prescindir de los costes reales: los trayectos pueden valorarse "mit den pauschalen Kilometersätzen …, die für das jeweils benutzte Beförderungsmittel (Fahrzeug) als höchste Wegstreckenentschädigung nach dem Bundesreisekostengesetz festgesetzt sind."
La cifra está en la ley de viajes de los funcionarios. § 5 Abs. 2 Satz 1 BRKG: "beträgt die Wegstreckenentschädigung 30 Cent je Kilometer zurückgelegter Strecke." Para cualquier otro vehículo de motor, el § 5 Abs. 1 Satz 2 fija "20 Cent je Kilometer zurückgelegter Strecke". Las demás condiciones del § 5 BRKG valen solo para los funcionarios; la EStG toma únicamente la tarifa.
El escrito del BMF sobre gastos de viaje de 25 de noviembre de 2020, Rz. 37, da las cifras sin rodeos: "PKW 0,30 €, für jedes andere motorbetriebene Fahrzeug 0,20 €", "für jeden gefahrenen Kilometer". Y añade: "Eine Prüfung der tatsächlichen Kilometerkosten ist demnach nicht mehr erforderlich, wenn der Arbeitnehmer von dieser gesetzlichen Typisierung Gebrauch macht."
Cada kilómetro, en los dos sentidos
La tarifa es por kilómetro gefahren, recorrido, no por kilómetro de distancia. El H 9.5 LStH cuenta como gastos de viaje los trayectos "zwischen Wohnung oder erster Tätigkeitsstätte und auswärtiger Tätigkeitsstätte … einschl. sämtlicher Zwischenheimfahrten". También cuenta los trayectos "zwischen mehreren auswärtigen Tätigkeitsstätten oder innerhalb eines weiträumigen Tätigkeitsgebietes".
Cifras ilustrativas. Vas de casa a un cliente que está a 42 km y vuelves el mismo día. Son 84 km × 0,30 € = 25,20 €.
El trayecto al trabajo funciona al revés. La Entfernungspauschale es de 0,38 € por kilómetro completo de la distancia de ida, una vez al día en tu erste Tätigkeitsstätte, y cubre todos los costes del coche en ese trayecto. Saber qué trayecto es cuál es la confusión más cara aquí:
- Casa → cliente, sin pasar por la oficina: un viaje de trabajo a 0,30 € por km recorrido.
- Casa → oficina, y luego oficina → cliente: de casa a la oficina sigue siendo trayecto al trabajo, aunque solo fueras allí para salir (H 9.10 LStH). Oficina → cliente es el viaje de trabajo.
Dónde está tu erste Tätigkeitsstätte, y qué pasa cuando no tienes ninguna, está en trayecto al trabajo o viaje de trabajo: la erste Tätigkeitsstätte. El trayecto al trabajo en sí está en la Pendlerpauschale 2026.
La alternativa es el coste real, no una tarifa más alta
Si 0,30 € no cubren lo que te cuesta el coche, no existe una tarifa fija más alta. Solo queda la cifra real. R 9.5 Abs. 1 Satz 3 LStR: "Benutzt der Arbeitnehmer sein Fahrzeug, ist der Teilbetrag der jährlichen Gesamtkosten dieses Fahrzeugs anzusetzen, der dem Anteil der zu berücksichtigenden Fahrten an der Jahresfahrleistung entspricht."
Eso exige los costes totales del coche en el año y sus kilómetros totales, para poder calcular la parte profesional. Un importe por km calculado con doce meses de costes puede usarse después "bis sich die Verhältnisse wesentlich ändern" (Satz 4). El Satz 5 mantiene la tarifa fija como alternativa.
El H 9.5 LStH («Einzelnachweis») enumera lo que incluyen los Gesamtkosten: combustible, mantenimiento, reparaciones, un garaje en casa, Kfz-Steuer, seguro, intereses del préstamo y amortización, "i. d. R. eine Nutzungsdauer von 6 Jahren". Los costes de un accidente, el aparcamiento y los peajes no entran; son Reisenebenkosten.
Además de los 0,30 €, solo lo imprevisible. El H 9.5 («Pauschale Kilometersätze») admite "etwaige außergewöhnliche Kosten" junto a la tarifa fija. Eso significa "nur die nicht voraussehbaren Aufwendungen für Reparaturen, die nicht auf Verschleiß … oder die auf Unfallschäden beruhen", y los daños por robo. El seguro a todo riesgo no es uno de esos costes, y una Leasingsonderzahlung ya está cubierta por la tarifa fija.
Lo que tienes que poder demostrar
Para tu propio coche no necesitas un ordnungsgemäßes Fahrtenbuch. Ese requisito pertenece a la valoración del uso privado de un coche de empresa. No aparece en ninguna parte del § 9 EStG.
La norma para los viajes de trabajo es la R 9.4 Satz 5 LStR:
"Die berufliche Veranlassung der Auswärtstätigkeit, die Reisedauer und den Reiseweg hat der Arbeitnehmer aufzuzeichnen und anhand geeigneter Unterlagen, z. B. Fahrtenbuch (>R 8.1 Abs. 9 Nr. 2 Satz 3), Tankquittungen, Hotelrechnungen, Schriftverkehr, nachzuweisen oder glaubhaft zu machen."
Son dos pasos: anotas (aufzeichnen) y demuestras o haces creíble (nachweisen oder glaubhaft machen). El Fahrtenbuch se nombra solo como un ejemplo de documento adecuado, junto a los tiques de combustible, las facturas de hotel y la correspondencia.
En la práctica, una línea por viaje con estos datos cubre los tres elementos que nombra la directriz:
| Lo que pide la R 9.4 | Lo que hay que anotar |
|---|---|
| Reiseweg (la ruta) | fecha, desde dónde saliste, adónde fuiste, los kilómetros recorridos |
| berufliche Veranlassung (el motivo profesional) | el propósito y a quién visitaste, p. ej. "Abnahme Baustelle, Firma Weber" |
| Reisedauer (la duración) | cuándo saliste y cuándo volviste |
La R 9.4 no fija ninguna otra lista de campos. Tampoco fija requisitos de forma como zeitnah o in geschlossener Form. Esos vienen de la jurisprudencia sobre los libros de trayectos de los coches de empresa, que este régimen no importa.
Recados privados por el camino. R 9.4 Satz 3–4 LStR: una parte privada de cierta entidad dentro de un viaje de trabajo debe separarse. Si eso es imposible, "– auch nicht durch Schätzung –", todo el coste cuenta como gasto privado. Un desvío para hacer la compra es fácil de separar si el registro lo muestra como un tramo propio.
Cuando paga tu empleador: el Kilometergeld de hasta 0,30 € está exento
El § 3 Nr. 16 EStG declara exento lo que pagan los empleadores fuera del sector público "zur Erstattung von Reisekosten …, soweit sie die nach § 9 als Werbungskosten abziehbaren Aufwendungen nicht übersteigen". Para el sector público, el § 3 Nr. 13 hace lo mismo. Así que hasta 0,30 € por km en coche, o 0,20 € en otro vehículo de motor, está exento. Lo que pase de ahí es Arbeitslohn.
La R 3.16 LStR permite al empleador agrupar los tipos de reembolso de viajes y liquidar varios viajes juntos: "Hierbei können mehrere Reisen zusammengefasst abgerechnet werden."
Lo que debe mostrar la liquidación: R 9.5 Abs. 2 LStR.
- Satz 1: "Der Arbeitnehmer hat seinem Arbeitgeber Unterlagen vorzulegen, aus denen die Voraussetzungen für die Steuerfreiheit der Erstattung … ersichtlich sein müssen." Si el empleador reembolsa los costes reales en lugar de la tarifa fija, los documentos deben mostrar también "die tatsächlichen Gesamtkosten des Fahrzeugs".
- Satz 2: "Der Arbeitgeber hat diese Unterlagen als Belege zum Lohnkonto aufzubewahren."
Tu empleador anota el pago exento en el Lohnkonto (§ 4 Abs. 2 Nr. 4 LStDV) y lo conserva seis años (§ 41 Abs. 1 Satz 9 EStG). Tu registro de viajes pasa a formar parte del expediente de nóminas.
Una excepción desde el lado del trayecto al trabajo. Sin erste Tätigkeitsstätte, puede que tengas que presentarte cada día en el mismo Sammelpunkt, como unas cocheras de autobuses. Los trayectos de casa a ese punto se tratan entonces como el trayecto al trabajo. Tu empleador no puede reembolsarlos libres de impuestos (BMF 25.11.2020, Rz. 38, 40). Trayecto al trabajo o viaje de trabajo: la erste Tätigkeitsstätte trata este caso.
¿Te pagan menos de 0,30 €? El resto son Werbungskosten
H 9.5 LStH: los gastos de viaje "können als Werbungskosten abgezogen werden, soweit sie nicht vom Arbeitgeber steuerfrei erstattet worden sind (§ 3c)." El H 9.6 añade la regla general. Tras un reembolso parcial, la deducción se limita a la cantidad en que los gastos deducibles superan el reembolso exento (BFH 15.11.1991 – VI R 81/88).
Cifras ilustrativas, no tomadas de ninguna norma. Recorres 4000 kilómetros de trabajo en el año, y tu empleador paga 0,20 € por km.
| Cálculo | Importe | |
|---|---|---|
| Deducible a 0,30 € | 4000 × 0,30 € | 1200 € |
| Pagado exento por tu empleador | 4000 × 0,20 € | 800 € |
| Werbungskosten por la diferencia | 1200 € − 800 € | 400 € |
Si tu empleador pagara 0,35 €, el año sumaría 4000 × 0,35 € = 1400 €. Eso son 200 € por encima de los 1200 € que pueden estar exentos. Salvo que tu empleador los compense con otros gastos de viaje que no reembolsó (R 3.16 LStR), esos 200 € son Arbeitslohn.
Un reembolso pagado solo al año siguiente sigue reduciendo los Werbungskosten: H 9.4, "auch dann, wenn sie erst im Folgejahr geleistet werden" (BFH 20.09.2006 – I R 59/05).
Los 1230 € que van primero
El § 9a Satz 1 Nr. 1 Buchst. a EStG da a todo empleado "ein Arbeitnehmer-Pauschbetrag von 1 230 Euro", "wenn nicht höhere Werbungskosten nachgewiesen werden". Los 400 € del ejemplo solo cambian tu impuesto en la medida en que el total de tus Werbungskosten supere 1230 €.
Si sin los viajes ya suman 1500 €, los 400 € los suben a 1900 €, y cuentan los 400 € enteros. Si los 400 € son tus únicos Werbungskosten, el Pauschbetrag es mayor y los viajes no cambian nada. Vale la pena comprobarlo antes de dedicar una tarde a los viajes del año pasado.
Con coche de empresa no hay 0,30 €
R 9.5 Abs. 2 Satz 3 LStR: "Wird dem Arbeitnehmer für die Auswärtstätigkeit im Rahmen seines Dienstverhältnisses ein Kfz zur Verfügung gestellt, darf der Arbeitgeber die pauschalen Kilometersätze nicht – auch nicht teilweise – steuerfrei erstatten." La ayuda de ELSTER para el Anlage N dice lo mismo para tu declaración: "Ein Abzug von Werbungskosten ist nicht möglich, wenn Sie für die Fahrten ein vom Arbeitgeber gestelltes Beförderungsmittel benutzt haben (Firmenwagengestellung, unentgeltliche Sammelbeförderung)."
El coche de empresa tiene su propia cuestión: cómo tributa su uso privado. Eso es Fahrtenbuch o la regla del 1 %, y ahí el libro de trayectos sí tiene que ser ordnungsgemäß.
Cómo te lleva DriveHub este registro
Lo que suele faltar en una liquidación de viajes es el trayecto corto: el segundo cliente de la tarde, la visita a una obra de camino a casa. Cada uno vale solo unos euros, pero son muchos.
Con el acceso a la ubicación en «Siempre», DriveHub registra cada trayecto en segundo plano y, si alguna vez se le escapa uno, te avisa. Guarda la fecha, las horas, los dos extremos y la distancia de cada trayecto. Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece la historia Trayectos perdidos en Para ti, en la pestaña Trayectos, y Recuperar reconstruye la ruta.
DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas anteriores y tu horario laboral, y te pregunta por el resto.
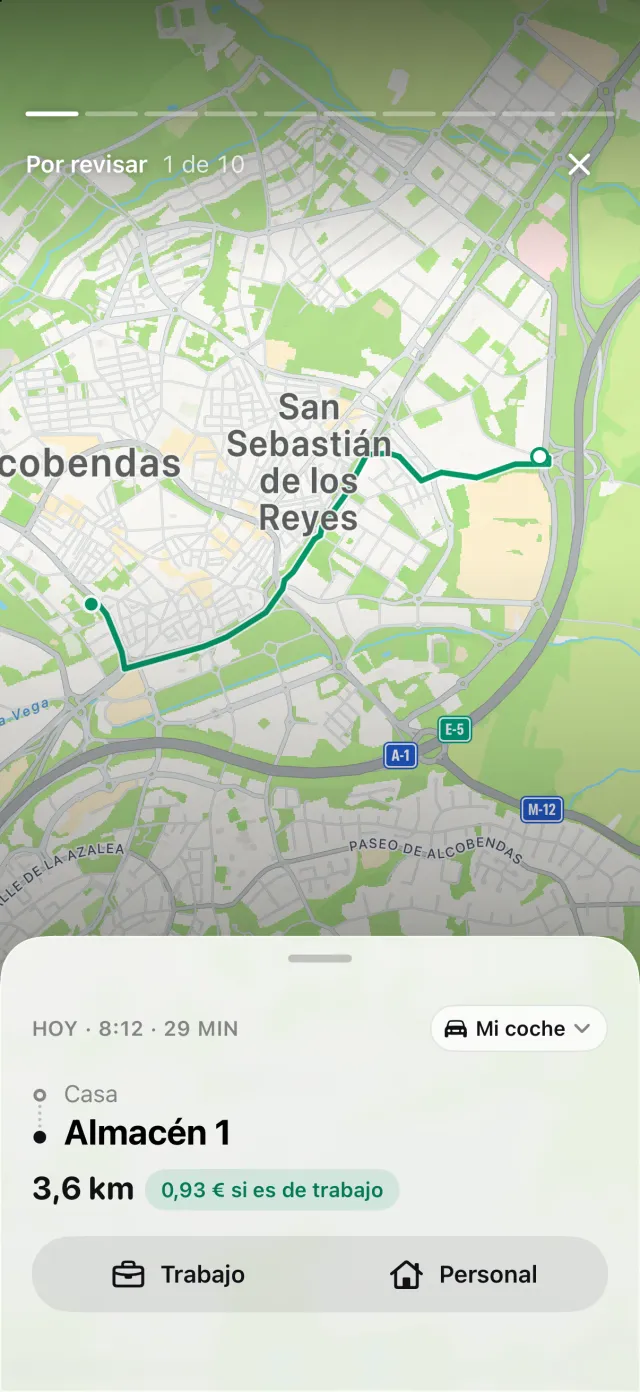
Los 0,30 € de Alemania vienen incluidos, y cada trayecto se valora a la tarifa vigente en su fecha. El informe, un archivo PDF, Excel o CSV con DriveHub Pro, enumera cada viaje de trabajo con su fecha, las dos direcciones y la distancia. Añade el motivo con tus propias palabras, "Abnahme Baustelle, Firma Weber", en lugar de dejar el trayecto marcado solo como de trabajo. Esa parte sigue siendo tuya.
Dónde se detiene DriveHub: no decide si un trayecto es tu trayecto al trabajo o un viaje de trabajo, y no sabe dónde está tu erste Tätigkeitsstätte. Cuando te pregunte por un trayecto de casa a ese lugar, responde Trayecto al trabajo, no Trabajo ni Personal. No presenta nada a tu empleador ni al Finanzamt. Un trayecto que no registró y no puede recuperar, porque el teléfono estaba apagado o sin batería, queda fuera hasta que lo añadas a mano.
DriveHub está en el App Store para iPhone. Las demás normas de Alemania están en la página de Alemania, y configurar el registro automático lleva unos minutos, una sola vez.
Fuentes
- § 3 Nr. 13, 16, § 9 Abs. 1 Satz 3 Nr. 4a, § 9a Satz 1 Nr. 1 Buchst. a, § 41 Abs. 1 Satz 9 EStG; § 5 BRKG; § 4 Abs. 2 Nr. 4 LStDV.
- R 3.16, R 9.4, R 9.5 LStR; H 9.4, H 9.5, H 9.6, H 9.10 LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 37, 38 y 40 (LStH 2026 Anhang 25 III).
- ELSTER, Anleitung zur Einkommensteuererklärung, Anlage N.
- BFH, 15 de noviembre de 1991 – VI R 81/88; BFH, 20 de septiembre de 2006 – I R 59/05.
Esta página recoge lo que dicen la Einkommensteuergesetz, las Lohnsteuer-Richtlinien y el BMF, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando el dinero importa, pregunta a tu Steuerberater — y lleva el registro de tus trayectos.
La norma completa, con los textos de los que procede: Alemania: requisitos del registro de kilometraje.