 DriveHub
Vodnik po državi · Nemčija · 8 min
Dienstreise z lastnim avtom: 0,30 € za vsak kilometer in kaj morate znati dokazati
Dienstreise mit eigenem Auto absetzen — z lastnim avtom se vozite k strankam, na gradbišča ali v drugo poslovalnico, nemško davčno pravo pa vsakega od teh kilometrov ovrednoti z 0,30 €, v obe smeri. Delodajalec vam lahko toliko izplača neobdavčeno, kar vam ne izplača, pa gre v vašo davčno napoved. Nobeno od tega ne zahteva Fahrtenbucha, oboje pa zahteva evidenco.

Kratek odgovor
- Stopnja. 0,30 € na kilometer za osebni avto, 0,20 € za vsako drugo motorno vozilo, na primer motorno kolo (§ 9 Abs. 1 Satz 3 Nr. 4a EStG v povezavi s § 5 Abs. 2 BRKG). Temu se za službena potovanja navadno reče Kilometerpauschale.
- Kateri kilometri. Vsak kilometer, ki ga na službenem potovanju dejansko prevozite, tja in nazaj. Ne enosmerna razdalja, ki velja za pot na delo.
- Višji stroški? Ne višja stopnja. Alternativa so dejanski stroški vašega avta, razdeljeni po kilometrih (R 9.5 Abs. 1 LStR).
- Od delodajalca. Kilometergeld do 0,30 € na km je po § 3 Nr. 16 EStG neobdavčen. Vse nad tem je Arbeitslohn.
- V davčni napovedi. Kar vam delodajalec ni izplačal, do 0,30 € na km, so Werbungskosten. Vaš davek spremenijo le, kadar vsi vaši Werbungskosten skupaj presežejo Arbeitnehmer-Pauschbetrag v višini 1 230 €.
- Kaj morate pokazati. Poslovni razlog, trajanje in pot vsakega potovanja, zabeležene in podprte z ustreznimi dokumenti (R 9.4 Satz 5 LStR). Fahrtenbuch je le en primer takega dokumenta, ne pogoj.
- Službeni avto? Potem 0,30 € sploh ni, ne neobdavčeno ne kot Werbungskosten.
Od kod 0,30 €
Zakon zneska ne navaja. § 9 Abs. 1 Satz 3 Nr. 4a EStG za Werbungskosten določa "Aufwendungen des Arbeitnehmers für beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 sowie keine Familienheimfahrten sind."
Satz 2 vam nato dovoli, da dejanske stroške preskočite: vožnje se smejo ovrednotiti "mit den pauschalen Kilometersätzen …, die für das jeweils benutzte Beförderungsmittel (Fahrzeug) als höchste Wegstreckenentschädigung nach dem Bundesreisekostengesetz festgesetzt sind."
Znesek je v zakonu o potnih stroških javnih uslužbencev. § 5 Abs. 2 Satz 1 BRKG: "beträgt die Wegstreckenentschädigung 30 Cent je Kilometer zurückgelegter Strecke." Za vsako drugo motorno vozilo § 5 Abs. 1 Satz 2 določa "20 Cent je Kilometer zurückgelegter Strecke". Drugi pogoji iz § 5 BRKG veljajo le za javne uslužbence; EStG prevzame samo stopnjo.
Dopis BMF o potnih stroških z dne 25. novembra 2020, Rz. 37, zneska navaja izrecno: "PKW 0,30 €, für jedes andere motorbetriebene Fahrzeug 0,20 €", "für jeden gefahrenen Kilometer". In še: "Eine Prüfung der tatsächlichen Kilometerkosten ist demnach nicht mehr erforderlich, wenn der Arbeitnehmer von dieser gesetzlichen Typisierung Gebrauch macht."
Vsak kilometer, v obe smeri
Stopnja velja na kilometer gefahren — prevožen —, ne na kilometer razdalje. H 9.5 LStH med potne stroške šteje vožnje "zwischen Wohnung oder erster Tätigkeitsstätte und auswärtiger Tätigkeitsstätte … einschl. sämtlicher Zwischenheimfahrten". Šteje tudi vožnje "zwischen mehreren auswärtigen Tätigkeitsstätten oder innerhalb eines weiträumigen Tätigkeitsgebietes".
Ponazoritveni zneski. Od doma se peljete k stranki, ki je 42 km stran, in se isti dan vrnete. To je 84 km × 0,30 € = 25,20 €.
Pot na delo deluje obratno. Entfernungspauschale znaša 0,38 € na poln kilometer enosmerne razdalje, enkrat na dan, ko greste na svoje erste Tätigkeitsstätte, in pokrije vse stroške avta za to pot. Katera vožnja je katera, je tu najdražja zamenjava:
- Dom → stranka, brez postanka v pisarni: službeno potovanje po 0,30 € na prevožen km.
- Dom → pisarna, nato pisarna → stranka: pot od doma do pisarne ostane pot na delo, tudi če ste tja šli samo zato, da od tam krenete naprej (H 9.10 LStH). Pisarna → stranka je službeno potovanje.
Kje je vaše erste Tätigkeitsstätte in kdaj ga nimate, je v članku pot na delo ali službeno potovanje: erste Tätigkeitsstätte. Sama pot na delo je v članku Pendlerpauschale 2026.
Alternativa so dejanski stroški, ne višja stopnja
Če 0,30 € ne pokrije stroškov vašega avta, višje pavšalne stopnje ni. Obstaja le dejanski znesek. R 9.5 Abs. 1 Satz 3 LStR: "Benutzt der Arbeitnehmer sein Fahrzeug, ist der Teilbetrag der jährlichen Gesamtkosten dieses Fahrzeugs anzusetzen, der dem Anteil der zu berücksichtigenden Fahrten an der Jahresfahrleistung entspricht."
Za to potrebujete skupne letne stroške avta in njegove skupne kilometre, da se lahko izračuna poslovni delež. Znesek na km, izračunan iz dvanajstih mesecev stroškov, se nato sme uporabljati "bis sich die Verhältnisse wesentlich ändern" (Satz 4). Satz 5 pavšalno stopnjo ohranja kot alternativo.
H 9.5 LStH ("Einzelnachweis") našteje, kaj sodi v Gesamtkosten: gorivo, vzdrževanje, popravila, garaža doma, Kfz-Steuer, zavarovanje, obresti posojila in amortizacija, "i. d. R. eine Nutzungsdauer von 6 Jahren". Stroški nesreč, parkiranje in cestnine vanje ne sodijo; to so Reisenebenkosten.
Poleg 0,30 € le nepredvidljivo. H 9.5 ("Pauschale Kilometersätze") ob pavšalni stopnji dovoljuje "etwaige außergewöhnliche Kosten". To pomeni "nur die nicht voraussehbaren Aufwendungen für Reparaturen, die nicht auf Verschleiß … oder die auf Unfallschäden beruhen", in škodo zaradi tatvine. Kasko zavarovanje ni tak strošek, Leasingsonderzahlung pa je s pavšalno stopnjo že pokrita.
Kaj morate znati dokazati
Za lastni avto ne potrebujete ordnungsgemäßes Fahrtenbuch. Ta zahteva sodi k vrednotenju zasebne rabe službenega avta. V § 9 EStG je nikjer ni.
Pravilo za službena potovanja je R 9.4 Satz 5 LStR:
"Die berufliche Veranlassung der Auswärtstätigkeit, die Reisedauer und den Reiseweg hat der Arbeitnehmer aufzuzeichnen und anhand geeigneter Unterlagen, z. B. Fahrtenbuch (>R 8.1 Abs. 9 Nr. 2 Satz 3), Tankquittungen, Hotelrechnungen, Schriftverkehr, nachzuweisen oder glaubhaft zu machen."
Dva koraka: zabeležite (aufzeichnen) in dokažete ali izkažete za verjetno (nachweisen oder glaubhaft machen). Fahrtenbuch je naveden le kot en primer ustreznega dokumenta, poleg računov za gorivo, hotelskih računov in korespondence.
V praksi tri stvari, ki jih navaja smernica, pokrije ena vrstica na potovanje s temi podatki:
| Kaj zahteva R 9.4 | Kaj zapisati |
|---|---|
| Reiseweg (pot) | datum, kje ste začeli, kam ste šli, prevoženi kilometri |
| berufliche Veranlassung (poslovni razlog) | namen in koga ste obiskali, npr. "Abnahme Baustelle, Firma Weber" |
| Reisedauer (trajanje) | kdaj ste odšli in kdaj ste se vrnili |
R 9.4 ne določa nobenega dodatnega seznama polj. Prav tako ne določa nobene zahteve glede oblike, kot sta zeitnah ali in geschlossener Form. Ti izvirata iz sodne prakse o evidencah službenih avtov, ki je ta ureditev ne prevzema.
Zasebni opravki med potjo. R 9.4 Satz 3–4 LStR: zasebni del znotraj službenega potovanja, ki ni zanemarljiv, je treba ločiti. Če to ni mogoče, "– auch nicht durch Schätzung –", se ves strošek šteje za zasebne življenjske stroške. Ovinek v trgovino je lahko ločiti, če ga evidenca prikaže kot samostojen odsek.
Ko plača delodajalec: Kilometergeld do 0,30 € je neobdavčen
§ 3 Nr. 16 EStG oprosti davka, kar delodajalci zunaj javnega sektorja izplačajo "zur Erstattung von Reisekosten …, soweit sie die nach § 9 als Werbungskosten abziehbaren Aufwendungen nicht übersteigen". Za javni sektor isto stori § 3 Nr. 13. Do 0,30 € na km z avtom ali 0,20 € z drugim motornim vozilom je torej neobdavčeno. Vse nad tem je Arbeitslohn.
R 3.16 LStR delodajalcu dovoli, da vrste povračil potnih stroškov združi in več potovanj obračuna skupaj: "Hierbei können mehrere Reisen zusammengefasst abgerechnet werden."
Kaj mora pokazati zahtevek — R 9.5 Abs. 2 LStR.
- Satz 1: "Der Arbeitnehmer hat seinem Arbeitgeber Unterlagen vorzulegen, aus denen die Voraussetzungen für die Steuerfreiheit der Erstattung … ersichtlich sein müssen." Kadar delodajalec namesto pavšalne stopnje povrne dejanske stroške, morajo dokumenti pokazati tudi "die tatsächlichen Gesamtkosten des Fahrzeugs".
- Satz 2: "Der Arbeitgeber hat diese Unterlagen als Belege zum Lohnkonto aufzubewahren."
Delodajalec neobdavčeno izplačilo vpiše v Lohnkonto (§ 4 Abs. 2 Nr. 4 LStDV) in ga hrani šest let (§ 41 Abs. 1 Satz 9 EStG). Vaša evidenca potovanj postane del plačilne dokumentacije.
Ena izjema s strani poti na delo. Brez erste Tätigkeitsstätte se boste morda morali vsak dan javiti na istem Sammelpunkt, na primer v avtobusni garaži. Vožnje od doma do te točke se potem obravnavajo kot pot na delo. Delodajalec vam jih ne sme povrniti neobdavčeno (BMF 25.11.2020, Rz. 38, 40). Ta primer obravnava pot na delo ali službeno potovanje: erste Tätigkeitsstätte.
Izplačali so vam manj kot 0,30 €? Ostanek so Werbungskosten
H 9.5 LStH: potni stroški "können als Werbungskosten abgezogen werden, soweit sie nicht vom Arbeitgeber steuerfrei erstattet worden sind (§ 3c)." H 9.6 doda splošno pravilo. Po delnem povračilu je odbitek omejen na znesek, za katerega odbitni stroški presegajo neobdavčeno povračilo (BFH 15.11.1991 – VI R 81/88).
Ponazoritveni zneski, ne vzeti iz nobenega pravila. V letu prevozite 4 000 službenih kilometrov, delodajalec pa vam plača 0,20 € na km.
| Izračun | Znesek | |
|---|---|---|
| Odbitno po 0,30 € | 4 000 × 0,30 € | 1 200 € |
| Neobdavčeno izplačal delodajalec | 4 000 × 0,20 € | 800 € |
| Werbungskosten za razliko | 1 200 € − 800 € | 400 € |
Če bi delodajalec namesto tega plačal 0,35 €, bi leto naneslo 4 000 × 0,35 € = 1 400 €. To je 200 € nad 1 200 €, ki so lahko neobdavčeni. Razen če jih delodajalec ne pobota z drugimi potnimi stroški, ki jih ni povrnil (R 3.16 LStR), je teh 200 € Arbeitslohn.
Povračilo, izplačano šele v naslednjem letu, Werbungskosten še vedno zmanjša: H 9.4, "auch dann, wenn sie erst im Folgejahr geleistet werden" (BFH 20.09.2006 – I R 59/05).
1 230 €, ki pridejo na vrsto prvi
§ 9a Satz 1 Nr. 1 Buchst. a EStG vsakemu zaposlenemu daje "ein Arbeitnehmer-Pauschbetrag von 1 230 Euro", "wenn nicht höhere Werbungskosten nachgewiesen werden". 400 € iz primera vaš davek spremeni le toliko, kolikor vsi vaši Werbungskosten skupaj presežejo 1 230 €.
Če brez potovanj že znašajo 1 500 €, jih 400 € dvigne na 1 900 €, in šteje vseh 400 €. Če je teh 400 € vaših edinih Werbungskosten, je Pauschbetrag višji in potovanja ne spremenijo ničesar. Preverite to, preden porabite večer za lanska potovanja.
S službenim avtom 0,30 € ni
R 9.5 Abs. 2 Satz 3 LStR: "Wird dem Arbeitnehmer für die Auswärtstätigkeit im Rahmen seines Dienstverhältnisses ein Kfz zur Verfügung gestellt, darf der Arbeitgeber die pauschalen Kilometersätze nicht – auch nicht teilweise – steuerfrei erstatten." Pomoč ELSTER za Anlage N isto pravi za vašo napoved: "Ein Abzug von Werbungskosten ist nicht möglich, wenn Sie für die Fahrten ein vom Arbeitgeber gestelltes Beförderungsmittel benutzt haben (Firmenwagengestellung, unentgeltliche Sammelbeförderung)."
Službeni avto ima svoje vprašanje: kako se obdavči njegova zasebna raba. To je Fahrtenbuch ali pravilo 1 %, in tam mora biti evidenca voženj res ordnungsgemäß.
Kako DriveHub to evidenco vodi namesto vas
Kar v zahtevku za potne stroške navadno manjka, je kratka vožnja: druga stranka popoldne, ogled gradbišča na poti domov. Vsaka je vredna le nekaj evrov, a jih je veliko.
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Za vsako vožnjo shrani datum, čase, oba konca in razdaljo. Če je vaš iPhone zabeležil vožnjo brez ustrezne poti, se pod Za vas na zavihku Vožnje pojavi zgodba Zamujene vožnje, Obnovi pa pot rekonstruira.
DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vpraša vas.
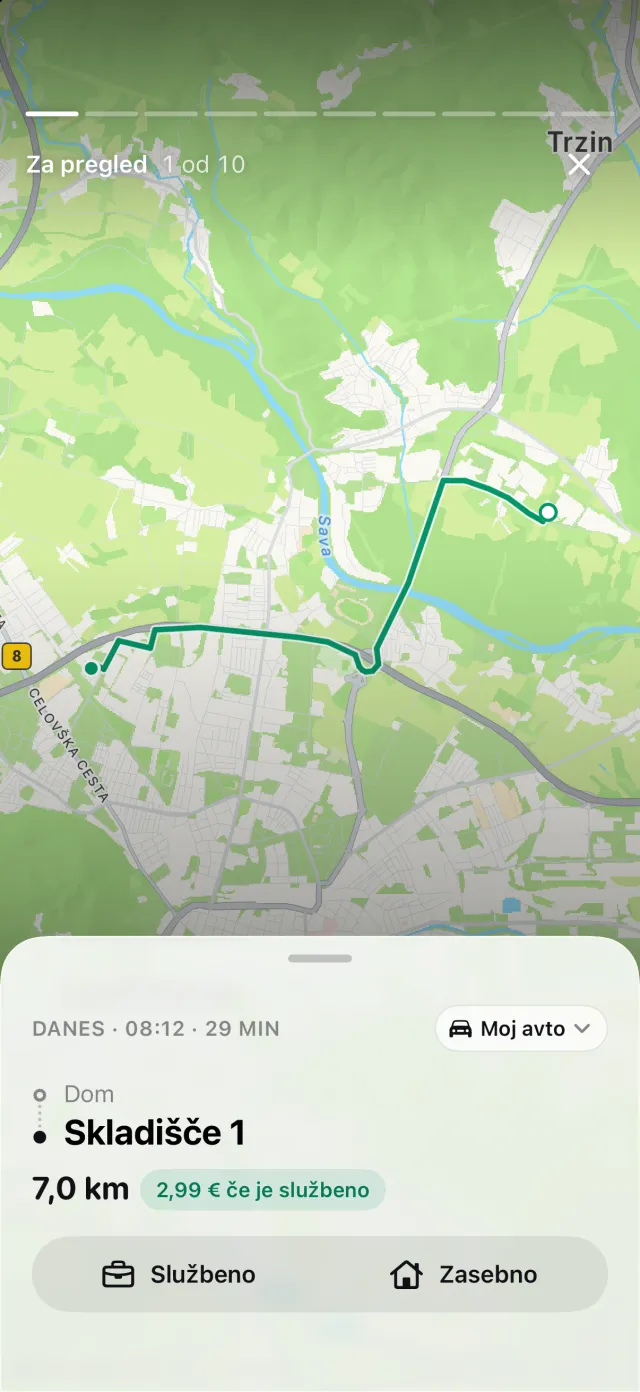
Nemških 0,30 € je vgrajenih, vsaka vožnja pa je ovrednotena po stopnji, ki je veljala na njen datum. Poročilo, datoteka PDF, Excel ali CSV z DriveHub Pro, navede vsako službeno vožnjo z datumom, obema naslovoma in razdaljo. Namen dodajte s svojimi besedami, "Abnahme Baustelle, Firma Weber", namesto da bi vožnjo pustili označeno zgolj kot službeno. Ta del je vaš.
Kje se DriveHub ustavi: ne odloča, ali je vožnja vaša pot na delo ali službeno potovanje, in ne ve, kje je vaše erste Tätigkeitsstätte. Ko vas vpraša o vožnji od doma do tega kraja, odgovorite Prevoz na delo, ne Službeno ali Zasebno. Delodajalcu ali Finanzamtu ne pošlje ničesar. Vožnja, ki je ni zabeležil in je ne more obnoviti, ker je bil telefon izklopljen ali prazen, ostane zunaj, dokler je ne dodate ročno.
DriveHub je v App Storu za iPhone. Druga nemška pravila so na strani za Nemčijo, nastavitev samodejnega beleženja pa vzame nekaj minut, enkrat.
Viri
- § 3 Nr. 13, 16, § 9 Abs. 1 Satz 3 Nr. 4a, § 9a Satz 1 Nr. 1 Buchst. a, § 41 Abs. 1 Satz 9 EStG; § 5 BRKG; § 4 Abs. 2 Nr. 4 LStDV.
- R 3.16, R 9.4, R 9.5 LStR; H 9.4, H 9.5, H 9.6, H 9.10 LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 37, 38 in 40 (LStH 2026 Anhang 25 III).
- ELSTER, Anleitung zur Einkommensteuererklärung, Anlage N.
- BFH, 15. novembra 1991 – VI R 81/88; BFH, 20. septembra 2006 – I R 59/05.
Ta stran navaja, kaj pravijo Einkommensteuergesetz, Lohnsteuer-Richtlinien in BMF, ter jih citira, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega Steuerberaterja (davčnega svetovalca) — in vzemite evidenco svojih potovanj s seboj.
Celotno pravilo z viri, iz katerih izhaja: Nemčija: zahteve za evidenco voženj.