 DriveHub
Průvodce zemí · Německo · 7 min
Fahrtenbuch App vom Finanzamt anerkannt? Žádná – posuzuje se kniha jízd
Chcete vést Fahrtenbuch v aplikaci místo papírového sešitu a každý výrobce o té své tvrdí, že je „vom Finanzamt anerkannt“. Finanční správa žádnou aplikaci neschvaluje. Posuzuje vaši knihu jízd – a pravidla, která uplatňuje, se týkají záznamu, ne produktu.

Krátká odpověď
Žádnou aplikaci pro Fahrtenbuch Finanzamt předem neschvaluje, protože není žádný postup, kterým by to šlo. Pravidla pro Fahrtenbuch kladou podmínky na knihu jízd. Žádné z nich nepočítá se schválením, certifikátem, registrem ani seznamem produktů.
Finanční správa to říká o softwaru obecně. Nevydává žádné Positivtestate a certifikát třetí strany ji nezavazuje (GoBD Rz. 180 a 181). „Anerkannt“ na stránce produktu je tedy tvrzení výrobce, ne status.
Co Finanzamt přijímá nebo odmítá, je vaše kniha jízd, když ji prověřuje. Elektronická musí splnit přinejmenším tyto čtyři podmínky:
- Dají se z ní vyčíst „dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch“ – každý údaj, který potřebuje papírová kniha (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR).
- Pozdější změny jsou technicky vyloučené, nebo zdokumentované přímo v souboru.
- Účel a obchodní partner se zapisují včas. U automatického záznamu považuje správa za včasné až sedm kalendářních dnů po jízdě.
- Je to jeden uzavřený řetězec za celý rok, soukromých jízd v to počítaje.
Jeden Finanzgericht navíc odmítl knihu jízd z GPS, jejíž stavy tachometru byly dopočítané a nikdy se neporovnaly se stavem v autě. Je to závěr jediného soudu, ne pravidlo, které Finanzamt zveřejňuje, a probíráme ho níže.
Aplikaci tedy vybírejte podle toho, co ukáže její kniha jízd, ne podle odznaku na stránce v obchodě. Podle zdrojů níže si můžete prověřit jakoukoli aplikaci i tabulku.
Proč „anerkannt“ není status
Německá praxe stojí na čtyřech textech: R 8.1 Abs. 9 Nr. 2 LStR, poznámkách k ní v H 8.1 (9-10) LStH a dvou dopisech BMF – 03.03.2022 pro zaměstnance a 18.11.2009 pro OSVČ. Společně kladou podmínky na záznam: jeho obsah, to, že je zeitnah, že je uzavřený, a jak se zachází se změnami. Žádný z nich nejmenuje schvalovací řízení. To je mezera v těch textech, ne věta, kterou obsahují.
Kladné prohlášení je v GoBD, pravidlech správy pro elektronické záznamy. BMF 03.03.2022 Rz. 28 je vztahuje na elektronické knihy jízd: GoBD „sind zu beachten“. Jejich oddíl o certifikaci (ve znění ze 14. července 2025) začíná konstatováním, že rozmanitost systémů správě neumožňuje obecně platné vyjádření, zda hardware či software vyhovuje (Rz. 179). A dále:
- Rz. 180: „Positivtestate zur Ordnungsmäßigkeit der Buchführung - und damit zur Ordnungsmäßigkeit DV-gestützter Buchführungssysteme - werden weder im Rahmen einer steuerlichen Außenprüfung noch im Rahmen einer verbindlichen Auskunft erteilt.“
- Rz. 181: „„Zertifikate“ oder „Testate“ Dritter können bei der Auswahl eines Softwareproduktes dem Unternehmen als Entscheidungskriterium dienen, entfalten jedoch aus den in Rz. 179 genannten Gründen gegenüber der Finanzbehörde keine Bindungswirkung.“
Certifikát vám může pomoci s výběrem. O vašem případu nerozhoduje. Rozhoduje kniha jízd.
Co musí elektronický Fahrtenbuch splňovat
Tytéž informace jako papírová kniha. R 8.1 Abs. 9 Nr. 2 Satz 6 LStR: „Das Fahrtenbuch kann auch elektronisch geführt werden, wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden.“ BMF 18.11.2009 Rz. 23 říká totéž pro OSVČ.
Tím se uplatní seznam údajů ze Satz 3: „Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner.“ Pravidla pro soukromé jízdy a cestu do práce najdete na stránce o německé knize jízd.
Změny vyloučené, nebo viditelné v souboru. BMF 03.03.2022 Rz. 28 to formuluje jako „technisch ausgeschlossen, zumindest aber dokumentiert“. Spolkový finanční soud řekl, kam dokumentace patří. Podle BFH 12.01.2024 – VI B 37/23 se soubor, v němž lze dřívější záznamy ještě měnit, počítá jen tehdy, je-li rozsah změn „in der Datei selbst dokumentiert und bei gewöhnlicher Einsichtnahme in die Datei offengelegt“. Jak přesně, soud nepředepsal. Odmítl ale změny, které vyjdou najevo jen po dodatečném dotazu u správce systému.
Účel, včas. BMF 03.03.2022 Rz. 29 je pasáž, na které stojí každá automatická kniha jízd: „Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden.“
Záleží v ní na dvou slovech. „Jedenfalls dann“ dělá ze sedmi dnů bezpečný přístav, ne pravidlo, že osmý den neobstojí. A odpovídá jen na to, zda je kniha zeitnah; žádný z ostatních požadavků nenahrazuje. Co se dá doplnit později a co ne, najdete v článku co ještě napraví Fahrtenbuch sepsaný dodatečně.
Přímo v knize jízd, jako jeden řetězec. H 8.1 (9-10) LStH: „Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben.“ A také: „Die erforderlichen Angaben müssen sich dem Fahrtenbuch selbst entnehmen lassen.“
BFH to uplatnil ve věci VI R 3/12 (13. listopadu 2012). Jízdy byly označené jen „Außendienst“ a zákazníci byli ve výpisu z kalendáře. Soud: „Dazu genügt nicht, wenn nur allgemein und pauschal die betreffenden Fahrten im Fahrtenbuch als „Dienstfahrten“ bezeichnet werden.“ Označit jízdu jako služební znamená zaznamenat kategorii. Důvod musíte napsat vy.
Uzná se Fahrtenbuch v Excelu?
Jako obyčejná tabulka ne. Leitsatz VI B 37/23 se vztahuje na jakýkoli soubor, který vytvoří program: počítá se jen tehdy, jsou-li pozdější změny „technisch ausgeschlossen“ nebo zdokumentované „in der Datei selbst“. Tabulka, v níž lze kteroukoli buňku beze stopy přepsat, nesplňuje ani jedno.
Samotné GPS není Fahrtenbuch
Finanzgericht, který knihu jízd z GPS prověřoval, ji odmítl. FG Niedersachsen, 23. ledna 2019 – 3 K 107/18 se týkal zásuvného zařízení s GPS; účely se doplňovaly v portálu. Oficiální Leitsatz: „Die unmittelbare elektronische Erfassung der Fahrtwege eines betrieblichen Fahrzeugs durch ein technisches System reicht zur Führung eines Fahrtenbuches nicht aus. Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden. Eine technische Lösung, die auch nach Jahren noch Änderungen zulässt, kann nicht als elektronisches Fahrtenbuch anerkannt werden.“
Soud shledal druhou, samostatnou vadu u tachometru (Rn. 43): „Die vorgelegten Fahrtenbücher sind überdies insgesamt als nicht ordnungsgemäß zu verwerfen, weil der Kläger die tatsächlichen Kilometerstände nach den Tachos der Fahrzeuge niemals im Streitzeitraum den rechnerisch ermittelten Tachoständen in den Daten des elektronischen Fahrtenbuches gegenübergestellt hat.“ Stavy byly dopočítané z jednoho výchozího čísla a zaznamenaných jízd (Rn. 47).
Čtěte to přesně tak, jak to stojí. Dopočítaný stav tachometru, který se nikdy neporovná se skutečným, neobstojí. Soud nestanovil žádnou toleranci a žádný primární pramen neříká, jak blízko musí porovnaný stav být. Je to rozhodnutí Finanzgerichtu a žádný jiný soud nezavazuje. Bezpečnější praxí je přesto zapisovat do knihy jízd skutečný stav tachometru auta vedle toho, co bylo zaznamenáno.
Co stojí, když kniha jízd neobstojí
Finanzamt neškrtá jednotlivé jízdy. Vrátí se k metodě 1 % / 0,03 %, která bývá mnohem dražší. A přerušený řetězec zneplatní knihu jízd na celý rok. Žádná střední cesta neexistuje. H 8.1 (9-10) LStH: „Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht.“
Ne každá vada je přerušení. Tytéž poznámky říkají: „Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind.“ Jak funguje volba 1 % a proč mezera stojí víc než jízdy, které pohltí, vysvětluje článek Fahrtenbuch, nebo pravidlo 1 %.
Elektronická kniha jízd musí také vydržet: deset let a po celou dobu strojově čitelná. Viz proč se Fahrtenbuch uchovává deset let, ne osm.
Otázky pro každou aplikaci
Žádný odznak na ně neodpoví. Položte je jakékoli aplikaci, zařízení nebo tabulce:
- Uvádí kniha jízd každý údaj z R 8.1 Abs. 9 Nr. 2 Satz 3, včetně navštíveného obchodního partnera?
- Zaznamenává i soukromé jízdy, aby byl rok jedním uzavřeným řetězcem?
- Je pozdější změna jízdy vyloučená, nebo vidět přímo v exportovaném souboru?
- Můžete krátce po jízdě zapsat skutečný důvod, ne jen „služebně“?
- Dostává se do knihy jízd skutečný stav tachometru a porovnává se se zaznamenanou vzdáleností?
- Dá vám vědět, když mohla nějakou jízdu přehlédnout?
- Můžete exportovat celý rok ve strojově čitelné podobě a uchovat ho deset let?
Výhody a nevýhody papíru, tabulky, zařízení a aplikace srovnává článek jak vést knihu jízd.
Jak DriveHub těmto pravidlům odpovídá
DriveHub Finanzamt neschválil ani necertifikoval – žádnou aplikaci. Zachycuje jízdy a tiskne údaje, které ta pravidla jmenují; důvody píšete vy. S přístupem k poloze nastaveným na „Vždy“ zaznamenává DriveHub každou jízdu na pozadí – a když mu některá přece jen unikne, dá vám vědět. Služební i soukromé jízdy se zaznamenávají stejně a každou pak označíte jako Služebně, nebo Soukromě.
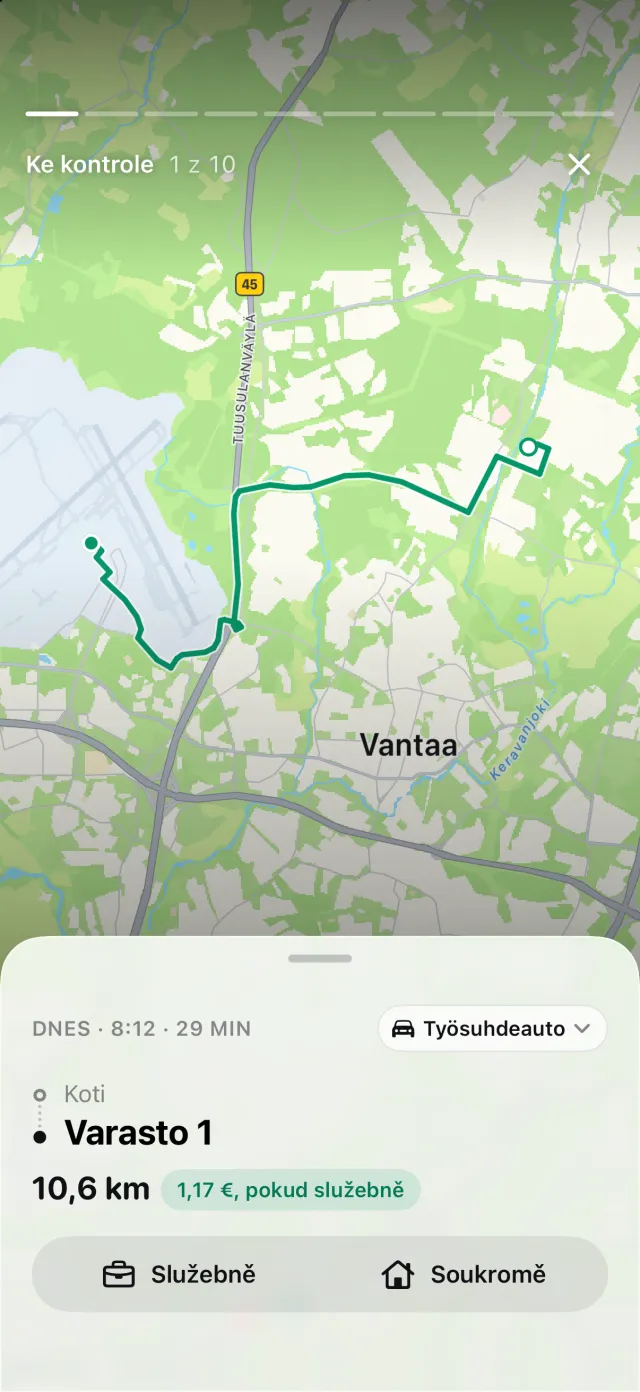
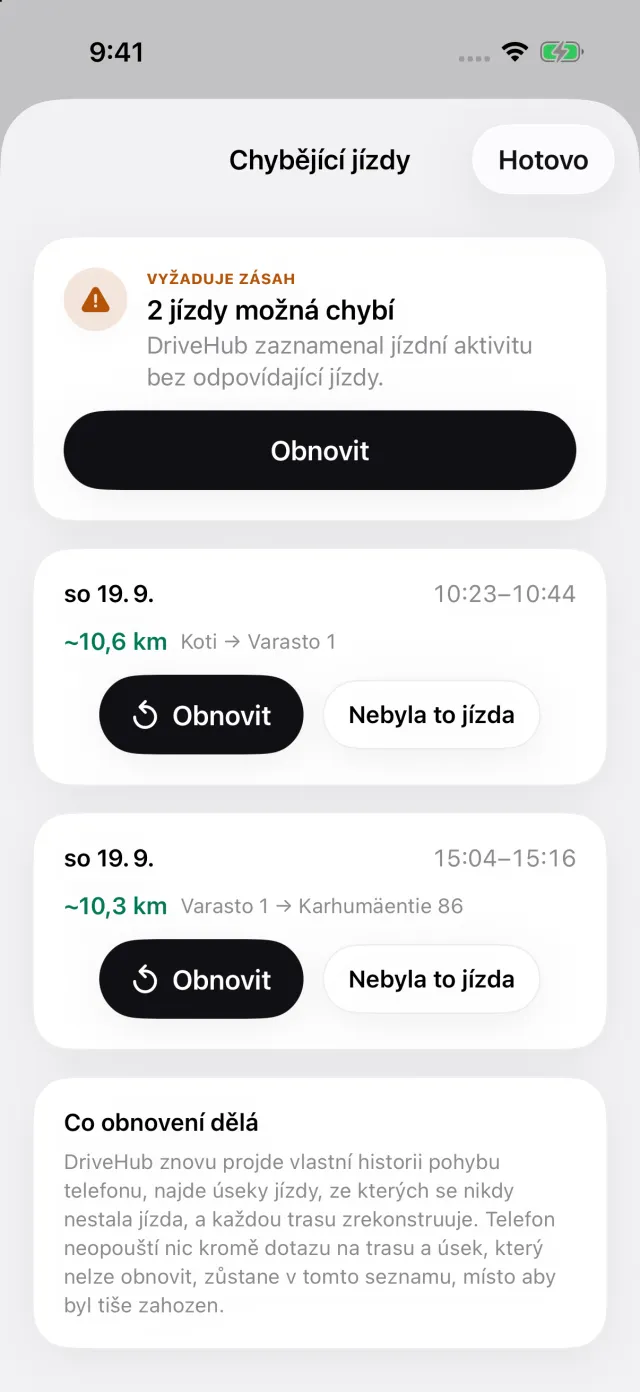
Pokud váš iPhone zaznamenal jízdu autem, ke které neexistuje žádná jízda, objeví se na kartě Jízdy příběh Zmeškané jízdy a otevře Chybějící jízdy – obrazovku níže. Klepnutím na Obnovit zrekonstruujete trasu, nebo jízdu přidejte sami, aby v roce nezůstala mezera.
Výkaz uvádí stav tachometru na začátku a na konci každé jízdy a navštíveného obchodního partnera. Každá pozdější změna jízdy je uvedena přímo ve výkazu. Před exportem výkaz porovná stavy tachometru, které jste zadali, se zaznamenanou vzdáleností. Výkazy se exportují jako PDF, jako Excel nebo CSV a jako soubor DATEV; exporty jsou součástí DriveHub Pro.
Co zůstává na vás. Účel je důvod – „Angebot besprochen, Müller GmbH“ – a napsat ho můžete jen vy; do sedmi dnů jste na bezpečné straně. Skutečné stavy tachometru pocházejí z vaší palubní desky. A o tom, zda je kniha jízd ordnungsgemäß, rozhoduje Finanzamt, u vaší knihy jízd, ne u DriveHubu.
- DriveHub v App Storu
- Německé požadavky na Fahrtenbuch
- Nastavte automatické zaznamenávání a zjistěte, když jízda chybí
Tato stránka uvádí, co říkají R 8.1 Abs. 9 LStR, H 8.1 (9-10) LStH, dopisy BMF z 3. března 2022 a 18. listopadu 2009, GoBD a výše uvedená rozhodnutí, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého Steuerberatera – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Německo: požadavky na knihu jízd.