 DriveHub
Guida per Paese · Germania · 8 min
Dienstreise con l’auto propria: 0,30 € per ogni chilometro, e che cosa devi poter dimostrare
Dienstreise mit eigenem Auto absetzen — vai con la tua auto da clienti, in cantiere o in un’altra filiale, e il fisco tedesco valuta ciascuno di quei chilometri 0,30 €, andata e ritorno. Il datore di lavoro può pagarti fino a quella cifra esentasse, e ciò che non paga va nella tua dichiarazione dei redditi. Nessuna delle due strade richiede un Fahrtenbuch, ma entrambe richiedono una registrazione.

La risposta breve
- La tariffa. 0,30 € al chilometro per un’auto, 0,20 € per qualsiasi altro veicolo a motore, come una moto (§ 9 Abs. 1 Satz 3 Nr. 4a EStG in combinazione con § 5 Abs. 2 BRKG). È quella che di solito si chiama Kilometerpauschale per i viaggi di lavoro.
- Quali chilometri. Ogni chilometro effettivamente percorso nel viaggio di lavoro, andata e ritorno. Non la distanza di sola andata che si usa per il tragitto casa-lavoro.
- Costi più alti? Non una tariffa più alta. L’alternativa è il costo effettivo della tua auto, ripartito in base ai chilometri (R 9.5 Abs. 1 LStR).
- Dal datore di lavoro. Il Kilometergeld fino a 0,30 € al km è esentasse secondo il § 3 Nr. 16 EStG. Quello che lo supera è Arbeitslohn, cioè reddito da lavoro.
- Nella dichiarazione dei redditi. Ciò che il datore di lavoro non ti ha pagato, fino a 0,30 € al km, sono Werbungskosten. Cambiano le tue imposte solo se tutte le tue Werbungskosten insieme superano l’Arbeitnehmer-Pauschbetrag di 1230 €.
- Che cosa devi dimostrare. Il motivo di lavoro, la durata e il percorso di ogni viaggio, registrati e sostenuti da documenti idonei (R 9.4 Satz 5 LStR). Un Fahrtenbuch è un esempio di documento simile, non una condizione.
- Auto aziendale? Allora niente 0,30 €, né esentasse né come Werbungskosten.
Da dove vengono gli 0,30 €
La legge non riporta la cifra. Il § 9 Abs. 1 Satz 3 Nr. 4a EStG rende Werbungskosten le "Aufwendungen des Arbeitnehmers für beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 sowie keine Familienheimfahrten sind."
Il Satz 2 ti permette poi di non calcolare i costi effettivi: i viaggi si possono valutare "mit den pauschalen Kilometersätzen …, die für das jeweils benutzte Beförderungsmittel (Fahrzeug) als höchste Wegstreckenentschädigung nach dem Bundesreisekostengesetz festgesetzt sind."
La cifra sta nella legge sulle trasferte dei dipendenti pubblici. § 5 Abs. 2 Satz 1 BRKG: "beträgt die Wegstreckenentschädigung 30 Cent je Kilometer zurückgelegter Strecke." Per qualsiasi altro veicolo a motore, il § 5 Abs. 1 Satz 2 fissa "20 Cent je Kilometer zurückgelegter Strecke". Le altre condizioni del § 5 BRKG valgono solo per i dipendenti pubblici; l’EStG ne riprende soltanto la tariffa.
La circolare del BMF sulle spese di viaggio del 25 novembre 2020, Rz. 37, riporta le cifre esplicitamente: "PKW 0,30 €, für jedes andere motorbetriebene Fahrzeug 0,20 €", "für jeden gefahrenen Kilometer". E ancora: "Eine Prüfung der tatsächlichen Kilometerkosten ist demnach nicht mehr erforderlich, wenn der Arbeitnehmer von dieser gesetzlichen Typisierung Gebrauch macht."
Ogni chilometro, andata e ritorno
La tariffa vale per chilometro gefahren — percorso — non per chilometro di distanza. L’H 9.5 LStH conta tra le spese di viaggio i tragitti "zwischen Wohnung oder erster Tätigkeitsstätte und auswärtiger Tätigkeitsstätte … einschl. sämtlicher Zwischenheimfahrten". Conta anche i tragitti "zwischen mehreren auswärtigen Tätigkeitsstätten oder innerhalb eines weiträumigen Tätigkeitsgebietes".
Cifre a titolo illustrativo. Vai da casa a un cliente a 42 km e torni in giornata. Sono 84 km × 0,30 € = 25,20 €.
Il tragitto casa-lavoro funziona al contrario. L’Entfernungspauschale è di 0,38 € per ogni chilometro intero della distanza di sola andata, una volta al giorno, verso la tua erste Tätigkeitsstätte (la sede di lavoro principale), e copre tutti i costi dell’auto per quel tragitto. Distinguere quale viaggio è quale è qui l’errore che costa di più:
- Casa → cliente, senza passare dall’ufficio: un viaggio di lavoro a 0,30 € per km percorso.
- Casa → ufficio, poi ufficio → cliente: da casa all’ufficio resta tragitto casa-lavoro, anche se ci sei passato solo per ripartire (H 9.10 LStH). Ufficio → cliente è il viaggio di lavoro.
Dove si trova la tua erste Tätigkeitsstätte, e quando non ne hai una, è spiegato in tragitto casa-lavoro o viaggio di lavoro: la erste Tätigkeitsstätte. Il tragitto casa-lavoro in sé è in la Pendlerpauschale 2026.
L’alternativa è il costo effettivo, non una tariffa più alta
Se 0,30 € non coprono quanto ti costa l’auto, non esiste un forfait più alto. Esiste solo la cifra reale. R 9.5 Abs. 1 Satz 3 LStR: "Benutzt der Arbeitnehmer sein Fahrzeug, ist der Teilbetrag der jährlichen Gesamtkosten dieses Fahrzeugs anzusetzen, der dem Anteil der zu berücksichtigenden Fahrten an der Jahresfahrleistung entspricht."
Servono quindi i costi totali dell’auto nell’anno e i suoi chilometri totali, così da calcolare la quota di lavoro. Un importo al km ricavato da dodici mesi di costi si può poi usare "bis sich die Verhältnisse wesentlich ändern" (Satz 4). Il Satz 5 lascia aperto il forfait come alternativa.
L’H 9.5 LStH («Einzelnachweis») elenca che cosa comprendono le Gesamtkosten: carburante, manutenzione, riparazioni, un garage a casa, Kfz-Steuer, assicurazione, interessi sul finanziamento e ammortamento, "i. d. R. eine Nutzungsdauer von 6 Jahren". I costi di un incidente, il parcheggio e i pedaggi non ne fanno parte; sono Reisenebenkosten, spese accessorie di viaggio.
Oltre agli 0,30 €, solo l’imprevedibile. L’H 9.5 («Pauschale Kilometersätze») ammette "etwaige außergewöhnliche Kosten" accanto al forfait. Si intendono "nur die nicht voraussehbaren Aufwendungen für Reparaturen, die nicht auf Verschleiß … oder die auf Unfallschäden beruhen", e i danni da furto. La polizza kasko non è un costo di questo tipo, e una Leasingsonderzahlung è già coperta dal forfait.
Che cosa devi poter dimostrare
Per la tua auto non ti serve un Fahrtenbuch ordnungsgemäß. Quel requisito riguarda la valutazione dell’uso privato di un’auto aziendale. Nel § 9 EStG non compare da nessuna parte.
La regola per i viaggi di lavoro è la R 9.4 Satz 5 LStR:
"Die berufliche Veranlassung der Auswärtstätigkeit, die Reisedauer und den Reiseweg hat der Arbeitnehmer aufzuzeichnen und anhand geeigneter Unterlagen, z. B. Fahrtenbuch (>R 8.1 Abs. 9 Nr. 2 Satz 3), Tankquittungen, Hotelrechnungen, Schriftverkehr, nachzuweisen oder glaubhaft zu machen."
Due passaggi: registri (aufzeichnen), e dimostri o rendi credibile (nachweisen oder glaubhaft machen). Il Fahrtenbuch è nominato solo come un esempio di documento idoneo, accanto alle ricevute del carburante, alle fatture d’albergo e alla corrispondenza.
In pratica, una riga per viaggio con questi dati copre le tre voci che la direttiva nomina:
| Che cosa chiede la R 9.4 | Che cosa annotare |
|---|---|
| Reiseweg (il percorso) | data, da dove sei partito, dove sei andato, i chilometri percorsi |
| berufliche Veranlassung (il motivo di lavoro) | lo scopo e chi hai visitato, ad es. "Abnahme Baustelle, Firma Weber" |
| Reisedauer (la durata) | quando sei partito e quando sei rientrato |
La R 9.4 non fissa altri campi. Non pone nemmeno requisiti di forma come zeitnah o in geschlossener Form. Questi vengono dalla giurisprudenza sui registri delle auto aziendali, che questo regime non riprende.
Commissioni private lungo la strada. R 9.4 Satz 3–4 LStR: una parte privata non trascurabile all’interno di un viaggio di lavoro va separata. Se non è possibile, "– auch nicht durch Schätzung –", l’intero costo conta come spesa privata. Una deviazione per fare la spesa è facile da separare se la registrazione la mostra come tratta a sé.
Quando paga il datore di lavoro: il Kilometergeld fino a 0,30 € è esentasse
Il § 3 Nr. 16 EStG rende esentasse ciò che i datori di lavoro fuori dal settore pubblico pagano "zur Erstattung von Reisekosten …, soweit sie die nach § 9 als Werbungskosten abziehbaren Aufwendungen nicht übersteigen". Per il settore pubblico fa lo stesso il § 3 Nr. 13. Quindi fino a 0,30 € al km in auto, o 0,20 € con un altro veicolo a motore, è esentasse. Quello che lo supera è Arbeitslohn.
La R 3.16 LStR consente al datore di lavoro di sommare i diversi tipi di rimborso di viaggio e di liquidare più viaggi insieme: "Hierbei können mehrere Reisen zusammengefasst abgerechnet werden."
Che cosa deve mostrare la richiesta — R 9.5 Abs. 2 LStR.
- Satz 1: "Der Arbeitnehmer hat seinem Arbeitgeber Unterlagen vorzulegen, aus denen die Voraussetzungen für die Steuerfreiheit der Erstattung … ersichtlich sein müssen." Se il datore di lavoro rimborsa i costi effettivi invece del forfait, i documenti devono mostrare anche "die tatsächlichen Gesamtkosten des Fahrzeugs".
- Satz 2: "Der Arbeitgeber hat diese Unterlagen als Belege zum Lohnkonto aufzubewahren."
Il datore di lavoro registra il pagamento esentasse nel Lohnkonto (§ 4 Abs. 2 Nr. 4 LStDV) e lo conserva per sei anni (§ 41 Abs. 1 Satz 9 EStG). La registrazione dei tuoi viaggi entra a far parte dei documenti paga.
Un’eccezione dal lato del tragitto casa-lavoro. Senza una erste Tätigkeitsstätte, potresti doverti presentare ogni giorno allo stesso Sammelpunkt, per esempio un deposito degli autobus. I tragitti da casa a quel punto sono allora trattati come il tragitto casa-lavoro. Il datore di lavoro non può rimborsarli esentasse (BMF 25.11.2020, Rz. 38, 40). Tragitto casa-lavoro o viaggio di lavoro: la erste Tätigkeitsstätte tratta questo caso.
Pagato meno di 0,30 €? Il resto sono Werbungskosten
H 9.5 LStH: le spese di viaggio "können als Werbungskosten abgezogen werden, soweit sie nicht vom Arbeitgeber steuerfrei erstattet worden sind (§ 3c)." L’H 9.6 aggiunge la regola generale. Dopo un rimborso parziale, la deduzione si limita all’importo di cui le spese deducibili superano il rimborso esentasse (BFH 15.11.1991 – VI R 81/88).
Cifre a titolo illustrativo, non tratte da alcuna norma. Nell’anno percorri 4000 chilometri di lavoro, e il datore di lavoro ti paga 0,20 € al km.
| Calcolo | Importo | |
|---|---|---|
| Deducibile a 0,30 € | 4000 × 0,30 € | 1200 € |
| Pagato esentasse dal datore di lavoro | 4000 × 0,20 € | 800 € |
| Werbungskosten per la differenza | 1200 € − 800 € | 400 € |
Se il datore di lavoro avesse pagato invece 0,35 €, l’anno arriverebbe a 4000 × 0,35 € = 1400 €. Sono 200 € oltre i 1200 € che possono essere esentasse. A meno che il datore di lavoro non li compensi con altre spese di viaggio che non ha rimborsato (R 3.16 LStR), quei 200 € sono Arbeitslohn.
Anche un rimborso pagato solo l’anno successivo riduce le Werbungskosten: H 9.4, "auch dann, wenn sie erst im Folgejahr geleistet werden" (BFH 20.09.2006 – I R 59/05).
I 1230 € che vengono prima
Il § 9a Satz 1 Nr. 1 Buchst. a EStG concede a ogni dipendente "ein Arbeitnehmer-Pauschbetrag von 1 230 Euro", "wenn nicht höhere Werbungskosten nachgewiesen werden". I 400 € dell’esempio cambiano le tue imposte solo nella misura in cui tutte le tue Werbungskosten insieme superano 1230 €.
Se senza i viaggi arrivano già a 1500 €, i 400 € le portano a 1900 €, e contano tutti i 400 €. Se i 400 € sono le tue uniche Werbungskosten, il Pauschbetrag è più alto, e i viaggi non cambiano nulla. Vale la pena verificarlo prima di passare una serata sui viaggi dell’anno scorso.
Con un’auto aziendale non ci sono gli 0,30 €
R 9.5 Abs. 2 Satz 3 LStR: "Wird dem Arbeitnehmer für die Auswärtstätigkeit im Rahmen seines Dienstverhältnisses ein Kfz zur Verfügung gestellt, darf der Arbeitgeber die pauschalen Kilometersätze nicht – auch nicht teilweise – steuerfrei erstatten." La guida di ELSTER all’Anlage N dice lo stesso per la tua dichiarazione: "Ein Abzug von Werbungskosten ist nicht möglich, wenn Sie für die Fahrten ein vom Arbeitgeber gestelltes Beförderungsmittel benutzt haben (Firmenwagengestellung, unentgeltliche Sammelbeförderung)."
L’auto aziendale pone una sua domanda: come si tassa il suo uso privato. È il tema di Fahrtenbuch o regola dell’1 %, e lì il registro deve davvero essere ordnungsgemäß.
Come DriveHub tiene questa registrazione per te
Ciò che di solito manca in una richiesta di rimborso viaggi è il tragitto breve: il secondo cliente del pomeriggio, un sopralluogo in cantiere tornando a casa. Ciascuno vale solo pochi euro, ma sono tanti.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Conserva la data, gli orari, i due estremi e la distanza di ogni viaggio. Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, in Per te nella scheda Viaggi compare una storia Viaggi mancati, e Recupera ricostruisce il percorso.
DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e ti chiede degli altri.
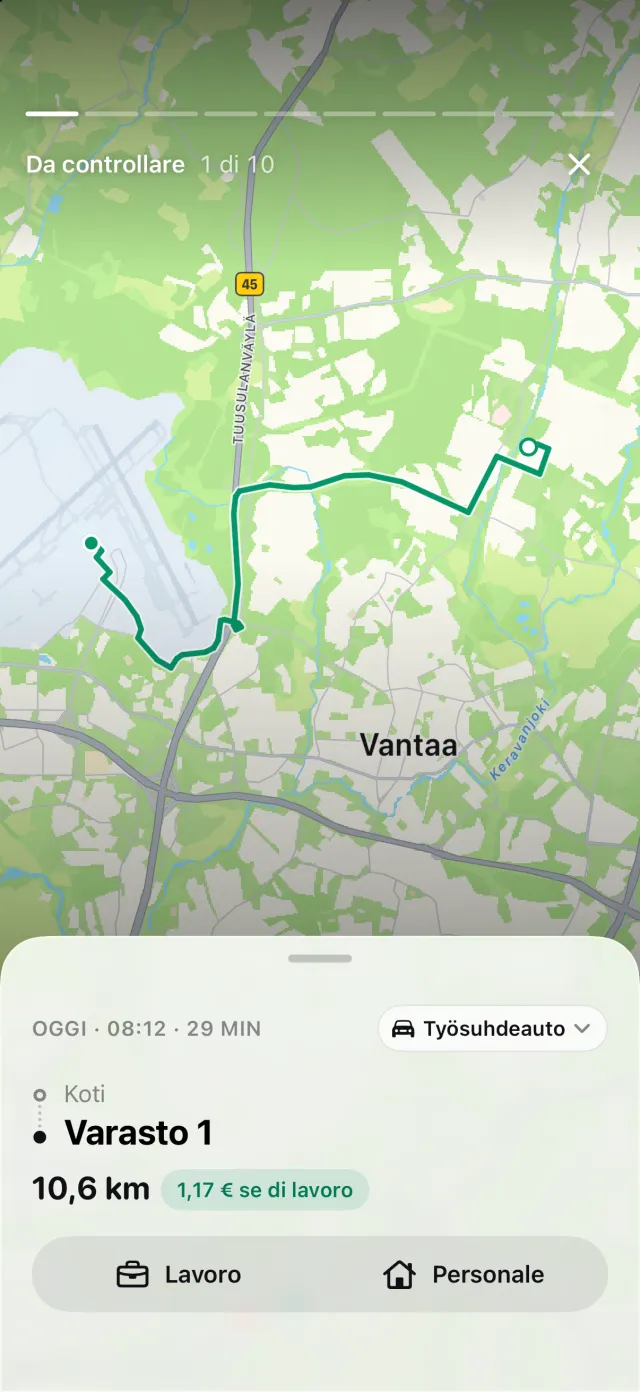
Gli 0,30 € della Germania sono già integrati, e ogni viaggio è valorizzato alla tariffa in vigore alla sua data. Il report, un file PDF, Excel o CSV con DriveHub Pro, elenca ogni viaggio di lavoro con la data, i due indirizzi e la distanza. Aggiungi lo scopo con parole tue, "Abnahme Baustelle, Firma Weber", invece di lasciare il viaggio segnato soltanto come di lavoro. Quella parte resta tua.
Dove DriveHub si ferma: non decide se un viaggio è tragitto casa-lavoro o viaggio di lavoro, e non sa dove si trova la tua erste Tätigkeitsstätte. Quando ti chiede di un viaggio da casa a quel luogo, rispondi Pendolarismo, non Lavoro o Personale. Non invia nulla al datore di lavoro né al Finanzamt. Un viaggio che non ha registrato e non può recuperare, perché il telefono era spento o scarico, resta fuori finché non lo aggiungi a mano.
DriveHub è sull’App Store per iPhone. Le altre regole tedesche sono nella pagina sulla Germania, e configurare il tracciamento automatico richiede pochi minuti, una volta sola.
Fonti
- § 3 Nr. 13, 16, § 9 Abs. 1 Satz 3 Nr. 4a, § 9a Satz 1 Nr. 1 Buchst. a, § 41 Abs. 1 Satz 9 EStG; § 5 BRKG; § 4 Abs. 2 Nr. 4 LStDV.
- R 3.16, R 9.4, R 9.5 LStR; H 9.4, H 9.5, H 9.6, H 9.10 LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 37, 38 e 40 (LStH 2026 Anhang 25 III).
- ELSTER, Anleitung zur Einkommensteuererklärung, Anlage N.
- BFH, 15 novembre 1991 – VI R 81/88; BFH, 20 settembre 2006 – I R 59/05.
Questa pagina riporta ciò che dicono l’Einkommensteuergesetz, le Lohnsteuer-Richtlinien e il BMF, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo Steuerberater — e porta la registrazione dei tuoi viaggi.
La regola completa, con le norme da cui deriva: Germania: requisiti del registro chilometri.
Approfondimenti
- Auto aziendale in Germania: lo 0,002 % per ogni giorno di tragitto invece dello 0,03 % al mese (Einzelbewertung)
- Erste Tätigkeitsstätte oder Dienstreise: da una parte 0,38 € una volta, dall’altra 0,30 € andata e ritorno
- Un’app per il Fahrtenbuch riconosciuta dal Finanzamt? Nessuna — si giudica il registro