 DriveHub
Guia por país · Alemanha · 8 min
Dienstreise mit eigenem Auto: 0,30 € por quilômetro, e o que você precisa poder mostrar
Dienstreise mit eigenem Auto absetzen — você vai com o próprio carro a clientes, obras ou outra filial, e a lei tributária alemã avalia cada um desses quilômetros em 0,30 €, ida e volta. O empregador pode pagar até esse valor isento de imposto, e o que ele não pagar vai para a sua declaração. Nenhum dos dois exige um Fahrtenbuch, mas os dois exigem um registro.

A resposta curta
- O valor. 0,30 € por quilômetro de carro, 0,20 € de qualquer outro veículo motorizado, como uma moto (§ 9 Abs. 1 Satz 3 Nr. 4a EStG com o § 5 Abs. 2 BRKG). É o que normalmente se chama de Kilometerpauschale para viagens a trabalho.
- Quais quilômetros. Todo quilômetro efetivamente rodado na viagem a trabalho, ida e volta. Não a distância só de ida que vale para o trajeto casa–trabalho.
- Custos maiores? Não um valor maior. A alternativa é o custo real do seu carro, rateado pelos quilômetros (R 9.5 Abs. 1 LStR).
- Pago pelo empregador. O Kilometergeld até 0,30 € por km é isento pelo § 3 Nr. 16 EStG. O que passar disso é Arbeitslohn.
- Na sua declaração. O que o empregador não pagou, até 0,30 € por km, são Werbungskosten. Isso só muda o seu imposto quando todas as suas Werbungskosten somadas passam do Arbeitnehmer-Pauschbetrag de 1 230 €.
- O que você precisa mostrar. O motivo profissional, a duração e o trajeto de cada viagem, registrados e comprovados por documentos adequados (R 9.4 Satz 5 LStR). Um Fahrtenbuch é um exemplo desses documentos, não uma condição.
- Carro da empresa? Então não há 0,30 € nenhum, nem isento nem como Werbungskosten.
De onde vêm os 0,30 €
A lei não traz o número. O § 9 Abs. 1 Satz 3 Nr. 4a EStG torna Werbungskosten as "Aufwendungen des Arbeitnehmers für beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 sowie keine Familienheimfahrten sind."
O Satz 2 permite então deixar de lado os custos reais: as viagens podem ser avaliadas "mit den pauschalen Kilometersätzen …, die für das jeweils benutzte Beförderungsmittel (Fahrzeug) als höchste Wegstreckenentschädigung nach dem Bundesreisekostengesetz festgesetzt sind."
O número está na lei de viagens do serviço público. § 5 Abs. 2 Satz 1 BRKG: "beträgt die Wegstreckenentschädigung 30 Cent je Kilometer zurückgelegter Strecke." Para qualquer outro veículo motorizado, o § 5 Abs. 1 Satz 2 fixa "20 Cent je Kilometer zurückgelegter Strecke". As demais condições do § 5 BRKG valem só para servidores públicos; o EStG toma emprestado apenas o valor.
A circular do BMF sobre despesas de viagem de 25 de novembro de 2020, Rz. 37, dá os números com todas as letras: "PKW 0,30 €, für jedes andere motorbetriebene Fahrzeug 0,20 €", "für jeden gefahrenen Kilometer". E: "Eine Prüfung der tatsächlichen Kilometerkosten ist demnach nicht mehr erforderlich, wenn der Arbeitnehmer von dieser gesetzlichen Typisierung Gebrauch macht."
Todo quilômetro, ida e volta
O valor é por quilômetro gefahren — rodado —, não por quilômetro de distância. A H 9.5 LStH conta como custos de viagem os trajetos "zwischen Wohnung oder erster Tätigkeitsstätte und auswärtiger Tätigkeitsstätte … einschl. sämtlicher Zwischenheimfahrten". Conta também os trajetos "zwischen mehreren auswärtigen Tätigkeitsstätten oder innerhalb eines weiträumigen Tätigkeitsgebietes".
Números ilustrativos. Você vai de casa a um cliente a 42 km e volta no mesmo dia. São 84 km × 0,30 € = 25,20 €.
O trajeto casa–trabalho funciona ao contrário. A Entfernungspauschale é de 0,38 € por quilômetro inteiro da distância só de ida, uma vez por dia na sua erste Tätigkeitsstätte, e cobre todos os custos do carro nesse trajeto. Saber qual viagem é qual é a confusão mais cara aqui:
- Casa → cliente, sem passar pelo escritório: uma viagem a trabalho a 0,30 € por km rodado.
- Casa → escritório, depois escritório → cliente: casa até o escritório continua sendo trajeto casa–trabalho, mesmo que você só tenha ido lá para sair de novo (H 9.10 LStH). Escritório → cliente é a viagem a trabalho.
Onde fica a sua erste Tätigkeitsstätte, e quando você não tem uma, está em trajeto casa–trabalho ou viagem a trabalho: a erste Tätigkeitsstätte. O trajeto casa–trabalho em si está em a Pendlerpauschale 2026.
A alternativa é o custo real, não um valor maior
Se 0,30 € não cobre o que o seu carro custa, não existe um valor fixo maior. Existe só o número real. R 9.5 Abs. 1 Satz 3 LStR: "Benutzt der Arbeitnehmer sein Fahrzeug, ist der Teilbetrag der jährlichen Gesamtkosten dieses Fahrzeugs anzusetzen, der dem Anteil der zu berücksichtigenden Fahrten an der Jahresfahrleistung entspricht."
Isso exige os custos totais do carro no ano e a quilometragem total dele, para que a parcela a trabalho possa ser calculada. Um valor por km calculado a partir de doze meses de custos pode então ser usado "bis sich die Verhältnisse wesentlich ändern" (Satz 4). O Satz 5 mantém o valor fixo como alternativa.
A H 9.5 LStH ("Einzelnachweis") lista o que entra nos Gesamtkosten: combustível, manutenção, consertos, uma garagem em casa, a Kfz-Steuer, seguro, juros de financiamento e depreciação, "i. d. R. eine Nutzungsdauer von 6 Jahren". Custos de acidente, estacionamento e pedágios não entram; são Reisenebenkosten.
Além dos 0,30 €, só o imprevisível. A H 9.5 ("Pauschale Kilometersätze") admite "etwaige außergewöhnliche Kosten" ao lado do valor fixo. Isso quer dizer "nur die nicht voraussehbaren Aufwendungen für Reparaturen, die nicht auf Verschleiß … oder die auf Unfallschäden beruhen", e danos de furto. O seguro compreensivo não é um desses custos, e uma Leasingsonderzahlung já está coberta pelo valor fixo.
O que você precisa poder mostrar
Você não precisa de um ordnungsgemäßes Fahrtenbuch para o seu próprio carro. Essa exigência pertence à avaliação do uso particular de um carro da empresa. Ela não aparece em lugar nenhum do § 9 EStG.
A regra para viagens a trabalho é a R 9.4 Satz 5 LStR:
"Die berufliche Veranlassung der Auswärtstätigkeit, die Reisedauer und den Reiseweg hat der Arbeitnehmer aufzuzeichnen und anhand geeigneter Unterlagen, z. B. Fahrtenbuch (>R 8.1 Abs. 9 Nr. 2 Satz 3), Tankquittungen, Hotelrechnungen, Schriftverkehr, nachzuweisen oder glaubhaft zu machen."
São dois passos: você registra (aufzeichnen) e comprova ou torna crível (nachweisen oder glaubhaft machen). O Fahrtenbuch é citado só como um exemplo de documento adequado, ao lado de notas de combustível, contas de hotel e correspondência.
Na prática, uma linha por viagem com o seguinte cobre os três itens que a diretriz cita:
| O que a R 9.4 pede | O que anotar |
|---|---|
| Reiseweg (o trajeto) | data, de onde você saiu, aonde foi, os quilômetros rodados |
| berufliche Veranlassung (o motivo profissional) | a finalidade e quem você visitou, por exemplo "Abnahme Baustelle, Firma Weber" |
| Reisedauer (a duração) | quando você saiu e quando voltou |
A R 9.4 não fixa nenhuma outra lista de campos. Também não fixa exigência de forma, como zeitnah ou in geschlossener Form. Essas vêm da jurisprudência sobre o diário de bordo de carros da empresa, que este regime não importa.
Recados particulares no caminho. R 9.4 Satz 3–4 LStR: uma parte particular de extensão mais que mínima dentro de uma viagem a trabalho precisa ser separada. Se isso for impossível, "– auch nicht durch Schätzung –", o custo inteiro conta como despesa particular. Um desvio até o mercado é fácil de separar se o registro o mostra como um trecho próprio.
Quando o empregador paga: Kilometergeld até 0,30 € é isento
O § 3 Nr. 16 EStG isenta o que empregadores fora do setor público pagam "zur Erstattung von Reisekosten …, soweit sie die nach § 9 als Werbungskosten abziehbaren Aufwendungen nicht übersteigen". Para o setor público, o § 3 Nr. 13 faz o mesmo. Então até 0,30 € por km de carro, ou 0,20 € de outro veículo motorizado, é isento. O que passar disso é Arbeitslohn.
A R 3.16 LStR permite ao empregador juntar os tipos de reembolso de viagem e acertar várias viagens de uma vez: "Hierbei können mehrere Reisen zusammengefasst abgerechnet werden."
O que o pedido de reembolso precisa mostrar — R 9.5 Abs. 2 LStR.
- Satz 1: "Der Arbeitnehmer hat seinem Arbeitgeber Unterlagen vorzulegen, aus denen die Voraussetzungen für die Steuerfreiheit der Erstattung … ersichtlich sein müssen." Quando o empregador reembolsa os custos reais em vez do valor fixo, os documentos também precisam mostrar "die tatsächlichen Gesamtkosten des Fahrzeugs".
- Satz 2: "Der Arbeitgeber hat diese Unterlagen als Belege zum Lohnkonto aufzubewahren."
O empregador lança o pagamento isento no Lohnkonto (§ 4 Abs. 2 Nr. 4 LStDV) e o guarda por seis anos (§ 41 Abs. 1 Satz 9 EStG). O seu registro de viagens passa a fazer parte da documentação da folha.
Uma exceção do lado do trajeto casa–trabalho. Sem uma erste Tätigkeitsstätte, você pode ter de se apresentar todos os dias no mesmo Sammelpunkt, como uma garagem de ônibus. As viagens de casa até esse ponto são então tratadas como trajeto casa–trabalho. O empregador não pode reembolsá-las com isenção (BMF 25.11.2020, Rz. 38, 40). Trajeto casa–trabalho ou viagem a trabalho: a erste Tätigkeitsstätte trata desse caso.
Recebeu menos de 0,30 €? O resto são Werbungskosten
H 9.5 LStH: os custos de viagem "können als Werbungskosten abgezogen werden, soweit sie nicht vom Arbeitgeber steuerfrei erstattet worden sind (§ 3c)." A H 9.6 acrescenta a regra geral. Depois de um reembolso parcial, a dedução se limita ao valor em que os custos dedutíveis passam do reembolso isento (BFH 15.11.1991 – VI R 81/88).
Números ilustrativos, não tirados de nenhuma regra. Você roda 4 000 quilômetros a trabalho no ano, e o empregador paga 0,20 € por km.
| Cálculo | Valor | |
|---|---|---|
| Dedutível a 0,30 € | 4 000 × 0,30 € | 1 200 € |
| Pago com isenção pelo empregador | 4 000 × 0,20 € | 800 € |
| Werbungskosten pela diferença | 1 200 € − 800 € | 400 € |
Se o empregador tivesse pago 0,35 €, o ano daria 4 000 × 0,35 € = 1 400 €. São 200 € acima dos 1 200 € que podem ser isentos. A não ser que o empregador os compense com outros custos de viagem que ele não reembolsou (R 3.16 LStR), esses 200 € são Arbeitslohn.
Um reembolso pago só no ano seguinte ainda reduz as Werbungskosten: H 9.4, "auch dann, wenn sie erst im Folgejahr geleistet werden" (BFH 20.09.2006 – I R 59/05).
Os 1 230 € que vêm primeiro
O § 9a Satz 1 Nr. 1 Buchst. a EStG dá a todo empregado "ein Arbeitnehmer-Pauschbetrag von 1 230 Euro", "wenn nicht höhere Werbungskosten nachgewiesen werden". Os 400 € do exemplo só mudam o seu imposto na medida em que todas as suas Werbungskosten somadas passam de 1 230 €.
Se elas já somam 1 500 € sem as viagens, os 400 € as levam a 1 900 €, e os 400 € contam inteiros. Se os 400 € são as suas únicas Werbungskosten, o Pauschbetrag é maior, e as viagens não mudam nada. Vale conferir antes de passar uma noite com as viagens do ano passado.
Com carro da empresa não há 0,30 €
R 9.5 Abs. 2 Satz 3 LStR: "Wird dem Arbeitnehmer für die Auswärtstätigkeit im Rahmen seines Dienstverhältnisses ein Kfz zur Verfügung gestellt, darf der Arbeitgeber die pauschalen Kilometersätze nicht – auch nicht teilweise – steuerfrei erstatten." A ajuda do ELSTER para o Anlage N diz o mesmo para a sua declaração: "Ein Abzug von Werbungskosten ist nicht möglich, wenn Sie für die Fahrten ein vom Arbeitgeber gestelltes Beförderungsmittel benutzt haben (Firmenwagengestellung, unentgeltliche Sammelbeförderung)."
O carro da empresa tem a sua própria questão: como o uso particular dele é tributado. Isso está em Fahrtenbuch ou a regra de 1%, e ali o diário de bordo precisa, sim, ser ordnungsgemäß.
Como o DriveHub mantém esse registro para você
O que costuma faltar num pedido de reembolso de viagem é a viagem curta: o segundo cliente à tarde, uma visita à obra no caminho de casa. Cada uma vale só alguns euros, mas são muitas.
Com o acesso à localização em Sempre, o DriveHub registra todas as viagens em segundo plano — e, se algum dia deixar uma passar, avisa você. Ele guarda a data, os horários, as duas pontas e a distância de cada viagem. Se o seu iPhone registrou deslocamento de carro sem uma viagem correspondente, uma história Viagens perdidas aparece em Para você, na aba Viagens, e Recuperar reconstrói o trajeto.
O DriveHub classifica a maioria das viagens como Trabalho ou Pessoal pelos seus locais, rotas anteriores e horário de trabalho, e pergunta sobre o resto.
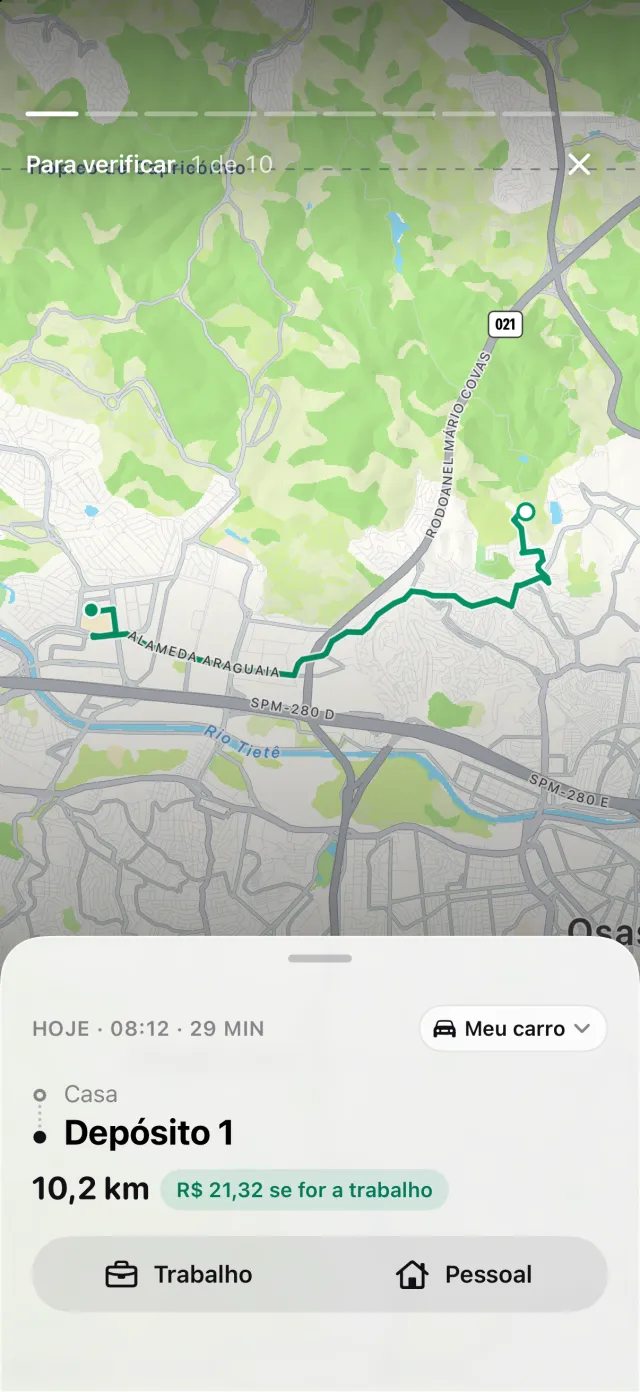
Os 0,30 € da Alemanha já vêm embutidos, e cada viagem é calculada pelo valor em vigor na data dela. O relatório, em PDF, Excel ou CSV com o DriveHub Pro, lista cada viagem a trabalho com a data, os dois endereços e a distância. Acrescente a finalidade com as suas próprias palavras, "Abnahme Baustelle, Firma Weber", em vez de deixar a viagem marcada só como a trabalho. Essa parte continua sendo sua.
Onde o DriveHub para: ele não decide se uma viagem é trajeto casa–trabalho ou viagem a trabalho, e não sabe onde fica a sua erste Tätigkeitsstätte. Quando ele perguntar sobre uma viagem de casa até esse lugar, responda Trajeto ao trabalho, e não Trabalho nem Pessoal. Ele não envia nada ao seu empregador nem ao Finanzamt. Uma viagem que ele não registrou e não consegue recuperar, porque o celular estava desligado ou sem bateria, fica de fora até você adicioná-la à mão.
O DriveHub está na App Store para iPhone. As outras regras da Alemanha estão na página da Alemanha, e configurar o registro automático leva alguns minutos, uma vez só.
Fontes
- § 3 Nr. 13, 16, § 9 Abs. 1 Satz 3 Nr. 4a, § 9a Satz 1 Nr. 1 Buchst. a, § 41 Abs. 1 Satz 9 EStG; § 5 BRKG; § 4 Abs. 2 Nr. 4 LStDV.
- R 3.16, R 9.4, R 9.5 LStR; H 9.4, H 9.5, H 9.6, H 9.10 LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 37, 38 e 40 (LStH 2026 Anhang 25 III).
- ELSTER, Anleitung zur Einkommensteuererklärung, Anlage N.
- BFH, 15 de novembro de 1991 – VI R 81/88; BFH, 20 de setembro de 2006 – I R 59/05.
Esta página diz o que afirmam o Einkommensteuergesetz, as Lohnsteuer-Richtlinien e o BMF, e os cita para que você possa conferir. Não é consultoria tributária. Ela não conhece a sua situação. Quando houver dinheiro em jogo, consulte o seu Steuerberater — e leve o registro das suas viagens.
A regra completa, com as normas de onde ela vem: Alemanha: requisitos do registro de quilometragem.