 DriveHub
Landveiledning · Tyskland · 8 min
Dienstreise mit eigenem Auto: 0,30 € for hver kilometer, og hva du må kunne vise
Dienstreise mit eigenem Auto absetzen — du kjører din egen bil til kunder, byggeplasser eller en annen avdeling, og tysk skatterett verdsetter hver av disse kilometerne til 0,30 €, begge veier. Arbeidsgiveren din kan betale så mye skattefritt, og det den ikke betaler, føres i skattemeldingen din. Ingen av delene krever en Fahrtenbuch, men begge krever en opptegnelse.

Det korte svaret
- Satsen. 0,30 € per kilometer for en personbil, 0,20 € for ethvert annet motorkjøretøy, for eksempel en motorsykkel (§ 9 Abs. 1 Satz 3 Nr. 4a EStG med § 5 Abs. 2 BRKG). Det er dette som vanligvis kalles Kilometerpauschale for yrkesreiser.
- Hvilke kilometer. Hver kilometer du faktisk kjører på yrkesreisen, fram og tilbake. Ikke avstanden én vei, slik arbeidsreisen regnes.
- Høyere kostnader? Ikke en høyere sats. Alternativet er bilens faktiske kostnader, fordelt etter kilometer (R 9.5 Abs. 1 LStR).
- Fra arbeidsgiveren. Kilometergeld opp til 0,30 € per km er skattefritt etter § 3 Nr. 16 EStG. Alt over det er Arbeitslohn — lønn.
- I skattemeldingen. Det arbeidsgiveren ikke betalte, opp til 0,30 € per km, er Werbungskosten — fradragsberettigede utgifter. Det endrer skatten din bare der alle Werbungskosten dine til sammen passerer Arbeitnehmer-Pauschbetrag på 1 230 €.
- Hva du må vise. Det yrkesmessige formålet, varigheten og ruten for hver tur, ført opp og underbygget med egnede dokumenter (R 9.4 Satz 5 LStR). En Fahrtenbuch er ett eksempel på et slikt dokument, ikke et vilkår.
- Firmabil? Da blir det ingen 0,30 € i det hele tatt, verken skattefritt eller som Werbungskosten.
Hvor 0,30 € kommer fra
Loven selv skriver ikke ut tallet. § 9 Abs. 1 Satz 3 Nr. 4a EStG gjør til Werbungskosten "Aufwendungen des Arbeitnehmers für beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 sowie keine Familienheimfahrten sind."
Satz 2 lar deg deretter slippe de faktiske kostnadene: turene kan verdsettes "mit den pauschalen Kilometersätzen …, die für das jeweils benutzte Beförderungsmittel (Fahrzeug) als höchste Wegstreckenentschädigung nach dem Bundesreisekostengesetz festgesetzt sind."
Tallet står i reiseloven for statstjenestemenn. § 5 Abs. 2 Satz 1 BRKG: "beträgt die Wegstreckenentschädigung 30 Cent je Kilometer zurückgelegter Strecke." For ethvert annet motorkjøretøy fastsetter § 5 Abs. 1 Satz 2 "20 Cent je Kilometer zurückgelegter Strecke". De andre vilkårene i § 5 BRKG gjelder bare tjenestemenn; EStG overtar bare satsen.
BMFs skriv om reisekostnader av 25. november 2020, Rz. 37, sier tallene rett ut: "PKW 0,30 €, für jedes andere motorbetriebene Fahrzeug 0,20 €", "für jeden gefahrenen Kilometer". Og: "Eine Prüfung der tatsächlichen Kilometerkosten ist demnach nicht mehr erforderlich, wenn der Arbeitnehmer von dieser gesetzlichen Typisierung Gebrauch macht."
Hver kilometer, begge veier
Satsen gjelder per kilometer gefahren — kjørt — ikke per kilometer avstand. H 9.5 LStH regner som reisekostnader turene "zwischen Wohnung oder erster Tätigkeitsstätte und auswärtiger Tätigkeitsstätte … einschl. sämtlicher Zwischenheimfahrten". Den regner også med turer "zwischen mehreren auswärtigen Tätigkeitsstätten oder innerhalb eines weiträumigen Tätigkeitsgebietes".
Illustrerende tall. Du kjører hjemmefra til en kunde 42 km unna og tilbake samme dag. Det er 84 km × 0,30 € = 25,20 €.
Arbeidsreisen fungerer motsatt. Entfernungspauschale er 0,38 € per hele kilometer av avstanden én vei, én gang per dag på din erste Tätigkeitsstätte — første arbeidssted — og den dekker alle bilkostnader for den turen. Hvilken kjøring som er hva, er den dyreste forvekslingen her:
- Hjem → kunde, uten innom kontoret: en yrkesreise til 0,30 € per kjørt km.
- Hjem → kontor, deretter kontor → kunde: hjem til kontoret forblir en arbeidsreise, selv om du dro dit bare for å reise videre (H 9.10 LStH). Kontor → kunde er yrkesreisen.
Hvor din erste Tätigkeitsstätte er, og når du ikke har noen, står i arbeidsreise eller yrkesreise: erste Tätigkeitsstätte. Selve arbeidsreisen står i Pendlerpauschale 2026.
Alternativet er faktiske kostnader, ikke en høyere sats
Dekker ikke 0,30 € det bilen din koster, finnes det ingen høyere fast sats. Det finnes bare det faktiske tallet. R 9.5 Abs. 1 Satz 3 LStR: "Benutzt der Arbeitnehmer sein Fahrzeug, ist der Teilbetrag der jährlichen Gesamtkosten dieses Fahrzeugs anzusetzen, der dem Anteil der zu berücksichtigenden Fahrten an der Jahresfahrleistung entspricht."
Det krever bilens samlede kostnader for året og dens samlede kilometer, slik at jobbandelen kan regnes ut. En km-sats beregnet ut fra tolv måneders kostnader kan da brukes "bis sich die Verhältnisse wesentlich ändern" (Satz 4). Satz 5 holder den faste satsen åpen som alternativ.
H 9.5 LStH ("Einzelnachweis") lister opp hva Gesamtkosten omfatter: drivstoff, vedlikehold, reparasjoner, en garasje hjemme, Kfz-Steuer, forsikring, lånerenter og avskrivning, "i. d. R. eine Nutzungsdauer von 6 Jahren". Ulykkeskostnader, parkering og bompenger hører ikke med; de er Reisenebenkosten.
I tillegg til 0,30 € bare det uforutsigbare. H 9.5 ("Pauschale Kilometersätze") tillater "etwaige außergewöhnliche Kosten" ved siden av den faste satsen. Det betyr "nur die nicht voraussehbaren Aufwendungen für Reparaturen, die nicht auf Verschleiß … oder die auf Unfallschäden beruhen", og tyveriskader. Kaskoforsikring er ikke en slik kostnad, og en Leasingsonderzahlung er allerede dekket av den faste satsen.
Hva du må kunne vise
Du trenger ingen ordnungsgemäßes Fahrtenbuch for din egen bil. Det kravet hører til verdsettelsen av privat bruk av firmabil. Det står ingen steder i § 9 EStG.
Regelen for yrkesreiser er R 9.4 Satz 5 LStR:
"Die berufliche Veranlassung der Auswärtstätigkeit, die Reisedauer und den Reiseweg hat der Arbeitnehmer aufzuzeichnen und anhand geeigneter Unterlagen, z. B. Fahrtenbuch (>R 8.1 Abs. 9 Nr. 2 Satz 3), Tankquittungen, Hotelrechnungen, Schriftverkehr, nachzuweisen oder glaubhaft zu machen."
To trinn: du fører opp (aufzeichnen), og du beviser eller sannsynliggjør (nachweisen oder glaubhaft machen). Fahrtenbuch nevnes bare som ett eksempel på et egnet dokument, ved siden av drivstoffkvitteringer, hotellregninger og korrespondanse.
I praksis dekker én linje per tur med dette de tre punktene retningslinjen nevner:
| Hva R 9.4 krever | Hva du skriver ned |
|---|---|
| Reiseweg (ruten) | dato, hvor du startet, hvor du kjørte, kilometerne du kjørte |
| berufliche Veranlassung (det yrkesmessige formålet) | formålet og hvem du besøkte, f.eks. "Abnahme Baustelle, Firma Weber" |
| Reisedauer (varigheten) | når du dro og når du var tilbake |
R 9.4 setter ingen ytterligere feltliste. Den stiller heller ingen formkrav som zeitnah eller in geschlossener Form. Slike krav kommer fra rettspraksisen om kjørebøker for firmabil, og den bringer denne ordningen ikke med seg.
Private ærend underveis. R 9.4 Satz 3–4 LStR: en privat del av mer enn ubetydelig omfang inne i en yrkesreise må skilles ut. Er det umulig, "– auch nicht durch Schätzung –", regnes hele kostnaden som private levekostnader. En omvei innom butikken er lett å skille ut hvis opptegnelsen viser den som en egen etappe.
Når arbeidsgiveren betaler: Kilometergeld opp til 0,30 € er skattefritt
§ 3 Nr. 16 EStG gjør skattefritt det arbeidsgivere utenfor offentlig sektor betaler "zur Erstattung von Reisekosten …, soweit sie die nach § 9 als Werbungskosten abziehbaren Aufwendungen nicht übersteigen". For offentlig sektor gjør § 3 Nr. 13 det samme. Opp til 0,30 € per km med bil, eller 0,20 € med et annet motorkjøretøy, er altså skattefritt. Alt over det er Arbeitslohn.
R 3.16 LStR lar arbeidsgiveren slå sammen typene reisekostnadsrefusjon og gjøre opp flere turer samlet: "Hierbei können mehrere Reisen zusammengefasst abgerechnet werden."
Hva kravet må vise — R 9.5 Abs. 2 LStR.
- Satz 1: "Der Arbeitnehmer hat seinem Arbeitgeber Unterlagen vorzulegen, aus denen die Voraussetzungen für die Steuerfreiheit der Erstattung … ersichtlich sein müssen." Der arbeidsgiveren refunderer faktiske kostnader i stedet for den faste satsen, må dokumentene også vise "die tatsächlichen Gesamtkosten des Fahrzeugs".
- Satz 2: "Der Arbeitgeber hat diese Unterlagen als Belege zum Lohnkonto aufzubewahren."
Arbeidsgiveren din fører den skattefrie utbetalingen i Lohnkonto (§ 4 Abs. 2 Nr. 4 LStDV) og oppbevarer den i seks år (§ 41 Abs. 1 Satz 9 EStG). Opptegnelsen av turene dine blir en del av lønnsmappen.
Ett unntak fra arbeidsreisesiden. Uten en erste Tätigkeitsstätte kan du måtte møte hver dag på det samme Sammelpunkt, for eksempel et bussdepot. Turene hjemmefra til det punktet behandles da som arbeidsreise. Arbeidsgiveren din kan ikke refundere dem skattefritt (BMF 25.11.2020, Rz. 38, 40). Arbeidsreise eller yrkesreise: erste Tätigkeitsstätte dekker dette tilfellet.
Fått mindre enn 0,30 €? Resten er Werbungskosten
H 9.5 LStH: reisekostnader "können als Werbungskosten abgezogen werden, soweit sie nicht vom Arbeitgeber steuerfrei erstattet worden sind (§ 3c)." H 9.6 legger til hovedregelen. Etter en delvis refusjon er fradraget begrenset til beløpet de fradragsberettigede kostnadene overstiger den skattefrie refusjonen med (BFH 15.11.1991 – VI R 81/88).
Illustrerende tall, ikke hentet fra noen regel. Du kjører 4 000 yrkeskilometer i løpet av året, og arbeidsgiveren din betaler 0,20 € per km.
| Utregning | Beløp | |
|---|---|---|
| Fradragsberettiget til 0,30 € | 4 000 × 0,30 € | 1 200 € |
| Betalt skattefritt av arbeidsgiveren | 4 000 × 0,20 € | 800 € |
| Werbungskosten for differansen | 1 200 € − 800 € | 400 € |
Betalte arbeidsgiveren i stedet 0,35 €, blir året 4 000 × 0,35 € = 1 400 €. Det er 200 € over de 1 200 € som kan være skattefrie. Med mindre arbeidsgiveren motregner dem mot andre reisekostnader den ikke har refundert (R 3.16 LStR), er de 200 € Arbeitslohn.
En refusjon som først betales året etter, reduserer likevel Werbungskosten: H 9.4, "auch dann, wenn sie erst im Folgejahr geleistet werden" (BFH 20.09.2006 – I R 59/05).
De 1 230 € som kommer først
§ 9a Satz 1 Nr. 1 Buchst. a EStG gir hver arbeidstaker "ein Arbeitnehmer-Pauschbetrag von 1 230 Euro", "wenn nicht höhere Werbungskosten nachgewiesen werden". De 400 € fra eksempelet endrer skatten din bare i den grad alle Werbungskosten dine til sammen passerer 1 230 €.
Kommer de allerede på 1 500 € uten turene, løfter de 400 € dem til 1 900 €, og alle 400 € teller. Er de 400 € dine eneste Werbungskosten, er Pauschbetrag høyere, og turene endrer ingenting. Det er verdt å sjekke før du bruker en kveld på fjorårets turer.
Med firmabil blir det ingen 0,30 €
R 9.5 Abs. 2 Satz 3 LStR: "Wird dem Arbeitnehmer für die Auswärtstätigkeit im Rahmen seines Dienstverhältnisses ein Kfz zur Verfügung gestellt, darf der Arbeitgeber die pauschalen Kilometersätze nicht – auch nicht teilweise – steuerfrei erstatten." ELSTERs hjelp til Anlage N sier det samme for skattemeldingen din: "Ein Abzug von Werbungskosten ist nicht möglich, wenn Sie für die Fahrten ein vom Arbeitgeber gestelltes Beförderungsmittel benutzt haben (Firmenwagengestellung, unentgeltliche Sammelbeförderung)."
Firmabilen har sitt eget spørsmål: hvordan den private bruken beskattes. Det er Fahrtenbuch eller 1 %-regelen, og der må kjøreboken faktisk være ordnungsgemäß.
Slik fører DriveHub denne opptegnelsen for deg
Det som oftest mangler i et reisekrav, er den korte turen: den andre kunden på ettermiddagen, en befaring på vei hjem. Hver er bare verdt noen få euro, men det er mange av dem.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Den tar vare på dato, klokkeslett, begge endepunkter og distansen for hver kjøring. Har iPhonen logget kjøring uten en tilsvarende tur, vises en Tapte turer-historie under Til deg på Turer-fanen, og Gjenopprett bygger opp ruten igjen.
DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten.
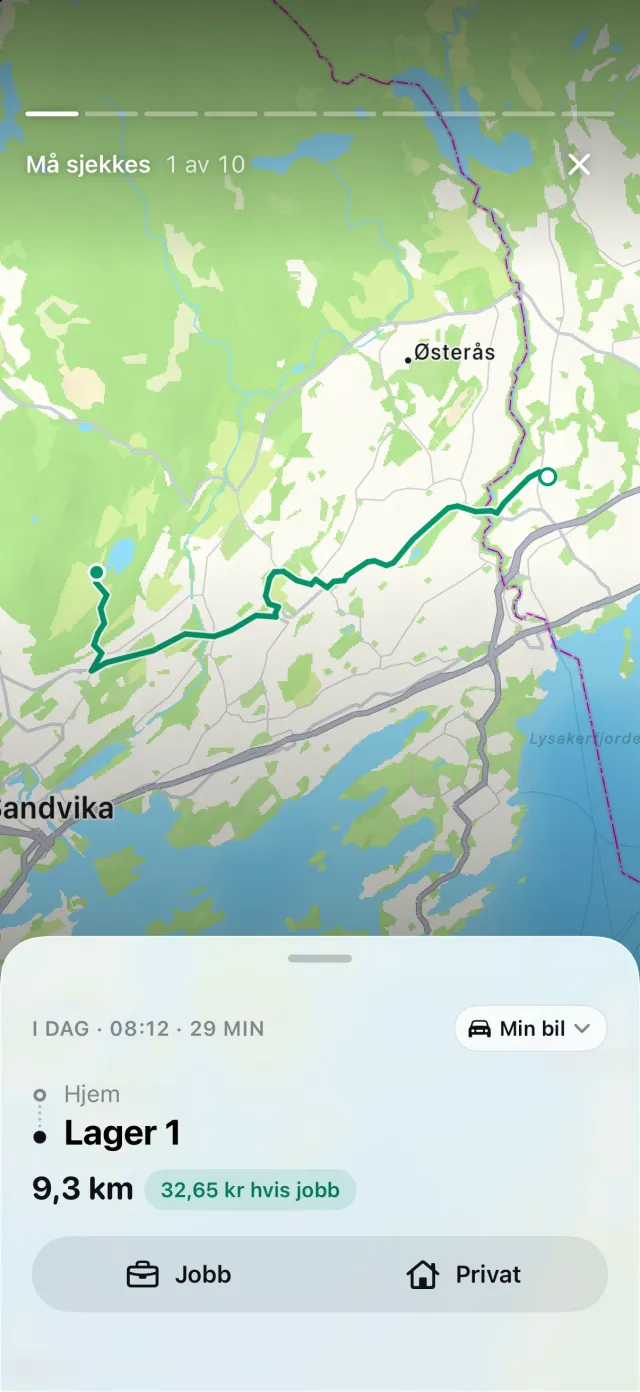
Tysklands 0,30 € er innebygd, og hver tur prises med satsen som gjaldt på datoen. Rapporten, en PDF-, Excel- eller CSV-fil med DriveHub Pro, viser hver yrkestur med dato, begge adresser og distansen. Legg inn formålet med dine egne ord, "Abnahme Baustelle, Firma Weber", i stedet for å la turen bare stå merket som jobb. Den delen forblir din.
Der DriveHub stopper: den avgjør ikke om en kjøring er arbeidsreisen din eller en yrkesreise, og den vet ikke hvor din erste Tätigkeitsstätte er. Når den spør om en kjøring hjemmefra til det stedet, svarer du Arbeidsreise, ikke Jobb eller Privat. Den sender ingenting til arbeidsgiveren din eller Finanzamt. En kjøring den ikke registrerte og ikke kan gjenopprette, fordi telefonen var av eller tom for strøm, forblir ute til du legger den inn for hånd.
DriveHub finnes i App Store for iPhone. Tysklands øvrige regler står på Tyskland-siden, og å sette opp automatisk registrering tar noen minutter, én gang.
Kilder
- § 3 Nr. 13, 16, § 9 Abs. 1 Satz 3 Nr. 4a, § 9a Satz 1 Nr. 1 Buchst. a, § 41 Abs. 1 Satz 9 EStG; § 5 BRKG; § 4 Abs. 2 Nr. 4 LStDV.
- R 3.16, R 9.4, R 9.5 LStR; H 9.4, H 9.5, H 9.6, H 9.10 LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 37, 38 og 40 (LStH 2026 Anhang 25 III).
- ELSTER, Anleitung zur Einkommensteuererklärung, Anlage N.
- BFH, 15. november 1991 – VI R 81/88; BFH, 20. september 2006 – I R 59/05.
Denne siden gjengir hva Einkommensteuergesetz, Lohnsteuer-Richtlinien og BMF sier, og oppgir dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din Steuerberater, og ta med opptegnelsen av turene dine.
Hele regelen med kildene den bygger på: Tyskland: krav til kjøreboken.