 DriveHub
Guia por país · Alemanha · 7 min
App de Fahrtenbuch vom Finanzamt anerkannt? Nenhum é — quem é julgado é o diário
Você quer manter o seu Fahrtenbuch num app em vez de um caderno, e cada fornecedor chama o seu de "vom Finanzamt anerkannt". A administração tributária não aprova nenhum app. Ela examina o seu diário de bordo — e as regras que aplica tratam do registro, não do produto.

A resposta curta
Nenhum app de Fahrtenbuch é aprovado de antemão pelo Finanzamt, porque não existe um procedimento para isso. As regras do Fahrtenbuch impõem condições ao diário de bordo. Nenhuma delas prevê aprovação, certificado, cadastro ou lista de produtos.
A administração tributária diz isso para software em geral. Ela não emite Positivtestate, e o certificado de um terceiro não a vincula (GoBD Rz. 180 e 181). Então "anerkannt" numa página de produto é uma alegação do fornecedor, não um status.
O que o Finanzamt aceita ou rejeita é o seu diário de bordo, quando o examina. Um diário eletrônico precisa cumprir pelo menos estas quatro condições:
- Ele fornece "dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch" — todos os campos que um caderno exige (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR).
- As alterações posteriores são tecnicamente excluídas, ou documentadas no próprio arquivo.
- A finalidade e o parceiro de negócios são informados sem demora. Para a captura automática, a administração considera em dia até sete dias corridos depois da viagem.
- É uma única sequência fechada para o ano inteiro, com as viagens particulares incluídas.
Um Finanzgericht também rejeitou um diário por GPS cujas leituras do hodômetro eram calculadas e nunca comparadas com as do próprio carro. É a conclusão de um único tribunal, não uma regra publicada pelo Finanzamt, e ela é tratada mais abaixo.
Então escolha um app pelo que o diário dele vai mostrar, não pelo selo na página da loja. As fontes abaixo permitem conferir qualquer app, ou uma planilha.
Por que "anerkannt" não é um status
A prática alemã se apoia em quatro textos: a R 8.1 Abs. 9 Nr. 2 LStR, as notas a ela em H 8.1 (9-10) LStH e duas circulares do BMF — a de 03.03.2022 para empregados e a de 18.11.2009 para autônomos. Juntos, eles impõem condições ao registro: o conteúdo, que seja zeitnah, que seja fechado e como as alterações são tratadas. Nenhum deles menciona um procedimento de aprovação. Isso é uma ausência nesses textos, não uma frase que eles contenham.
A afirmação positiva está nos GoBD, as regras da administração para registros eletrônicos. A circular do BMF de 03.03.2022, Rz. 28, os torna aplicáveis aos diários de bordo eletrônicos: os GoBD "sind zu beachten". A seção sobre certificação (versão de 14 de julho de 2025) começa dizendo que a variedade de sistemas não permite à administração nenhuma afirmação de validade geral sobre a conformidade de hardware ou software (Rz. 179). Depois:
- Rz. 180: "Positivtestate zur Ordnungsmäßigkeit der Buchführung - und damit zur Ordnungsmäßigkeit DV-gestützter Buchführungssysteme - werden weder im Rahmen einer steuerlichen Außenprüfung noch im Rahmen einer verbindlichen Auskunft erteilt."
- Rz. 181: "„Zertifikate" oder „Testate" Dritter können bei der Auswahl eines Softwareproduktes dem Unternehmen als Entscheidungskriterium dienen, entfalten jedoch aus den in Rz. 179 genannten Gründen gegenüber der Finanzbehörde keine Bindungswirkung."
Um certificado pode ajudar você a escolher. Ele não decide o seu caso. Quem decide é o diário de bordo.
O que um Fahrtenbuch eletrônico precisa fazer
As mesmas informações de um caderno. R 8.1 Abs. 9 Nr. 2 Satz 6 LStR: "Das Fahrtenbuch kann auch elektronisch geführt werden, wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden." A circular do BMF de 18.11.2009, Rz. 23, diz o mesmo para autônomos.
Isso traz junto a lista de campos do Satz 3: "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner." As regras para viagens particulares e para o trajeto casa–trabalho estão na página do diário de bordo alemão.
Alterações excluídas, ou visíveis no arquivo. A circular do BMF de 03.03.2022, Rz. 28, diz "technisch ausgeschlossen, zumindest aber dokumentiert". O Tribunal Fiscal Federal já disse onde a documentação precisa estar. No BFH 12.01.2024 – VI B 37/23, um arquivo em que lançamentos anteriores ainda podem ser alterados só vale se a extensão das alterações estiver "in der Datei selbst dokumentiert und bei gewöhnlicher Einsichtnahme in die Datei offengelegt". O tribunal não prescreveu como. Mas rejeitou alterações que só aparecem mediante uma consulta extra a quem administra o sistema.
A finalidade, sem demora. A circular do BMF de 03.03.2022, Rz. 29, é o trecho do qual todo diário automático depende: "Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
Duas palavras ali importam. "Jedenfalls dann" faz dos sete dias uma margem segura, não uma regra de que o oitavo dia reprova. E o trecho responde só se o diário é zeitnah; não substitui nenhuma das outras exigências. O que pode e o que não pode ser acrescentado depois está em o que um Fahrtenbuch escrito depois ainda consegue corrigir.
No próprio diário, como uma sequência só. H 8.1 (9-10) LStH: "Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben." E: "Die erforderlichen Angaben müssen sich dem Fahrtenbuch selbst entnehmen lassen."
O BFH aplicou isso no VI R 3/12 (13 de novembro de 2012). As viagens estavam marcadas só como "Außendienst", com os clientes numa impressão da agenda. O tribunal: "Dazu genügt nicht, wenn nur allgemein und pauschal die betreffenden Fahrten im Fahrtenbuch als "Dienstfahrten" bezeichnet werden." Classificar uma viagem como "trabalho" registra uma categoria. O motivo continua sendo seu para escrever.
Um Fahrtenbuch em Excel é aceito?
Não como uma planilha comum. O Leitsatz do VI B 37/23 abrange qualquer arquivo que um programa produza: ele só vale se as alterações posteriores forem "technisch ausgeschlossen" ou documentadas "in der Datei selbst". Uma planilha em que qualquer célula pode ser sobrescrita sem deixar rastro não faz nem uma coisa nem outra.
O GPS sozinho não é um Fahrtenbuch
Um Finanzgericht que examinou um diário de bordo por GPS o rejeitou. O FG Niedersachsen, 23 de janeiro de 2019 – 3 K 107/18, tratava de um aparelho de encaixe com GPS; as finalidades eram acrescentadas num portal. O Leitsatz oficial: "Die unmittelbare elektronische Erfassung der Fahrtwege eines betrieblichen Fahrzeugs durch ein technisches System reicht zur Führung eines Fahrtenbuches nicht aus. Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden. Eine technische Lösung, die auch nach Jahren noch Änderungen zulässt, kann nicht als elektronisches Fahrtenbuch anerkannt werden."
O tribunal encontrou um segundo defeito, independente, no hodômetro (Rn. 43): "Die vorgelegten Fahrtenbücher sind überdies insgesamt als nicht ordnungsgemäß zu verwerfen, weil der Kläger die tatsächlichen Kilometerstände nach den Tachos der Fahrzeuge niemals im Streitzeitraum den rechnerisch ermittelten Tachoständen in den Daten des elektronischen Fahrtenbuches gegenübergestellt hat." As leituras tinham sido calculadas a partir de um valor inicial mais as viagens registradas (Rn. 47).
Leia a decisão exatamente pelo que ela diz. Um hodômetro calculado que nunca é comparado com o real reprova. O tribunal não fixou tolerância, e nenhuma fonte primária diz o quão perto uma leitura comparada precisa estar. É uma decisão de um Finanzgericht e não vincula nenhum outro tribunal. A prática mais segura continua sendo colocar no diário a leitura real do hodômetro do carro, ao lado do que foi registrado.
O que custa se o diário for reprovado
O Finanzamt não risca viagens isoladas. Ele volta ao método de 1 % / 0,03 %, que em geral sai bem mais caro. E uma quebra na sequência invalida o diário de bordo pelo ano inteiro. Também não há meio-termo. H 8.1 (9-10) LStH: "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht."
Nem toda falha é uma quebra. As mesmas notas dizem: "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind." Como funciona a escolha pelo 1 %, e por que uma lacuna custa mais do que as viagens que ela engole, está em Fahrtenbuch ou a regra de 1%.
Um diário de bordo eletrônico também precisa durar: dez anos, legível por máquina o tempo todo. Veja por que um Fahrtenbuch é guardado por dez anos, não oito.
Perguntas para fazer a qualquer app
Nenhum selo responde a estas. Faça-as a qualquer app, aparelho ou planilha:
- O diário imprime todos os campos da R 8.1 Abs. 9 Nr. 2 Satz 3, incluindo o parceiro de negócios visitado?
- Ele registra também as viagens particulares, para que o ano seja uma sequência fechada?
- Uma alteração posterior numa viagem é excluída, ou aparece no próprio arquivo exportado?
- Dá para informar um motivo de verdade, e não só "trabalho", logo depois da viagem?
- A leitura real do hodômetro entra no diário, e é comparada com a distância registrada?
- Ele avisa quando pode ter deixado passar um trajeto?
- Dá para exportar o ano inteiro num formato legível por máquina e guardá-lo por dez anos?
As vantagens e desvantagens de papel, planilha, aparelho e app estão em como manter um registro de quilometragem.
Como o DriveHub se encaixa nessas regras
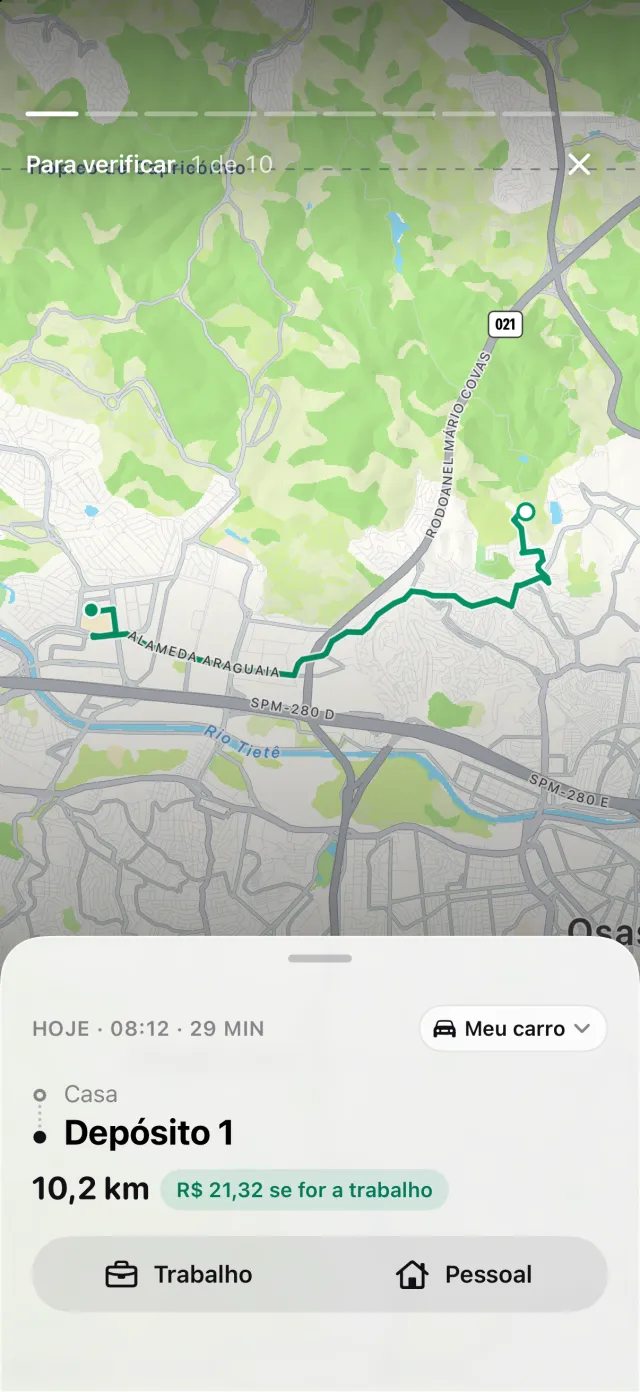
O DriveHub não é aprovado nem certificado pelo Finanzamt — nenhum app é. O que ele faz é captar as viagens e imprimir os campos que essas regras exigem; os motivos cabe a você escrever. Com o acesso à localização definido como "Sempre", o DriveHub registra todos os seus trajetos em segundo plano — e, se algum dia deixar passar um, avisa você. As viagens a trabalho e as particulares são registradas igualmente, e depois você marca cada uma como Trabalho ou Pessoal.
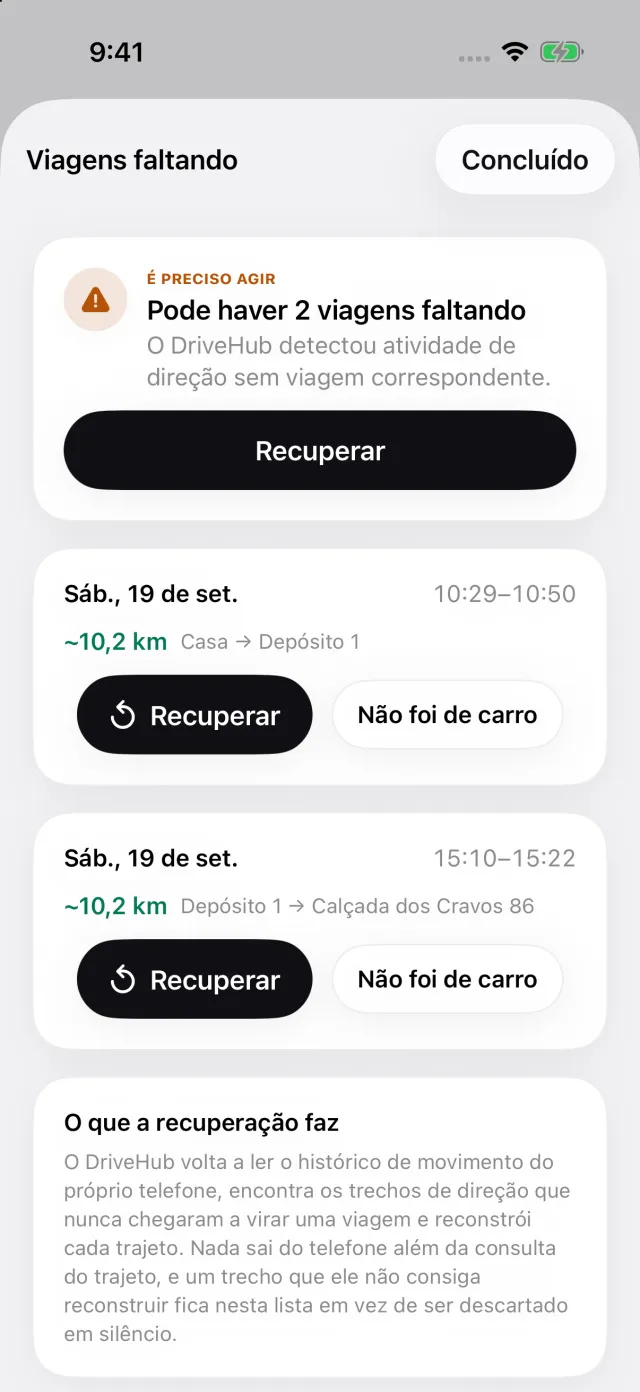
Se o seu iPhone registrou deslocamento de carro sem uma viagem correspondente, um cartão Viagens perdidas aparece na aba Viagens e abre Viagens faltando — a tela abaixo. Toque em Recuperar para reconstruir o trajeto, ou adicione a viagem você mesmo, para que o ano não tenha lacuna.
O relatório imprime o hodômetro no início e no fim de cada viagem e o parceiro de negócios visitado. Toda alteração posterior numa viagem é impressa no próprio relatório. Antes de exportar, o relatório compara as leituras do hodômetro que você informou com a distância registrada. Os relatórios são exportados em PDF, em Excel ou CSV e como arquivo DATEV; as exportações fazem parte do DriveHub Pro.
O que continua sendo seu. A finalidade é um motivo — "Angebot besprochen, Müller GmbH" — e só você pode escrevê-la; em até sete dias é o lado seguro. As leituras reais do hodômetro vêm do painel do seu carro. E se o diário é ordnungsgemäß quem decide é o Finanzamt, para o seu diário, não para o DriveHub.
- DriveHub na App Store
- Exigências alemãs para o Fahrtenbuch
- Configure o registro automático e saiba quando um trajeto escapou
Esta página diz o que afirmam a R 8.1 Abs. 9 LStR, as H 8.1 (9-10) LStH, as circulares do BMF de 3 de março de 2022 e de 18 de novembro de 2009, os GoBD e as decisões citadas acima, e os cita para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o seu Steuerberater — e leve o diário de bordo.
A regra completa, com as normas de onde ela vem: Alemanha: requisitos do registro de quilometragem.