 DriveHub
Riigijuhend · Malta · 7 min
Kilomeetrihüvitis juhatuse liikmele oma Malta ettevõttest: 35 senti vajab ikkagi sõidupäevikut
Juhatuse liikme kilomeetrihüvitisele kehtib Maltal sama 35 sendi reegel mis töötajale, sest maksuameti juhend loeb „töötaja“ alla ka ettevõtte ametiisiku. Nii peab sinu ettevõte sõidupäevikut, ja üks puuduv sõit teeb kogu makse erisoodustuseks.

Lühike vastus
Jah, sinu oma Malta ettevõte võib hüvitada sulle oma auto tööalase kasutamise kilomeetri kaupa. Hüvitis pääseb erisoodustuse (fringe benefit) maksust samadel tingimustel nagu töötaja oma:
- Makse katab ainult tööalast kasutust.
- See arvutatakse tegelikult läbitud vahemaa järgi, kõige rohkem 0,35 € kilomeetri kohta.
- Ettevõte on arvestanud iga sõidu eesmärgi, sihtkoha ja vahemaa.
- Arvestus on "readily available at any time" ja seda hoitakse vähemalt kuus aastat.
Kui üks neist jääb täitmata, on kogu hüvitis erisoodustus, mitte ainult ülemäärane osa. Kontrollivas positsioonis juhatuse liikmel ei tule sellelt siis midagi maha.
Kontrolliva juhatuse liikme jaoks on see kilomeetripõhine tee koos sõidupäevikuga ainus maksuvaba viis saada auto eest tasu: kindlasummaline autotoetus oma ettevõttest maksustatakse täies ulatuses.
Üks aus reservatsioon. See toetub Malta Tax and Customs Administrationi juhendile, mis loeb „töötaja“ alla ka ametiisiku (officer). Ühtegi otsust, ringkirja ega kohtuasja, mis käsitleks juhatuse liikme kilomeetrihüvitist otse, ei leitud.
Juhatuse liige on „officer“, mitte „employee“
Fringe Benefits Rules, S.L. 123.55, määratlevad rule 2(1)-s kaks eri isikut:
- "'employee' means an individual who performs services under a contract of employment whether written or not with another person"
- "'officer' means the holder of an office and includes also an individual who - (a) is a director of a company; or (b) holds directly or indirectly more than 5% of the ordinary share capital or of the voting rights in a company; or (c) is a partner in a partnership"
Rules hõlmavad siiski seda, mida ettevõte sulle maksab. Ettevõtte poolt oma ametiisikule antud soodustus on "deemed to be provided by reason of an employment or office" (r. 3(1)(b)). Sõidukitoetus "an individual"'ile on soodustus (r. 17(1)), ja r. 17(2)(a) määratleb selle kui "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) hindab seda summas "the total amount so paid".
Lünk on vabastuses. Rule 18(5), 35 sendi reegel, räägib "costs incurred by the employee", "the employer's business" ja "the employer has logged". Eraldi lugedes ei ulatu selle sõnad juhatuse liikmeni, kellel ei ole töölepingut.
Juhend sulgeb lünga, r. 47(1) antud jõuga
Maksuameti Fringe Benefits Tax Guide sulgeb selle sõnaselgelt. Lehekülg 3:
"References in these guidelines to 'employee' include a reference to an officer … In the case of benefits provided to an officer, references in these guidelines to 'employer' include a reference to the company or partnership of which that beneficiary is an officer"
Ja lehekülg 2:
"In respect of benefits provided to an officer of a company or a partnership, the company or partnership has the same obligations for fringe benefits purposes as an employer even if the officer is not engaged under a contract of employment."
See ei ole ainult juhis. Rule 47(1)(a) annab juhenditele, mis "give a definition of any term or an interpretation of any provision", sama jõu kui Rules'ile, "to the extent that they are not in conflict with any rules prescribed".
Seega kehtivad juhendi kilomeetripõhised tingimused sulle kui juhatuse liikmele, kellele maksab sinu oma ettevõte, sõidupäevik kaasa arvatud. Sinu ettevõte on see „employer“, kes sõidupäevikut peab.
Neli tingimust juhendi sõnastuses
Juhendi lehekülg 14, "Reimbursements on rate per kilometre basis", seab tingimused:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 18(5)(c) nimetab, mida sõidupäevik sisaldab: "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Tühi sõidupäevik nende veergudega on artiklis Malta sõidupäeviku põhi.
Ka kuus aastat on seadus. Rule 48(1) paneb arvestuskohustuse "every company and partnership that … makes any payment in cash or in kind to any employee or an officer", ja r. 48(3) ütleb, et arvestust "shall be kept for a period of not less than 6 years."
Mis juhtub, kui tingimus jääb täitmata
Juhend lõpetab kilomeetripõhised tingimused otse: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
See hindamine algab täissummast. 50 % vähendus, ülempiiriga 1 170 € aastas, võib sellelt maha tulla ainult siis, kui r. 18(2) tingimused on täidetud, ja üks neist on "the beneficiary is not a person in a controlling position". Kontrolliva juhatuse liikme puhul maksustatakse nõuetele mittevastav hüvitis seega täies ulatuses.
Lõks on sama, mis töötajatel, ja see on lahti seletatud artiklis Malta 35 senti: kõik või mitte midagi. Kontrolliva juhatuse liikme all lihtsalt ei ole 50 % turvapatja.
Kas oled „controlling position“'is?
Rule 2(2) järgi on isik kontrollivas positsioonis, kui kehtib ükskõik milline järgmistest:
- "(a) he is an individual who holds directly or indirectly 25% or more of the ordinary share capital or the voting rights in that company or in an associated company;"
- (b) sinu osalus koos sinu perekonna osalustega ületab 50 %;
- "(c) he is an individual who is a director of that company or of an associated company but is not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee with that company or with an associated company."
Juhend (lk 3) ütleb "full time employee" seal, kus reegel ütleb "whole time".
Juhatuse liige, kellele kuulub 25 % või rohkem ettevõttest, on (a) järgi kontrollivas positsioonis, olgu muu kuidas tahes. Samuti juhatuse liige, kes ei ole registreeritud täistööajaga töötajana, (c) järgi, isegi väikese osalusega.
Miks kindlasummaline autotoetus sinu puhul ei tööta
Kindlasummaline rahaline autotoetus on teine viis saada auto eest tasu. Selle väärtust vähendatakse 50 %, ülempiiriga 1 170 € aastas, ainult siis, kui r. 18(2) kolm tingimust on täidetud, ja (b) jätab välja igaühe, kes on kontrollivas positsioonis. Juhend (lk 13) läheb kaugemale ja jätab välja iga juhatuse liikme, ning lõpetab: "When any of the above conditions is not met the full cash allowance is taxable."
Kontrolliva juhatuse liikme puhul maksustatakse kindlasummaline toetus oma ettevõttest seega täies ulatuses, nii reegli kui ka juhendi järgi. Kilomeetripõhine hüvitis kuni 35 senti, koos sõidupäevikuga, on "deemed to have no value". Juhatuse liikme puhul, kes ei ole kontrollivas positsioonis, ei ole reegel ja juhend toetuse osas ühel meelel. Sellest vastuolust ja sellest, kuidas kaks teed arvudes võrdlevad, räägib artikkel autotoetus või kilomeetrihüvitis Maltal.
Näitearvutus aasta kohta
Oletame, et sõidad aastas oma autoga 1 200 tööalast kilomeetrit ja sulle kuuluvad kõik aktsiad. Ettevõte maksab kilomeetrid ühe hüvitisena aasta lõpus.
- Hüvitis 0,35 € ja iga sõit arvestuses: 1 200 × 0,35 € = 420 €. Kõik tingimused on täidetud, nii et hüvitis loetakse väärtuseta.
- Samad 420 €, üks sõit arvestusest puudu: tingimus jääb täitmata, nii et kogu 420 € on erisoodustus. Sul on 25 % või rohkem, nii et 50 % vähendust ei ole. Maksustatakse kõik 420 €.
- Hüvitis hoopis 0,36 €: 1 200 × 0,36 € = 432 €. Määr ületab 35 senti, nii et erisoodustus on kõik 432 €, mitte 12 € ülempiirist ülalpool.
- Hoopis kindel toetus 100 € kuus: 12 × 100 € = 1 200 € aastas. Oled kontrollivas positsioonis, nii et kogu 1 200 € on maksustatav.
Sinu ettevõte võib pidada end tööandjana registreerima
Juhend (lk 6) käsitleb ettevõtet, mis annab oma ametiisikutele erisoodustusi, tööandjana ka siis, kui tal ei ole töötajaid: "any company or partnership that provides fringe benefits to its officers, even though it may not have any employees, is considered to be an employer by the Office of the Commissioner for Revenue. Such persons, companies and partnerships are therefore to register as employers with the CfR and must obtain a PE number to enable the lodgement of FS3, FS5 and FS7 documents as required."
See kehtib siis, kui hüvitis on erisoodustus, näiteks pärast tingimuse täitmata jäämist. Kas täielikult nõuetekohane hüvitis kuni 35 senti, millel väärtust ei ole, toob registreerimiskohustuse kaasa iseenesest, ei ole öeldud.
Kaks piiri, mida tasub teada
Iga sõiduk ei sobi. Rule 8 jätab sõiduki määratlusest välja kaubiku, mootorratta ja üle 3 500 kg sõiduki. 35 sendi reegel on sõiduki kohta, nii et sinu oma kaubiku või mootorratta kilomeetrihüvitisel kaitset ei ole.
Spetsiaalset otsust ei ole. Kõik eeltoodu toetub juhendi määratluste sättele ja r. 47(1)(a)-le, mitte juhatuse liikmete kilomeetrihüvitise kohta kirjutatud tekstile. Kui sinu olukord on tavatu, vii juhendi leheküljed 2, 3 ja 14 oma raamatupidajale.
Enne kui ettevõte sulle kilomeetrihüvitist maksab
- Iga hüvitatud sõit on arvestuses, eesmärgi, sihtkoha ja vahemaaga. Tühjal Malta sõidupäevikul (PDF) on need veerud olemas.
- Makse arvutatakse tegelikult sõidetud kilomeetrite järgi, kõige rohkem 0,35 € kilomeetri kohta.
- Makstakse ainult tööalaste sõitude eest.
- Ettevõte suudab sõidupäeviku igal ajal esitada ja hoiab seda kuus aastat.
- Tead, kas oled kontrollivas positsioonis, sest siis maksab tingimuse täitmata jäämine kogu summa.
Kuidas DriveHub seda lihtsamaks teeb
Juhatuse liikmena oled reegli mõlemal poolel: sina sõidad, ja sinu ettevõte peab sõidupäevikut hoidma. Lühike sõit kiirel päeval on see, mis kõige kergemini arvestusest välja jääb. Selle reegli järgi muudab ühe väljajätmine kogu hüvitise maksustatavaks.
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Enamiku sõitudest märgib DriveHub sinu kohtade, varasemate marsruutide ja tööaja järgi kas Töö või Isiklik ning küsib ülejäänute kohta sinult.
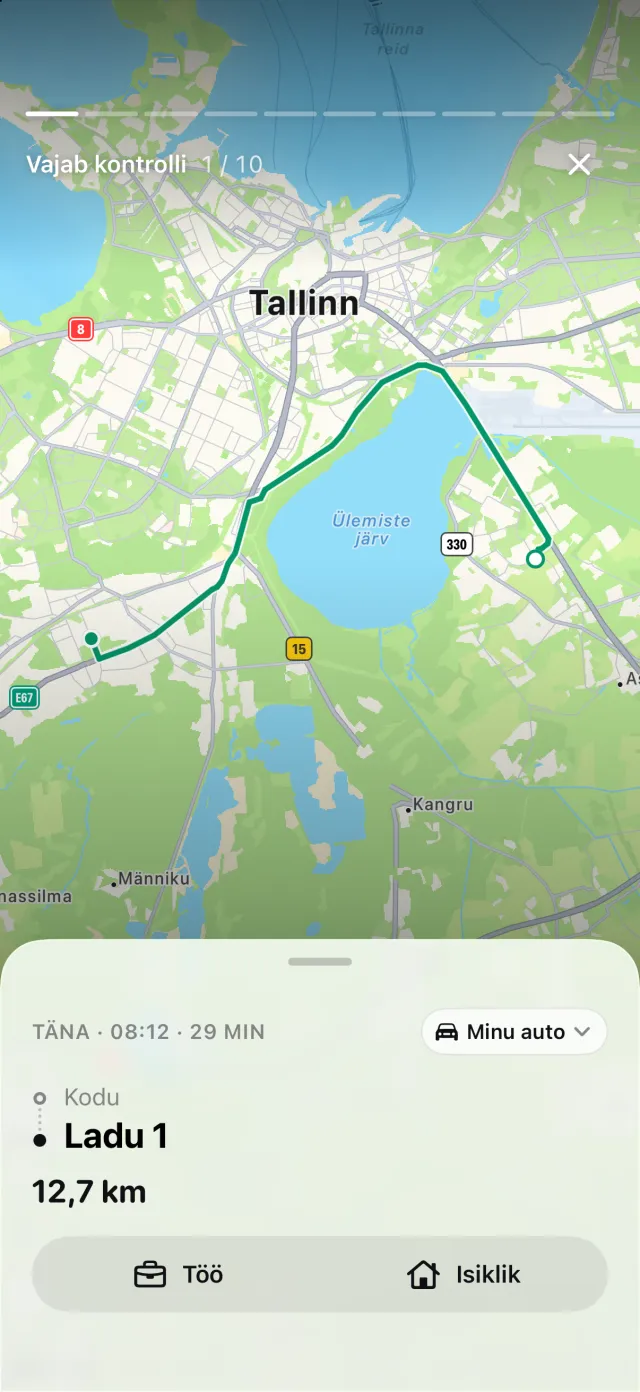
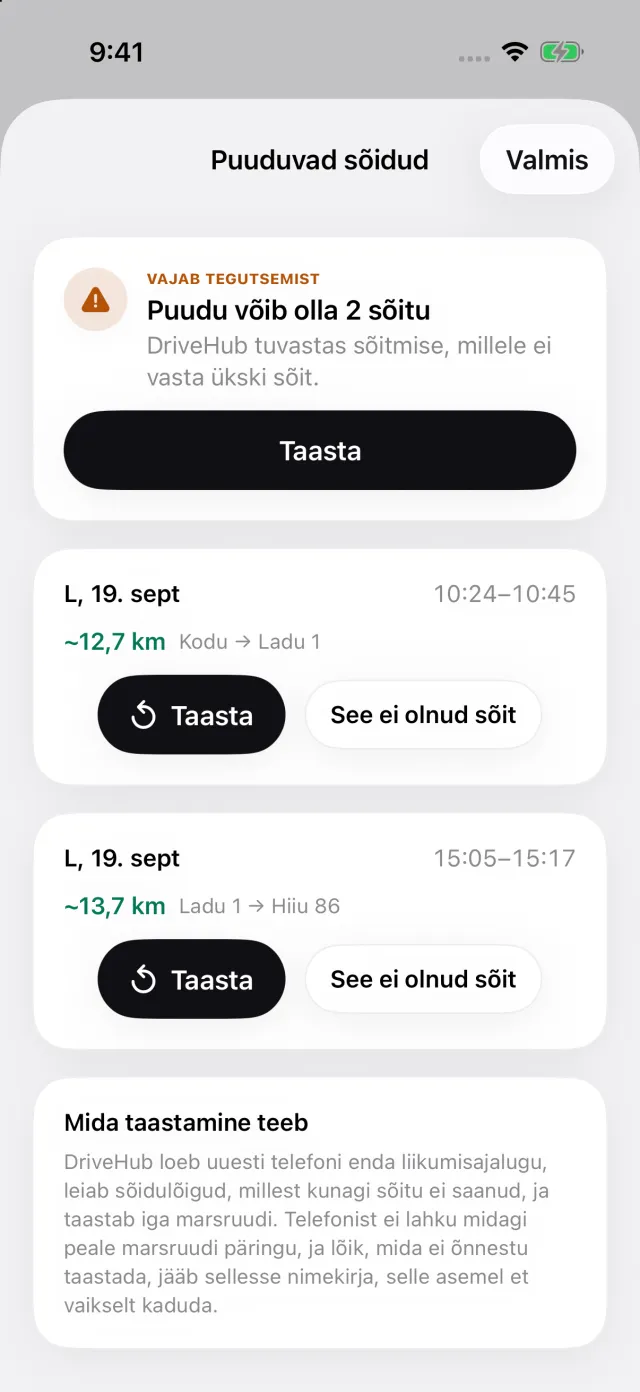
Kui sinu iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardile Sõidud lugu Vahele jäänud sõidud. See avab Puuduvad sõidud, kus igal sõidul on Taasta, nii et sõidu saab tagasi panna enne, kui ettevõte sulle maksab.
Malta jaoks trükib aruanne igale reale kõik kolm ettenähtud andmet: eesmärgi sinu enda sõnadega, sihtkoha ja vahemaa. Ühe auto aruandes trükitakse juht ja registreerimisnumber üks kord päisesse. DriveHub ei otsusta, kas oled kontrollivas positsioonis, ei registreeri sinu ettevõtet ega esita midagi. Jälgimine ja vahele jäänud sõitude kontroll on tasuta; aruanne kuulub DriveHub Pro juurde.
DriveHub on App Store'is iPhone'i jaoks. Malta reeglid, mida ta järgib, on Malta lehel, ja automaatse jälgimise seadistamine võtab mõne minuti, üks kord.
See leht annab edasi selle, mida Rules ise ütlevad, ja nimetab reegli, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma raamatupidajalt — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Malta: sõidupäeviku nõuded.