 DriveHub
Průvodce zemí · Malta · 7 min
Kilometry directora z vlastní maltské společnosti: 35 centů stále vyžaduje knihu jízd
Náhrada za kilometry pro directora na Maltě se řídí stejným pravidlem 35 centů jako u zaměstnance, protože příručka daňového úřadu chápe „employee“ tak, že zahrnuje i officera společnosti. Knihu jízd tedy vede vaše společnost a jedna chybějící jízda udělá z celé platby fringe benefit.

Stručná odpověď
Ano, vaše vlastní maltská společnost vám může proplácet kilometry za služební použití vašeho vlastního auta. Náhrada unikne dani z fringe benefits za stejných podmínek jako u zaměstnance:
- Platba pokrývá jen služební použití.
- Vypočítá se ze skutečně ujeté vzdálenosti, nejvýš 0,35 € za kilometr.
- Společnost zaznamenala účel, cíl a vzdálenost každé jízdy.
- Záznam je "readily available at any time" a uchovává se nejméně šest let.
Nesplníte-li kteroukoli z nich, je fringe benefitem celá náhrada, ne jen přebytek. U directora v ovládající pozici se od ní pak nic neodečítá.
Pro ovládajícího directora je tato cesta za kilometr s knihou jízd jediným nezdaněným způsobem, jak dostat zaplaceno za auto: paušální příspěvek na auto od vlastní společnosti se daní celý.
Jedna poctivá výhrada. Celé to stojí na tom, že příručka Malta Tax and Customs Administration chápe „employee“ tak, že zahrnuje i officera. Nenašlo se žádné rozhodnutí, oběžník ani soudní případ, který by se nárokem directora za kilometry zabýval přímo.
Director je „officer“, ne „employee“
Fringe Benefits Rules, S.L. 123.55, definují v rule 2(1) dvě různé osoby:
- "'employee' means an individual who performs services under a contract of employment whether written or not with another person"
- "'officer' means the holder of an office and includes also an individual who - (a) is a director of a company; or (b) holds directly or indirectly more than 5% of the ordinary share capital or of the voting rights in a company; or (c) is a partner in a partnership"
Rules přesto zachytí, co vám vaše společnost platí. Benefit od společnosti jejímu officerovi je "deemed to be provided by reason of an employment or office" (r. 3(1)(b)). Příspěvek na vozidlo pro "an individual" je benefitem (r. 17(1)) a r. 17(2)(a) ho definuje jako "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) ho oceňuje částkou "the total amount so paid".
Mezera je ve výjimce. Rule 18(5), pravidlo 35 centů, mluví o "costs incurred by the employee", "the employer's business" a "the employer has logged". Čteno samo o sobě jeho znění na directora bez pracovní smlouvy nedosáhne.
Příručka mezeru uzavírá, s účinností, kterou jí dává r. 47(1)
Fringe Benefits Tax Guide daňového úřadu ji uzavírá výslovně. Strana 3:
"References in these guidelines to 'employee' include a reference to an officer … In the case of benefits provided to an officer, references in these guidelines to 'employer' include a reference to the company or partnership of which that beneficiary is an officer"
A strana 2:
"In respect of benefits provided to an officer of a company or a partnership, the company or partnership has the same obligations for fringe benefits purposes as an employer even if the officer is not engaged under a contract of employment."
Nejde jen o doporučení. Rule 47(1)(a) dává pokynům, které "give a definition of any term or an interpretation of any provision", stejnou účinnost jako Rules, "to the extent that they are not in conflict with any rules prescribed".
Podmínky příručky pro platbu za kilometr se tedy vztahují i na vás jako directora placeného vlastní společností, včetně knihy jízd. Vaše společnost je ten „employer“, který vede záznam.
Čtyři podmínky, jak je formuluje příručka
Strana 14 příručky, „Reimbursements on rate per kilometre basis“, uvádí podmínky:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 18(5)(c) jmenuje, co záznam obsahuje: "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Prázdný záznam s těmito kolonkami najdete v článku maltská šablona knihy jízd.
I šest let je závazné právo. Rule 48(1) ukládá povinnost vést záznamy "every company and partnership that … makes any payment in cash or in kind to any employee or an officer" a r. 48(3) říká, že záznamy "shall be kept for a period of not less than 6 years."
Co se stane, když podmínka neprojde
Příručka uzavírá podmínky pro platbu za kilometr bez okolků: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Toto ocenění vychází z celé částky. Snížení o 50 %, omezené na 1 170 € ročně, se od ní může odečíst jen tam, kde platí podmínky r. 18(2), a jednou z nich je, že "the beneficiary is not a person in a controlling position". U ovládajícího directora se proto neúspěšná náhrada daní celá.
Je to stejná past, jaké čelí zaměstnanci, popsaná v článku maltských 35 centů: všechno, nebo nic. Ovládající director pod sebou jen nemá polštář 50 %.
Jste v „controlling position“?
Rule 2(2) staví osobu do ovládající pozice, pokud platí kterákoli z těchto možností:
- "(a) he is an individual who holds directly or indirectly 25% or more of the ordinary share capital or the voting rights in that company or in an associated company;"
- (b) váš podíl spolu s podíly vaší rodiny přesahuje 50 %;
- "(c) he is an individual who is a director of that company or of an associated company but is not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee with that company or with an associated company."
Příručka (s. 3) říká "full time employee" tam, kde Rule říká "whole time".
Director, který vlastní 25 % společnosti nebo víc, je v ovládající pozici podle (a), ať platí cokoli jiného. Stejně tak director, který není registrován jako zaměstnanec na plný úvazek, podle (c), i s malým podílem.
Proč pro vás paušální příspěvek na auto nefunguje
Paušální peněžní příspěvek na auto je druhý způsob, jak dostat zaplaceno za auto. Jeho hodnota se snižuje o 50 %, nejvýš o 1 170 € ročně, jen tam, kde platí tři podmínky r. 18(2), a (b) vylučuje kohokoli v ovládající pozici. Příručka (s. 13) jde dál a vylučuje každého directora a končí: "When any of the above conditions is not met the full cash allowance is taxable."
Pro ovládajícího directora se tedy paušální příspěvek od vlastní společnosti daní celý, podle Rule i podle příručky. Náhrada za kilometr do 35 centů včetně, se záznamem, je "deemed to have no value". U directora, který v ovládající pozici není, se Rule a příručka v otázce příspěvku neshodují. Tento rozpor a srovnání obou cest v číslech najdete v článku příspěvek na auto, nebo náhrada za kilometry na Maltě.
Příklad za rok
Řekněme, že za rok najezdíte vlastním autem 1 200 služebních kilometrů a držíte všechny podíly. Společnost vám kilometry proplatí jednou náhradou na konci roku.
- Proplaceno po 0,35 €, každá jízda zaznamenaná: 1 200 × 0,35 € = 420 €. Platí každá podmínka, takže náhrada se považuje za náhradu bez hodnoty.
- Stejných 420 €, jedna jízda v záznamu chybí: podmínka neprojde, takže celých 420 € je fringe benefit. Držíte 25 % nebo víc, takže žádné snížení o 50 % není. Zdanění podléhá všech 420 €.
- Proplaceno místo toho po 0,36 €: 1 200 × 0,36 € = 432 €. Sazba přesahuje 35 centů, takže fringe benefitem je všech 432 €, ne 12 € nad stropem.
- Místo toho paušální příspěvek 100 € měsíčně: 12 × 100 € = 1 200 € ročně. Jste v ovládající pozici, takže zdanitelných je celých 1 200 €.
Vaše společnost se možná musí registrovat jako zaměstnavatel
Příručka (s. 6) považuje společnost, která dává svým officerům fringe benefits, za zaměstnavatele, i když nemá žádné zaměstnance: "any company or partnership that provides fringe benefits to its officers, even though it may not have any employees, is considered to be an employer by the Office of the Commissioner for Revenue. Such persons, companies and partnerships are therefore to register as employers with the CfR and must obtain a PE number to enable the lodgement of FS3, FS5 and FS7 documents as required."
To platí, když je náhrada fringe benefitem, například poté, co podmínka neprojde. Zda registraci sama vyvolá i plně vyhovující náhrada do 35 centů, která nemá žádnou hodnotu, uvedeno není.
Dvě omezení, která stojí za to znát
Ne každé vozidlo se kvalifikuje. Rule 8 vyjímá z definice vozidla dodávku, motocykl a vozidlo nad 3 500 kg. Pravidlo 35 centů je pro vozidlo, takže platba za kilometry za vlastní dodávku nebo motocykl žádný bezpečný přístav nemá.
Žádné samostatné rozhodnutí. Vše výše stojí na definičním ustanovení příručky a r. 47(1)(a), ne na stanovisku napsaném o kilometrech directorů. Pokud je vaše situace neobvyklá, vezměte strany 2, 3 a 14 příručky ke svému účetnímu.
Než vám společnost kilometry proplatí
- Každá proplacená jízda je v záznamu, s účelem, cílem a vzdáleností. Tyto kolonky má prázdná maltská kniha jízd (PDF).
- Platba se počítá ze skutečně ujetých kilometrů, nejvýš 0,35 € za každý.
- Proplácejí se jen služební jízdy.
- Společnost dokáže záznam kdykoli předložit a uchovává ho šest let.
- Víte, zda jste v ovládající pozici, protože selhání pak stojí celou částku.
Jak to DriveHub usnadní
Jako director jste na obou stranách pravidla: jezdíte vy a záznam musí mít vaše společnost. Krátká jízda v hektickém dni je ta, kterou je nejsnazší ze záznamu vynechat. Podle tohoto pravidla stačí vynechat jednu a do zdanění padá celá náhrada.
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Většinu jízd DriveHub zařadí jako Služebně nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá.
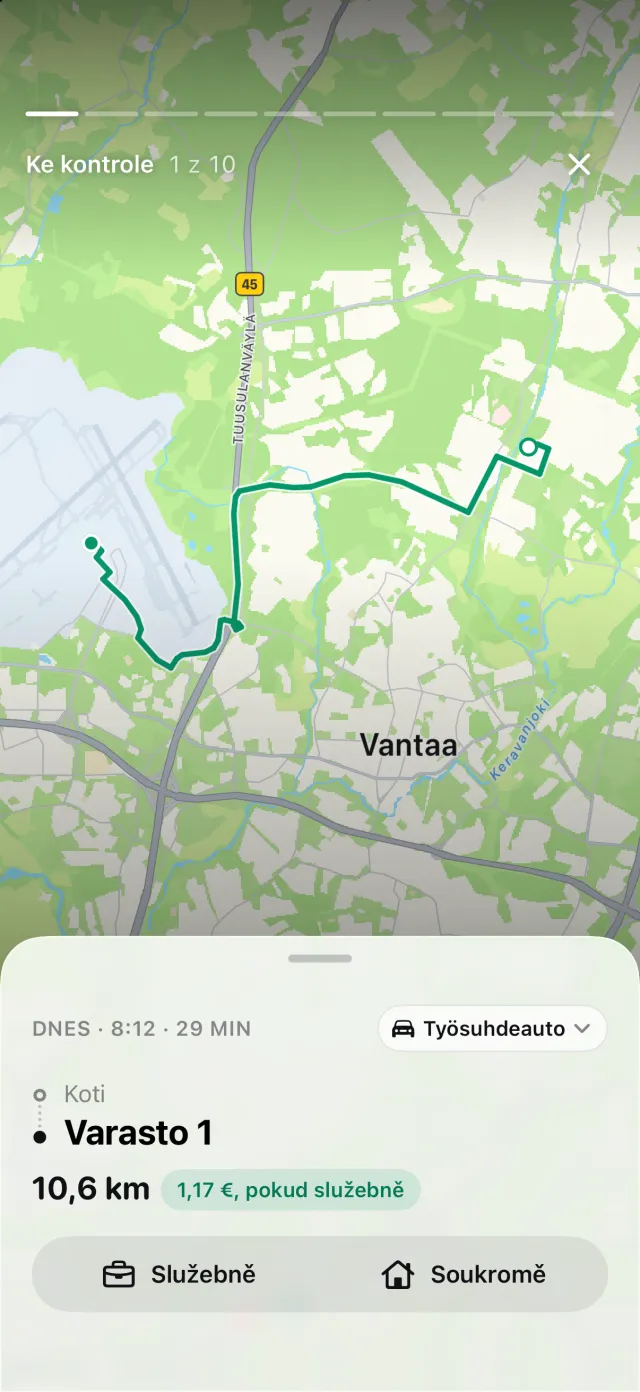
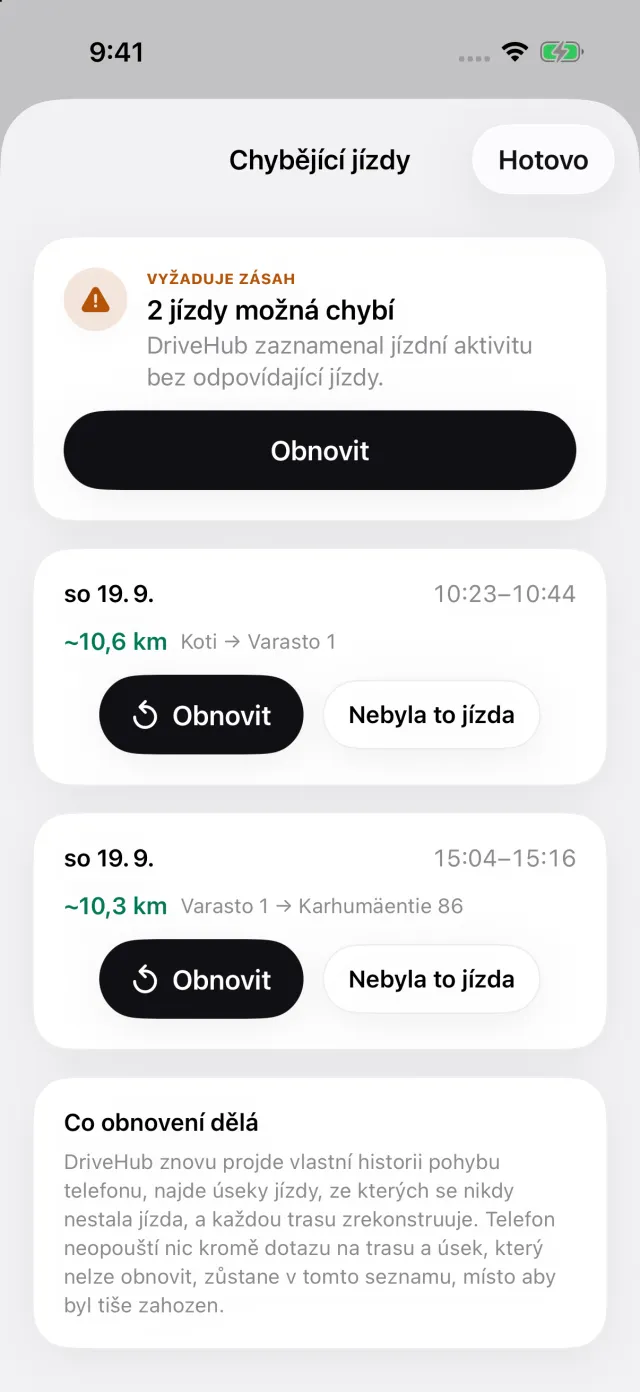
Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy v aplikaci, objeví se na kartě Jízdy příběh Zmeškané jízdy. Otevře Chybějící jízdy, kde má každá jízda tlačítko Obnovit, takže jízdu lze vrátit zpět dřív, než vám společnost zaplatí.
Pro Maltu výkaz uvádí na každém řádku všechny tři předepsané údaje: účel vašimi slovy, cíl a vzdálenost. U výkazu pro jedno auto se řidič a SPZ vytisknou jednou v záhlaví. DriveHub nerozhoduje, zda jste v ovládající pozici, neregistruje vaši společnost a nic nepodává. Záznam jízd a kontrola zmeškaných jízd jsou zdarma; výkaz je součástí DriveHub Pro.
DriveHub je v App Storu pro iPhone. Maltská pravidla, kterými se řídí, jsou na stránce o Maltě a nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říkají samotná Rules, a jmenuje pravidlo, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého účetního – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Malta: požadavky na knihu jízd.