 DriveHub
Guide pays · Malte · 7 min
Indemnités kilométriques versées par votre propre société maltaise : les 35 cents exigent toujours un relevé
À Malte, les indemnités kilométriques d'un administrateur suivent la même règle des 35 cents que celles d'un salarié, car le guide de l'administration fiscale lit « employee » comme incluant un mandataire social. Votre société tient donc le relevé, et un seul trajet manquant fait de tout le versement un fringe benefit.

La réponse courte
Oui, votre propre société maltaise peut vous rembourser au kilomètre l'usage professionnel de votre voiture personnelle. Le remboursement échappe à l'impôt sur les fringe benefits aux mêmes conditions que celui d'un salarié :
- Le versement ne couvre que l'usage professionnel.
- Il est calculé sur la distance réellement parcourue, à 0,35 € par kilomètre au plus.
- La société a relevé l'objet, la destination et la distance de chaque trajet.
- Le relevé est "readily available at any time" et conservé au moins six ans.
Qu'une seule condition fasse défaut, et c'est la totalité du remboursement qui devient un fringe benefit, pas seulement l'excédent. Pour un administrateur en position de contrôle, rien ne s'en déduit alors.
Pour un administrateur en position de contrôle, ce remboursement au kilomètre avec relevé est la seule façon non imposée d'être payé pour la voiture : une indemnité forfaitaire de voiture versée par votre propre société est imposée en totalité.
Une réserve, en toute honnêteté. Tout cela repose sur le fait que le guide de la Malta Tax and Customs Administration lit « employee » comme incluant un « officer ». Aucune décision, circulaire ou jurisprudence traitant directement des indemnités kilométriques d'un administrateur n'a été trouvée.
Un administrateur est un « officer », pas un « employee »
Les Fringe Benefits Rules, S.L. 123.55, définissent deux personnes différentes à la rule 2(1) :
- "'employee' means an individual who performs services under a contract of employment whether written or not with another person"
- "'officer' means the holder of an office and includes also an individual who - (a) is a director of a company; or (b) holds directly or indirectly more than 5% of the ordinary share capital or of the voting rights in a company; or (c) is a partner in a partnership"
Les Rules saisissent tout de même ce que votre société vous verse. Un avantage accordé par une société à son officer est "deemed to be provided by reason of an employment or office" (r. 3(1)(b)). Une indemnité de véhicule versée à "an individual" est un avantage (r. 17(1)), et la r. 17(2)(a) la définit comme "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". La rule 18(1) la valorise à "the total amount so paid".
La faille se trouve dans l'exonération. La rule 18(5), la règle des 35 cents, parle de "costs incurred by the employee", de "the employer's business" et de "the employer has logged". Lus isolément, ses termes n'atteignent pas un administrateur sans contrat de travail.
Le guide comble la faille, avec l'effet que lui donne la r. 47(1)
Le Fringe Benefits Tax Guide de l'administration fiscale la comble en toutes lettres. Page 3 :
"References in these guidelines to 'employee' include a reference to an officer … In the case of benefits provided to an officer, references in these guidelines to 'employer' include a reference to the company or partnership of which that beneficiary is an officer"
Et page 2 :
"In respect of benefits provided to an officer of a company or a partnership, the company or partnership has the same obligations for fringe benefits purposes as an employer even if the officer is not engaged under a contract of employment."
Ce n'est pas qu'une recommandation. La rule 47(1)(a) donne aux guidelines qui "give a definition of any term or an interpretation of any provision" le même effet qu'aux Rules, "to the extent that they are not in conflict with any rules prescribed".
Les conditions du guide pour le remboursement au kilomètre s'appliquent donc à vous, administrateur payé par votre propre société, relevé compris. Votre société est l'« employer » qui tient le relevé.
Les quatre conditions, telles que le guide les formule
La page 14 du guide, « Reimbursements on rate per kilometre basis », énonce les conditions :
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
La rule 18(5)(c) nomme ce que contient le relevé : "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Un relevé vierge avec ces colonnes se trouve dans le modèle de relevé kilométrique pour Malte.
Les six ans relèvent eux aussi du droit dur. La rule 48(1) met l'obligation de tenue des documents à la charge de "every company and partnership that … makes any payment in cash or in kind to any employee or an officer", et la r. 48(3) dispose que les documents "shall be kept for a period of not less than 6 years."
Ce qui se passe si une condition n'est pas remplie
Le guide clôt sans détour les conditions du remboursement au kilomètre : "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Cette valorisation part du montant intégral. Une réduction de 50 %, plafonnée à 1 170 € par an, ne peut s'en déduire que si les conditions de la r. 18(2) sont réunies, et l'une d'elles est que "the beneficiary is not a person in a controlling position". Pour un administrateur en position de contrôle, le remboursement qui échoue est donc imposé en totalité.
Le piège est le même que pour les salariés, expliqué dans les 35 cents de Malte, c'est tout ou rien. Un administrateur en position de contrôle n'a simplement pas le coussin des 50 % en dessous.
Êtes-vous en « controlling position » ?
La rule 2(2) place une personne en position de contrôle si l'un des cas suivants s'applique :
- "(a) he is an individual who holds directly or indirectly 25% or more of the ordinary share capital or the voting rights in that company or in an associated company;"
- (b) votre participation, ajoutée à celles de votre famille, dépasse 50 % ;
- "(c) he is an individual who is a director of that company or of an associated company but is not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee with that company or with an associated company."
Le guide (p. 3) dit "full time employee" là où la Rule dit "whole time".
Un administrateur qui détient 25 % ou plus de la société est en position de contrôle au titre du (a), quoi qu'il en soit par ailleurs. Il en va de même, au titre du (c), d'un administrateur qui n'est pas inscrit comme salarié à temps plein, même avec une petite participation.
Pourquoi une indemnité forfaitaire de voiture ne fonctionne pas pour vous
Une indemnité forfaitaire de voiture est l'autre façon d'être payé pour la voiture. Sa valeur n'est réduite de 50 %, dans la limite de 1 170 € par an, que si les trois conditions de la r. 18(2) sont réunies, et le (b) exclut toute personne en position de contrôle. Le guide (p. 13) va plus loin et exclut tout administrateur, avant de conclure : "When any of the above conditions is not met the full cash allowance is taxable."
Pour un administrateur en position de contrôle, une indemnité forfaitaire versée par votre propre société est donc imposée en totalité, selon la Rule comme selon le guide. Le remboursement au kilomètre à 35 cents ou moins, avec le relevé, est "deemed to have no value". Pour un administrateur qui n'est pas en position de contrôle, la Rule et le guide divergent sur l'indemnité. Ce conflit, et la comparaison chiffrée des deux voies, se trouvent dans indemnité de voiture ou indemnité kilométrique à Malte.
Une année chiffrée
Disons que vous parcourez 1 200 kilomètres professionnels dans l'année avec votre propre voiture, et que vous détenez toutes les parts. La société vous verse vos indemnités kilométriques en un seul remboursement en fin d'année.
- Remboursé à 0,35 €, chaque trajet relevé : 1 200 × 0,35 € = 420 €. Toutes les conditions sont remplies : le remboursement est réputé sans valeur.
- Les mêmes 420 €, un trajet absent du relevé : une condition fait défaut, et les 420 € entiers sont un fringe benefit. Vous détenez 25 % ou plus : aucune réduction de 50 %. Les 420 € sont imposables en totalité.
- Remboursé à 0,36 € à la place : 1 200 × 0,36 € = 432 €. Le taux dépasse 35 cents : ce sont les 432 € entiers qui sont un fringe benefit, et non les 12 € au-dessus du plafond.
- Une indemnité forfaitaire de 100 € par mois à la place : 12 × 100 € = 1 200 € par an. Vous êtes en position de contrôle : les 1 200 € sont imposables en totalité.
Votre société devra peut-être s'immatriculer comme employeur
Le guide (p. 6) traite comme employeur une société qui accorde des fringe benefits à ses officers, même sans personnel : "any company or partnership that provides fringe benefits to its officers, even though it may not have any employees, is considered to be an employer by the Office of the Commissioner for Revenue. Such persons, companies and partnerships are therefore to register as employers with the CfR and must obtain a PE number to enable the lodgement of FS3, FS5 and FS7 documents as required."
Cela vaut lorsque le remboursement est un fringe benefit, par exemple après l'échec d'une condition. Le guide ne dit pas si un remboursement pleinement conforme, à 35 cents ou moins et donc sans valeur, entraîne à lui seul l'immatriculation.
Deux limites à connaître
Tous les véhicules ne sont pas concernés. La rule 8 retire de la définition du vehicle la camionnette, la moto et le véhicule de plus de 3 500 kg. La règle des 35 cents vise un vehicle : une indemnité kilométrique pour votre propre camionnette ou moto n'a donc aucun régime protecteur.
Aucune décision dédiée. Tout ce qui précède repose sur la clause de définitions du guide et sur la r. 47(1)(a), et non sur un texte écrit pour les indemnités kilométriques des administrateurs. Si votre situation sort de l'ordinaire, apportez les pages 2, 3 et 14 du guide à votre comptable.
Avant que votre société ne vous verse des indemnités kilométriques
- Chaque trajet remboursé figure au relevé, avec son objet, sa destination et sa distance. Un relevé maltais vierge (PDF) comporte ces colonnes.
- Le versement est calculé sur les kilomètres réellement parcourus, à 0,35 € chacun au plus.
- Seuls les trajets professionnels sont payés.
- La société peut produire le relevé à tout moment, et le conserve six ans.
- Vous savez si vous êtes en position de contrôle, car un échec coûte alors la totalité du montant.
Comment DriveHub vous facilite la tâche
En tant qu'administrateur, vous êtes des deux côtés de la règle : vous conduisez, et votre société doit détenir le relevé. Un court trajet un jour chargé est le plus facile à oublier dans un relevé. Sous cette règle, en oublier un rend imposable la totalité du remboursement.
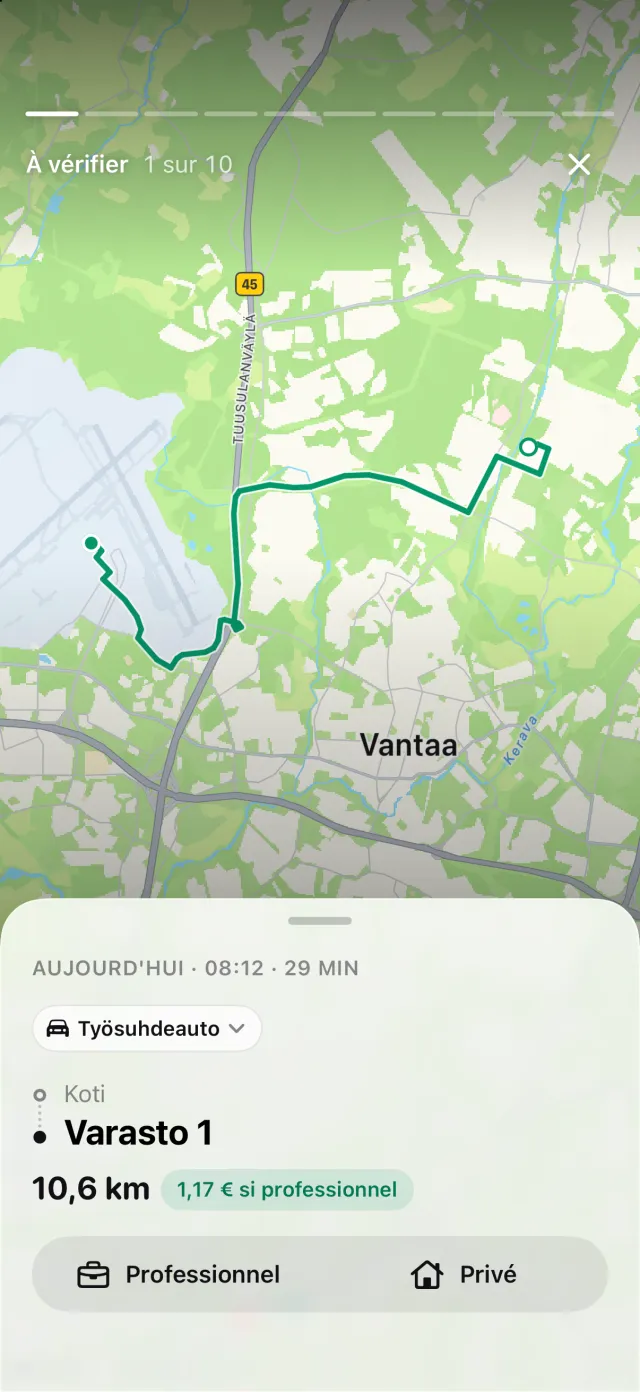
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres.
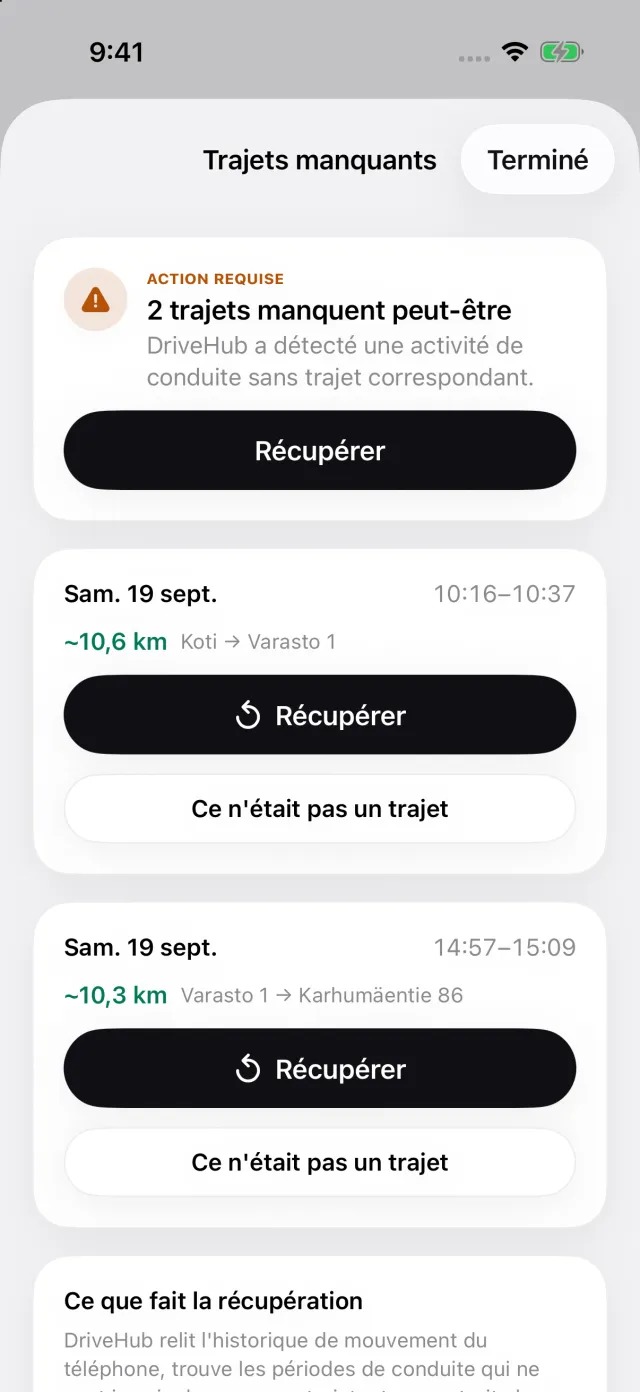
Si votre iPhone a enregistré une conduite sans trajet correspondant, une story Trajets manqués apparaît dans l'onglet Trajets. Elle ouvre Trajets manquants, où chaque conduite dispose de Récupérer : un trajet peut ainsi être rétabli avant que la société ne vous paie.
Pour Malte, le rapport imprime sur chaque ligne les trois rubriques prescrites : l'objet dans vos propres mots, la destination et la distance. Sur un rapport limité à une voiture, le conducteur et l'immatriculation figurent une seule fois, dans l'en-tête. DriveHub ne décide pas si vous êtes en position de contrôle, n'immatricule pas votre société et ne dépose rien. Le suivi et la détection des trajets manqués sont gratuits ; le rapport fait partie de DriveHub Pro.
DriveHub est sur l'App Store pour iPhone. Les règles maltaises qu'il applique figurent sur la page Malte, et configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent les Rules elles-mêmes, et nomme la rule pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre comptable — et apportez le relevé.
La règle complète, avec les textes dont elle découle : Malte : exigences du journal kilométrique.
Pour aller plus loin
- Un cent au-dessus de 35, ou un trajet manquant, et c'est tout le remboursement qui devient un fringe benefit
- Indemnité de voiture ou indemnité kilométrique à Malte : un forfait, ou 35 cents le kilomètre avec un relevé
- Une voiture de société à Malte est imposée sur sa valeur, pas sur vos kilomètres, sauf usage point to point