 DriveHub
Landsguide · Malta · 7 min
Kilometerersättning från ditt eget maltesiska bolag: 35 cent kräver ändå en logg
En directors kilometerersättning på Malta följer samma 35-centsregel som en anställds, eftersom skattemyndighetens vägledning läser ”employee” som att det omfattar en befattningshavare i bolaget. Ditt bolag för alltså loggen, och en enda saknad resa gör hela betalningen till en fringe benefit.

Det korta svaret
Ja, ditt eget maltesiska bolag kan ersätta dig per kilometer för tjänstekörning med din egen bil. Ersättningen undgår skatt som fringe benefit (skattepliktig förmån) på samma villkor som en anställds:
- Betalningen täcker bara tjänstekörning.
- Den räknas fram utifrån den sträcka som faktiskt körts, med högst 0,35 € per kilometer.
- Bolaget har loggat ändamål, resmål och sträcka för varje resa.
- Loggen är "readily available at any time" och sparas i minst sex år.
Brister ett enda villkor är hela ersättningen en fringe benefit, inte bara överskottet. För en director i kontrollerande ställning dras då ingenting av från den.
För en kontrollerande director är den här vägen per kilometer med en logg det enda skattefria sättet att få betalt för bilen: ett fast bilbidrag från ditt eget bolag beskattas fullt ut.
En ärlig reservation. Det här vilar på att Malta Tax and Customs Administrations vägledning läser ”employee” som att det omfattar en befattningshavare (officer). Inget beslut, cirkulär eller rättsfall hittades som direkt behandlar en directors anspråk per kilometer.
En director är en ”officer”, inte en ”employee”
Fringe Benefits Rules, S.L. 123.55, definierar två olika personer i rule 2(1):
- "'employee' means an individual who performs services under a contract of employment whether written or not with another person"
- "'officer' means the holder of an office and includes also an individual who - (a) is a director of a company; or (b) holds directly or indirectly more than 5% of the ordinary share capital or of the voting rights in a company; or (c) is a partner in a partnership"
Rules fångar ändå det ditt bolag betalar dig. En förmån från ett bolag till dess officer "deemed to be provided by reason of an employment or office" (r. 3(1)(b)). Ett fordonsbidrag till "an individual" är en förmån (r. 17(1)), och r. 17(2)(a) definierar ett sådant som "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) värderar det till "the total amount so paid".
Luckan finns i undantaget. Rule 18(5), 35-centsregeln, talar om "costs incurred by the employee", "the employer's business" och "the employer has logged". Läst för sig når dess ordalydelse inte en director som saknar anställningsavtal.
Vägledningen täpper till luckan, med den verkan r. 47(1) ger den
Skattemyndighetens Fringe Benefits Tax Guide täpper till den uttryckligen. Sidan 3:
"References in these guidelines to 'employee' include a reference to an officer … In the case of benefits provided to an officer, references in these guidelines to 'employer' include a reference to the company or partnership of which that beneficiary is an officer"
Och sidan 2:
"In respect of benefits provided to an officer of a company or a partnership, the company or partnership has the same obligations for fringe benefits purposes as an employer even if the officer is not engaged under a contract of employment."
Det är inte bara vägledning. Rule 47(1)(a) ger riktlinjer som "give a definition of any term or an interpretation of any provision" samma verkan som Rules, "to the extent that they are not in conflict with any rules prescribed".
Vägledningens villkor för ersättning per kilometer gäller alltså dig som director med betalning från ditt eget bolag, körjournalen inräknad. Ditt bolag är den ”employer” som för loggen.
De fyra villkoren, med vägledningens ord
Sidan 14 i vägledningen, ”Reimbursements on rate per kilometre basis”, anger villkoren:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 18(5)(c) anger vad loggen innehåller: "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". En tom logg med de kolumnerna finns i Maltas mall för körjournal.
De sex åren är också bindande rätt. Rule 48(1) lägger skyldigheten att föra underlag på "every company and partnership that … makes any payment in cash or in kind to any employee or an officer", och r. 48(3) säger att underlagen "shall be kept for a period of not less than 6 years."
Vad som händer om ett villkor brister
Vägledningen avslutar villkoren för ersättning per kilometer rakt på sak: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Den värderingen utgår från hela beloppet. En minskning på 50 %, med tak på 1 170 € per år, kan dras av bara när villkoren i r. 18(2) är uppfyllda, och ett av dem är att "the beneficiary is not a person in a controlling position". För en kontrollerande director beskattas den underkända ersättningen därför fullt ut.
Fällan är densamma som anställda möter, förklarad i Maltas 35 cent är allt eller inget. En kontrollerande director har helt enkelt ingen buffert på 50 % under sig.
Är du i ”controlling position”?
Rule 2(2) försätter en person i kontrollerande ställning om något av följande gäller:
- "(a) he is an individual who holds directly or indirectly 25% or more of the ordinary share capital or the voting rights in that company or in an associated company;"
- (b) ditt innehav överstiger tillsammans med din familjs innehav 50 %;
- "(c) he is an individual who is a director of that company or of an associated company but is not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee with that company or with an associated company."
Vägledningen (s. 3) säger "full time employee" där regeln säger "whole time".
En director som äger 25 % eller mer av bolaget är i kontrollerande ställning enligt (a), vad som än gäller i övrigt. Det är också en director som inte är registrerad som heltidsanställd, enligt (c), även med ett litet innehav.
Varför ett fast bilbidrag inte fungerar för dig
Ett fast kontant bilbidrag är det andra sättet att få betalt för bilen. Dess värde minskas med 50 %, med tak på 1 170 € per år, bara när de tre villkoren i r. 18(2) är uppfyllda, och (b) utesluter alla i kontrollerande ställning. Vägledningen (s. 13) går längre och utesluter varje director, och avslutar: "When any of the above conditions is not met the full cash allowance is taxable."
För en kontrollerande director beskattas alltså ett fast bidrag från det egna bolaget fullt ut, enligt regeln och vägledningen lika. Ersättningen per kilometer på högst 35 cent, med loggen, är "deemed to have no value". För en director som inte är i kontrollerande ställning är regeln och vägledningen oense om bidraget. Den konflikten, och hur de två vägarna står sig mot varandra i siffror, finns i bilbidrag eller kilometerersättning på Malta.
Ett räkneexempel för ett år
Säg att du kör 1 200 tjänstekilometer på ett år i din egen bil och äger alla aktier. Bolaget betalar din kilometerersättning som en enda ersättning i slutet av året.
- Ersatt med 0,35 €, med varje resa loggad: 1 200 × 0,35 € = 420 €. Alla villkor är uppfyllda, så ersättningen anses inte ha något värde.
- Samma 420 €, en resa saknas i loggen: ett villkor brister, så hela 420 € är en fringe benefit. Du äger 25 % eller mer, så det blir ingen minskning på 50 %. Alla 420 € beskattas.
- Ersatt med 0,36 € i stället: 1 200 × 0,36 € = 432 €. Beloppet överstiger 35 cent, så alla 432 € är en fringe benefit, inte bara de 12 € över taket.
- Ett fast bidrag på 100 € i månaden i stället: 12 × 100 € = 1 200 € per år. Du är i kontrollerande ställning, så hela 1 200 € är skattepliktigt.
Ditt bolag kan behöva registrera sig som arbetsgivare
Vägledningen (s. 6) behandlar ett bolag som ger sina officers fringe benefits som arbetsgivare även utan personal: "any company or partnership that provides fringe benefits to its officers, even though it may not have any employees, is considered to be an employer by the Office of the Commissioner for Revenue. Such persons, companies and partnerships are therefore to register as employers with the CfR and must obtain a PE number to enable the lodgement of FS3, FS5 and FS7 documents as required."
Det gäller när ersättningen är en fringe benefit, till exempel efter att ett villkor brustit. Om en helt regelrätt ersättning på högst 35 cent, som saknar värde, i sig utlöser registrering sägs inte.
Två gränser värda att känna till
Inte varje fordon kvalificerar. Rule 8 tar bort en van, en motorcykel och ett fordon över 3 500 kg ur definitionen av vehicle. 35-centsregeln gäller ett vehicle, så en kilometerersättning för din egen van eller motorcykel har ingen skyddsregel.
Inget särskilt beslut. Allt ovan vilar på vägledningens definitionsklausul och r. 47(1)(a), inte på ett uttalande skrivet om directors kilometerersättning. Är din situation ovanlig, ta med vägledningens sidor 2, 3 och 14 till din redovisningskonsult.
Innan ditt bolag betalar dig kilometerersättning
- Varje ersatt resa finns i loggen, med ändamål, resmål och sträcka. En tom maltesisk logg (PDF) har de kolumnerna.
- Betalningen räknas fram utifrån de kilometer som faktiskt körts, med högst 0,35 € per styck.
- Bara tjänsteresor ersätts.
- Bolaget kan visa upp loggen när som helst och sparar den i sex år.
- Du vet om du är i kontrollerande ställning, eftersom ett fel då kostar hela beloppet.
Hur DriveHub gör det enklare
Som director står du på båda sidor av regeln: du kör, och ditt bolag måste ha loggen. En kort resa en hektisk dag är den lättaste att glömma i en logg. Enligt den här regeln gör en enda utelämnad resa hela ersättningen skattepliktig.
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten.
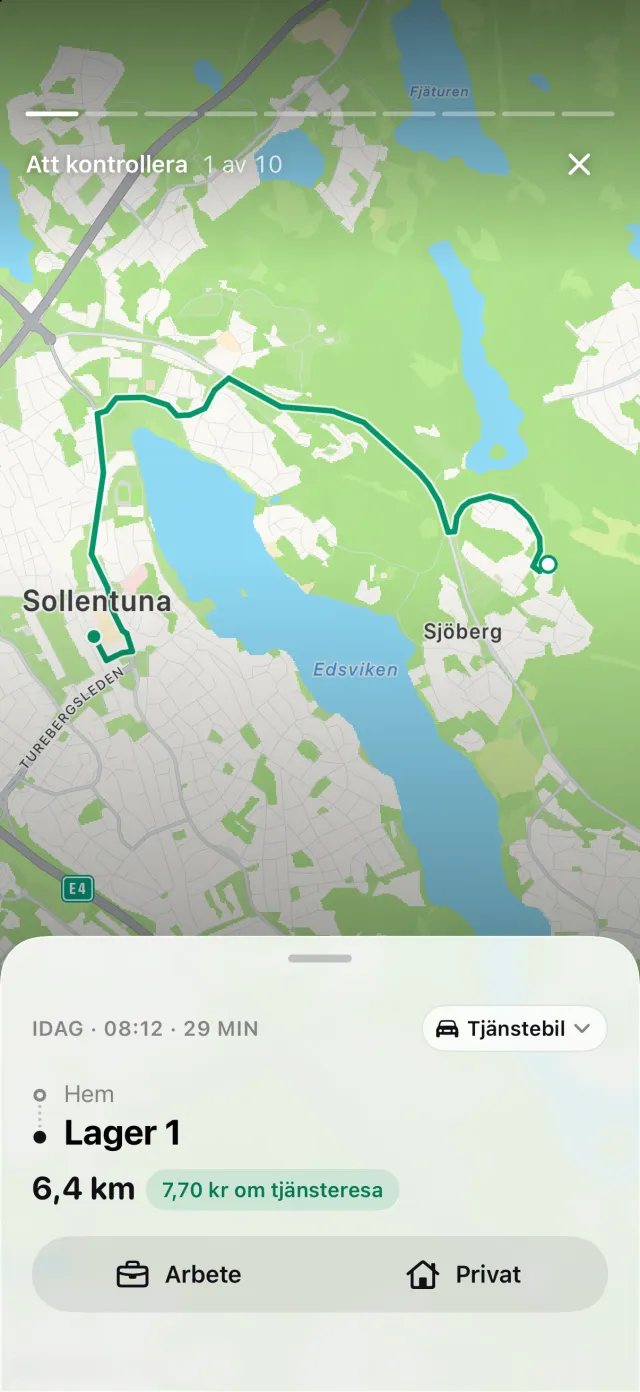
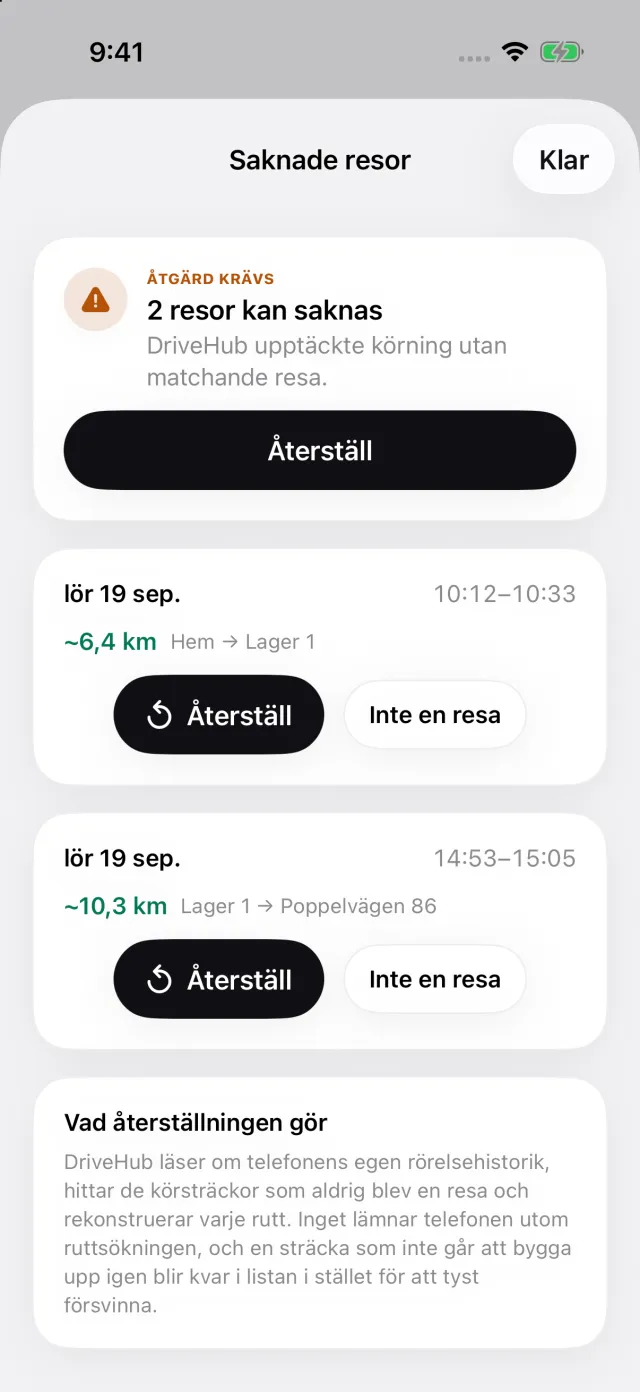
Om din iPhone registrerade körning utan en matchande resa visas Missade resor på fliken Resor. Den öppnar Saknade resor, där varje körning har Återställ, så att en resa kan läggas tillbaka innan bolaget betalar dig.
För Malta skriver rapporten ut alla tre föreskrivna uppgifterna på varje rad: ändamålet med dina egna ord, resmålet och sträckan. I en rapport för en enda bil skrivs föraren och registreringsnumret ut en gång i sidhuvudet. DriveHub avgör inte om du är i kontrollerande ställning, registrerar inte ditt bolag och lämnar inte in något. Registreringen och kontrollen av missade resor är gratis; rapporten ingår i DriveHub Pro.
DriveHub finns i App Store för iPhone. De maltesiska regler den följer finns på sidan om Malta, och att ställa in automatisk registrering tar några minuter, en gång.
Den här sidan återger vad Rules själva säger och anger regeln vid namn så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din redovisningskonsult, och ta med loggen.
Hela regeln och källorna den bygger på: Malta: krav på körjournalen.
Längre läsning
- En cent över 35, eller en resa som saknas, och hela ersättningen blir en skattepliktig förmån
- Bilbidrag eller kilometerersättning på Malta: en fast summa, eller 35 cent per kilometer med en logg
- En tjänstebil på Malta beskattas efter sitt värde, inte efter dina kilometer, om du inte kör point to point