 DriveHub
Guida per Paese · Malta · 7 min
Chilometri dell’amministratore dalla propria società maltese: anche i 35 centesimi richiedono un registro
Il rimborso chilometrico di un amministratore a Malta segue la stessa regola dei 35 centesimi di un dipendente, perché la guida dell’amministrazione fiscale legge «employee» come comprensivo di chi ricopre una carica. Quindi la tua società tiene il registro, e un solo viaggio mancante rende l’intero pagamento un fringe benefit.

La risposta breve
Sì, la tua società maltese può rimborsarti a chilometro l’uso lavorativo della tua auto. Il rimborso sfugge all’imposta sui fringe benefit alle stesse condizioni di quello di un dipendente:
- Il pagamento copre solo l’uso lavorativo.
- È calcolato sulla distanza effettivamente percorsa, a non più di 0,35 € al chilometro.
- La società ha registrato scopo, destinazione e distanza di ogni viaggio.
- Il registro è "readily available at any time" e conservato per almeno sei anni.
Se ne manca anche una sola, l’intero rimborso è un fringe benefit, non solo l’eccedenza. Per un amministratore in posizione di controllo, a quel punto non si toglie nulla.
Per un amministratore che controlla la società, questa via a chilometro con un registro è l’unico modo esente da imposta per farsi pagare l’auto: un’indennità auto forfettaria dalla propria società è tassata per intero.
Un’avvertenza onesta. Tutto questo si basa sul fatto che la guida della Malta Tax and Customs Administration legge «employee» come comprensivo di un «officer». Non è stata trovata alcuna decisione, circolare o sentenza che tratti direttamente il rimborso chilometrico di un amministratore.
Un amministratore è un «officer», non un «employee»
Le Fringe Benefits Rules, S.L. 123.55, definiscono nella rule 2(1) due figure diverse:
- "'employee' means an individual who performs services under a contract of employment whether written or not with another person"
- "'officer' means the holder of an office and includes also an individual who - (a) is a director of a company; or (b) holds directly or indirectly more than 5% of the ordinary share capital or of the voting rights in a company; or (c) is a partner in a partnership"
Le Rules colgono comunque ciò che la tua società ti paga. Un benefit dato da una società a un suo officer è "deemed to be provided by reason of an employment or office" (r. 3(1)(b)). Un’indennità per il veicolo data a "an individual" è un benefit (r. 17(1)), e la r. 17(2)(a) la definisce come "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". La rule 18(1) la valuta per "the total amount so paid".
Il vuoto sta nell’esenzione. La rule 18(5), la regola dei 35 centesimi, parla di "costs incurred by the employee", "the employer's business" e "the employer has logged". Lette da sole, queste parole non arrivano a un amministratore che non ha un contratto di lavoro.
La guida colma il vuoto, con l’effetto che le dà la r. 47(1)
La Fringe Benefits Tax Guide dell’amministrazione fiscale lo colma in modo esplicito. Pagina 3:
"References in these guidelines to 'employee' include a reference to an officer … In the case of benefits provided to an officer, references in these guidelines to 'employer' include a reference to the company or partnership of which that beneficiary is an officer"
E pagina 2:
"In respect of benefits provided to an officer of a company or a partnership, the company or partnership has the same obligations for fringe benefits purposes as an employer even if the officer is not engaged under a contract of employment."
Non si tratta solo di indicazioni. La rule 47(1)(a) dà alle linee guida che "give a definition of any term or an interpretation of any provision" lo stesso effetto delle Rules, "to the extent that they are not in conflict with any rules prescribed".
Quindi le condizioni della guida per il rimborso a chilometro valgono per te come amministratore pagato dalla tua società, registro compreso. Il «datore di lavoro» che tiene il registro è la tua società.
Le quattro condizioni, nelle parole della guida
Pagina 14 della guida, "Reimbursements on rate per kilometre basis", elenca le condizioni:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
La rule 18(5)(c) indica che cosa contiene il registro: "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Un registro vuoto con queste colonne è nel modello di registro chilometrico per Malta.
Anche i sei anni sono diritto vincolante. La rule 48(1) pone l’obbligo di registrazione su "every company and partnership that … makes any payment in cash or in kind to any employee or an officer", e la r. 48(3) dice che le registrazioni "shall be kept for a period of not less than 6 years."
Che cosa succede se una condizione non è rispettata
La guida chiude le condizioni del rimborso a chilometro senza giri di parole: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Quella valutazione parte dall’intero importo. Una riduzione del 50 %, con un tetto di 1 170 € l’anno, può applicarsi solo se valgono le condizioni della r. 18(2), e una di queste è che "the beneficiary is not a person in a controlling position". Per un amministratore che controlla la società, il rimborso che non rispetta le condizioni è quindi tassato per intero.
La trappola è la stessa dei dipendenti, spiegata in a Malta i 35 centesimi sono tutto o niente. Solo che sotto un amministratore che controlla la società non c’è il cuscinetto del 50 %.
Sei in una «controlling position»?
La rule 2(2) mette una persona in posizione di controllo se vale anche solo una di queste ipotesi:
- "(a) he is an individual who holds directly or indirectly 25% or more of the ordinary share capital or the voting rights in that company or in an associated company;"
- (b) la tua partecipazione, insieme a quelle dei tuoi familiari, supera il 50 %;
- "(c) he is an individual who is a director of that company or of an associated company but is not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee with that company or with an associated company."
La guida (p. 3) dice "full time employee" dove la Rule dice "whole time".
Un amministratore che possiede il 25 % o più della società è in posizione di controllo in base alla (a), qualunque altra cosa sia vera. Lo è anche un amministratore non registrato come dipendente a tempo pieno, in base alla (c), pur con una piccola partecipazione.
Perché un’indennità auto forfettaria non fa per te
Un’indennità auto in denaro forfettaria è l’altro modo per farsi pagare l’auto. Il suo valore si riduce del 50 %, con un tetto di 1 170 € l’anno, solo se valgono le tre condizioni della r. 18(2), e la (b) esclude chiunque sia in posizione di controllo. La guida (p. 13) va oltre ed esclude ogni amministratore, e conclude: "When any of the above conditions is not met the full cash allowance is taxable."
Quindi per un amministratore che controlla la società, un’indennità forfettaria dalla propria società è tassata per intero, sia secondo la Rule sia secondo la guida. Il rimborso a chilometro fino a 35 centesimi, con il registro, è "deemed to have no value". Per un amministratore che non è in posizione di controllo, la Rule e la guida non coincidono sull’indennità. Quel contrasto, e il confronto in cifre tra le due vie, è in indennità auto o rimborso chilometrico a Malta.
Un anno di esempio
Supponiamo che in un anno tu percorra 1 200 chilometri di lavoro con la tua auto e detenga tutte le quote. La società ti paga i chilometri con un unico rimborso a fine anno.
- Rimborso a 0,35 €, con ogni viaggio registrato: 1 200 × 0,35 € = 420 €. Valgono tutte le condizioni, quindi il rimborso è considerato privo di valore.
- Gli stessi 420 €, con un viaggio mancante dal registro: una condizione non è rispettata, quindi tutti i 420 € sono un fringe benefit. Detieni il 25 % o più, quindi non c’è riduzione del 50 %. Tutti i 420 € sono imponibili.
- Rimborso a 0,36 € invece: 1 200 × 0,36 € = 432 €. La tariffa supera i 35 centesimi, quindi tutti i 432 € sono un fringe benefit, non i 12 € sopra il tetto.
- Un’indennità forfettaria di 100 € al mese invece: 12 × 100 € = 1 200 € l’anno. Sei in posizione di controllo, quindi sono imponibili tutti i 1 200 €.
La tua società potrebbe doversi registrare come datore di lavoro
La guida (p. 6) tratta come datore di lavoro una società che dà fringe benefit ai propri officer anche se non ha personale: "any company or partnership that provides fringe benefits to its officers, even though it may not have any employees, is considered to be an employer by the Office of the Commissioner for Revenue. Such persons, companies and partnerships are therefore to register as employers with the CfR and must obtain a PE number to enable the lodgement of FS3, FS5 and FS7 documents as required."
Questo vale quando il rimborso è un fringe benefit, per esempio dopo che una condizione non è stata rispettata. Non è detto se un rimborso pienamente conforme fino a 35 centesimi, che non ha valore, faccia scattare da solo l’obbligo di registrazione.
Due limiti da conoscere
Non tutti i veicoli rientrano. La rule 8 esclude dalla definizione di vehicle il furgone (van), la moto (motorcycle) e il veicolo oltre i 3 500 kg. La regola dei 35 centesimi vale per un vehicle, quindi un pagamento chilometrico per il tuo furgone o la tua moto non ha alcun porto sicuro.
Nessuna decisione specifica. Tutto quanto sopra si basa sulla clausola delle definizioni della guida e sulla r. 47(1)(a), non su un testo scritto sui chilometri degli amministratori. Se la tua situazione è insolita, porta le pagine 2, 3 e 14 della guida al tuo commercialista.
Prima che la tua società ti paghi i chilometri
- Ogni viaggio rimborsato è nel registro, con scopo, destinazione e distanza. Un registro vuoto per Malta (PDF) ha queste colonne.
- Il pagamento è calcolato sui chilometri effettivamente percorsi, a non più di 0,35 € ciascuno.
- Si pagano solo i viaggi di lavoro.
- La società può esibire il registro in qualsiasi momento, e lo conserva per sei anni.
- Sai se sei in posizione di controllo, perché in quel caso una mancanza costa l’intero importo.
Come DriveHub rende tutto più semplice
Come amministratore stai da entrambe le parti della regola: guidi tu, e la tua società deve avere il registro. Un viaggio breve in una giornata piena è il più facile da dimenticare nel registro. Con questa regola, dimenticarne uno rende imponibile l’intero rimborso.
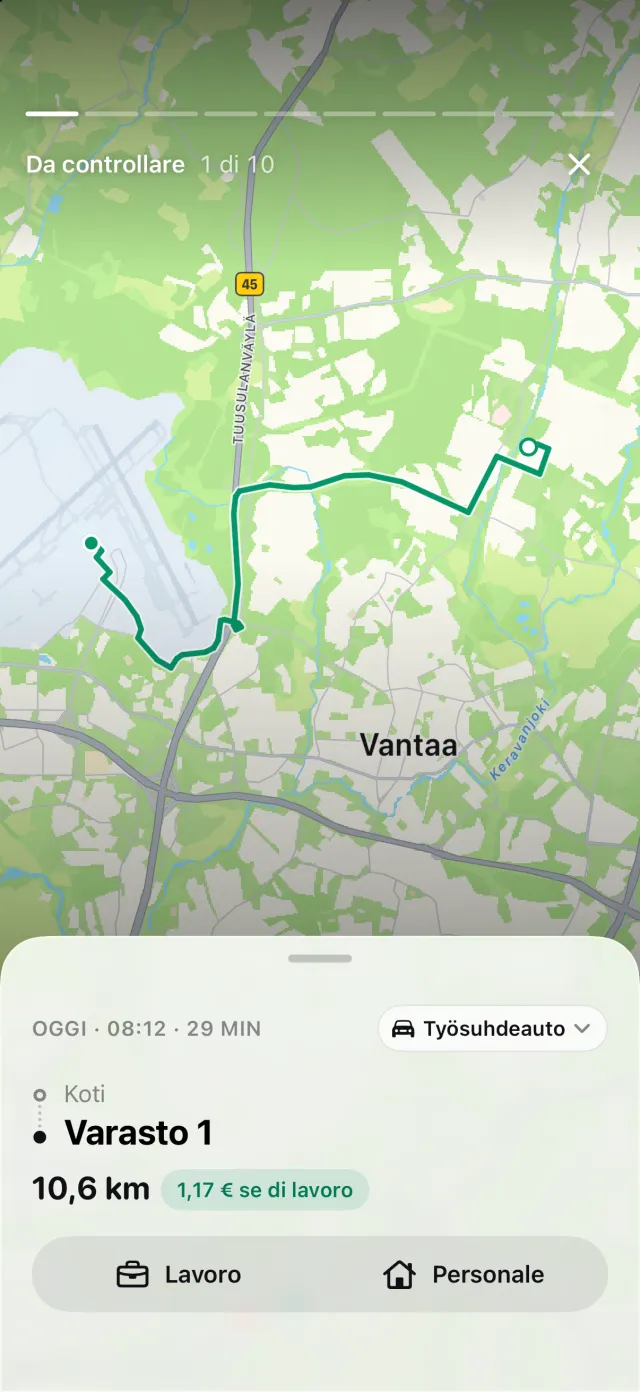
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e chiede a te per gli altri.
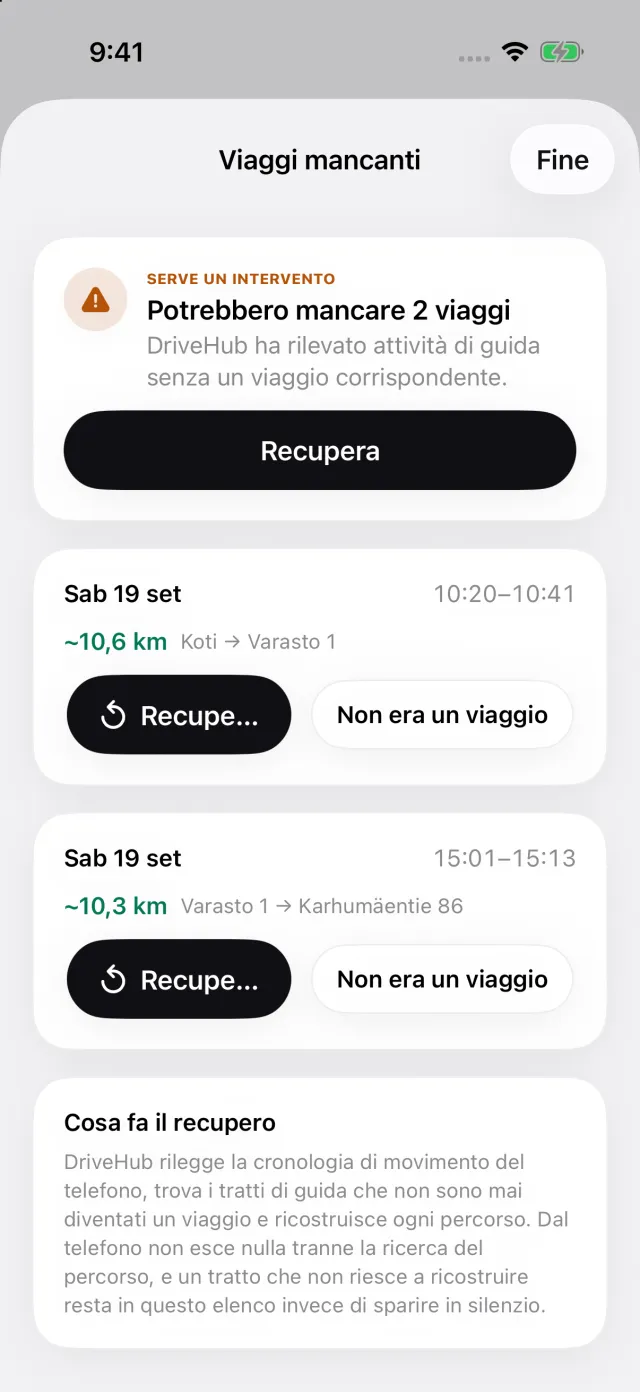
Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, nella scheda Viaggi compare Viaggi mancati. Apre Viaggi mancanti, dove ogni guida ha Recupera, così un viaggio può essere rimesso al suo posto prima che la società ti paghi.
Per Malta, il report stampa su ogni riga tutte e tre le voci prescritte: lo scopo con parole tue, la destinazione e la distanza. In un report per una sola auto, il conducente e la targa sono stampati una volta nell’intestazione. DriveHub non decide se sei in posizione di controllo, non registra la tua società e non presenta nulla. Il rilevamento e il controllo dei viaggi mancati sono gratuiti; il report fa parte di DriveHub Pro.
DriveHub è sull’App Store per iPhone. Le regole maltesi che segue sono nella pagina di Malta, e configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina riporta ciò che dicono le Rules stesse, e indica la rule perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo commercialista — e porta il registro.
La regola completa, con le norme da cui deriva: Malta: requisiti del registro chilometri.
Approfondimenti
- Un centesimo oltre i 35, o un viaggio mancante, e l’intero rimborso diventa fringe benefit
- Indennità auto o rimborso chilometrico a Malta: una somma fissa, oppure 35 centesimi a chilometro con un registro
- A Malta un’auto aziendale si tassa sul suo valore, non sui tuoi chilometri, a meno che tu non guidi point to point