 DriveHub
Guía por país · Malta · 7 min
Kilometraje del administrador de tu propia sociedad maltesa: los 35 céntimos siguen exigiendo un registro
El kilometraje de un administrador en Malta sigue la misma regla de los 35 céntimos que el de un empleado, porque la guía de la administración tributaria lee «employee» incluyendo a un cargo de la sociedad. Así que tu sociedad lleva el registro, y un solo trayecto que falte convierte todo el pago en retribución en especie.

La respuesta corta
Sí, tu propia sociedad maltesa puede reembolsarte por kilómetro el uso profesional de tu propio coche. El reembolso escapa al impuesto sobre retribuciones en especie (fringe benefits) en las mismas condiciones que el de un empleado:
- El pago cubre solo el uso profesional.
- Se calcula a partir de la distancia realmente recorrida, a no más de 0,35 € por kilómetro.
- La sociedad ha registrado el motivo, el destino y la distancia de cada trayecto.
- El registro está "readily available at any time" y se conserva al menos seis años.
Si falla una sola, el reembolso entero es retribución en especie, no solo el exceso. Y a un administrador en posición de control no se le resta nada.
Para un administrador con posición de control, esta vía por kilómetro con registro es la única forma exenta de cobrar por el coche: una asignación fija para el coche de tu propia sociedad tributa entera.
Una advertencia honesta. Todo esto se apoya en que la guía de la Malta Tax and Customs Administration lee «employee» incluyendo a un cargo (officer). No se ha encontrado ninguna resolución, circular ni sentencia que trate directamente el kilometraje de un administrador.
Un administrador es un «officer», no un «employee»
Las Fringe Benefits Rules, S.L. 123.55, definen dos personas distintas en la rule 2(1):
- "'employee' means an individual who performs services under a contract of employment whether written or not with another person"
- "'officer' means the holder of an office and includes also an individual who - (a) is a director of a company; or (b) holds directly or indirectly more than 5% of the ordinary share capital or of the voting rights in a company; or (c) is a partner in a partnership"
Aun así, las Rules alcanzan lo que te paga tu sociedad. Una retribución de una sociedad a su officer se considera "deemed to be provided by reason of an employment or office" (r. 3(1)(b)). Una asignación por vehículo a "an individual" es una retribución (r. 17(1)), y la r. 17(2)(a) la define como "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". La rule 18(1) la valora en "the total amount so paid".
El hueco está en la exención. La rule 18(5), la regla de los 35 céntimos, habla de "costs incurred by the employee", "the employer's business" y "the employer has logged". Leída sola, su letra no llega a un administrador sin contrato de trabajo.
La guía cierra el hueco, con el efecto que le da la r. 47(1)
La Fringe Benefits Tax Guide de la administración tributaria lo cierra expresamente. Página 3:
"References in these guidelines to 'employee' include a reference to an officer … In the case of benefits provided to an officer, references in these guidelines to 'employer' include a reference to the company or partnership of which that beneficiary is an officer"
Y página 2:
"In respect of benefits provided to an officer of a company or a partnership, the company or partnership has the same obligations for fringe benefits purposes as an employer even if the officer is not engaged under a contract of employment."
No es una simple orientación. La rule 47(1)(a) da a las directrices que "give a definition of any term or an interpretation of any provision" el mismo efecto que a las Rules, "to the extent that they are not in conflict with any rules prescribed".
Así que las condiciones de la guía para el pago por kilómetro se te aplican como administrador pagado por tu propia sociedad, registro incluido. Tu sociedad es el «employer» que lleva el registro.
Las cuatro condiciones, tal como las redacta la guía
La página 14 de la guía, «Reimbursements on rate per kilometre basis», fija las condiciones:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
La rule 18(5)(c) dice qué contiene el registro: "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Un registro en blanco con esas columnas está en la plantilla maltesa de registro de kilometraje.
Los seis años también son ley en sentido estricto. La rule 48(1) impone el deber de registro a "every company and partnership that … makes any payment in cash or in kind to any employee or an officer", y la r. 48(3) dice que los registros "shall be kept for a period of not less than 6 years."
Qué pasa si falla una condición
La guía cierra las condiciones del pago por kilómetro sin rodeos: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Esa valoración parte del importe entero. Una reducción del 50 %, con un tope de 1170 € al año, solo puede restarse cuando se cumplen las condiciones de la r. 18(2), y una de ellas es que "the beneficiary is not a person in a controlling position". Para un administrador con posición de control, el reembolso fallido tributa, por tanto, entero.
La trampa es la misma que afrontan los empleados, explicada en los 35 céntimos de Malta son todo o nada. Un administrador con posición de control simplemente no tiene debajo el colchón del 50 %.
¿Estás en «posición de control»?
La rule 2(2) pone a una persona en posición de control (controlling position) si se da cualquiera de estos supuestos:
- "(a) he is an individual who holds directly or indirectly 25% or more of the ordinary share capital or the voting rights in that company or in an associated company;"
- (b) tu participación, sumada a la de tu familia, supera el 50 %;
- "(c) he is an individual who is a director of that company or of an associated company but is not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee with that company or with an associated company."
La guía (p. 3) dice "full time employee" donde la Rule dice "whole time".
Un administrador que posee el 25 % o más de la sociedad está en posición de control por la (a), sea lo que sea lo demás. También lo está, por la (c), un administrador que no está registrado como empleado a tiempo completo, aunque su participación sea pequeña.
Por qué una asignación fija para el coche no te sirve
Una asignación fija en efectivo para el coche es la otra forma de cobrar por él. Su valor se reduce un 50 %, con un tope de 1170 € al año, solo cuando se cumplen las tres condiciones de la r. 18(2), y la (b) excluye a cualquiera en posición de control. La guía (p. 13) va más allá, excluye a todos los administradores y concluye: "When any of the above conditions is not met the full cash allowance is taxable."
Así que, para un administrador con posición de control, una asignación fija de tu propia sociedad tributa entera, tanto según la Rule como según la guía. El reembolso por kilómetro de 35 céntimos o menos, con el registro, se considera "deemed to have no value". Para un administrador que no está en posición de control, la Rule y la guía discrepan sobre la asignación. Ese conflicto, y cómo se comparan las dos vías en cifras, está en asignación para el coche o kilometraje en Malta.
Un año con cifras
Supón que haces 1200 kilómetros de trabajo al año con tu propio coche y tienes todas las acciones. La sociedad te paga el kilometraje en un solo reembolso a final de año.
- Reembolsado a 0,35 €, con cada trayecto registrado: 1200 × 0,35 € = 420 €. Se cumplen todas las condiciones, así que se considera que el reembolso no tiene valor.
- Los mismos 420 €, con un trayecto que falta en el registro: falla una condición, así que los 420 € enteros son retribución en especie. Tienes el 25 % o más, así que no hay reducción del 50 %. Tributan los 420 €.
- Reembolsado a 0,36 €: 1200 × 0,36 € = 432 €. La tarifa supera los 35 céntimos, así que los 432 € enteros son retribución en especie, no los 12 € por encima del techo.
- Una asignación fija de 100 € al mes: 12 × 100 € = 1200 € al año. Estás en posición de control, así que tributan los 1200 € enteros.
Puede que tu sociedad tenga que darse de alta como empleador
La guía (p. 6) trata a una sociedad que da retribuciones en especie a sus officers como empleador aunque no tenga plantilla: "any company or partnership that provides fringe benefits to its officers, even though it may not have any employees, is considered to be an employer by the Office of the Commissioner for Revenue. Such persons, companies and partnerships are therefore to register as employers with the CfR and must obtain a PE number to enable the lodgement of FS3, FS5 and FS7 documents as required."
Eso se aplica cuando el reembolso es una retribución en especie, por ejemplo después de que falle una condición. No se dice si un reembolso que cumple todo, de 35 céntimos o menos y sin valor, obliga por sí solo al alta.
Dos límites que conviene conocer
No todo vehículo cuenta. La rule 8 saca de la definición de vehículo una furgoneta, una moto y un vehículo de más de 3500 kg. La regla de los 35 céntimos es para un vehículo, así que un pago por kilometraje por tu propia furgoneta o moto no tiene puerto seguro.
Ninguna resolución específica. Todo lo anterior se apoya en la cláusula de definiciones de la guía y en la r. 47(1)(a), no en un texto escrito sobre el kilometraje de los administradores. Si tu situación es poco habitual, lleva a tu asesor las páginas 2, 3 y 14 de la guía.
Antes de que tu sociedad te pague kilometraje
- Cada trayecto reembolsado está en el registro, con motivo, destino y distancia. Un registro maltés en blanco (PDF) tiene esas columnas.
- El pago se calcula a partir de los kilómetros realmente recorridos, a no más de 0,35 € cada uno.
- Solo se pagan trayectos de trabajo.
- La sociedad puede presentar el registro en cualquier momento, y lo conserva seis años.
- Sabes si estás en posición de control, porque entonces un fallo cuesta el importe entero.
Cómo te lo pone más fácil DriveHub
Como administrador estás en los dos lados de la regla: conduces tú, y tu sociedad debe tener el registro. Un trayecto corto en un día ajetreado es el más fácil de olvidar en un registro. Con esta norma, olvidar uno hace tributar el reembolso entero.
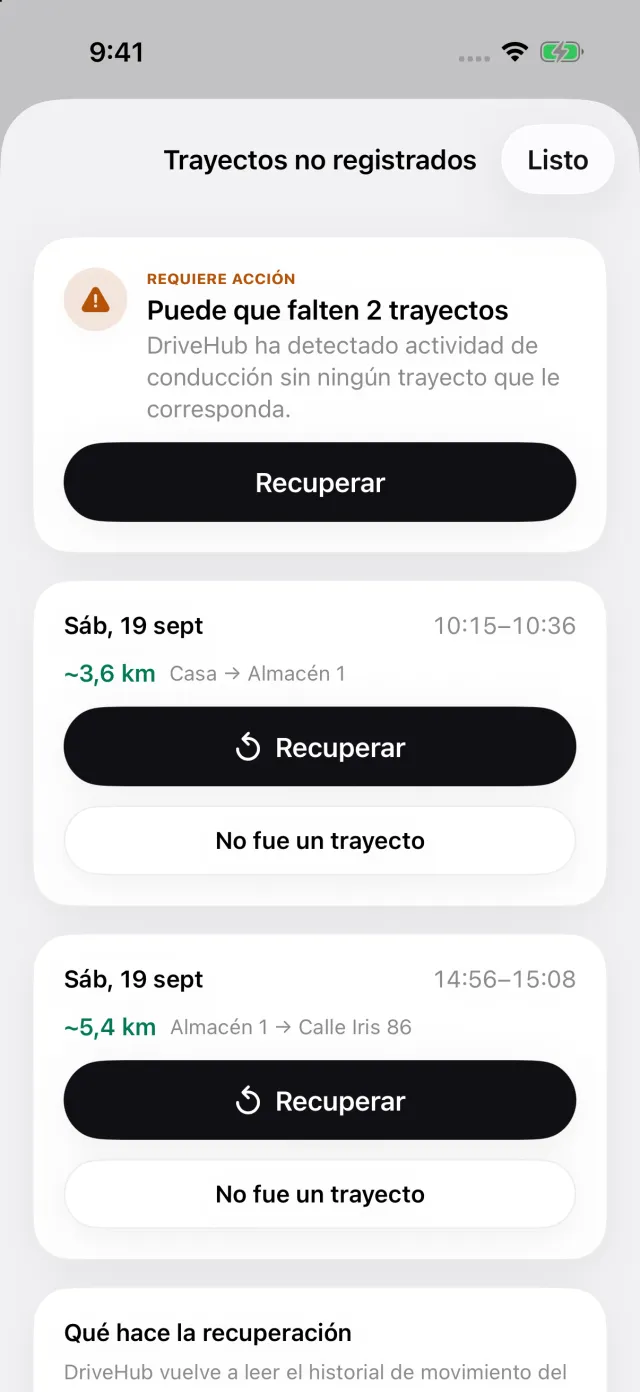
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas anteriores y tu horario laboral, y te pregunta por el resto.
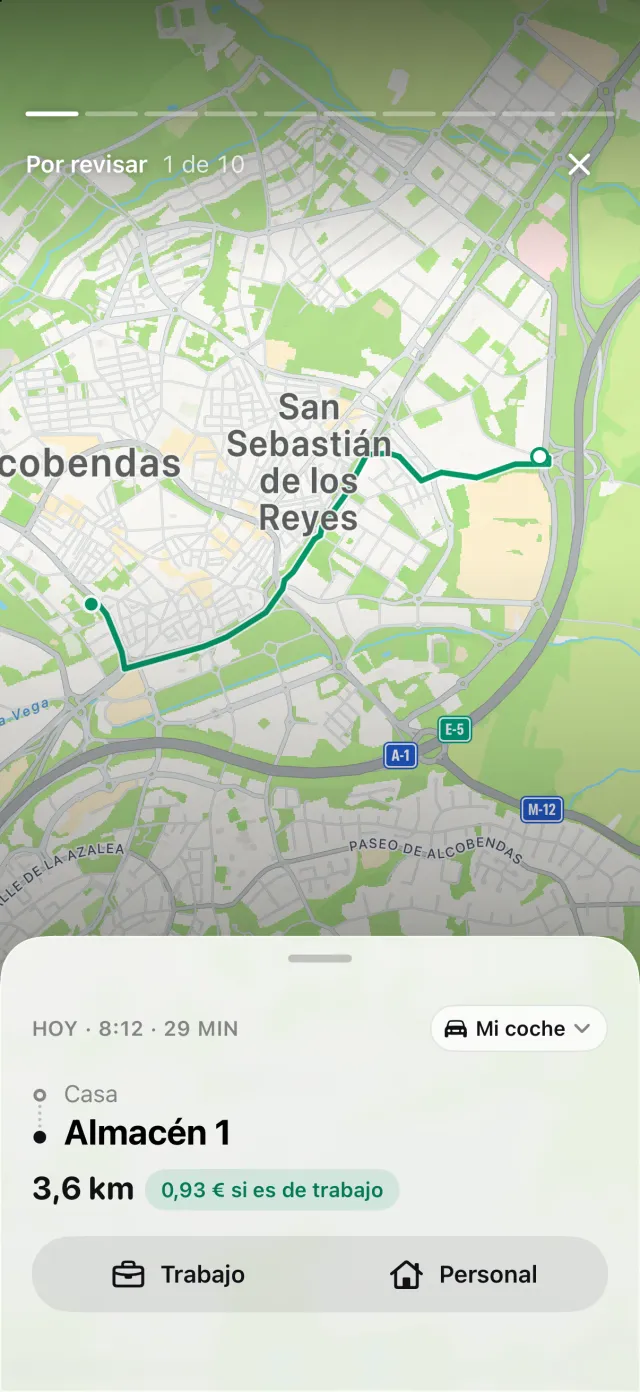
Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece la historia Trayectos perdidos en la pestaña Trayectos. Abre Trayectos no registrados, donde cada trayecto tiene Recuperar, para devolver un trayecto al registro antes de que la sociedad te pague.
Para Malta, el informe imprime los tres datos prescritos en cada fila: el motivo con tus propias palabras, el destino y la distancia. En un informe de un solo coche, el conductor y la matrícula se imprimen una vez en la cabecera. DriveHub no decide si estás en posición de control, no da de alta a tu sociedad ni presenta nada. El registro de trayectos y la detección de trayectos perdidos son gratis; el informe forma parte de DriveHub Pro.
DriveHub está en el App Store para iPhone. Las reglas maltesas que sigue están en la página de Malta, y configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen las propias Rules y cita el precepto para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu asesor — y lleva el registro.
La norma completa, con los textos de los que procede: Malta: requisitos del registro de kilometraje.
Para leer más
- Un céntimo por encima de 35, o un trayecto sin anotar, y todo el reembolso es una retribución en especie
- Asignación para el coche o kilometraje en Malta: una cantidad fija, o 35 céntimos por kilómetro con un registro
- Un coche de empresa en Malta tributa por su valor, no por tus kilómetros, salvo que lo uses point to point