 DriveHub
Guia por país · Malta · 7 min
Quilometragem de diretor paga pela sua própria empresa em Malta: os 35 centavos ainda exigem um registro
O reembolso de quilometragem de um diretor em Malta segue a mesma regra dos 35 centavos que vale para um empregado, porque o guia da autoridade tributária lê "employee" incluindo um administrador da empresa. Então a sua empresa mantém o registro, e uma única viagem faltando transforma o pagamento inteiro em fringe benefit.

A resposta curta
Sim, a sua própria empresa em Malta pode reembolsar você por quilômetro pelo uso profissional do seu próprio carro. O reembolso escapa do imposto sobre fringe benefits — os benefícios indiretos tributáveis — nos mesmos termos que o de um empregado:
- O pagamento cobre só o uso profissional.
- Ele é calculado pela distância efetivamente percorrida, a no máximo € 0,35 por quilômetro.
- A empresa registrou a finalidade, o destino e a distância de cada viagem.
- O registro está "readily available at any time" e é guardado por pelo menos seis anos.
Falhe em qualquer uma delas e o reembolso inteiro vira fringe benefit, não só o excedente. Para um diretor em posição de controle, nada sai dele depois disso.
Para um diretor em posição de controle, esse caminho por quilômetro com registro é a única forma isenta de ser pago pelo carro: um auxílio-carro fixo da sua própria empresa é tributado por inteiro.
Uma ressalva honesta. Tudo isso se apoia no guia da Malta Tax and Customs Administration, que lê "employee" incluindo um officer. Não foi encontrada nenhuma decisão, circular ou caso judicial que trate diretamente do reembolso por quilômetro de um diretor.
Um diretor é um "officer", não um "employee"
As Fringe Benefits Rules, S.L. 123.55, definem duas pessoas diferentes na rule 2(1):
- "'employee' means an individual who performs services under a contract of employment whether written or not with another person"
- "'officer' means the holder of an office and includes also an individual who - (a) is a director of a company; or (b) holds directly or indirectly more than 5% of the ordinary share capital or of the voting rights in a company; or (c) is a partner in a partnership"
As Rules ainda alcançam o que a sua empresa paga a você. Um benefício de uma empresa ao seu officer é "deemed to be provided by reason of an employment or office" (r. 3(1)(b)). Um vehicle allowance pago a "an individual" é um benefício (r. 17(1)), e a r. 17(2)(a) o define como "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". A rule 18(1) o avalia em "the total amount so paid".
A lacuna está na isenção. A rule 18(5), a regra dos 35 centavos, fala em "costs incurred by the employee", "the employer's business" e "the employer has logged". Lida sozinha, a sua redação não alcança um diretor que não tem contrato de trabalho.
O guia fecha a lacuna, com o efeito que a r. 47(1) lhe dá
O Fringe Benefits Tax Guide da autoridade tributária a fecha expressamente. Página 3:
"References in these guidelines to 'employee' include a reference to an officer … In the case of benefits provided to an officer, references in these guidelines to 'employer' include a reference to the company or partnership of which that beneficiary is an officer"
E página 2:
"In respect of benefits provided to an officer of a company or a partnership, the company or partnership has the same obligations for fringe benefits purposes as an employer even if the officer is not engaged under a contract of employment."
Isso não é só orientação. A rule 47(1)(a) dá às diretrizes que "give a definition of any term or an interpretation of any provision" o mesmo efeito das Rules, "to the extent that they are not in conflict with any rules prescribed".
Então as condições do guia para o reembolso por quilômetro se aplicam a você como diretor pago pela sua própria empresa, logbook incluído. A sua empresa é o "employer" que mantém o registro.
As quatro condições, nas palavras do guia
A página 14 do guia, "Reimbursements on rate per kilometre basis", estabelece as condições:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
A rule 18(5)(c) diz o que o registro contém: "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Um registro em branco com essas colunas está em o modelo de registro de quilometragem de Malta.
Os seis anos também são lei. A rule 48(1) impõe o dever de registro a "every company and partnership that … makes any payment in cash or in kind to any employee or an officer", e a r. 48(3) diz que os registros "shall be kept for a period of not less than 6 years."
O que acontece se uma condição falhar
O guia encerra as condições do reembolso por quilômetro sem rodeios: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Essa avaliação parte do valor inteiro. Uma redução de 50 %, limitada a € 1 170 por ano, só pode sair dele quando as condições da r. 18(2) são cumpridas, e uma delas é que "the beneficiary is not a person in a controlling position". Para um diretor em posição de controle, o reembolso que falhou é, portanto, tributado por inteiro.
A armadilha é a mesma que os empregados enfrentam, explicada em os 35 centavos de Malta são tudo ou nada. Um diretor em posição de controle simplesmente não tem a almofada dos 50 % por baixo.
Você está numa "controlling position"?
A rule 2(2) coloca uma pessoa em posição de controle se qualquer uma destas situações se aplicar:
- "(a) he is an individual who holds directly or indirectly 25% or more of the ordinary share capital or the voting rights in that company or in an associated company;"
- (b) a sua participação, somada às da sua família, passa de 50 %;
- "(c) he is an individual who is a director of that company or of an associated company but is not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee with that company or with an associated company."
O guia (p. 3) diz "full time employee" onde a Rule diz "whole time".
Um diretor que detém 25 % ou mais da empresa está em posição de controle pela alínea (a), seja qual for o resto. Também está um diretor que não é registrado como empregado em tempo integral, pela alínea (c), mesmo com uma participação pequena.
Por que um auxílio-carro fixo não funciona para você
Um car cash allowance, um auxílio-carro fixo em dinheiro, é a outra forma de ser pago pelo carro. O seu valor tem um corte de 50 %, limitado a € 1 170 por ano, só quando as três condições da r. 18(2) são cumpridas, e a alínea (b) exclui quem está em posição de controle. O guia (p. 13) vai além e exclui todo diretor, e conclui: "When any of the above conditions is not met the full cash allowance is taxable."
Então, para um diretor em posição de controle, um auxílio fixo da sua própria empresa é tributado por inteiro, pela Rule e pelo guia. O reembolso por quilômetro de até 35 centavos, com o registro, é "deemed to have no value". Para um diretor que não está em posição de controle, a Rule e o guia divergem sobre o auxílio. Esse conflito, e a comparação dos dois caminhos em números, estão em auxílio-carro ou reembolso por quilômetro em Malta.
Um ano calculado
Digamos que você rode 1 200 quilômetros a trabalho num ano com o seu próprio carro, e seja dono de todas as ações. A empresa paga a sua quilometragem como um único reembolso no fim do ano.
- Reembolso a € 0,35, com todas as viagens registradas: 1 200 × € 0,35 = € 420. Todas as condições são cumpridas, então o reembolso é considerado sem valor.
- Os mesmos € 420, com uma viagem faltando no registro: uma condição falha, então os € 420 inteiros são fringe benefit. Você detém 25 % ou mais, então não há redução de 50 %. Todos os € 420 são tributados.
- Reembolso a € 0,36: 1 200 × € 0,36 = € 432. A tarifa passa de 35 centavos, então todos os € 432 são fringe benefit, e não só os € 12 acima do teto.
- Um auxílio fixo de € 100 por mês: 12 × € 100 = € 1 200 por ano. Você está em posição de controle, então os € 1 200 inteiros são tributáveis.
A sua empresa pode ter de se registrar como empregadora
O guia (p. 6) trata como empregadora uma empresa que dá fringe benefits aos seus officers, mesmo sem funcionários: "any company or partnership that provides fringe benefits to its officers, even though it may not have any employees, is considered to be an employer by the Office of the Commissioner for Revenue. Such persons, companies and partnerships are therefore to register as employers with the CfR and must obtain a PE number to enable the lodgement of FS3, FS5 and FS7 documents as required."
Isso vale quando o reembolso é um fringe benefit, por exemplo depois que uma condição falha. Se um reembolso totalmente regular de até 35 centavos, que não tem valor, por si só obriga ao registro, não está dito.
Dois limites que vale conhecer
Nem todo veículo se qualifica. A rule 8 tira da definição de vehicle a van, a moto e o veículo de mais de 3 500 kg. A regra dos 35 centavos é para um vehicle, então um pagamento por quilômetro pela sua própria van ou moto não tem porto seguro.
Nenhuma decisão específica. Tudo acima se apoia na cláusula de definições do guia e na r. 47(1)(a), não numa declaração escrita sobre a quilometragem de diretores. Se a sua situação é incomum, leve as páginas 2, 3 e 14 do guia ao seu contador.
Antes de a sua empresa pagar a quilometragem
- Toda viagem reembolsada está no registro, com finalidade, destino e distância. Um registro de Malta em branco (PDF) tem essas colunas.
- O pagamento é calculado pelos quilômetros efetivamente rodados, a no máximo € 0,35 cada.
- Só as viagens a trabalho são pagas.
- A empresa consegue apresentar o registro a qualquer momento, e o guarda por seis anos.
- Você sabe se está em posição de controle, porque nesse caso uma falha custa o valor inteiro.
Como o DriveHub facilita isso
Como diretor, você está dos dois lados da regra: você dirige, e a sua empresa precisa ter o registro. Uma viagem curta num dia corrido é a mais fácil de ficar de fora. Por esta regra, deixar uma de fora coloca o reembolso inteiro sob imposto.
Com o acesso à localização em Sempre, o DriveHub registra todas as viagens em segundo plano — e, se algum dia deixar uma passar, avisa você. O DriveHub classifica a maioria das viagens como Trabalho ou Pessoal pelos seus locais, rotas anteriores e horário de trabalho, e pergunta sobre o resto.
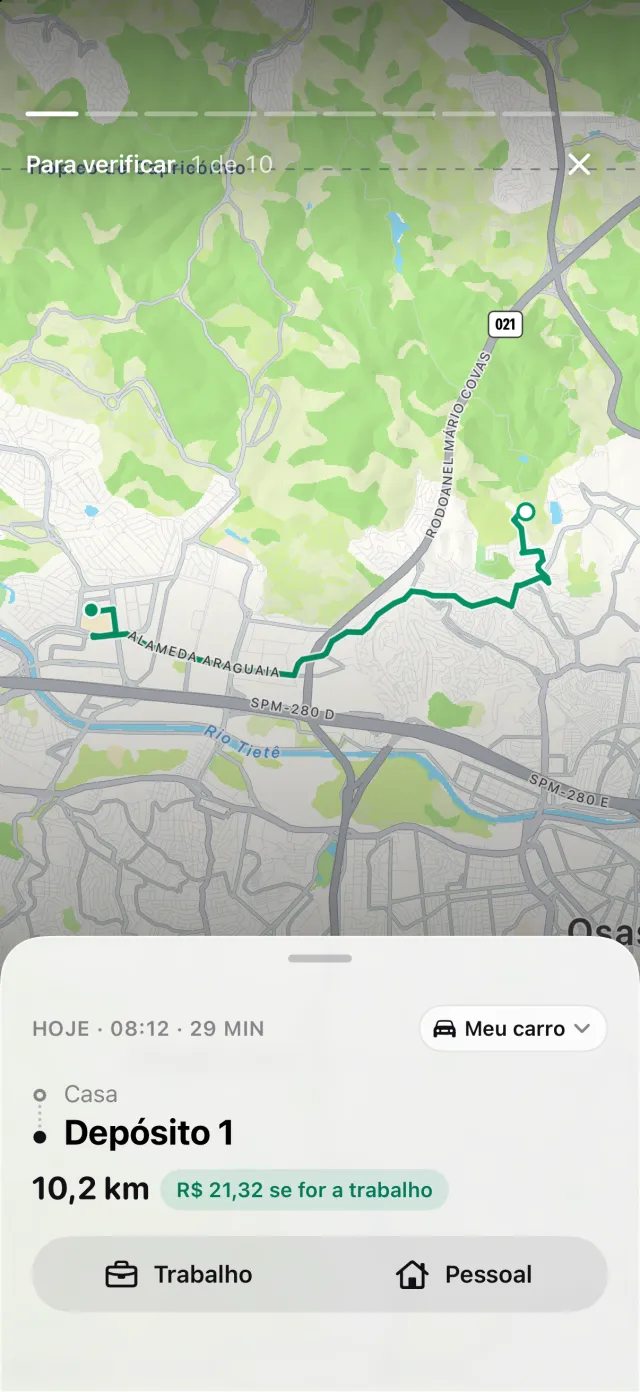
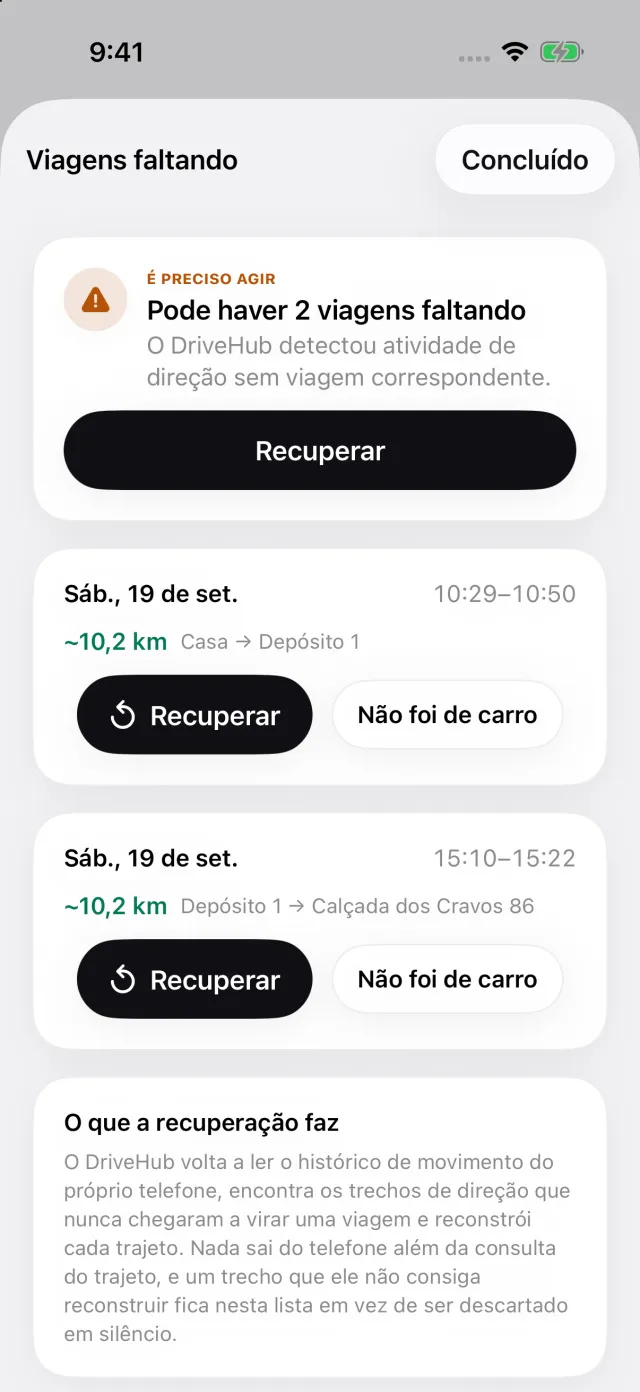
Se o seu iPhone registrou deslocamento de carro sem uma viagem correspondente, um cartão Viagens perdidas aparece na aba Viagens. Ele abre Viagens faltando, onde cada viagem tem Recuperar, para que uma viagem possa ser recolocada antes de a empresa pagar você.
Para Malta, o relatório imprime os três itens prescritos em cada linha: a finalidade com as suas próprias palavras, o destino e a distância. Num relatório de um único carro, o motorista e a placa aparecem uma vez no cabeçalho. O DriveHub não decide se você está em posição de controle, não registra a sua empresa nem entrega nada. O registro e a verificação de viagens perdidas são gratuitos; o relatório faz parte do DriveHub Pro.
O DriveHub está na App Store para iPhone. As regras maltesas que ele segue estão na página de Malta, e configurar o registro automático leva alguns minutos, uma vez só.
Esta página reproduz o que dizem as próprias Rules, e cita a rule para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o seu contador — e leve o registro.
A regra completa, com as normas de onde ela vem: Malta: requisitos do registro de quilometragem.
Leituras mais longas
- Um centavo acima de 35, ou uma viagem faltando, e todo o reembolso vira fringe benefit
- Auxílio-carro ou reembolso por quilômetro em Malta: um valor fixo, ou 35 centavos por quilômetro com um registro
- Um carro da empresa em Malta é tributado pelo seu valor, não pelos seus quilômetros, a menos que você dirija point to point