 DriveHub
Maaopas · Malta · 7 min
Johtajan kilometrikorvaus omasta maltalaisesta yhtiöstä: 35 senttiä vaatii yhä ajopäiväkirjan
Johtajan kilometrikorvaukseen sovelletaan Maltalla samaa 35 sentin sääntöä kuin työntekijän, koska veroviranomaisen ohje lukee "employee"-sanan kattavan myös yhtiön toimihenkilön. Yhtiösi siis pitää ajopäiväkirjaa, ja yksi puuttuva matka tekee koko suorituksesta luontoisedun.

Lyhyt vastaus
Kyllä, oma maltalainen yhtiösi voi maksaa sinulle kilometrikohtaista korvausta oman autosi työkäytöstä. Korvaus välttää luontoisetuveron samoin ehdoin kuin työntekijän korvaus:
- Suoritus kattaa vain työkäytön.
- Se lasketaan tosiasiallisesti ajetun matkan perusteella, enintään 0,35 € kilometriltä.
- Yhtiö on kirjannut jokaisen matkan tarkoituksen, määränpään ja pituuden.
- Ajopäiväkirja on "readily available at any time" eli milloin tahansa heti saatavilla, ja sitä säilytetään vähintään kuusi vuotta.
Jos yksikin ehto pettää, koko korvaus on luontoisetu, ei vain ylimenevä osa. Määräävässä asemassa olevalta johtajalta siitä ei silloin vähennetä mitään.
Määräävässä asemassa olevalle johtajalle tämä kilometrireitti ajopäiväkirjan kanssa on ainoa veroton tapa saada korvaus autosta: kiinteä autokorvaus omasta yhtiöstä verotetaan kokonaan.
Yksi rehellinen varaus. Tämä perustuu siihen, että Malta Tax and Customs Administrationin ohje lukee "employee"-sanan kattavan myös toimihenkilön (officer). Yhtään päätöstä, kiertokirjettä tai oikeustapausta, joka käsittelisi suoraan johtajan kilometrikorvausta, ei löytynyt.
Johtaja on "officer", ei "employee"
Luontoisetusäännöt eli Fringe Benefits Rules, S.L. 123.55, määrittelevät säännössä 2(1) kaksi eri henkilöä:
- "'employee' means an individual who performs services under a contract of employment whether written or not with another person" — työntekijä on henkilö, joka tekee työtä työsopimuksen perusteella
- "'officer' means the holder of an office and includes also an individual who - (a) is a director of a company; or (b) holds directly or indirectly more than 5% of the ordinary share capital or of the voting rights in a company; or (c) is a partner in a partnership" — toimihenkilöön kuuluvat myös johtaja, yli 5 %:n omistaja ja yhtiömies
Säännöt koskevat silti sitä, mitä yhtiösi sinulle maksaa. Yhtiön toimihenkilölleen antama etu on "deemed to be provided by reason of an employment or office" eli sen katsotaan annetun työsuhteen tai toimen perusteella (r. 3(1)(b)). Henkilölle ("an individual") maksettu autokorvaus on etu (r. 17(1)), ja r. 17(2)(a) määrittelee sen näin: "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Sääntö 18(1) arvostaa sen määrään "the total amount so paid".
Aukko on vapautuksessa. Sääntö 18(5), 35 sentin sääntö, puhuu sanoin "costs incurred by the employee", "the employer's business" ja "the employer has logged". Yksin luettuna sen sanat eivät ulotu johtajaan, jolla ei ole työsopimusta.
Ohje sulkee aukon sillä vaikutuksella, jonka r. 47(1) sille antaa
Veroviranomaisen Fringe Benefits Tax Guide sulkee sen sanatarkasti. Sivu 3:
"References in these guidelines to 'employee' include a reference to an officer … In the case of benefits provided to an officer, references in these guidelines to 'employer' include a reference to the company or partnership of which that beneficiary is an officer"
Ja sivu 2:
"In respect of benefits provided to an officer of a company or a partnership, the company or partnership has the same obligations for fringe benefits purposes as an employer even if the officer is not engaged under a contract of employment."
Kyse ei ole pelkästä ohjeistuksesta. Sääntö 47(1)(a) antaa ohjeille, jotka "give a definition of any term or an interpretation of any provision", saman vaikutuksen kuin säännöillä, "to the extent that they are not in conflict with any rules prescribed".
Ohjeen kilometrikorvausehdot koskevat siis sinua johtajana, jolle oma yhtiösi maksaa, ajopäiväkirja mukaan lukien. Yhtiösi on se "employer", joka pitää ajopäiväkirjaa.
Neljä ehtoa ohjeen sanoin
Ohjeen sivu 14, "Reimbursements on rate per kilometre basis", esittää ehdot:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Sääntö 18(5)(c) nimeää, mitä ajopäiväkirjaan kuuluu: "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey" — jokaisen matkan tarkoitus, määränpää ja pituus. Tyhjä ajopäiväkirja näillä sarakkeilla on artikkelissa Maltan ajopäiväkirjapohja.
Myös kuusi vuotta on kovaa lakia. Sääntö 48(1) asettaa kirjanpitovelvollisuuden "every company and partnership that … makes any payment in cash or in kind to any employee or an officer", ja r. 48(3) sanoo, että kirjanpito "shall be kept for a period of not less than 6 years."
Mitä tapahtuu, jos ehto pettää
Ohje päättää kilometrikorvauksen ehdot suoraan: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Arvostus alkaa koko määrästä. Siitä voidaan vähentää 50 %, enintään 1 170 € vuodessa, vain jos r. 18(2):n ehdot täyttyvät, ja yksi niistä on "the beneficiary is not a person in a controlling position". Määräävässä asemassa olevalla johtajalla ehdot pettänyt korvaus verotetaan siis kokonaan.
Ansa on sama kuin työntekijöillä, ja se selitetään artikkelissa Maltan 35 senttiä on kaikki tai ei mitään. Määräävässä asemassa olevalla johtajalla sen alla ei vain ole 50 %:n pehmennystä.
Oletko määräävässä asemassa (controlling position)?
Sääntö 2(2) asettaa henkilön määräävään asemaan, jos mikä tahansa seuraavista pätee:
- "(a) he is an individual who holds directly or indirectly 25% or more of the ordinary share capital or the voting rights in that company or in an associated company;"
- (b) omistuksesi yhdessä perheesi omistusten kanssa ylittää 50 %;
- "(c) he is an individual who is a director of that company or of an associated company but is not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee with that company or with an associated company."
Ohje (s. 3) sanoo "full time employee", kun sääntö sanoo "whole time".
Johtaja, joka omistaa yhtiöstä 25 % tai enemmän, on määräävässä asemassa (a)-kohdan nojalla, oli muu tilanne mikä tahansa. Niin on myös johtaja, jota ei ole rekisteröity kokoaikaiseksi työntekijäksi, (c)-kohdan nojalla, vaikka hänen omistuksensa olisi pieni.
Miksi kiinteä autokorvaus ei toimi sinulle
Kiinteä rahallinen autokorvaus on toinen tapa saada korvaus autosta. Sen arvoa alennetaan 50 %, enintään 1 170 € vuodessa, vain jos r. 18(2):n kolme ehtoa täyttyvät, ja (b) sulkee pois jokaisen määräävässä asemassa olevan. Ohje (s. 13) menee pidemmälle ja sulkee pois jokaisen johtajan, ja päättyy: "When any of the above conditions is not met the full cash allowance is taxable."
Määräävässä asemassa olevalle johtajalle kiinteä autokorvaus omasta yhtiöstä verotetaan siis kokonaan, sekä säännön että ohjeen mukaan. Enintään 35 sentin kilometrikorvaus ajopäiväkirjan kanssa on "deemed to have no value". Johtajalle, joka ei ole määräävässä asemassa, sääntö ja ohje ovat autokorvauksesta eri mieltä. Tuo ristiriita ja reittien vertailu lukuina ovat artikkelissa autokorvaus vai kilometrikorvaus Maltalla.
Esimerkkivuosi
Oletetaan, että ajat vuodessa 1 200 työkilometriä omalla autollasi ja omistat kaikki osakkeet. Yhtiö maksaa kilometrikorvauksesi yhtenä suorituksena vuoden lopussa.
- Korvaus 0,35 €:lla, jokainen matka kirjattu: 1 200 × 0,35 € = 420 €. Jokainen ehto täyttyy, joten korvaus katsotaan arvottomaksi.
- Sama 420 €, yksi matka puuttuu ajopäiväkirjasta: ehto pettää, joten koko 420 € on luontoisetu. Omistat 25 % tai enemmän, joten 50 %:n alennusta ei ole. Kaikki 420 € on veronalaista.
- Korvaus 0,36 €:lla: 1 200 × 0,36 € = 432 €. Korvaus ylittää 35 senttiä, joten kaikki 432 € on luontoisetu, ei vain ylärajan ylittävät 12 €.
- Kiinteä autokorvaus 100 € kuukaudessa: 12 × 100 € = 1 200 € vuodessa. Olet määräävässä asemassa, joten koko 1 200 € on veronalainen.
Yhtiösi voi joutua rekisteröitymään työnantajaksi
Ohje (s. 6) kohtelee yhtiötä, joka antaa toimihenkilöilleen luontoisetuja, työnantajana, vaikka sillä ei olisi henkilöstöä: "any company or partnership that provides fringe benefits to its officers, even though it may not have any employees, is considered to be an employer by the Office of the Commissioner for Revenue. Such persons, companies and partnerships are therefore to register as employers with the CfR and must obtain a PE number to enable the lodgement of FS3, FS5 and FS7 documents as required."
Tämä pätee, kun korvaus on luontoisetu, esimerkiksi ehdon petettyä. Sitä, laukaiseeko täysin ehdot täyttävä, arvoton enintään 35 sentin korvaus yksinään rekisteröitymisen, ei sanota.
Kaksi rajaa, jotka kannattaa tietää
Kaikki ajoneuvot eivät kelpaa. Sääntö 8 poistaa ajoneuvon (vehicle) määritelmästä pakettiauton, moottoripyörän ja yli 3 500 kg:n ajoneuvon. 35 sentin sääntö koskee ajoneuvoa, joten oman pakettiautosi tai moottoripyöräsi kilometrikorvauksella ei ole suojasatamaa.
Ei omaa ratkaisua. Kaikki edellä sanottu perustuu ohjeen määritelmäkohtaan ja r. 47(1)(a):han, ei johtajien kilometrikorvauksista kirjoitettuun kannanottoon. Jos tilanteesi on epätavallinen, vie ohjeen sivut 2, 3 ja 14 kirjanpitäjällesi.
Ennen kuin yhtiösi maksaa sinulle kilometrikorvausta
- Jokainen korvattu matka on ajopäiväkirjassa tarkoituksineen, määränpäineen ja pituuksineen. Tyhjässä Maltan ajopäiväkirjassa (PDF) on nämä sarakkeet.
- Suoritus lasketaan tosiasiallisesti ajetuista kilometreistä, enintään 0,35 € kilometriltä.
- Vain työmatkat maksetaan.
- Yhtiö voi esittää ajopäiväkirjan milloin tahansa ja säilyttää sitä kuusi vuotta.
- Tiedät, oletko määräävässä asemassa, koska silloin ehdon pettäminen maksaa koko summan.
Miten DriveHub helpottaa tätä
Johtajana olet säännön molemmilla puolilla: sinä ajat, ja yhtiösi on pidettävä ajopäiväkirjaa. Lyhyt matka kiireisenä päivänä on helpoin jättää ajopäiväkirjasta pois. Tämän säännön mukaan yhden pois jättäminen tekee koko korvauksesta veronalaisen.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta.
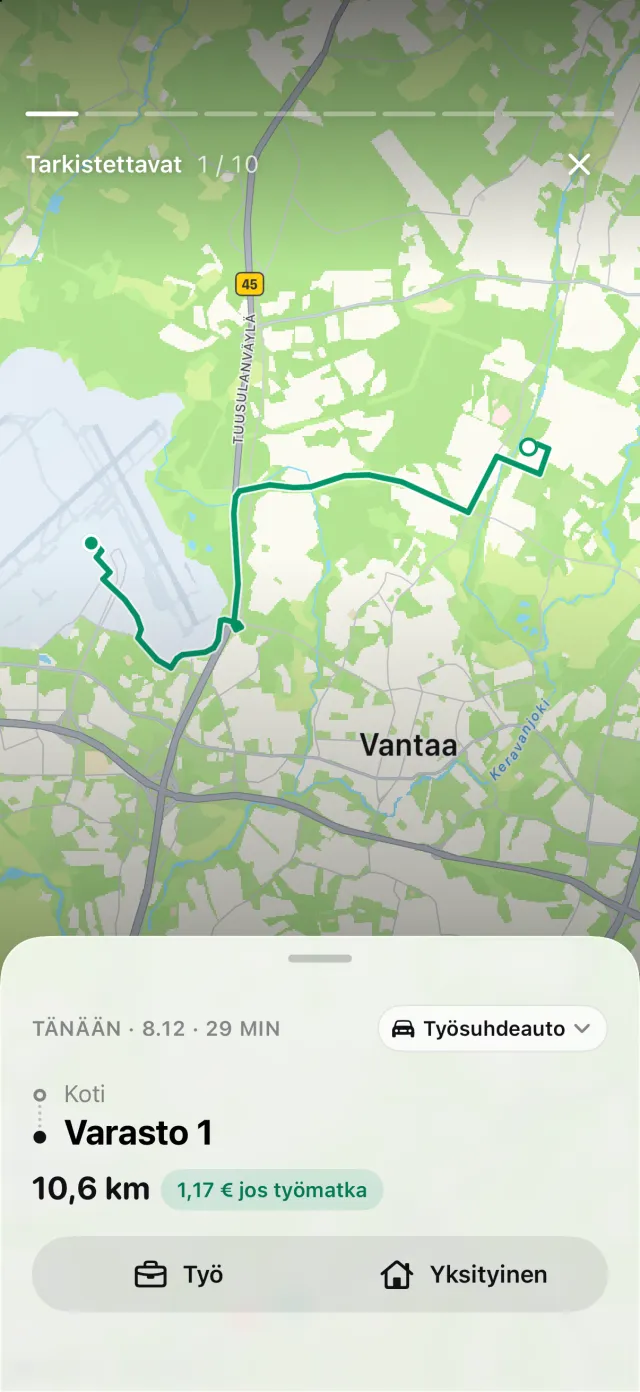
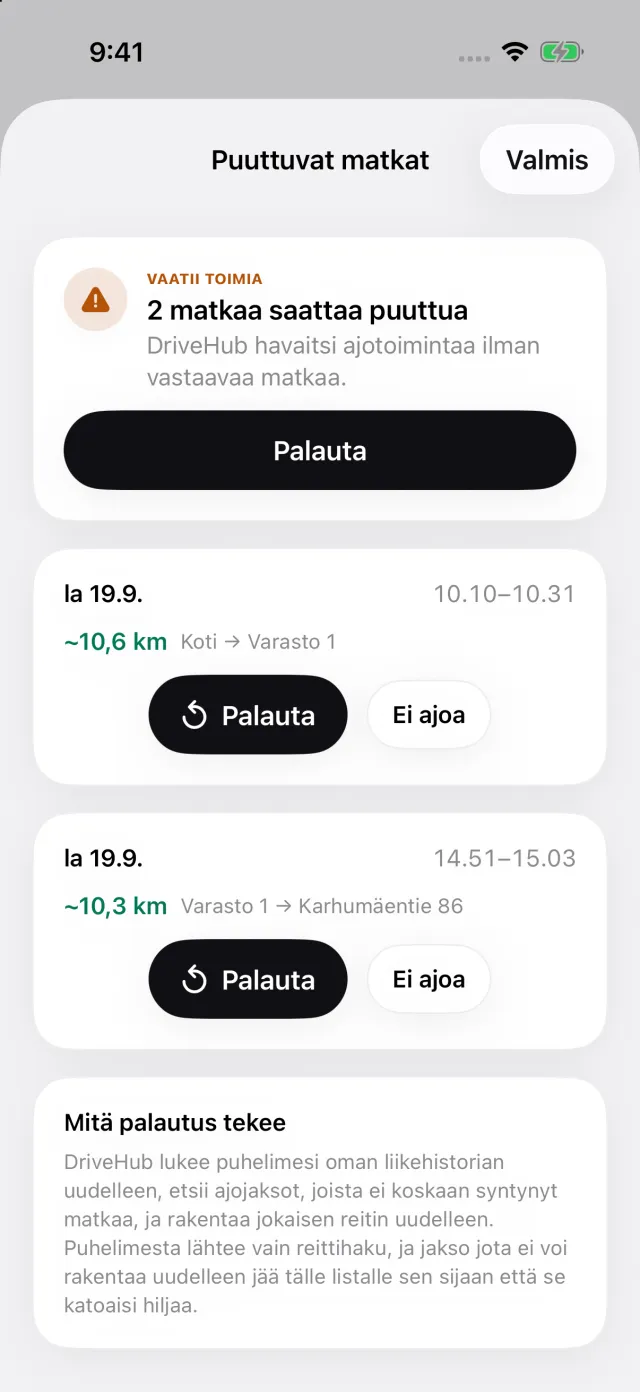
Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Matkat-välilehdelle ilmestyy Puuttuvat matkat -tarina. Se avaa Puuttuvat matkat -näkymän, jossa jokaisella ajolla on Palauta, joten matka voidaan palauttaa ennen kuin yhtiö maksaa sinulle.
Maltaa varten raportti tulostaa jokaiselle riville kaikki kolme säädettyä tietoa: tarkoituksen omin sanoin, määränpään ja matkan pituuden. Yhden auton raportissa kuljettaja ja rekisterinumero tulostuvat kerran otsikkoon. DriveHub ei ratkaise, oletko määräävässä asemassa, ei rekisteröi yhtiötäsi eikä ilmoita mitään. Seuranta ja puuttuvien ajojen tarkistus ovat maksuttomia; raportti kuuluu DriveHub Prohon.
DriveHub on App Storessa iPhonelle. Sen noudattamat Maltan säännöt ovat Maltan sivulla, ja automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä säännöt itse sanovat, ja sääntö mainitaan nimeltä, jotta voit tarkistaa sen. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy kirjanpitäjältäsi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Malta: ajopäiväkirjan vaatimukset.