 DriveHub
Landveiledning · Malta · 7 min
Kilometergodtgjørelse fra ditt eget selskap på Malta som direktør: 35 cent krever fortsatt en logg
En direktørs krav på kilometergodtgjørelse på Malta følger den samme 35 cent-regelen som en ansatts, fordi skattemyndighetens veiledning leser «employee» slik at det omfatter en company officer. Selskapet ditt fører altså loggen, og én tur som mangler gjør hele utbetalingen til en skattepliktig fordel.

Det korte svaret
Ja, ditt eget selskap på Malta kan refundere deg per kilometer for yrkesbruk av din egen bil. Refusjonen slipper unna skatt på fringe benefits på samme vilkår som for en ansatt:
- Betalingen dekker bare yrkesbruk.
- Den regnes ut fra distansen som faktisk er kjørt, med høyst 0,35 € per kilometer.
- Selskapet har logget formål, bestemmelsessted og distanse for hver tur.
- Loggen er "readily available at any time" og oppbevares i minst seks år.
Svikter ett av vilkårene, er hele refusjonen en fringe benefit — skattepliktig fordel — ikke bare overskuddet. For en direktør i en kontrollerende stilling trekkes det da ingenting fra.
For en kontrollerende direktør er denne kilometerløsningen med logg den eneste skattefrie måten å få betalt for bilen på: en fast bilgodtgjørelse fra ditt eget selskap beskattes fullt.
Ett ærlig forbehold. Dette hviler på at veiledningen fra Malta Tax and Customs Administration leser «employee» slik at det omfatter en officer. Det er ikke funnet noen avgjørelse, noe rundskriv eller noen dom som tar direkte stilling til en direktørs krav per kilometer.
En direktør er en «officer», ikke en «employee»
Fringe Benefits Rules, S.L. 123.55, definerer to forskjellige personer i rule 2(1):
- "'employee' means an individual who performs services under a contract of employment whether written or not with another person"
- "'officer' means the holder of an office and includes also an individual who - (a) is a director of a company; or (b) holds directly or indirectly more than 5% of the ordinary share capital or of the voting rights in a company; or (c) is a partner in a partnership"
Rules fanger likevel opp det selskapet ditt betaler deg. En fordel fra et selskap til dets officer er "deemed to be provided by reason of an employment or office" (r. 3(1)(b)). En vehicle allowance til "an individual" er en fordel (r. 17(1)), og r. 17(2)(a) definerer den som "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) verdsetter den til "the total amount so paid".
Hullet ligger i unntaket. Rule 18(5), 35 cent-regelen, snakker om "costs incurred by the employee", "the employer's business" og "the employer has logged". Lest alene når ordlyden ikke fram til en direktør som ikke har noen arbeidsavtale.
Veiledningen tetter hullet, med den virkningen r. 47(1) gir den
Skattemyndighetens Fringe Benefits Tax Guide tetter det uttrykkelig. Side 3:
"References in these guidelines to 'employee' include a reference to an officer … In the case of benefits provided to an officer, references in these guidelines to 'employer' include a reference to the company or partnership of which that beneficiary is an officer"
Og side 2:
"In respect of benefits provided to an officer of a company or a partnership, the company or partnership has the same obligations for fringe benefits purposes as an employer even if the officer is not engaged under a contract of employment."
Dette er ikke bare veiledning. Rule 47(1)(a) gir retningslinjer som "give a definition of any term or an interpretation of any provision" samme virkning som Rules, "to the extent that they are not in conflict with any rules prescribed".
Veiledningens vilkår for kilometerløsningen gjelder altså for deg som direktør betalt av ditt eget selskap, kjøreboken inkludert. Selskapet ditt er den «employer» som fører loggen.
De fire vilkårene, slik veiledningen formulerer dem
Side 14 i veiledningen, "Reimbursements on rate per kilometre basis", setter opp vilkårene:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 18(5)(c) sier hva loggen skal inneholde: "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". En blank logg med de kolonnene finner du i Maltas mal for kjørelogg.
De seks årene er også bindende rett. Rule 48(1) legger dokumentasjonsplikten på "every company and partnership that … makes any payment in cash or in kind to any employee or an officer", og r. 48(3) sier at dokumentasjonen "shall be kept for a period of not less than 6 years."
Hva som skjer hvis et vilkår svikter
Veiledningen avslutter vilkårene for kilometerløsningen klart: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Den verdsettelsen starter på hele beløpet. En reduksjon på 50 %, begrenset til 1 170 € i året, kan trekkes fra bare når vilkårene i r. 18(2) holder, og ett av dem er at "the beneficiary is not a person in a controlling position". For en kontrollerende direktør beskattes en refusjon som feiler, derfor fullt.
Fellen er den samme som ansatte møter, forklart i Maltas 35 cent er alt eller ingenting. En kontrollerende direktør har rett og slett ingen 50 %-pute under seg.
Er du i en «controlling position»?
Rule 2(2) setter en person i en kontrollerende stilling hvis ett av disse gjelder:
- "(a) he is an individual who holds directly or indirectly 25% or more of the ordinary share capital or the voting rights in that company or in an associated company;"
- (b) din eierandel, sammen med familiens eierandeler, overstiger 50 %;
- "(c) he is an individual who is a director of that company or of an associated company but is not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee with that company or with an associated company."
Veiledningen (s. 3) sier "full time employee" der regelen sier "whole time".
En direktør som eier 25 % eller mer av selskapet, er i en kontrollerende stilling etter (a), uansett hva annet som gjelder. Det samme er en direktør som ikke er registrert som heltidsansatt, etter (c), selv med en liten eierandel.
Hvorfor en fast bilgodtgjørelse ikke fungerer for deg
En fast kontant bilgodtgjørelse er den andre måten å få betalt for bilen på. Verdien reduseres med 50 %, begrenset til 1 170 € i året, bare når de tre vilkårene i r. 18(2) holder, og (b) utelukker alle i en kontrollerende stilling. Veiledningen (s. 13) går lenger og utelukker alle direktører, og avslutter: "When any of the above conditions is not met the full cash allowance is taxable."
For en kontrollerende direktør beskattes altså en fast godtgjørelse fra ditt eget selskap fullt, etter både regelen og veiledningen. Refusjonen per kilometer på eller under 35 cent, med logg, er "deemed to have no value". For en direktør som ikke er i en kontrollerende stilling, er regelen og veiledningen uenige om godtgjørelsen. Den konflikten, og hvordan de to løsningene står seg mot hverandre i tall, finner du i bilgodtgjørelse eller kilometergodtgjørelse på Malta.
Et regneeksempel for et år
Si at du kjører 1 200 jobbkilometer i løpet av et år i din egen bil, og eier alle aksjene. Selskapet betaler kilometergodtgjørelsen som én refusjon ved årets slutt.
- Refundert med 0,35 €, hver tur logget: 1 200 × 0,35 € = 420 €. Alle vilkårene holder, så refusjonen anses ikke å ha noen verdi.
- De samme 420 €, én tur mangler i loggen: et vilkår svikter, så hele 420 € er en fringe benefit. Du eier 25 % eller mer, så det blir ingen reduksjon på 50 %. Alle 420 € beskattes.
- Refundert med 0,36 € i stedet: 1 200 × 0,36 € = 432 €. Satsen overstiger 35 cent, så alle 432 € er en fringe benefit, ikke bare de 12 € over taket.
- En fast godtgjørelse på 100 € i måneden i stedet: 12 × 100 € = 1 200 € i året. Du er i en kontrollerende stilling, så hele 1 200 € er skattepliktig.
Selskapet ditt kan måtte registrere seg som arbeidsgiver
Veiledningen (s. 6) behandler et selskap som gir sine officers fringe benefits, som arbeidsgiver selv uten ansatte: "any company or partnership that provides fringe benefits to its officers, even though it may not have any employees, is considered to be an employer by the Office of the Commissioner for Revenue. Such persons, companies and partnerships are therefore to register as employers with the CfR and must obtain a PE number to enable the lodgement of FS3, FS5 and FS7 documents as required."
Det gjelder når refusjonen er en fringe benefit, for eksempel etter at et vilkår har sviktet. Om en refusjon på eller under 35 cent som oppfyller alle vilkår, og som ikke har noen verdi, i seg selv utløser registrering, er ikke sagt.
To grenser verdt å kjenne
Ikke alle kjøretøy kvalifiserer. Rule 8 tar en varebil, en motorsykkel og et kjøretøy over 3 500 kg ut av definisjonen av et vehicle. 35 cent-regelen gjelder et vehicle, så en kilometergodtgjørelse for din egen varebil eller motorsykkel har ingen trygg havn.
Ingen egen avgjørelse. Alt ovenfor hviler på veiledningens definisjonsbestemmelse og r. 47(1)(a), ikke på en uttalelse skrevet om direktørers kilometergodtgjørelse. Er situasjonen din uvanlig, ta med side 2, 3 og 14 i veiledningen til regnskapsføreren din.
Før selskapet ditt betaler deg kilometergodtgjørelse
- Hver refunderte tur står i loggen, med formål, bestemmelsessted og distanse. En blank maltesisk logg (PDF) har de kolonnene.
- Betalingen regnes ut fra kilometerne som faktisk er kjørt, med høyst 0,35 € per kilometer.
- Bare jobbturer betales.
- Selskapet kan legge fram loggen når som helst, og oppbevarer den i seks år.
- Du vet om du er i en kontrollerende stilling, fordi en svikt da koster hele beløpet.
Slik gjør DriveHub dette enklere
Som direktør står du på begge sider av regelen: du kjører, og selskapet ditt må ha loggen. En kort tur på en travel dag er den letteste å glemme i en logg. Etter denne regelen gjør én glemt tur hele refusjonen skattepliktig.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten.
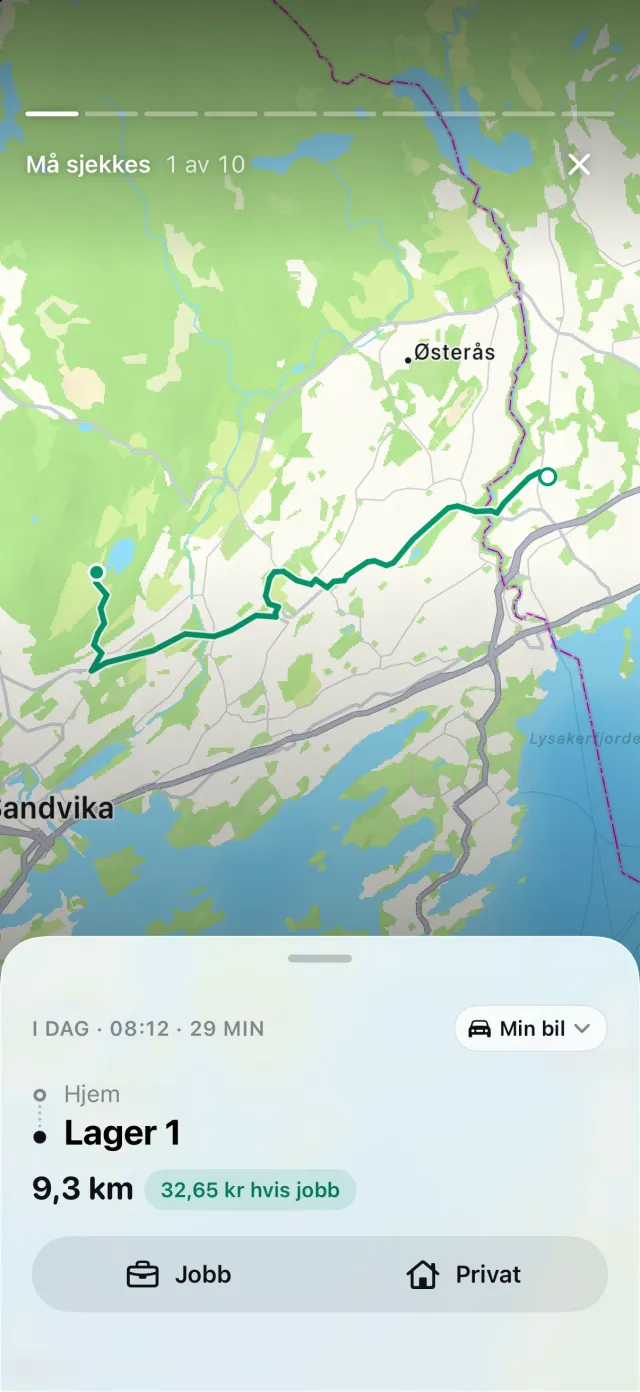
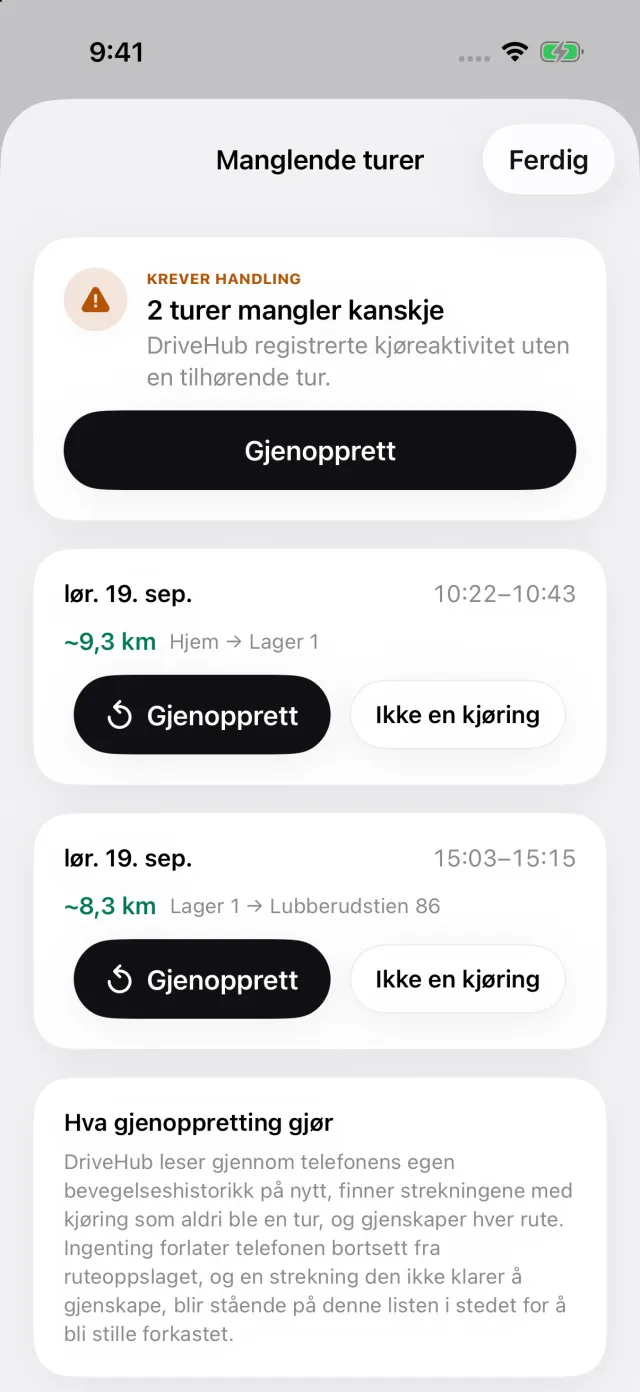
Har iPhonen logget kjøring uten en tilsvarende tur, vises en Tapte turer-historie på Turer-fanen. Den åpner Manglende turer, der hver kjøring har Gjenopprett, så en tur kan legges tilbake før selskapet betaler deg.
For Malta skriver rapporten ut alle tre påbudte opplysninger på hver rad: formålet med dine egne ord, bestemmelsesstedet og distansen. På en rapport for én bil skrives fører og registreringsnummer ut én gang i toppen. DriveHub avgjør ikke om du er i en kontrollerende stilling, registrerer ikke selskapet ditt og leverer ingenting. Registrering og sjekken for manglende kjøringer er gratis; rapporten er en del av DriveHub Pro.
DriveHub finnes i App Store for iPhone. De maltesiske reglene den følger, står på Malta-siden, og å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva Rules selv sier, og oppgir regelen ved navn slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør regnskapsføreren din, og ta med loggen.
Hele regelen med kildene den bygger på: Malta: krav til kjøreboken.
Lengre lesning
- Én cent over 35, eller én tur som mangler, og hele refusjonen blir en skattepliktig fordel
- Bilgodtgjørelse eller kilometergodtgjørelse på Malta: et fast beløp, eller 35 cent per kilometer med logg
- En firmabil på Malta beskattes etter verdien, ikke kilometerne dine — med mindre du kjører point to point