 DriveHub
Vodič za državu · Malta · 7 min
Kilometri direktora iz vlastitog malteškog društva: i za 35 centi i dalje treba evidencija
Naknada po kilometru za direktora na Malti slijedi isto pravilo od 35 centi kao i zaposlenikova, jer smjernice porezne uprave „employee“ tumače tako da uključuje i člana uprave. Vaše društvo zato vodi evidenciju, a jedno putovanje koje nedostaje cijelu isplatu pretvara u primitak u naravi.

Kratki odgovor
Da, vaše vlastito malteško društvo može vam po kilometru nadoknaditi poslovnu uporabu vlastitog automobila. Naknada izbjegava porez na primitke u naravi pod istim uvjetima kao i zaposlenikova:
- Isplata pokriva samo poslovnu uporabu.
- Obračunava se prema stvarno prijeđenoj udaljenosti, po najviše 0,35 € po kilometru.
- Društvo je zabilježilo svrhu, odredište i udaljenost svakog putovanja.
- Evidencija je „readily available at any time“ i čuva se najmanje šest godina.
Ne ispunite li bilo koji od tih uvjeta, primitak u naravi je cijela naknada, a ne samo višak. Direktoru u kontrolnom položaju tada se od nje ništa ne oduzima.
Za direktora u kontrolnom položaju ovaj put naknade po kilometru uz evidenciju jedini je neoporezivi način da mu se plati za automobil: paušalna naknada za automobil iz vlastitog društva oporezuje se u cijelosti.
Jedna poštena napomena. Sve to počiva na tome što smjernice malteške Porezne i carinske uprave (Malta Tax and Customs Administration) „employee“ tumače tako da uključuje i člana uprave (officer). Nije pronađeno nijedno rješenje, okružnica ni sudski predmet koji bi se izravno bavio naknadom po kilometru za direktora.
Direktor je „officer“, a ne „employee“
Fringe Benefits Rules, S.L. 123.55, u rule 2(1) definiraju dvije različite osobe:
- „'employee' means an individual who performs services under a contract of employment whether written or not with another person“
- „'officer' means the holder of an office and includes also an individual who - (a) is a director of a company; or (b) holds directly or indirectly more than 5% of the ordinary share capital or of the voting rights in a company; or (c) is a partner in a partnership“
Rules ipak obuhvaćaju ono što vam društvo isplaćuje. Za primitak koji društvo daje svom članu uprave „deemed to be provided by reason of an employment or office“ (r. 3(1)(b)). Naknada za vozilo koja se isplaćuje „an individual“ primitak je (r. 17(1)), a r. 17(2)(a) definira je kao „any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise“. Rule 18(1) vrednuje je kao „the total amount so paid“.
Praznina je u izuzeću. Rule 18(5), pravilo od 35 centi, govori o „costs incurred by the employee“, „the employer's business“ i „the employer has logged“. Čitane same, te riječi ne dosežu direktora koji nema ugovor o radu.
Smjernice zatvaraju prazninu, s učinkom koji im daje r. 47(1)
Fringe Benefits Tax Guide porezne uprave zatvara je izrijekom. Stranica 3:
„References in these guidelines to 'employee' include a reference to an officer … In the case of benefits provided to an officer, references in these guidelines to 'employer' include a reference to the company or partnership of which that beneficiary is an officer“
I stranica 2:
„In respect of benefits provided to an officer of a company or a partnership, the company or partnership has the same obligations for fringe benefits purposes as an employer even if the officer is not engaged under a contract of employment.“
To nije samo smjernica. Rule 47(1)(a) smjernicama koje „give a definition of any term or an interpretation of any provision“ daje isti učinak kao i samim Rules, „to the extent that they are not in conflict with any rules prescribed“.
Dakle uvjeti iz smjernica za naknadu po kilometru vrijede i za vas kao direktora kojemu plaća vlastito društvo, uključujući knjigu vožnje. Vaše je društvo „employer“ koji vodi evidenciju.
Četiri uvjeta, kako ih formuliraju smjernice
Stranica 14 smjernica, „Reimbursements on rate per kilometre basis“, navodi uvjete:
- „the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,“
- „payments only cover the business use element,“
- „all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and“
- „the log book is retained by the employer for at least 6 years.“
Rule 18(5)(c) navodi što evidencija sadrži: „the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey“. Prazna evidencija s tim stupcima nalazi se u predlošku evidencije vožnji za Maltu.
I šest je godina zakonsko pravilo. Rule 48(1) obvezu evidencije stavlja na „every company and partnership that … makes any payment in cash or in kind to any employee or an officer“, a r. 48(3) kaže da se evidencija „shall be kept for a period of not less than 6 years.“
Što se događa ako uvjet nije ispunjen
Smjernice uvjete za naknadu po kilometru zaključuju jasno: „If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance.“
To vrednovanje kreće od punog iznosa. Umanjenje od 50 %, ograničeno na 1 170 € godišnje, može se oduzeti samo ako su ispunjeni uvjeti iz r. 18(2), a jedan od njih je „the beneficiary is not a person in a controlling position“. Za direktora u kontrolnom položaju neuspjela se naknada stoga oporezuje u cijelosti.
Zamka je ista kao i za zaposlenike, objašnjena u članku Malta i 35 centi: sve ili ništa. Direktor u kontrolnom položaju samo pod sobom nema jastuk od 50 %.
Jeste li u „controlling position“?
Prema rule 2(2), osoba je u kontrolnom položaju ako vrijedi bilo što od sljedećeg:
- „(a) he is an individual who holds directly or indirectly 25% or more of the ordinary share capital or the voting rights in that company or in an associated company;“
- (b) vaš udio zajedno s udjelima vaše obitelji premašuje 50 %;
- „(c) he is an individual who is a director of that company or of an associated company but is not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee with that company or with an associated company.“
Smjernice (str. 3) kažu „full time employee“ ondje gdje Rule kaže „whole time“.
Direktor koji posjeduje 25 % ili više društva u kontrolnom je položaju prema (a), što god drugo vrijedilo. Isto vrijedi i za direktora koji nije prijavljen kao zaposlenik s punim radnim vremenom, prema (c), čak i s malim udjelom.
Zašto vam paušalna naknada za automobil ne odgovara
Paušalna novčana naknada za automobil drugi je način da vam se plati za automobil. Njezina se vrijednost umanjuje za 50 %, do 1 170 € godišnje, samo ako su ispunjena tri uvjeta iz r. 18(2), a (b) isključuje svakoga u kontrolnom položaju. Smjernice (str. 13) idu dalje i isključuju svakog direktora te završavaju: „When any of the above conditions is not met the full cash allowance is taxable.“
Dakle za direktora u kontrolnom položaju paušal iz vlastitog društva oporezuje se u cijelosti, i prema Rule i prema smjernicama. Naknada po kilometru do 35 centi, uz evidenciju, „deemed to have no value“. Za direktora koji nije u kontrolnom položaju Rule i smjernice ne slažu se oko paušala. Taj sukob i usporedba dvaju putova u brojkama nalaze se u članku naknada za automobil ili naknada po kilometru na Malti.
Primjer jedne godine
Recimo da vlastitim automobilom godišnje prijeđete 1 200 poslovnih kilometara i držite sve udjele. Društvo vam kilometre plaća kao jednu naknadu na kraju godine.
- Naknada od 0,35 €, sa svakim putovanjem u evidenciji: 1 200 × 0,35 € = 420 €. Svaki je uvjet ispunjen, pa se smatra da naknada nema vrijednost.
- Istih 420 €, jedno putovanje nedostaje u evidenciji: uvjet nije ispunjen, pa je cijelih 420 € primitak u naravi. Držite 25 % ili više, pa nema umanjenja od 50 %. Oporezuje se svih 420 €.
- Naknada od 0,36 € umjesto toga: 1 200 × 0,36 € = 432 €. Iznos premašuje 35 centi, pa je svih 432 € primitak u naravi, a ne samo 12 € iznad granice.
- Umjesto toga paušal od 100 € mjesečno: 12 × 100 € = 1 200 € godišnje. U kontrolnom ste položaju, pa je oporezivo punih 1 200 €.
Vaše se društvo možda mora prijaviti kao poslodavac
Smjernice (str. 6) društvo koje svojim članovima uprave daje primitke u naravi smatraju poslodavcem čak i ako nema zaposlenika: „any company or partnership that provides fringe benefits to its officers, even though it may not have any employees, is considered to be an employer by the Office of the Commissioner for Revenue. Such persons, companies and partnerships are therefore to register as employers with the CfR and must obtain a PE number to enable the lodgement of FS3, FS5 and FS7 documents as required.“
To vrijedi kad je naknada primitak u naravi, primjerice nakon što neki uvjet nije ispunjen. Povlači li potpuno usklađena naknada do 35 centi, koja nema vrijednost, sama po sebi obvezu prijave, nije navedeno.
Dva ograničenja koja vrijedi znati
Ne ulazi svako vozilo u pravilo. Rule 8 iz definicije vozila izuzima dostavno vozilo (van), motocikl i vozilo teže od 3 500 kg. Pravilo od 35 centi vrijedi za vozilo, pa naknada po kilometru za vaše vlastito dostavno vozilo ili motocikl nema zaštitni prag.
Nema posebnog rješenja. Sve navedeno počiva na odredbi smjernica o definicijama i na r. 47(1)(a), a ne na izjavi napisanoj o kilometrima direktora. Ako je vaša situacija neobična, odnesite stranice 2, 3 i 14 smjernica svom računovođi.
Prije nego što vam društvo isplati kilometre
- Svako nadoknađeno putovanje nalazi se u evidenciji, sa svrhom, odredištem i udaljenošću. Prazna malteška evidencija (PDF) ima te stupce.
- Isplata se obračunava prema stvarno prijeđenim kilometrima, po najviše 0,35 € za svaki.
- Plaćaju se samo poslovna putovanja.
- Društvo evidenciju može predočiti u svakom trenutku i čuva je šest godina.
- Znate jeste li u kontrolnom položaju, jer vas tada propust stoji cijelog iznosa.
Kako vam DriveHub to olakšava
Kao direktor ste obje strane pravila: vi vozite, a vaše društvo mora imati evidenciju. Kratko putovanje u napornom danu najlakše je izostaviti iz evidencije. Prema ovom pravilu, izostavljanje jednog cijelu naknadu čini oporezivom.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita.
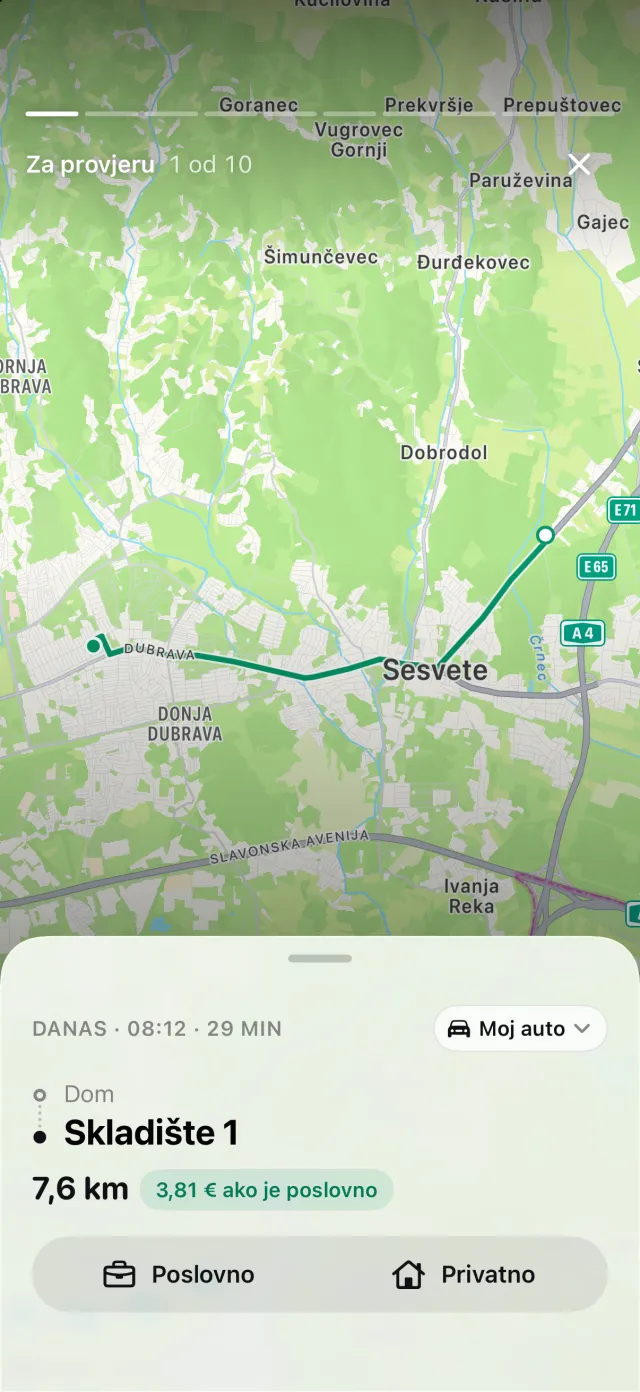
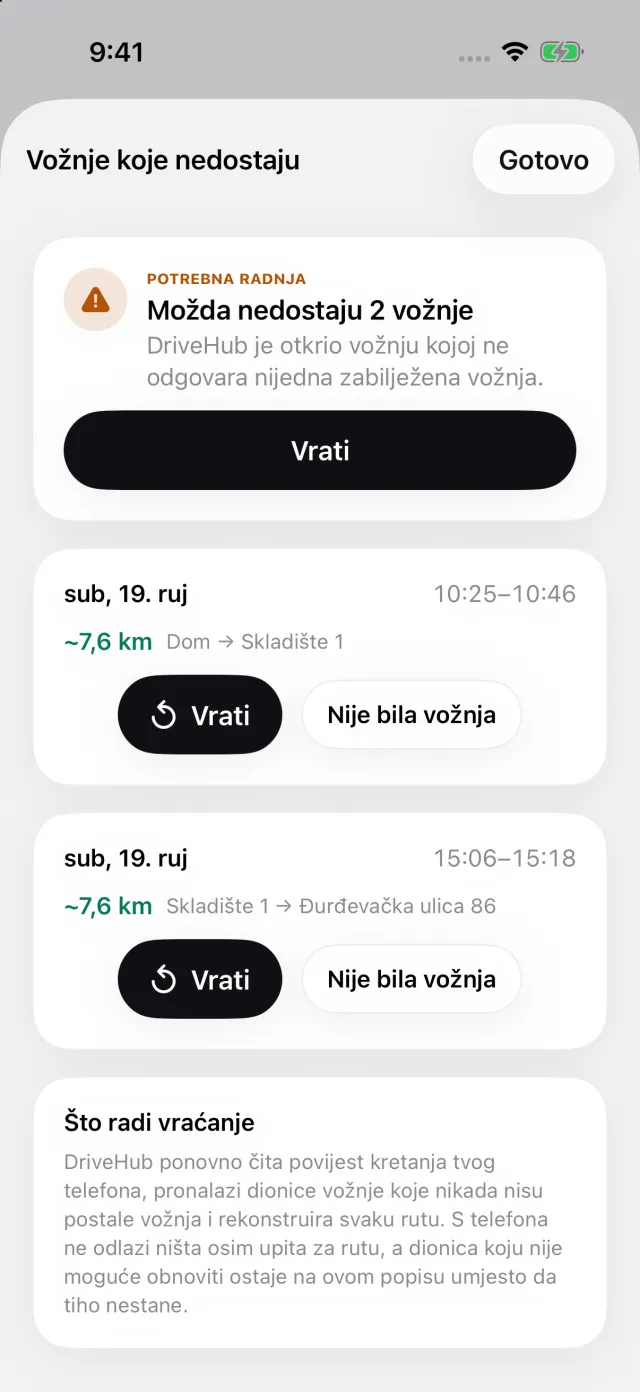
Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, na kartici Vožnje pojavljuje se priča Propuštene vožnje. Otvara Vožnje koje nedostaju, gdje svaka vožnja ima Vrati, pa se putovanje može vratiti prije nego što vam društvo isplati naknadu.
Za Maltu izvješće u svakom retku ispisuje sva tri propisana podatka: svrhu vašim riječima, odredište i udaljenost. U izvješću za jedan automobil vozač i registarska oznaka ispisuju se jednom u zaglavlju. DriveHub ne odlučuje jeste li u kontrolnom položaju, ne prijavljuje vaše društvo i ništa ne podnosi. Bilježenje i provjera propuštenih vožnji besplatni su; izvješće je dio DriveHub Pro.
DriveHub je u App Storeu za iPhone. Malteška pravila koja slijedi nalaze se na stranici o Malti, a postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu same Rules, s navodom pravila kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog računovođu — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Malta: zahtjevi za evidenciju kilometraže.
Opširnije
- Jedan cent iznad 35 ili jedno putovanje koje nedostaje — i cijela naknada postaje primitak u naravi
- Paušalna naknada za automobil ili naknada po kilometru na Malti: fiksni iznos ili 35 centi po kilometru uz evidenciju
- Službeni automobil na Malti oporezuje se prema vrijednosti, a ne prema vašim kilometrima, osim ako vozite point to point