 DriveHub
Гид по стране · Мальта · 7 мин
Компенсация за километры от собственной мальтийской компании: 35 центов директору всё равно нужен журнал
Компенсация за километры директору на Мальте подчиняется тому же правилу 35 центов, что и у работника, потому что руководство налогового ведомства понимает под «employee» и должностное лицо компании. Значит, журнал ведёт ваша компания, и одна пропущенная поездка превращает всю выплату в fringe benefit.

Коротко
Да, ваша собственная мальтийская компания может возмещать вам покилометровую компенсацию за служебное использование вашей машины. Компенсация освобождается от налога на fringe benefits на тех же условиях, что и у работника:
- Выплата покрывает только служебное использование.
- Она рассчитана по фактически пройденному расстоянию, не больше 0,35 € за километр.
- Компания записала в журнал цель, пункт назначения и расстояние каждой поездки.
- Журнал "readily available at any time" — доступен в любой момент — и хранится не меньше шести лет.
Не выполнено любое из условий — и fringe benefit становится вся компенсация, а не только превышение. Для директора в контролирующем положении из неё тогда ничего не вычитается.
Для контролирующего директора этот покилометровый путь с журналом — единственный способ получать деньги за машину без налога: фиксированная надбавка на автомобиль от собственной компании облагается полностью.
Одна честная оговорка. Всё это опирается на то, что руководство Malta Tax and Customs Administration понимает под «employee» и должностное лицо (officer). Ни решения, ни циркуляра, ни судебного дела, которые прямо касались бы покилометровой компенсации директору, найти не удалось.
Директор — это «officer», а не «employee»
Fringe Benefits Rules, S.L. 123.55, в rule 2(1) определяют двух разных лиц:
- "'employee' means an individual who performs services under a contract of employment whether written or not with another person"
- "'officer' means the holder of an office and includes also an individual who - (a) is a director of a company; or (b) holds directly or indirectly more than 5% of the ordinary share capital or of the voting rights in a company; or (c) is a partner in a partnership"
То, что вам платит ваша компания, Rules всё равно охватывают. Льгота от компании её должностному лицу "deemed to be provided by reason of an employment or office" (r. 3(1)(b)). Надбавка на транспортное средство "an individual" является льготой (r. 17(1)), а r. 17(2)(a) определяет её как "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) оценивает её в "the total amount so paid".
Пробел — в освобождении. Rule 18(5), правило 35 центов, говорит о "costs incurred by the employee", "the employer's business" и "the employer has logged". Если читать его само по себе, его слова не доходят до директора, у которого нет трудового договора.
Руководство закрывает пробел — с той силой, которую ему даёт r. 47(1)
Fringe Benefits Tax Guide налогового ведомства закрывает его прямым текстом. Страница 3:
"References in these guidelines to 'employee' include a reference to an officer … In the case of benefits provided to an officer, references in these guidelines to 'employer' include a reference to the company or partnership of which that beneficiary is an officer"
И страница 2:
"In respect of benefits provided to an officer of a company or a partnership, the company or partnership has the same obligations for fringe benefits purposes as an employer even if the officer is not engaged under a contract of employment."
Это не просто рекомендации. Rule 47(1)(a) придаёт разъяснениям, которые "give a definition of any term or an interpretation of any provision", ту же силу, что и Rules, "to the extent that they are not in conflict with any rules prescribed".
Значит, покилометровые условия руководства, включая журнал, распространяются и на вас как на директора, которому платит собственная компания. Ваша компания — тот самый «employer», который ведёт журнал.
Четыре условия в формулировке руководства
Страница 14 руководства, «Reimbursements on rate per kilometre basis», излагает условия так:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 18(5)(c) называет, что содержит журнал: "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Пустой журнал с этими графами — в статье шаблон журнала пробега для Мальты.
Шесть лет — тоже жёсткая норма. Rule 48(1) возлагает обязанность вести записи на "every company and partnership that … makes any payment in cash or in kind to any employee or an officer", а r. 48(3) говорит, что записи "shall be kept for a period of not less than 6 years."
Что будет, если условие не выполнено
Руководство завершает покилометровые условия прямо: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Такая оценка начинается со всей суммы. Уменьшение на 50 % с потолком 1 170 € в год может вычитаться из неё, только если выполнены условия r. 18(2), и одно из них — "the beneficiary is not a person in a controlling position". Поэтому у контролирующего директора несостоявшаяся компенсация облагается полностью.
Ловушка та же, что и у работников, она разобрана в статье Мальта: 35 центов по принципу «всё или ничего». Просто у контролирующего директора под ней нет подушки в 50 %.
Находитесь ли вы в «controlling position»?
Rule 2(2) считает лицо находящимся в контролирующем положении, если верно любое из следующего:
- "(a) he is an individual who holds directly or indirectly 25% or more of the ordinary share capital or the voting rights in that company or in an associated company;"
- (b) ваша доля вместе с долями вашей семьи превышает 50 %;
- "(c) he is an individual who is a director of that company or of an associated company but is not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee with that company or with an associated company."
Руководство (с. 3) говорит "full time employee" там, где Rule говорит "whole time".
Директор, которому принадлежит 25 % компании или больше, находится в контролирующем положении по (a), что бы ещё ни было верно. Как и директор, не зарегистрированный как работник на полный день, — по (c), даже с небольшой долей.
Почему фиксированная надбавка на автомобиль вам не подходит
Фиксированная денежная надбавка на автомобиль — другой способ получать деньги за машину. Её стоимость уменьшается на 50 % с потолком 1 170 € в год, только если выполнены три условия r. 18(2), а (b) исключает любого, кто находится в контролирующем положении. Руководство (с. 13) идёт дальше, исключает всех директоров и заканчивает так: "When any of the above conditions is not met the full cash allowance is taxable."
Значит, у контролирующего директора фиксированная надбавка от собственной компании облагается полностью — и по Rule, и по руководству. Покилометровая компенсация не выше 35 центов, с журналом, "deemed to have no value". Для директора, который не находится в контролирующем положении, Rule и руководство расходятся в вопросе надбавки. Это противоречие и сравнение двух путей в цифрах — в статье надбавка на автомобиль или компенсация за километры на Мальте.
Год на примере
Допустим, вы проезжаете на своей машине 1 200 служебных километров в год, и все акции принадлежат вам. Компания выплачивает вам компенсацию одной суммой в конце года.
- Возмещено по 0,35 €, каждая поездка в журнале: 1 200 × 0,35 € = 420 €. Все условия выполнены, поэтому компенсация считается не имеющей стоимости.
- Те же 420 €, но одной поездки нет в журнале: условие не выполнено, поэтому все 420 € — fringe benefit. Вам принадлежит 25 % или больше, поэтому уменьшения на 50 % нет. Облагаются все 420 €.
- Возмещено по 0,36 € вместо этого: 1 200 × 0,36 € = 432 €. Ставка превышает 35 центов, поэтому fringe benefit — все 432 €, а не 12 € сверх потолка.
- Вместо этого фиксированная надбавка 100 € в месяц: 12 × 100 € = 1 200 € в год. Вы в контролирующем положении, поэтому облагаются все 1 200 €.
Вашей компании, возможно, придётся зарегистрироваться как работодателю
Руководство (с. 6) считает компанию, которая даёт своим должностным лицам fringe benefits, работодателем даже без персонала: "any company or partnership that provides fringe benefits to its officers, even though it may not have any employees, is considered to be an employer by the Office of the Commissioner for Revenue. Such persons, companies and partnerships are therefore to register as employers with the CfR and must obtain a PE number to enable the lodgement of FS3, FS5 and FS7 documents as required."
Это относится к случаю, когда компенсация является fringe benefit, например после того, как условие не выполнено. Влечёт ли регистрацию сама по себе полностью соответствующая правилам компенсация не выше 35 центов, которая стоимости не имеет, не сказано.
Два ограничения, о которых стоит знать
Подходит не каждое транспортное средство. Rule 8 выводит из определения vehicle фургон, мотоцикл и транспортное средство тяжелее 3 500 кг. Правило 35 центов — для vehicle, поэтому у выплаты за километры на вашем собственном фургоне или мотоцикле безопасной гавани нет.
Специального решения нет. Всё сказанное опирается на пункт руководства об определениях и r. 47(1)(a), а не на текст, написанный именно о компенсации директорам. Если ваша ситуация необычна, отнесите страницы 2, 3 и 14 руководства своему бухгалтеру.
Прежде чем компания заплатит вам за километры
- Каждая возмещаемая поездка есть в журнале — с целью, пунктом назначения и расстоянием. В пустом мальтийском журнале (PDF) эти графы есть.
- Выплата рассчитана по фактически пройденным километрам, не больше 0,35 € за каждый.
- Оплачиваются только служебные поездки.
- Компания может предъявить журнал в любой момент и хранит его шесть лет.
- Вы знаете, находитесь ли вы в контролирующем положении, потому что тогда провал стоит всей суммы.
Как DriveHub упрощает задачу
Как директор вы находитесь по обе стороны правила: вы ездите, а журнал должна держать ваша компания. Короткую поездку в загруженный день проще всего не внести в журнал. По этому правилу одна пропущенная поездка ставит под налогообложение всю компенсацию.
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Большинство поездок DriveHub сам относит к Рабочая или Личная — по вашим местам, прошлым маршрутам и рабочим часам, — а об остальных спрашивает вас.
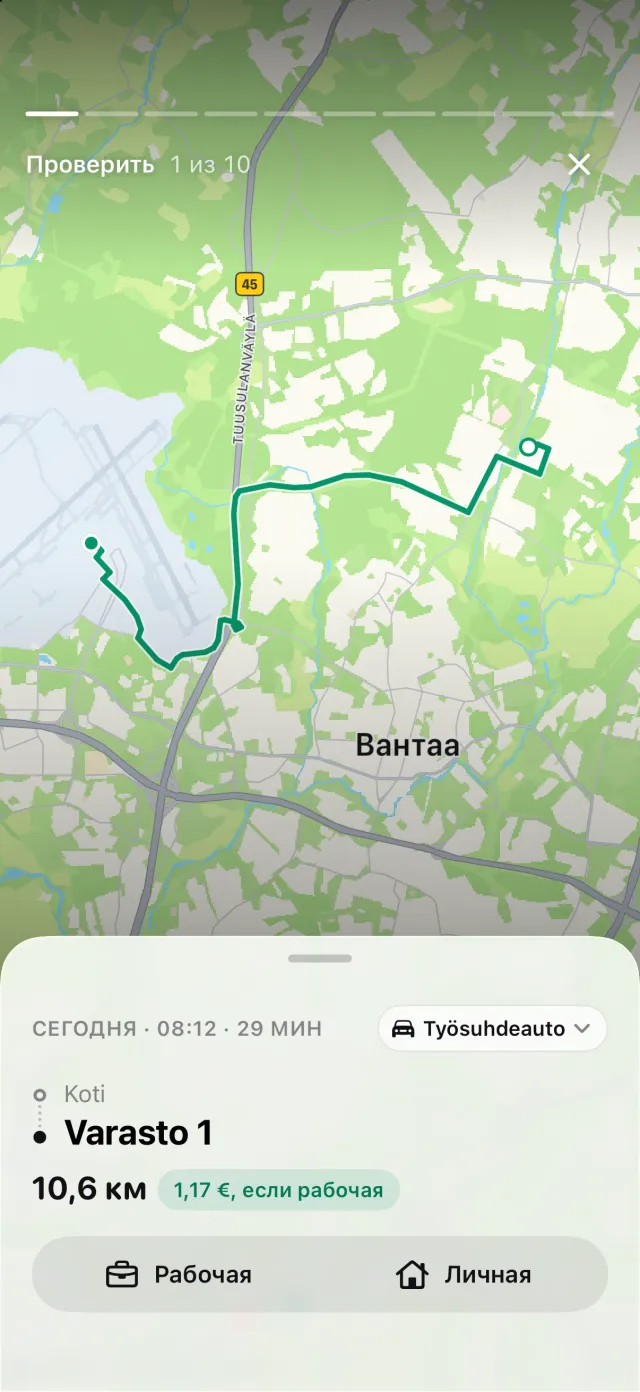
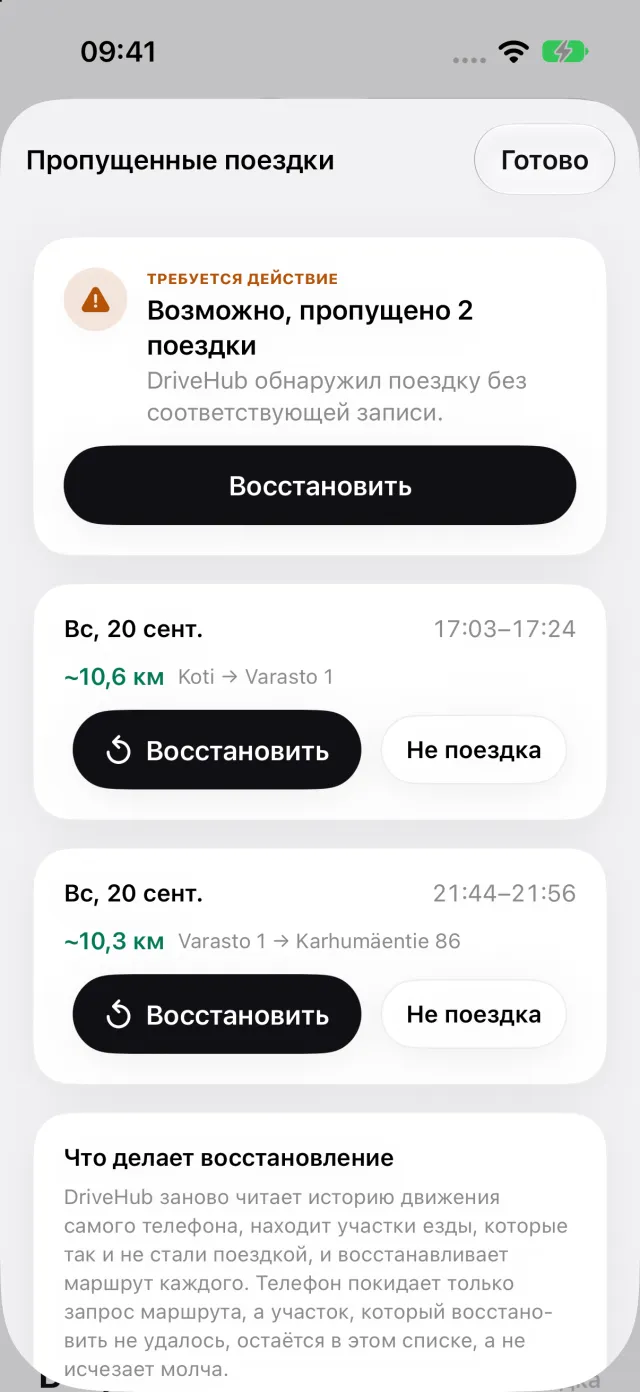
Если ваш iPhone зафиксировал езду, для которой нет поездки, на вкладке «Поездки» появляется история «Пропущенные поездки». Она открывает экран «Пропущенные поездки», где у каждой поездки есть кнопка «Восстановить», так что поездку можно вернуть до того, как компания вам заплатит.
Для Мальты отчёт печатает в каждой строке все три предписанные графы: цель вашими словами, место назначения и расстояние. В отчёте по одной машине водитель и номерной знак печатаются один раз в шапке. DriveHub не решает, находитесь ли вы в контролирующем положении, не регистрирует вашу компанию и ничего не подаёт. Запись поездок и проверка пропущенных поездок бесплатны; отчёт входит в DriveHub Pro.
DriveHub есть в App Store для iPhone. Мальтийские правила, которым он следует, — на странице Мальты, а настройка автоматической записи занимает несколько минут и делается один раз.
Эта страница излагает то, что говорят сами Rules, и называет норму, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему бухгалтеру — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: Мальта: требования к журналу пробега.
Подробнее
- Один цент сверх 35 или одна незаписанная поездка — и вся компенсация становится fringe benefit
- Надбавка на автомобиль или компенсация за километры на Мальте: фиксированная сумма или 35 центов за километр с журналом
- Служебная машина на Мальте облагается по своей стоимости, а не по вашим километрам, — если вы не ездите point to point