 DriveHub
Länderratgeber · Malta · 7 Min.
Kilometergeld aus Ihrer eigenen maltesischen Gesellschaft: Auch die 35 Cent brauchen ein Fahrtenbuch
Für das Kilometergeld eines Direktors gilt in Malta dieselbe 35-Cent-Regel wie für einen Arbeitnehmer, weil der Leitfaden der Steuerbehörde „employee“ so liest, dass ein officer, ein Organmitglied, darunter fällt. Ihre Gesellschaft führt also das Fahrtenbuch, und eine einzige fehlende Fahrt macht die ganze Zahlung zum fringe benefit.

Die kurze Antwort
Ja, Ihre eigene maltesische Gesellschaft kann Ihnen die geschäftliche Nutzung Ihres eigenen Autos je Kilometer erstatten. Die Erstattung entgeht der Besteuerung als fringe benefit, als geldwerter Vorteil, zu denselben Bedingungen wie bei einem Arbeitnehmer:
- Die Zahlung deckt nur die geschäftliche Nutzung.
- Sie wird aus der tatsächlich gefahrenen Strecke berechnet, zu höchstens 0,35 € je Kilometer.
- Die Gesellschaft hat Zweck, Ziel und Strecke jeder Fahrt aufgezeichnet.
- Die Aufzeichnung ist "readily available at any time" und wird mindestens sechs Jahre aufbewahrt.
Scheitert eine dieser Bedingungen, ist die gesamte Erstattung ein fringe benefit, nicht nur der übersteigende Teil. Bei einem Direktor in einer beherrschenden Stellung wird davon dann nichts abgezogen.
Für einen beherrschenden Direktor ist dieser Weg über den Kilometersatz mit Fahrtenbuch die einzige steuerfreie Art, für das Auto bezahlt zu werden: Eine pauschale Fahrzeugzulage aus Ihrer eigenen Gesellschaft wird voll besteuert.
Ein ehrlicher Vorbehalt. Das beruht darauf, dass der Leitfaden der Malta Tax and Customs Administration „employee“ so liest, dass ein officer darunter fällt. Eine Entscheidung, ein Rundschreiben oder ein Gerichtsurteil, das sich unmittelbar mit dem Kilometergeld eines Direktors befasst, wurde nicht gefunden.
Ein Direktor ist ein „officer“, kein „employee“
Die Fringe Benefits Rules, S.L. 123.55, definieren in rule 2(1) zwei verschiedene Personen:
- "'employee' means an individual who performs services under a contract of employment whether written or not with another person"
- "'officer' means the holder of an office and includes also an individual who - (a) is a director of a company; or (b) holds directly or indirectly more than 5% of the ordinary share capital or of the voting rights in a company; or (c) is a partner in a partnership"
Was Ihre Gesellschaft Ihnen zahlt, erfassen die Rules trotzdem. Ein Vorteil, den eine Gesellschaft ihrem officer gewährt, gilt als "deemed to be provided by reason of an employment or office" (r. 3(1)(b)). Eine Fahrzeugzulage an "an individual" ist ein Vorteil (r. 17(1)), und r. 17(2)(a) definiert sie als "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) bewertet sie mit "the total amount so paid".
Die Lücke liegt in der Befreiung. Rule 18(5), die 35-Cent-Regel, spricht von "costs incurred by the employee", "the employer's business" und "the employer has logged". Für sich gelesen erreichen ihre Worte einen Direktor ohne Arbeitsvertrag nicht.
Der Leitfaden schließt die Lücke, mit der Wirkung, die ihm r. 47(1) gibt
Der Fringe Benefits Tax Guide der Steuerbehörde schließt sie ausdrücklich. Seite 3:
"References in these guidelines to 'employee' include a reference to an officer … In the case of benefits provided to an officer, references in these guidelines to 'employer' include a reference to the company or partnership of which that beneficiary is an officer"
Und Seite 2:
"In respect of benefits provided to an officer of a company or a partnership, the company or partnership has the same obligations for fringe benefits purposes as an employer even if the officer is not engaged under a contract of employment."
Das ist nicht nur eine Auslegungshilfe. Rule 47(1)(a) verleiht Leitlinien, die "give a definition of any term or an interpretation of any provision", dieselbe Wirkung wie den Rules, "to the extent that they are not in conflict with any rules prescribed".
Die Bedingungen des Leitfadens für den Kilometersatz gelten also für Sie als Direktor, den die eigene Gesellschaft bezahlt, das Fahrtenbuch eingeschlossen. Ihre Gesellschaft ist der „employer“, der das Fahrtenbuch führt.
Die vier Bedingungen im Wortlaut des Leitfadens
Seite 14 des Leitfadens, „Reimbursements on rate per kilometre basis“, nennt die Bedingungen:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 18(5)(c) nennt, was die Aufzeichnung enthält: "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Ein leeres Fahrtenbuch mit diesen Spalten finden Sie in Maltas Fahrtenbuch-Vorlage.
Auch die sechs Jahre sind geltendes Recht. Rule 48(1) legt die Aufzeichnungspflicht "every company and partnership that … makes any payment in cash or in kind to any employee or an officer" auf, und r. 48(3) sagt, die Aufzeichnungen "shall be kept for a period of not less than 6 years."
Was geschieht, wenn eine Bedingung scheitert
Der Leitfaden schließt die Bedingungen für den Kilometersatz unmissverständlich: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Diese Bewertung beginnt beim vollen Betrag. Eine Kürzung um 50 %, gedeckelt auf 1 170 € im Jahr, kommt nur dann davon ab, wenn die Bedingungen der r. 18(2) erfüllt sind, und eine davon lautet "the beneficiary is not a person in a controlling position". Für einen beherrschenden Direktor wird die gescheiterte Erstattung daher voll besteuert.
Die Falle ist dieselbe, vor der Arbeitnehmer stehen, erklärt unter Maltas 35 Cent sind alles oder nichts. Ein beherrschender Direktor hat darunter nur kein 50-%-Polster.
Sind Sie in einer „controlling position“?
Nach rule 2(2) ist eine Person in einer beherrschenden Stellung, wenn einer dieser Punkte zutrifft:
- "(a) he is an individual who holds directly or indirectly 25% or more of the ordinary share capital or the voting rights in that company or in an associated company;"
- (b) Ihre Beteiligung übersteigt zusammen mit den Beteiligungen Ihrer Familie 50 %;
- "(c) he is an individual who is a director of that company or of an associated company but is not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee with that company or with an associated company."
Der Leitfaden (S. 3) sagt "full time employee", wo die Rule "whole time" sagt.
Ein Direktor, dem 25 % oder mehr der Gesellschaft gehören, ist nach (a) in einer beherrschenden Stellung, was auch immer sonst zutrifft. Ebenso ein Direktor, der nicht als Vollzeitbeschäftigter registriert ist, nach (c), selbst bei einer kleinen Beteiligung.
Warum eine pauschale Fahrzeugzulage für Sie nicht funktioniert
Eine pauschale Fahrzeugzulage in bar ist der andere Weg, für das Auto bezahlt zu werden. Ihr Wert wird um 50 % gekürzt, gedeckelt auf 1 170 € im Jahr, nur wenn die drei Bedingungen der r. 18(2) erfüllt sind, und (b) schließt jeden in einer beherrschenden Stellung aus. Der Leitfaden (S. 13) geht weiter, schließt jeden Direktor aus und endet: "When any of the above conditions is not met the full cash allowance is taxable."
Für einen beherrschenden Direktor wird eine pauschale Zulage aus der eigenen Gesellschaft also voll besteuert, nach der Rule wie nach dem Leitfaden. Die Erstattung je Kilometer bis höchstens 35 Cent, mit Fahrtenbuch, gilt als "deemed to have no value". Für einen Direktor, der nicht in einer beherrschenden Stellung ist, widersprechen sich Rule und Leitfaden bei der Zulage. Dieser Widerspruch, und wie beide Wege in Zahlen abschneiden, steht unter Fahrzeugzulage oder Kilometergeld in Malta.
Ein Jahr durchgerechnet
Angenommen, Sie fahren in einem Jahr 1 200 geschäftliche Kilometer mit Ihrem eigenen Auto und halten alle Anteile. Die Gesellschaft zahlt Ihr Kilometergeld am Jahresende als eine einzige Erstattung.
- Erstattet mit 0,35 €, jede Fahrt aufgezeichnet: 1 200 × 0,35 € = 420 €. Jede Bedingung ist erfüllt, die Erstattung gilt also als wertlos.
- Dieselben 420 €, eine Fahrt fehlt im Fahrtenbuch: Eine Bedingung scheitert, die gesamten 420 € sind ein fringe benefit. Sie halten 25 % oder mehr, also gibt es keine Kürzung um 50 %. Alle 420 € werden besteuert.
- Stattdessen mit 0,36 € erstattet: 1 200 × 0,36 € = 432 €. Der Satz übersteigt 35 Cent, also sind alle 432 € ein fringe benefit, nicht nur die 12 € über der Obergrenze.
- Stattdessen eine pauschale Zulage von 100 € im Monat: 12 × 100 € = 1 200 € im Jahr. Sie sind in einer beherrschenden Stellung, also sind die vollen 1 200 € steuerpflichtig.
Ihre Gesellschaft muss sich womöglich als Arbeitgeber registrieren
Der Leitfaden (S. 6) behandelt eine Gesellschaft, die ihren officers fringe benefits gewährt, auch ohne Personal als Arbeitgeber: "any company or partnership that provides fringe benefits to its officers, even though it may not have any employees, is considered to be an employer by the Office of the Commissioner for Revenue. Such persons, companies and partnerships are therefore to register as employers with the CfR and must obtain a PE number to enable the lodgement of FS3, FS5 and FS7 documents as required."
Das gilt, wenn die Erstattung ein fringe benefit ist, etwa nachdem eine Bedingung gescheitert ist. Ob eine vollständig regelkonforme Erstattung bis höchstens 35 Cent, die keinen Wert hat, für sich allein eine Registrierung auslöst, ist nicht gesagt.
Zwei Grenzen, die man kennen sollte
Nicht jedes Fahrzeug zählt. Rule 8 nimmt einen Kastenwagen (van), ein Motorrad und ein Fahrzeug über 3 500 kg aus der Definition eines vehicle heraus. Die 35-Cent-Regel gilt für ein vehicle, eine Kilometerzahlung für Ihren eigenen Kastenwagen oder Ihr eigenes Motorrad hat also keinen Schutzraum.
Keine eigene Entscheidung. Alles oben beruht auf der Definitionsklausel des Leitfadens und r. 47(1)(a), nicht auf einer Aussage, die eigens über das Kilometergeld von Direktoren geschrieben wurde. Ist Ihre Lage ungewöhnlich, nehmen Sie die Seiten 2, 3 und 14 des Leitfadens mit zu Ihrem Steuerberater.
Bevor Ihre Gesellschaft Ihnen Kilometergeld zahlt
- Jede erstattete Fahrt steht im Fahrtenbuch, mit Zweck, Ziel und Strecke. Ein leeres maltesisches Fahrtenbuch (PDF) hat diese Spalten.
- Die Zahlung wird aus den tatsächlich gefahrenen Kilometern berechnet, zu höchstens 0,35 € je Kilometer.
- Nur geschäftliche Fahrten werden bezahlt.
- Die Gesellschaft kann das Fahrtenbuch jederzeit vorlegen und bewahrt es sechs Jahre auf.
- Sie wissen, ob Sie in einer beherrschenden Stellung sind, denn dann kostet ein Scheitern den ganzen Betrag.
Wie DriveHub das einfacher macht
Als Direktor stehen Sie auf beiden Seiten der Regel: Sie fahren, und Ihre Gesellschaft muss das Fahrtenbuch führen. Eine kurze Fahrt an einem vollen Tag ist die, die am leichtesten im Fahrtenbuch fehlt. Nach dieser Regel bringt schon eine fehlende Fahrt die ganze Erstattung in die Besteuerung.
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest.
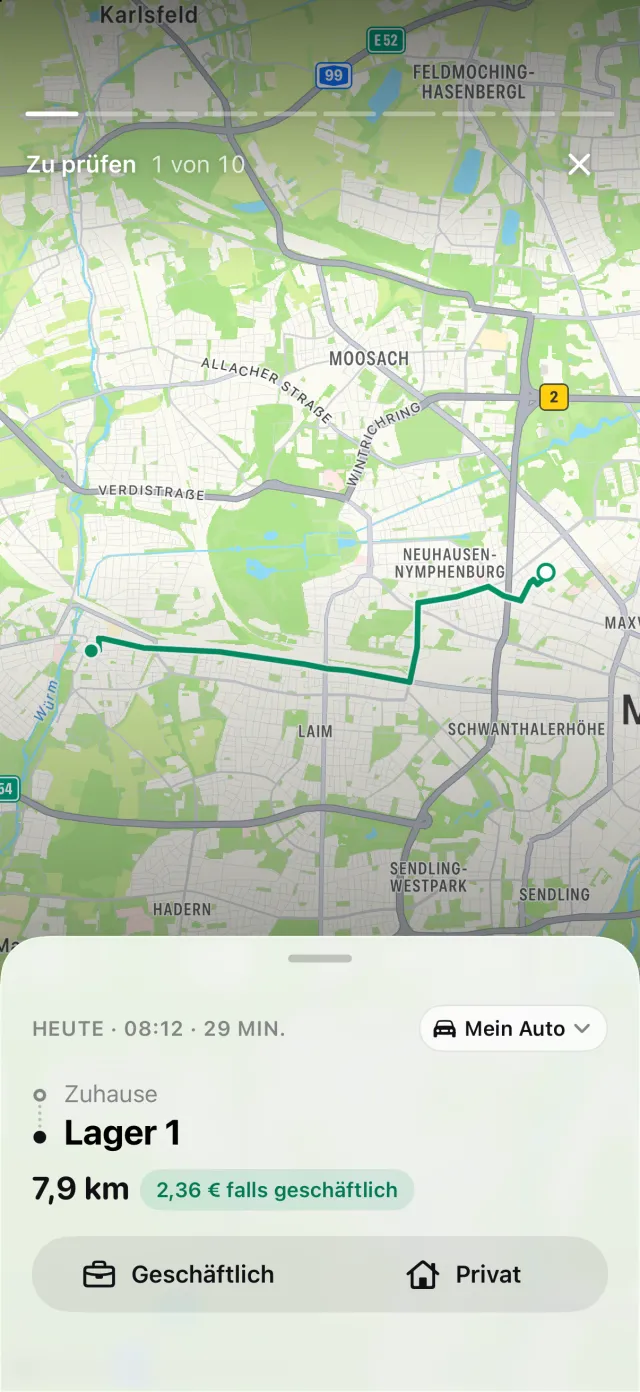
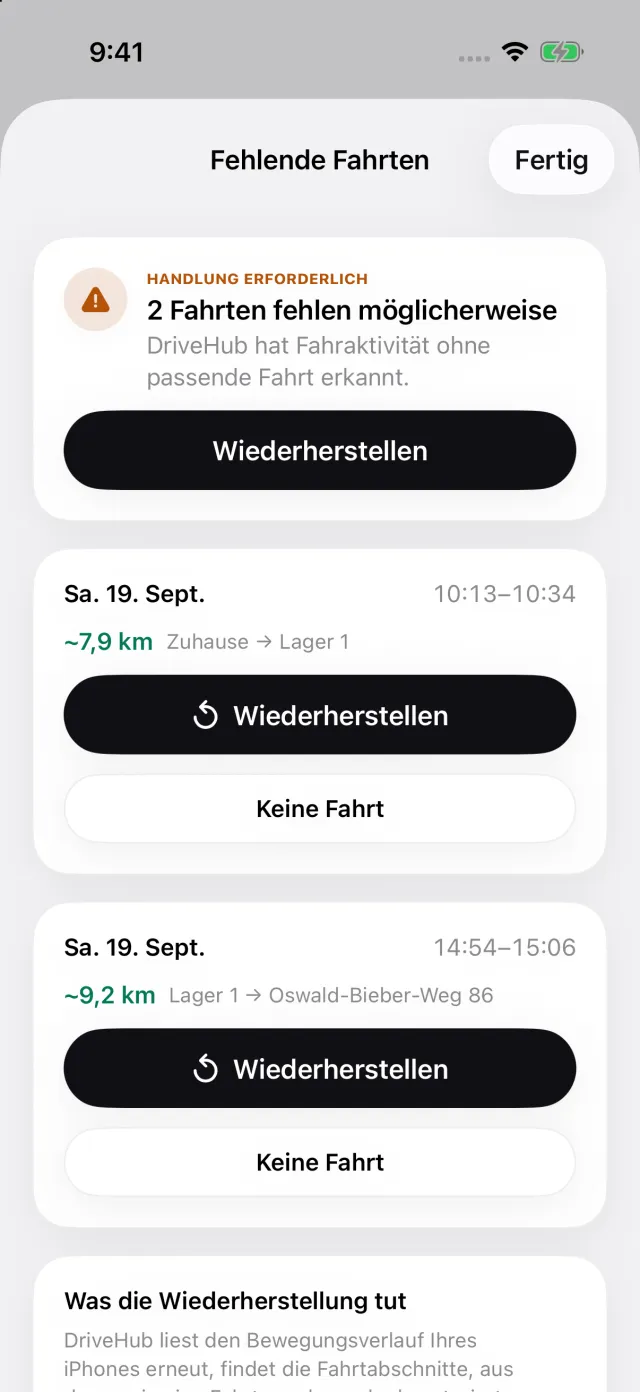
Hat Ihr iPhone Fahrten registriert, zu denen es keinen passenden Eintrag gibt, erscheint im Tab Fahrten die Story Verpasste Fahrten. Sie öffnet Fehlende Fahrten, wo jede Fahrt Wiederherstellen hat, sodass eine Fahrt zurückgeholt werden kann, bevor die Gesellschaft Sie bezahlt.
Für Malta druckt der Bericht in jeder Zeile alle drei vorgeschriebenen Angaben: den Zweck in Ihren eigenen Worten, das Ziel und die Strecke. Bei einem Bericht für ein einzelnes Auto stehen Fahrer und Kennzeichen einmal im Kopf. DriveHub entscheidet nicht, ob Sie in einer beherrschenden Stellung sind, registriert Ihre Gesellschaft nicht und reicht nichts ein. Die Aufzeichnung und die Prüfung auf verpasste Fahrten sind kostenlos; der Bericht gehört zu DriveHub Pro.
DriveHub gibt es im App Store für das iPhone. Die maltesischen Regeln, denen es folgt, stehen auf der Malta-Seite, und die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was die Rules selbst sagen, und nennt die Rule, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren Steuerberater — und bringen Sie die Aufzeichnungen mit.
Die vollständige Regel mit ihren Rechtsquellen: Malta: Anforderungen an das Fahrtenbuch.
Weiterlesen
- Ein Cent über 35 oder eine fehlende Fahrt — und die ganze Erstattung ist ein fringe benefit
- Fahrzeugzulage oder Kilometergeld in Malta: ein fester Betrag oder 35 Cent je Kilometer mit Fahrtenbuch
- Ein Firmenauto wird in Malta nach seinem Wert besteuert, nicht nach Ihren Kilometern — außer Sie fahren point to point