 DriveHub
Przewodnik po kraju · Malta · 7 min
Kilometrówka dyrektora z własnej maltańskiej spółki: 35 centów nadal wymaga ewidencji
Kilometrówka dyrektora na Malcie podlega tej samej regule 35 centów co kilometrówka pracownika, bo wytyczne urzędu skarbowego rozumieją „employee” tak, że obejmuje członka organów spółki. Ewidencję prowadzi więc twoja spółka, a jedna brakująca podróż czyni z całej wypłaty fringe benefit.

Krótka odpowiedź
Tak, twoja własna maltańska spółka może zwracać ci koszty za każdy kilometr służbowej jazdy twoim prywatnym autem. Zwrot unika podatku od fringe benefits, czyli świadczeń dodatkowych, na tych samych zasadach co zwrot dla pracownika:
- Wypłata obejmuje wyłącznie użycie służbowe.
- Jest liczona od faktycznie przejechanej odległości, według stawki nie wyższej niż 0,35 € za kilometr.
- Spółka zapisała cel, miejsce docelowe i długość każdej podróży.
- Ewidencja jest "readily available at any time" i przechowywana co najmniej sześć lat.
Wystarczy, że zawiedzie jeden warunek, a fringe benefit staje się cały zwrot, nie tylko nadwyżka. Dyrektorowi zajmującemu pozycję kontrolną nic się wtedy od niego nie odejmuje.
Dla dyrektora z pozycją kontrolną ta droga — za kilometr, z ewidencją — to jedyny nieopodatkowany sposób otrzymywania zapłaty za auto: stały ryczałt samochodowy z własnej spółki jest opodatkowany w całości.
Jedno uczciwe zastrzeżenie. Wszystko to opiera się na tym, że wytyczne Malta Tax and Customs Administration rozumieją „employee” jako obejmujące „officer”. Nie znaleziono żadnej interpretacji, okólnika ani orzeczenia, które wprost dotyczyłyby kilometrówki dyrektora.
Dyrektor to „officer”, nie „employee”
Fringe Benefits Rules, S.L. 123.55, definiują w rule 2(1) dwie różne osoby:
- "'employee' means an individual who performs services under a contract of employment whether written or not with another person"
- "'officer' means the holder of an office and includes also an individual who - (a) is a director of a company; or (b) holds directly or indirectly more than 5% of the ordinary share capital or of the voting rights in a company; or (c) is a partner in a partnership"
Rules i tak obejmują to, co płaci ci spółka. Świadczenie spółki na rzecz jej officera jest "deemed to be provided by reason of an employment or office" (r. 3(1)(b)). Dodatek samochodowy dla "an individual" jest świadczeniem (r. 17(1)), a r. 17(2)(a) definiuje go jako "any payment to that individual relating to the use of his vehicle whether by way of reimbursement of costs or otherwise". Rule 18(1) wycenia go na "the total amount so paid".
Luka tkwi w zwolnieniu. Rule 18(5), reguła 35 centów, mówi o "costs incurred by the employee", "the employer's business" i "the employer has logged". Czytane samodzielnie, jej słowa nie sięgają dyrektora, który nie ma umowy o pracę.
Wytyczne zamykają lukę, z mocą, jaką nadaje im r. 47(1)
Fringe Benefits Tax Guide urzędu skarbowego zamyka ją wprost. Strona 3:
"References in these guidelines to 'employee' include a reference to an officer … In the case of benefits provided to an officer, references in these guidelines to 'employer' include a reference to the company or partnership of which that beneficiary is an officer"
I strona 2:
"In respect of benefits provided to an officer of a company or a partnership, the company or partnership has the same obligations for fringe benefits purposes as an employer even if the officer is not engaged under a contract of employment."
To nie są tylko wskazówki. Rule 47(1)(a) nadaje wytycznym, które "give a definition of any term or an interpretation of any provision", taką samą moc jak Rules, "to the extent that they are not in conflict with any rules prescribed".
Warunki zwrotu za kilometry z wytycznych dotyczą więc ciebie jako dyrektora, któremu płaci własna spółka — łącznie z ewidencją. Twoja spółka jest „employer”, który prowadzi ewidencję.
Cztery warunki w brzmieniu wytycznych
Strona 14 wytycznych, „Reimbursements on rate per kilometre basis”, wymienia warunki:
- "the rate of payment for each kilometre travelled does not exceed 35 cents per kilometre,"
- "payments only cover the business use element,"
- "all reimbursable travel is recorded in a logbook readily available at any time for verification by the CfR, and"
- "the log book is retained by the employer for at least 6 years."
Rule 18(5)(c) określa, co zawiera ewidencja: "the employer has logged the details to which any such reimbursement refers, including the purpose, destination and distance of each journey". Pustą ewidencję z tymi kolumnami znajdziesz w maltańskim wzorze ewidencji przebiegu.
Sześć lat to również twarde prawo. Rule 48(1) nakłada obowiązek dokumentacji na "every company and partnership that … makes any payment in cash or in kind to any employee or an officer", a r. 48(3) stanowi, że dokumentacja "shall be kept for a period of not less than 6 years."
Co się dzieje, gdy warunek zawiedzie
Wytyczne kończą warunki zwrotu za kilometry jasno: "If any one of these conditions is not met, the full reimbursement value will be considered as a fringe benefit and will be subject to the same valuation criteria as a car cash allowance."
Ta wycena zaczyna się od całej kwoty. Obniżkę o 50 %, z limitem 1 170 € rocznie, można od niej odjąć tylko wtedy, gdy spełnione są warunki z r. 18(2), a jeden z nich brzmi "the beneficiary is not a person in a controlling position". Dla dyrektora z pozycją kontrolną nieudany zwrot jest więc opodatkowany w całości.
To ta sama pułapka, przed którą stoją pracownicy, opisana w artykule maltańskie 35 centów: wszystko albo nic. Dyrektor z pozycją kontrolną po prostu nie ma pod nią poduszki 50 %.
Czy zajmujesz „controlling position”?
Rule 2(2) uznaje, że osoba zajmuje pozycję kontrolną, jeśli zachodzi którakolwiek z tych sytuacji:
- "(a) he is an individual who holds directly or indirectly 25% or more of the ordinary share capital or the voting rights in that company or in an associated company;"
- (b) twoje udziały łącznie z udziałami rodziny przekraczają 50 %;
- "(c) he is an individual who is a director of that company or of an associated company but is not registered with the competent authority set up under the Employment and Training Services Act as a whole time employee with that company or with an associated company."
Wytyczne (s. 3) mówią "full time employee" tam, gdzie Rule mówi "whole time".
Dyrektor, który ma 25 % lub więcej spółki, zajmuje pozycję kontrolną na podstawie (a), bez względu na wszystko inne. Tak samo dyrektor, który nie jest zarejestrowany jako pracownik pełnoetatowy, na podstawie (c), nawet przy niewielkim udziale.
Dlaczego stały ryczałt samochodowy u ciebie się nie sprawdzi
Stały gotówkowy ryczałt samochodowy to drugi sposób otrzymywania zapłaty za auto. Jego wartość obniża się o 50 %, z limitem 1 170 € rocznie, tylko wtedy, gdy spełnione są trzy warunki z r. 18(2), a (b) wyklucza każdego, kto zajmuje pozycję kontrolną. Wytyczne (s. 13) idą dalej i wykluczają każdego dyrektora, kończąc: "When any of the above conditions is not met the full cash allowance is taxable."
Dla dyrektora z pozycją kontrolną stały ryczałt z własnej spółki jest więc opodatkowany w całości, zarówno według Rule, jak i według wytycznych. Zwrot za kilometry do 35 centów, z ewidencją, jest "deemed to have no value". Co do dyrektora bez pozycji kontrolnej, Rule i wytyczne różnią się w sprawie ryczałtu. Ten konflikt i porównanie obu dróg w liczbach opisuje artykuł ryczałt samochodowy czy kilometrówka na Malcie.
Rok w liczbach
Załóżmy, że w ciągu roku przejeżdżasz własnym autem 1 200 kilometrów służbowych i masz wszystkie udziały. Spółka wypłaca kilometrówkę jako jeden zwrot na koniec roku.
- Zwrot po 0,35 €, każda podróż w ewidencji: 1 200 × 0,35 € = 420 €. Wszystkie warunki są spełnione, więc zwrot uznaje się za pozbawiony wartości.
- Te same 420 €, w ewidencji brakuje jednej podróży: warunek nie jest spełniony, więc całe 420 € to fringe benefit. Masz 25 % lub więcej, więc obniżki o 50 % nie ma. Opodatkowaniu podlega całe 420 €.
- Zwrot po 0,36 € zamiast tego: 1 200 × 0,36 € = 432 €. Stawka przekracza 35 centów, więc fringe benefit to całe 432 €, a nie 12 € ponad pułap.
- Zamiast tego stały ryczałt 100 € miesięcznie: 12 × 100 € = 1 200 € rocznie. Zajmujesz pozycję kontrolną, więc opodatkowane jest całe 1 200 €.
Twoja spółka może musieć zarejestrować się jako pracodawca
Wytyczne (s. 6) traktują spółkę, która daje swoim officerom fringe benefits, jak pracodawcę, nawet jeśli nie ma personelu: "any company or partnership that provides fringe benefits to its officers, even though it may not have any employees, is considered to be an employer by the Office of the Commissioner for Revenue. Such persons, companies and partnerships are therefore to register as employers with the CfR and must obtain a PE number to enable the lodgement of FS3, FS5 and FS7 documents as required."
Dotyczy to sytuacji, gdy zwrot jest fringe benefit, na przykład po niespełnieniu warunku. Czy w pełni prawidłowy zwrot do 35 centów, który nie ma wartości, sam w sobie wymaga rejestracji — tego nie powiedziano.
Dwa ograniczenia, które warto znać
Nie każdy pojazd się kwalifikuje. Rule 8 wyłącza z definicji vehicle furgonetkę, motocykl i pojazd powyżej 3 500 kg. Reguła 35 centów dotyczy vehicle, więc zwrot za kilometry dla twojej własnej furgonetki albo motocykla nie ma bezpiecznej przystani.
Brak dedykowanej interpretacji. Wszystko powyżej opiera się na klauzuli definicyjnej wytycznych i r. 47(1)(a), a nie na stanowisku napisanym o kilometrówce dyrektorów. Jeśli twoja sytuacja jest nietypowa, zanieś strony 2, 3 i 14 wytycznych do księgowego.
Zanim spółka wypłaci ci kilometrówkę
- Każda zwracana podróż jest w ewidencji, z celem, miejscem docelowym i odległością. Pusta maltańska ewidencja (PDF) ma te kolumny.
- Wypłata jest liczona od faktycznie przejechanych kilometrów, po nie więcej niż 0,35 € za każdy.
- Płatne są tylko podróże służbowe.
- Spółka może w każdej chwili przedstawić ewidencję i przechowuje ją sześć lat.
- Wiesz, czy zajmujesz pozycję kontrolną, bo wtedy niespełniony warunek kosztuje całą kwotę.
Jak DriveHub to ułatwia
Jako dyrektor stoisz po obu stronach przepisu: prowadzisz auto, a twoja spółka musi mieć ewidencję. Krótką podróż w pracowity dzień najłatwiej z ewidencji pominąć. Przy tym przepisie pominięcie jednej poddaje opodatkowaniu cały zwrot.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie.
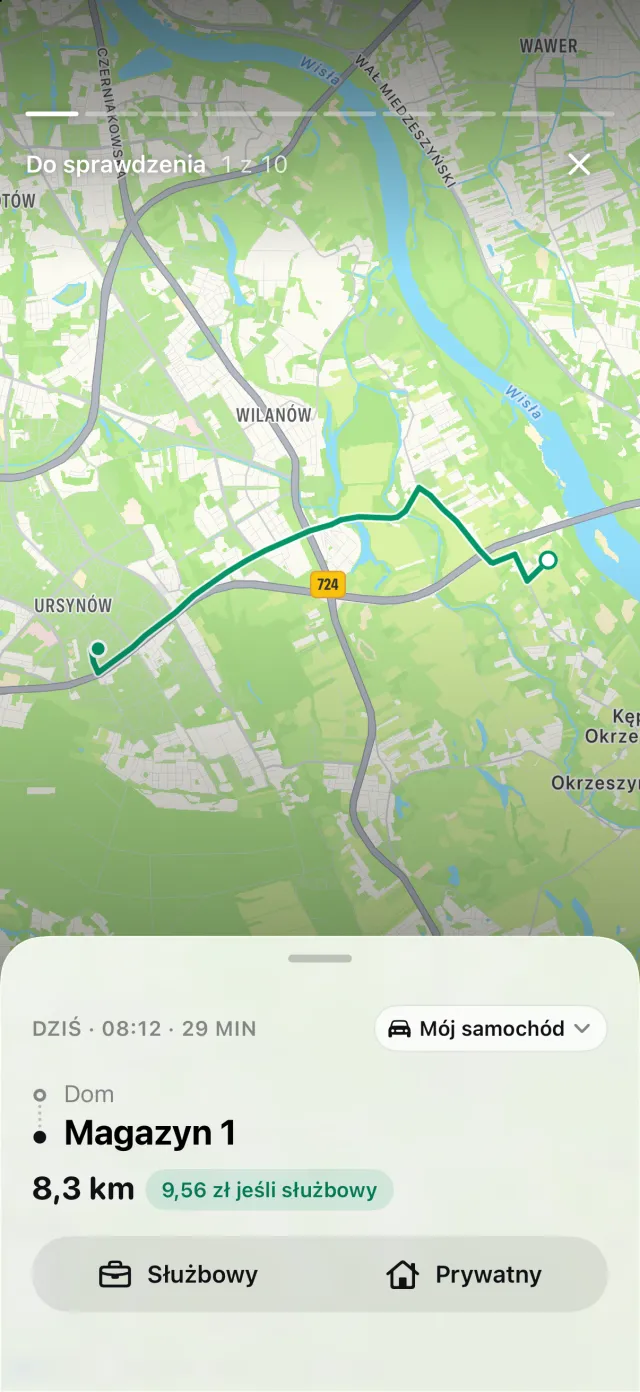
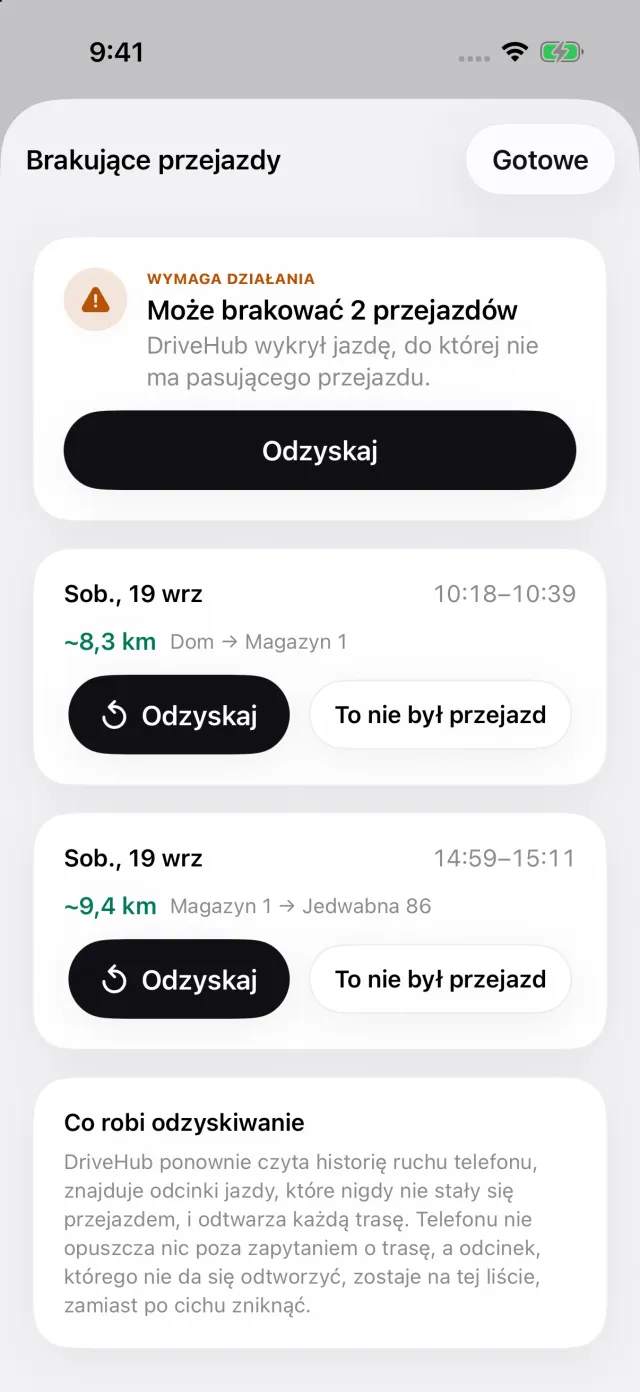
Jeśli iPhone zarejestrował jazdę bez pasującego przejazdu, na karcie Przejazdy pojawia się historia Pominięte przejazdy. Otwiera Brakujące przejazdy, gdzie przy każdej jeździe jest Odzyskaj, więc podróż można przywrócić, zanim spółka ci zapłaci.
Dla Malty raport drukuje w każdym wierszu wszystkie trzy wymagane dane: cel twoimi słowami, miejsce docelowe i odległość. W raporcie o jednym samochodzie kierowca i numer rejestracyjny drukują się raz, w nagłówku. DriveHub nie rozstrzyga, czy zajmujesz pozycję kontrolną, nie rejestruje twojej spółki i niczego nie składa. Śledzenie i sprawdzanie pominiętych przejazdów są bezpłatne; raport jest częścią DriveHub Pro.
DriveHub jest w App Store na iPhone'a. Maltańskie zasady, według których działa, są na stronie o Malcie, a konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią same Rules, i wskazuje przepis, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego księgowego — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Malta: wymogi dotyczące ewidencji przebiegu.