 DriveHub
Riigijuhend · Saksamaa · 7 min
Fahrtenbuch app vom Finanzamt anerkannt? Mitte ükski — hinnatakse päevikut
Tahad pidada Fahrtenbuch'i paberraamatu asemel rakenduses, ja iga müüja nimetab oma rakendust „vom Finanzamt anerkannt“. Maksuhaldur ei kiida heaks ühtki rakendust. Ta kontrollib sinu sõidupäevikut — ja reeglid, mida ta rakendab, käivad arvestuse, mitte toote kohta.

Lühike vastus
Ükski Fahrtenbuch'i rakendus ei ole Finanzamt'i poolt eelnevalt heaks kiidetud, sest sellist heakskiitmise korda ei ole olemas. Fahrtenbuch'i reeglid seavad tingimused sõidupäevikule. Ükski neist ei näe ette heakskiitu, sertifikaati, registrit ega toodete nimekirja.
Maksuhaldur ütleb seda tarkvara kohta üldiselt. Ta ei väljasta Positivtestate'e, ja kolmanda osapoole sertifikaat teda ei seo (GoBD Rz. 180 ja 181). Seega on „anerkannt“ tootelehel müüja väide, mitte staatus.
Mida Finanzamt aktsepteerib või tagasi lükkab, on sinu sõidupäevik, kui ta seda kontrollib. Elektrooniline peab täitma vähemalt need neli tingimust:
- See annab "dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch" — iga välja, mida paberpäevik vajab (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR).
- Hilisemad muudatused on tehniliselt välistatud või dokumenteeritud failis endas.
- Eesmärk ja äripartner sisestatakse viivitamata. Automaatse salvestamise puhul loeb maksuhaldur viivitamatuks kuni seitset kalendripäeva pärast sõitu.
- See on terve aasta kohta üks suletud ahel, erasõidud kaasa arvatud.
Üks Finanzgericht lükkas tagasi ka GPS-sõidupäeviku, mille odomeetri näidud olid arvutatud ega olnud kunagi võrreldud auto enda näiduga. See on ühe kohtu järeldus, mitte reegel, mille Finanzamt avaldab, ja sellest on juttu allpool.
Vali rakendus seega selle järgi, mida selle sõidupäevik näitab, mitte poe lehel oleva märgi järgi. Allpool olevate allikate abil saad kontrollida ükskõik millist rakendust või tabelit.
Miks „anerkannt“ ei ole staatus
Saksa praktika toetub neljale tekstile: R 8.1 Abs. 9 Nr. 2 LStR, selle selgitused H 8.1 (9-10) LStH ja kaks BMF-i kirja — 03.03.2022 töötajatele ja 18.11.2009 füüsilisest isikust ettevõtjatele. Koos seavad need tingimused arvestusele: selle sisu, et see on zeitnah, et see on suletud, ja kuidas muudatusi käsitletakse. Ükski neist ei nimeta heakskiitmise menetlust. See on nendest tekstidest puuduv asi, mitte lause, mis neis on.
Positiivne väide on GoBD's, maksuhalduri reeglites elektrooniliste dokumentide kohta. BMF 03.03.2022 Rz. 28 laiendab need elektroonilistele sõidupäevikutele: GoBD "sind zu beachten". Selle sertifitseerimise jaotis (14. juuli 2025 redaktsioon) algab tõdemusega, et süsteemide mitmekesisus ei võimalda maksuhalduril anda üldkehtivat hinnangut, kas riist- või tarkvara vastab nõuetele (Rz. 179). Seejärel:
- Rz. 180: "Positivtestate zur Ordnungsmäßigkeit der Buchführung - und damit zur Ordnungsmäßigkeit DV-gestützter Buchführungssysteme - werden weder im Rahmen einer steuerlichen Außenprüfung noch im Rahmen einer verbindlichen Auskunft erteilt."
- Rz. 181: "„Zertifikate" oder „Testate" Dritter können bei der Auswahl eines Softwareproduktes dem Unternehmen als Entscheidungskriterium dienen, entfalten jedoch aus den in Rz. 179 genannten Gründen gegenüber der Finanzbehörde keine Bindungswirkung."
Sertifikaat võib aidata valida. Sinu juhtumit see ei otsusta. Seda teeb sõidupäevik.
Mida elektrooniline Fahrtenbuch peab tegema
Sama teave nagu paberpäevikus. R 8.1 Abs. 9 Nr. 2 Satz 6 LStR: "Das Fahrtenbuch kann auch elektronisch geführt werden, wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden." BMF 18.11.2009 Rz. 23 ütleb sama füüsilisest isikust ettevõtjate kohta.
Sellega tuleb kaasa Satz 3 väljade loend: "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner." Erasõitude ja tööle sõidu reeglid on Saksa sõidupäeviku lehel.
Muudatused välistatud või failis nähtavad. BMF 03.03.2022 Rz. 28 sõnastab selle nii: "technisch ausgeschlossen, zumindest aber dokumentiert". Föderaalne maksukohus on öelnud, kuhu dokumentatsioon kuulub. Otsuse BFH 12.01.2024 – VI B 37/23 järgi loeb fail, milles varasemaid kandeid saab veel muuta, ainult siis, kui muudatuste ulatus on "in der Datei selbst dokumentiert und bei gewöhnlicher Einsichtnahme in die Datei offengelegt". Kohus ei määranud, kuidas. Küll aga lükkas ta tagasi muudatused, mis tulevad välja ainult süsteemi haldajale tehtud lisapäringu kaudu.
Eesmärk, viivitamata. BMF 03.03.2022 Rz. 29 on lõik, millest sõltub iga automaatne sõidupäevik: "Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
Kaks sõna selles on olulised. "Jedenfalls dann" teeb seitsmest päevast turvalise tsooni, mitte reegli, et kaheksas päev kukub läbi. Ja see vastab ainult küsimusele, kas päevik on zeitnah; ühtki muud nõuet see ei asenda. Mida saab hiljem lisada ja mida mitte, on kirjas artiklis mida tagantjärele kirjutatud Fahrtenbuch veel parandada saab.
Sõidupäevikus endas, ühe ahelana. H 8.1 (9-10) LStH: "Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben." Ja: "Die erforderlichen Angaben müssen sich dem Fahrtenbuch selbst entnehmen lassen."
BFH rakendas seda otsuses VI R 3/12 (13. november 2012). Sõitude juures oli ainult "Außendienst", ja kliendid olid kalendri väljatrükis. Kohus: "Dazu genügt nicht, wenn nur allgemein und pauschal die betreffenden Fahrten im Fahrtenbuch als "Dienstfahrten" bezeichnet werden." Sõidu märkimine tööalaseks salvestab kategooria. Põhjus on endiselt sinu kirjutada.
Kas Exceli Fahrtenbuch'i aktsepteeritakse?
Tavalise tabelina mitte. VI B 37/23 Leitsatz hõlmab iga faili, mille programm loob: see loeb ainult siis, kui hilisemad muudatused on "technisch ausgeschlossen" või dokumenteeritud "in der Datei selbst". Tabel, milles iga lahtrit saab jäljetult üle kirjutada, ei tee kumbagi.
GPS üksi ei ole Fahrtenbuch
Finanzgericht, mis GPS-sõidupäevikut uuris, lükkas selle tagasi. FG Niedersachsen, 23. jaanuar 2019 – 3 K 107/18, puudutas autosse ühendatavat GPS-seadet; eesmärgid lisati portaalis. Ametlik Leitsatz: "Die unmittelbare elektronische Erfassung der Fahrtwege eines betrieblichen Fahrzeugs durch ein technisches System reicht zur Führung eines Fahrtenbuches nicht aus. Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden. Eine technische Lösung, die auch nach Jahren noch Änderungen zulässt, kann nicht als elektronisches Fahrtenbuch anerkannt werden."
Kohus leidis teise, eraldi puuduse odomeetri juures (Rn. 43): "Die vorgelegten Fahrtenbücher sind überdies insgesamt als nicht ordnungsgemäß zu verwerfen, weil der Kläger die tatsächlichen Kilometerstände nach den Tachos der Fahrzeuge niemals im Streitzeitraum den rechnerisch ermittelten Tachoständen in den Daten des elektronischen Fahrtenbuches gegenübergestellt hat." Näidud olid arvutatud ühest algnäidust pluss salvestatud sõidud (Rn. 47).
Loe seda täpselt selle järgi, mida see ütleb. Arvutatud odomeetri näit, mida kunagi tegelikuga ei võrrelda, kukub läbi. Kohus ei seadnud lubatud kõrvalekallet, ja ükski esmane allikas ei ütle, kui lähedal võrreldud näit peab olema. See on Finanzgericht'i otsus ega seo ühtki teist kohut. Kindlam praktika on ikkagi kanda päevikusse auto tegelik odomeetri näit ja panna see salvestatu kõrvale.
Mida maksab sõidupäeviku läbikukkumine
Finanzamt ei kriipsuta üksikuid sõite maha. Ta läheb tagasi 1 % / 0,03 % meetodile, mis on tavaliselt palju kallim. Ja katkestus ahelas muudab sõidupäeviku kehtetuks terveks aastaks. Ka kesktee puudub. H 8.1 (9-10) LStH: "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht."
Mitte iga viga ei ole katkestus. Samad selgitused ütlevad: "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind." Kuidas 1 % valik toimib ja miks lünk maksab rohkem kui sõidud, mis sellesse kaovad, on kirjas artiklis Fahrtenbuch või 1 % reegel.
Elektrooniline sõidupäevik peab ka säilima: kümme aastat, ja kogu aeg masinloetavana. Vaata, miks Fahrtenbuch'i hoitakse kümme aastat, mitte kaheksa.
Küsimused, mida iga rakenduse kohta küsida
Ükski märk neile ei vasta. Küsi neid iga rakenduse, seadme või tabeli kohta:
- Kas sõidupäevikus on iga R 8.1 Abs. 9 Nr. 2 Satz 3 väli, sealhulgas külastatud äripartner?
- Kas see salvestab ka erasõidud, nii et aasta on üks suletud ahel?
- Kas hilisem muudatus sõidus on välistatud või näidatud eksporditud failis endas?
- Kas saad kohe pärast sõitu sisestada päris põhjuse, mitte lihtsalt „töö“?
- Kas päevikusse jõuab auto tegelik odomeetri näit, ja kas seda võrreldakse salvestatud vahemaaga?
- Kas see annab teada, kui mõni sõit võis vahele jääda?
- Kas saad terve aasta masinloetaval kujul eksportida ja seda kümme aastat hoida?
Paberi, tabeli, seadme ja rakenduse plussid ja miinused on artiklis kuidas sõidupäevikut pidada.
Kuidas DriveHub nende reeglitega sobib
DriveHub ei ole Finanzamt'i poolt heaks kiidetud ega sertifitseeritud — ükski rakendus ei ole. See salvestab sõidud ja prindib väljad, mida need reeglid nimetavad; põhjused on sinu kirjutada. Kui asukohale juurdepääs on seatud valikule "Alati", salvestab DriveHub iga sõidu taustal — ja kui mõni sõit peaks siiski vahele jääma, annab ta sulle sellest teada. Tööalased ja erasõidud salvestatakse ühtemoodi, ja hiljem märgid igaühe kas Töö või Isiklik.
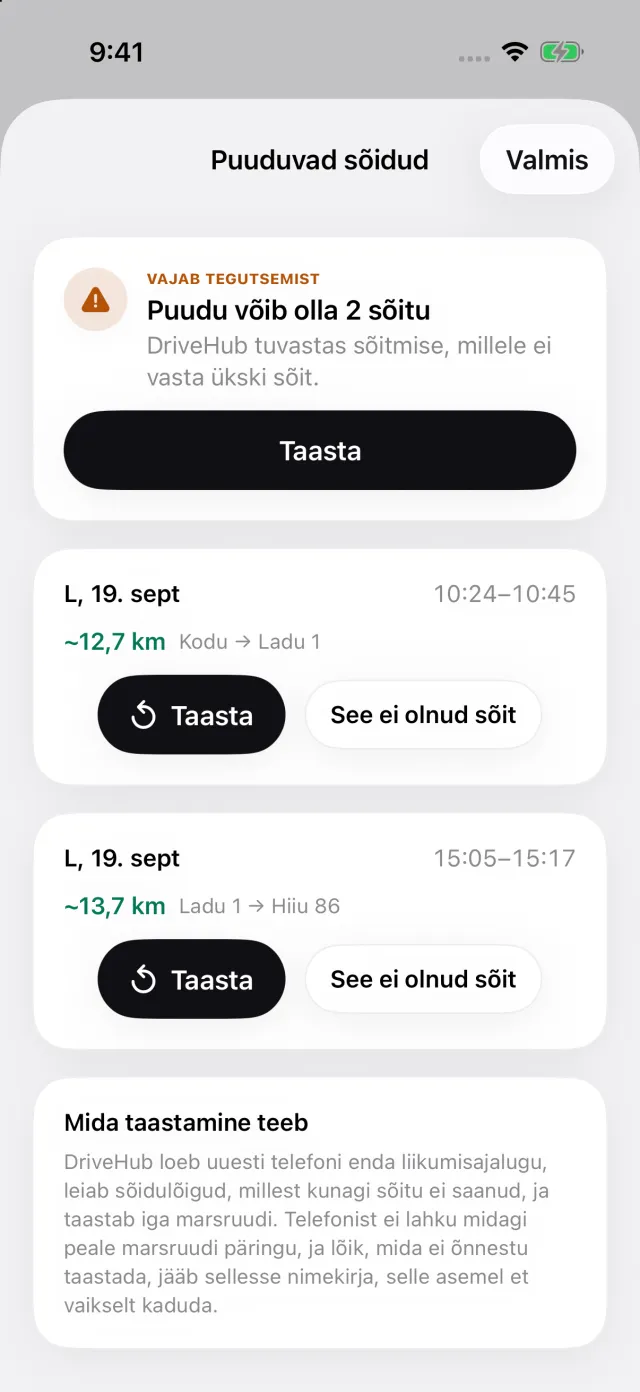
Kui sinu iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardile Sõidud lugu Vahele jäänud sõidud, mis avab ekraani Puuduvad sõidud — allpool. Puuduta Taasta, et marsruut taastada, või lisa sõit ise, nii et aastas lünka ei jääks.
Aruandes on odomeetri näit iga sõidu alguses ja lõpus ning külastatud äripartner. Iga hilisem muudatus sõidus on prinditud otse aruandesse. Enne eksportimist võrdleb aruanne sinu sisestatud odomeetri näite salvestatud vahemaaga. Aruanded ekspordivad PDF-i, Exceli või CSV-na ning DATEV-failina; eksport kuulub DriveHub Pro'sse.
Mis jääb sinu teha. Eesmärk on põhjus — "Angebot besprochen, Müller GmbH" — ja selle saad kirjutada ainult sina; seitsme päeva jooksul on kindel pool. Tegelikud odomeetri näidud tulevad sinu armatuurlaualt. Ja kas sõidupäevik on ordnungsgemäß, otsustab Finanzamt sinu sõidupäeviku, mitte DriveHubi kohta.
- DriveHub App Store'is
- Saksa Fahrtenbuch'i nõuded
- Seadista automaatne salvestamine ja tea, kui mõni sõit jääb vahele
See leht annab edasi, mida ütlevad R 8.1 Abs. 9 LStR, H 8.1 (9-10) LStH, BMF-i 3. märtsi 2022 ja 18. novembri 2009 kirjad, GoBD ja ülal nimetatud otsused, ja viitab neile, et saaksid järele kontrollida. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma Steuerberaterilt — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Saksamaa: sõidupäeviku nõuded.