 DriveHub
Landveiledning · Tyskland · 7 min
Fahrtenbuch-app vom Finanzamt anerkannt? Ingen er det — loggen vurderes
Du vil føre Fahrtenbuch i en app i stedet for en papirbok, og hver leverandør kaller sin egen «vom Finanzamt anerkannt». Skatteforvaltningen godkjenner ingen app. Den undersøker kjøreboken din — og reglene den bruker, handler om opptegnelsen, ikke om produktet.

Det korte svaret
Ingen Fahrtenbuch-app er godkjent av Finanzamt på forhånd, fordi det ikke finnes noen ordning å godkjenne den gjennom. Reglene for en Fahrtenbuch stiller vilkår til kjøreboken. Ingen av dem sørger for en godkjenning, et sertifikat, et register eller en produktliste.
Skatteforvaltningen sier dette om programvare generelt. Den utsteder ingen Positivtestate, og en tredjeparts sertifikat binder den ikke (GoBD Rz. 180 og 181). «Anerkannt» på en produktside er altså en påstand fra leverandøren, ikke en status.
Det Finanzamt godtar eller forkaster, er kjøreboken din, når den undersøker den. En elektronisk kjørebok må minst oppfylle disse fire vilkårene:
- Den gir "dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch" — hvert felt en papirbok trenger (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR).
- Senere endringer er teknisk utelukket, eller dokumentert i selve filen.
- Formålet og forretningsforbindelsen føres inn uten opphold. For automatisk registrering regner forvaltningen opptil sju kalenderdager etter turen som i tide.
- Den er én lukket kjede for hele året, privatturene medregnet.
En Finanzgericht forkastet dessuten en GPS-kjørebok der kilometerstandene var beregnet og aldri sammenholdt med bilens egne. Det er én domstols konklusjon, ikke en regel Finanzamt publiserer, og den er omtalt nedenfor.
Velg derfor en app etter hva kjøreboken dens vil vise, ikke etter merket på butikksiden. Kildene nedenfor lar deg sjekke hvilken som helst app, eller et regneark.
Hvorfor «anerkannt» ikke er en status
Tysk praksis hviler på fire tekster: R 8.1 Abs. 9 Nr. 2 LStR, merknadene til den i H 8.1 (9-10) LStH, og to BMF-skriv — 03.03.2022 for arbeidstakere og 18.11.2009 for selvstendige. Til sammen stiller de vilkår til opptegnelsen: innholdet, at den er zeitnah, at den er lukket, og hvordan endringer håndteres. Ingen av dem nevner en godkjenningsprosedyre. Det er et fravær i disse tekstene, ikke en setning de inneholder.
Den positive uttalelsen står i GoBD, forvaltningens regler for elektroniske opptegnelser. BMF 03.03.2022 Rz. 28 gjør dem gjeldende for elektroniske kjørebøker: GoBD "sind zu beachten". Avsnittet om sertifisering (versjonen av 14. juli 2025) åpner med at mangfoldet av systemer ikke tillater forvaltningen noen allmenngyldig uttalelse om hvorvidt maskin- eller programvare er i samsvar med reglene (Rz. 179). Deretter:
- Rz. 180: "Positivtestate zur Ordnungsmäßigkeit der Buchführung - und damit zur Ordnungsmäßigkeit DV-gestützter Buchführungssysteme - werden weder im Rahmen einer steuerlichen Außenprüfung noch im Rahmen einer verbindlichen Auskunft erteilt."
- Rz. 181: "„Zertifikate" oder „Testate" Dritter können bei der Auswahl eines Softwareproduktes dem Unternehmen als Entscheidungskriterium dienen, entfalten jedoch aus den in Rz. 179 genannten Gründen gegenüber der Finanzbehörde keine Bindungswirkung."
Et sertifikat kan hjelpe deg å velge. Det avgjør ikke saken din. Det gjør kjøreboken.
Hva en elektronisk Fahrtenbuch må gjøre
Den samme informasjonen som en papirbok. R 8.1 Abs. 9 Nr. 2 Satz 6 LStR: "Das Fahrtenbuch kann auch elektronisch geführt werden, wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden." BMF 18.11.2009 Rz. 23 sier det samme for selvstendige.
Det trekker inn feltlisten i Satz 3: "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner." Reglene for privatturer og arbeidsreisen står på den tyske kjørebok-siden.
Endringer utelukket, eller synlige i filen. BMF 03.03.2022 Rz. 28 formulerer det som "technisch ausgeschlossen, zumindest aber dokumentiert". Den føderale skattedomstolen har sagt hvor dokumentasjonen hører hjemme. I BFH 12.01.2024 – VI B 37/23 teller en fil der tidligere oppføringer fortsatt kan endres, bare hvis omfanget av endringene er "in der Datei selbst dokumentiert und bei gewöhnlicher Einsichtnahme in die Datei offengelegt". Retten foreskrev ikke hvordan. Den avviste derimot endringer som bare kommer fram gjennom en ekstra forespørsel til systemets administrator.
Formålet, uten opphold. BMF 03.03.2022 Rz. 29 er avsnittet hver automatisk kjørebok står og faller med: "Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
To ord i den betyr noe. "Jedenfalls dann" gjør sju dager til en trygg havn, ikke en regel om at dag åtte feiler. Og den svarer bare på om boken er zeitnah; den erstatter ingen av de andre kravene. Hva som kan og ikke kan føres inn senere, står i hva en Fahrtenbuch skrevet i ettertid fortsatt kan rette opp.
I selve kjøreboken, som én kjede. H 8.1 (9-10) LStH: "Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben." Og: "Die erforderlichen Angaben müssen sich dem Fahrtenbuch selbst entnehmen lassen."
BFH anvendte dette i VI R 3/12 (13. november 2012). Turene var bare merket "Außendienst", med kundene i en kalenderutskrift. Retten: "Dazu genügt nicht, wenn nur allgemein und pauschal die betreffenden Fahrten im Fahrtenbuch als "Dienstfahrten" bezeichnet werden." Å føre en tur som «jobb» registrerer en kategori. Begrunnelsen er fortsatt din å skrive.
Godtas en Fahrtenbuch i Excel?
Ikke som et vanlig regneark. Leitsatz i VI B 37/23 dekker enhver fil et program lager: den teller bare hvis senere endringer er "technisch ausgeschlossen" eller dokumentert "in der Datei selbst". Et regneark der hvilken som helst celle kan overskrives uten spor, gjør ingen av delene.
GPS alene er ingen Fahrtenbuch
En Finanzgericht som undersøkte en GPS-kjørebok, forkastet den. FG Niedersachsen, 23. januar 2019 – 3 K 107/18, gjaldt en innpluggbar enhet med GPS; formålene ble lagt inn i en portal. Den offisielle Leitsatz: "Die unmittelbare elektronische Erfassung der Fahrtwege eines betrieblichen Fahrzeugs durch ein technisches System reicht zur Führung eines Fahrtenbuches nicht aus. Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden. Eine technische Lösung, die auch nach Jahren noch Änderungen zulässt, kann nicht als elektronisches Fahrtenbuch anerkannt werden."
Retten fant en annen, selvstendig mangel ved kilometerstanden (Rn. 43): "Die vorgelegten Fahrtenbücher sind überdies insgesamt als nicht ordnungsgemäß zu verwerfen, weil der Kläger die tatsächlichen Kilometerstände nach den Tachos der Fahrzeuge niemals im Streitzeitraum den rechnerisch ermittelten Tachoständen in den Daten des elektronischen Fahrtenbuches gegenübergestellt hat." Avlesningene var beregnet ut fra ett starttall pluss de registrerte turene (Rn. 47).
Les den for nøyaktig det den sier. En beregnet kilometerstand som aldri sammenholdes med den faktiske, feiler. Retten satte ingen toleranse, og ingen primærkilde sier hvor nær en sammenholdt avlesning må være. Det er en avgjørelse fra en Finanzgericht og binder ingen annen domstol. Den tryggere praksisen er likevel å føre bilens faktiske kilometerstand inn i loggen, stilt opp mot det som ble registrert.
Hva det koster hvis kjøreboken ikke holder
Finanzamt stryker ikke enkeltturer. Den går tilbake til 1 % / 0,03 %-metoden, som som regel er langt dyrere. Og et brudd i kjeden gjør kjøreboken ugyldig for hele året. Det finnes heller ingen mellomvei. H 8.1 (9-10) LStH: "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht."
Ikke hver feil er et brudd. De samme merknadene sier: "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind." Hvordan valget av 1 % fungerer, og hvorfor et hull koster mer enn turene det sluker, står i Fahrtenbuch eller 1 %-regelen.
En elektronisk kjørebok må også overleve: ti år, og maskinlesbar hele tiden. Se hvorfor en Fahrtenbuch oppbevares i ti år, ikke åtte.
Spørsmål å stille til enhver app
Ikke noe merke svarer på disse. Still dem til enhver app, enhet eller hvert regneark:
- Skriver kjøreboken ut hvert felt i R 8.1 Abs. 9 Nr. 2 Satz 3, også forretningsforbindelsen du besøkte?
- Registrerer den privatturer også, slik at året blir én lukket kjede?
- Er en senere endring av en tur utelukket, eller vist i selve den eksporterte filen?
- Kan du føre inn en virkelig begrunnelse, ikke bare «jobb», rett etter turen?
- Kommer den faktiske kilometerstanden inn i loggen, og blir den sammenholdt med den registrerte distansen?
- Sier den fra når den kan ha gått glipp av en tur?
- Kan du eksportere hele året i maskinlesbar form og oppbevare det i ti år?
Avveiningene mellom papir, regneark, enhet og app står i hvordan du fører kjørebok.
Hvordan DriveHub passer med disse reglene
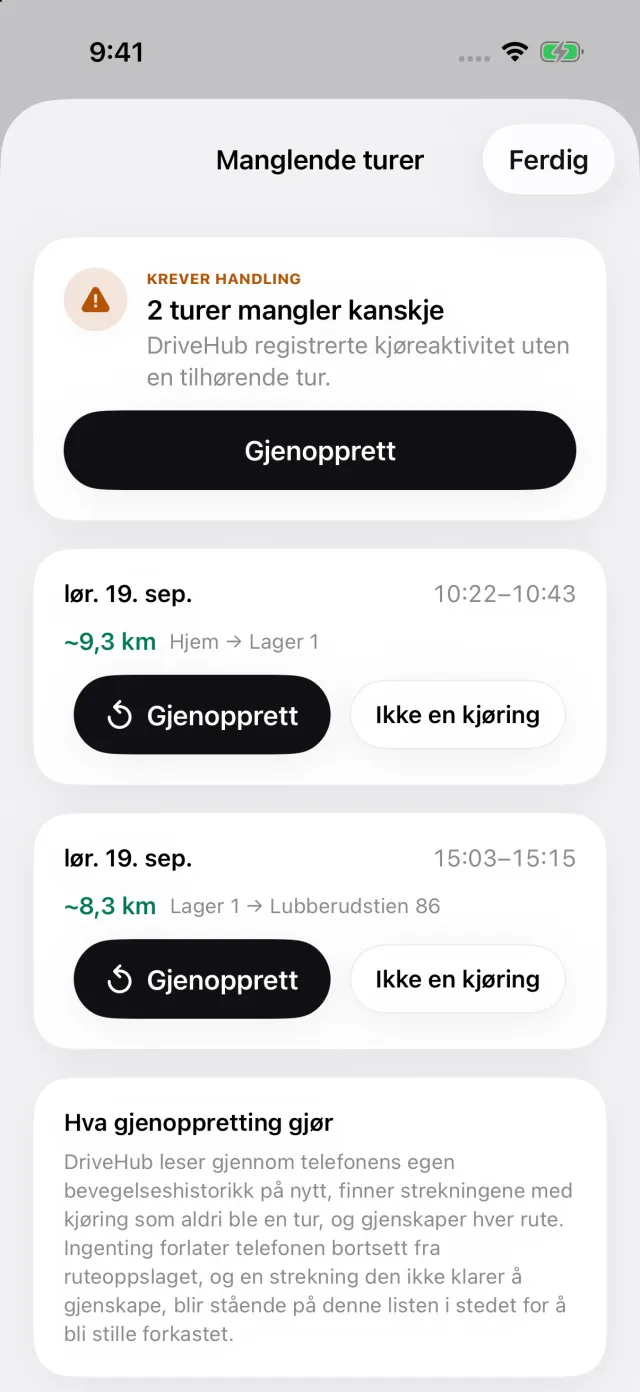
DriveHub er ikke godkjent eller sertifisert av Finanzamt — det er ingen app. Det den gjør, er å fange opp turene og skrive ut feltene reglene nevner; begrunnelsene er dine å skrive. Med posisjonstilgang satt til "Alltid" registrerer DriveHub hver eneste kjøring i bakgrunnen — og hvis den noen gang går glipp av én, sier den fra. Jobb- og privatturer registreres likt, og du merker hver av dem som Jobb eller Privat etterpå.
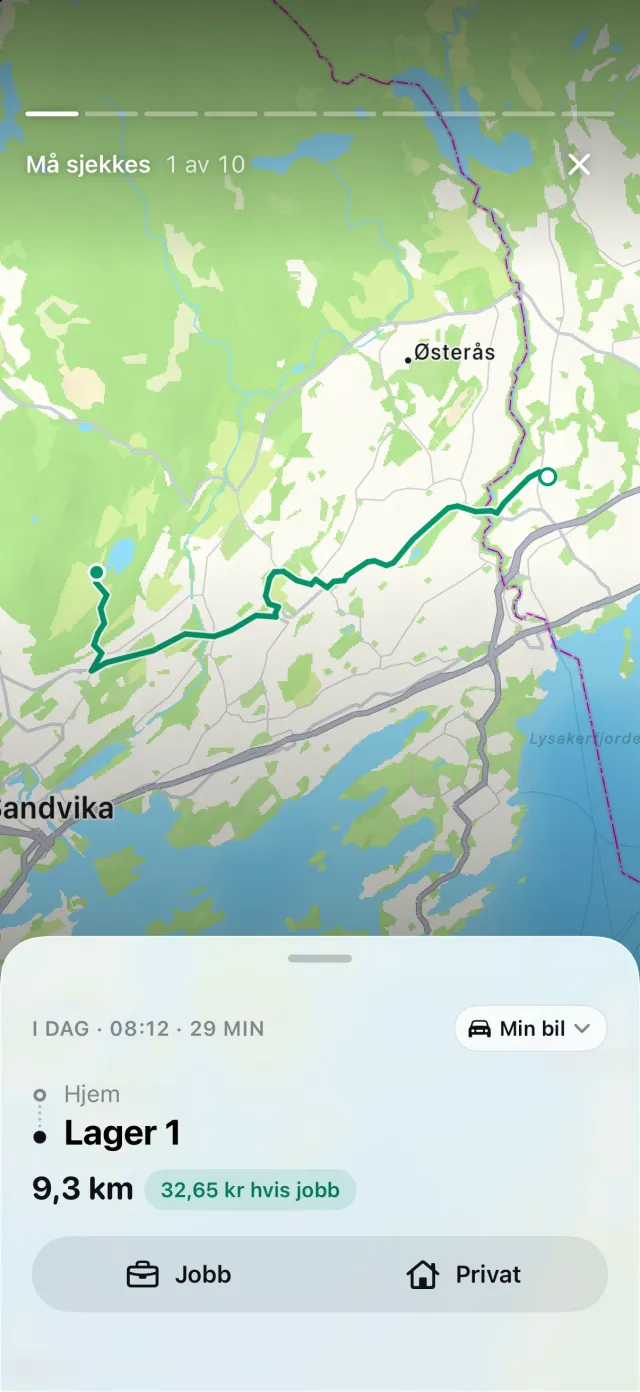
Har iPhonen logget kjøring uten en tilsvarende tur, vises en Tapte turer-historie på Turer-fanen og åpner Manglende turer — skjermen nedenfor. Trykk på Gjenopprett for å bygge opp ruten igjen, eller legg inn turen selv, så året ikke har noe hull.
Rapporten skriver ut kilometerstanden ved start og slutt av hver tur og forretningsforbindelsen du besøkte. Hver senere endring av en tur skrives ut på selve rapporten. Før du eksporterer, sammenholder rapporten kilometerstandene du har ført inn, med den registrerte distansen. Rapporter eksporteres som PDF, som Excel eller CSV og som DATEV-fil; eksportene er DriveHub Pro.
Det som forblir ditt. Formålet er en begrunnelse — "Angebot besprochen, Müller GmbH" — og bare du kan skrive den; innen sju dager er den trygge siden. De faktiske kilometerstandene kommer fra dashbordet ditt. Og om kjøreboken er ordnungsgemäß, avgjør Finanzamt, for kjøreboken din, ikke for DriveHub.
- DriveHub i App Store
- Tyske krav til Fahrtenbuch
- Sett opp automatisk registrering, og vit når en tur mangler
Denne siden gjengir hva R 8.1 Abs. 9 LStR, H 8.1 (9-10) LStH, BMF-skrivene av 3. mars 2022 og 18. november 2009, GoBD og avgjørelsene nevnt ovenfor sier, og oppgir dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din Steuerberater, og ta med kjøreboken.
Hele regelen med kildene den bygger på: Tyskland: krav til kjøreboken.