 DriveHub
Landeguide · Tyskland · 7 min.
En Fahrtenbuch skrevet bagefter er ikke en Fahrtenbuch
Året lakker mod enden, eller Finanzamt har bedt om kørebogen, og der er huller. Den oplagte løsning er at genskabe de manglende uger ud fra en kalender — Fahrtenbuch nachträglich erstellen. Tysk retspraksis siger, at det ikke giver en Fahrtenbuch, og den siger, hvad der stadig tæller.

Det korte svar
Nej. En Fahrtenbuch, der er genskabt bagefter, er ikke en ordnungsgemäßes Fahrtenbuch, hvor nøjagtig den end er. Bundesfinanzhof kræver, at den føres "zeitnah und in geschlossener Form", og det kan ikke gøres i bakspejlet.
- Én ting må tilføjes senere. Tag en elektronisk kørebog, der registrerer hver tur automatisk. Skatteforvaltningen anser den for ført i tide, hvis formålet og forretningspartneren følger inden for op til syv kalenderdage.
- Andre optegnelser fylder ikke hullet. Minimumsoplysningerne skal stå i selve kørebogen; en kalenderudskrift eller en liste lavet bagefter kan ikke erstatte dem.
- Prisen er hele året. Uden en ordnungsgemäßes Fahrtenbuch værdiansættes den private brug af en firmabil efter 1 %-reglen. Den private andel må ikke skønnes ud fra andre optegnelser.
At skrive en Fahrtenbuch bagefter virker altså for formålene med nylige, registrerede ture, og for intet andet. Hvad du stadig kan gøre, står længere nede.
Hvor "zeitnah" kommer fra
Kravet står ikke i teksten til Lohnsteuer-Richtlinien. Det er retspraksis, gengivet i de officielle henvisninger til dem, H 8.1 (9-10) LStH:
"Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben (>BFH vom 09.11.2005 – VI R 27/05, BStBl II 2006 S. 408)."
Der ligger tre betingelser i den sætning. Bogen skrives tæt på tidspunktet for hver tur. Den er én lukket optegnelse, ikke løse noter. Og den gengiver hver tur, også de private, i en ubrudt kæde af kilometerstande.
Selve retningslinjen, R 8.1 Abs. 9 Nr. 2 LStR, tilføjer, at erhvervs- og privatkilometer registreres "gesondert und laufend". Den udelukker også en genvej: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen." Et par stikprøvemåneder, skrevet op bagefter, er heller ikke en kørebog.
De syv dage, og hvad de dækker
De syv dage kommer fra skatteforvaltningen, ikke fra en domstol. BMF-Schreiben vom 03.03.2022, Rz. 29 siger:
"Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
Læs den nøje, for den er snævrere, end den ofte citeres:
- Den forudsætter, at hver tur allerede blev registreret, i det øjeblik den sluttede, med dato, kilometerstand og bestemmelsessted. De syv dage er til formålet og forretningspartneren, ikke til turen.
- "Jedenfalls dann" gør det til en sikker havn. Syv dage er, hvor forvaltningen ikke har indvendinger. Den siger ikke, at dag otte falder, og den siger heller ikke, at den holder.
- Den handler kun om zeitnah. Alle andre krav gælder stadig.
Et eksempel med datoer: en tur, der slutter mandag den 5. oktober 2026, er inden for den sikre havn, hvis formålet er indført senest mandag den 12. oktober. Det er 5 + 7 = 12, syv kalenderdage, weekenden medregnet.
Hvorfor en liste lavet bagefter falder
Tre afgørelser viser, hvor en rekonstruktion brister.
Andre lister kan ikke træde i stedet for kørebogen. I BFH 13.11.2012 – VI R 3/12 markerede en håndskrevet kørebog kun turene som "Außendienst" med "siehe Anlage". Kunderne stod i en udskrift af arbejdsgiverens kalender. Leitsatz lyder:
"Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden."
Præmisserne nævner kalenderen direkte: oplysningerne hører hjemme i kørebogen, "nicht an anderer Stelle in einer weiteren und gegebenenfalls auch nachträglich vom Arbeitnehmer erstellten Auflistung. Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders."
Lister sammenstykket fra en kalender er ikke en Fahrtenbuch. I FG Münster 10.07.2019 – 7 K 2862/17 E havde en assistent sammenstykket lister over erhvervsture ud fra en advokats kalender. Retten fandt, at de var "nicht zeitnah geführt" og havde "keine Kilometerstände und keine Privatfahrten". BFH ophævede dommen (BFH 16.03.2022 – VIII R 24/19), men på et andet punkt, og stadfæstede konklusionen om, at listerne ikke var nogen ordnungsgemäßes Fahrtenbuch. Det var en sag efter § 7g EStG, hvor anden dokumentation for erhvervsmæssig brug er tilladt; for valget af 1 % er den ikke, som næste afsnit viser.
GPS alene er ikke nok. I FG Niedersachsen 23.01.2019 – 3 K 107/18 havde en GPS-enhed registreret ruterne. Retten underkendte kørebogen. Dens Leitsatz: "Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden." Den underkendte den også, fordi beregnede kilometerstande aldrig var blevet sammenholdt med bilernes faktiske (Rn. 43). Det er en afgørelse fra en Finanzgericht, kun bindende i den sag.
Kan andre optegnelser redde året?
Ikke for værdiansættelsen af firmabilen. H 8.1 (9-10) LStH, opslaget "Schätzung des Privatanteils":
"Kann der Arbeitnehmer den ihm überlassenen Dienstwagen auch privat nutzen und wird über die Nutzung des Dienstwagens kein ordnungsgemäßes Fahrtenbuch geführt, ist der zu versteuernde geldwerte Vorteil nach der 1 %-Regelung zu bewerten. Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht (>BFH vom 16.11.2005 – VI R 64/04, BStBl II 2006 S. 410)."
Kalendere, tankkvitteringer og e-mails giver derfor ikke et lavere tal end 1 %. Enten er kørebogen ordnungsgemäß, eller også gælder 1 %-reglen — for hele året, som Fahrtenbuch eller 1 %-reglen forklarer.
Hvad du stadig kan gøre
- Indfør de formål, du stadig kan. For ture, som en automatisk kørebog har registreret inden for de seneste syv dage, skriver du Reisezweck og forretningspartneren nu. Det er den sikre havn i Rz. 29.
- Ret åbent, aldrig ovenpå. En elektronisk Fahrtenbuch skal udelukke senere ændringer eller dokumentere dem (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR). BFH vil have dem "in der Datei selbst dokumentiert" (VI B 37/23, 12. januar 2024).
- Vid, hvad mindre mangler er. "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind" (H 8.1 (9-10) LStH, med henvisning til BFH 10.04.2008 – VI R 38/06). Om dine er mindre, er et spørgsmål for din Steuerberater, ikke for en genskabt måned.
- Planlæg det næste hele år. Metoden vælges pr. kalenderår og pr. bil. BFH siger, at du kan gå over til kørebogen "für den folgenden Veranlagungszeitraum" (VI R 35/12). En kørebog for 2027 begynder den 1. januar 2027.
- Som lønmodtager: tjek selvangivelsen. I din indkomstskatteansættelse er du ikke bundet af den metode, lønnen brugte (R 8.1 Abs. 9 Nr. 3 Satz 5 LStR). Kørebogen skal stadig dække hele året.
Hvad du end gemmer, så gem det i ti år: reglen om opbevaring.
Sådan gør DriveHub det lettere
Problemet med en Fahrtenbuch er sjældent reglerne. Det er fredag aften, når ingen skriver noget ned.
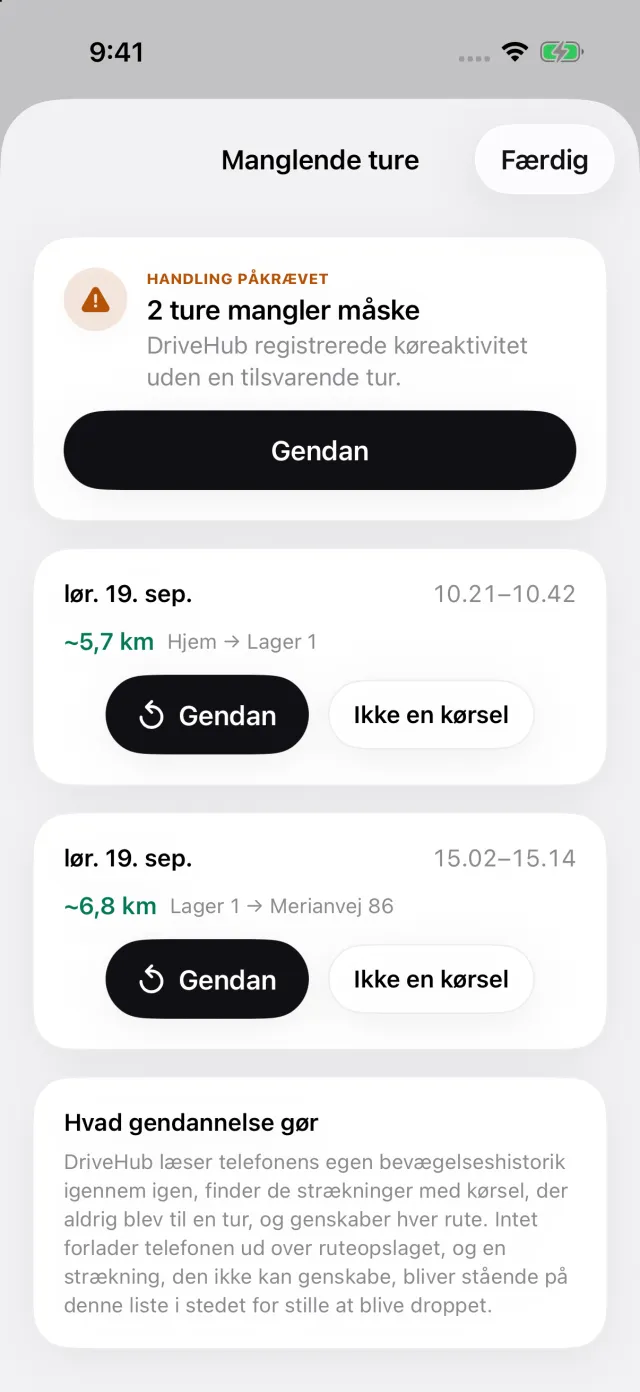
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Erhvervs- og privatture registreres på lige fod. Har din iPhone registreret kørsel uden en tilsvarende tur, fører historien Mistede ture til Manglende ture, hvor Gendan genskaber ruten. Så viser et hul sig i denne uge, mens det stadig kan lukkes, ikke ved skatterevisionen. En gendannet kørsel er stadig genskabt bagefter; det er advarslen, der tæller.
Tilbage til dig er formålet og forretningspartneren. Indfør dem i samme uge — Rz. 29's syv dage er det vindue, forvaltningen godtager. Rapporten viser kilometerstanden ved start og slut på hver tur, forretningspartneren og hver senere ændring af en tur, på selve rapporten.
DriveHub kan også bede dig om bilens faktiske kilometerstand efter en plan, du selv sætter, og rapporten sammenholder de aflæsninger med den registrerede distance — netop den sammenligning, der manglede i sagen fra FG Niedersachsen.
Hvor DriveHub stopper: den kan ikke skrive et formål for dig, og den kan ikke gøre en måned, der er genskabt ud fra en kalender, til en Fahrtenbuch. Den vurderer ikke, om din kørebog er ordnungsgemäß — det afgør Finanzamt. Den beregner heller ikke 1 %-værdien.
DriveHub findes i App Store til iPhone. De tyske krav, felt for felt, står på siden om Tyskland. Opsætning af automatisk registrering tager et par minutter, én gang.
Kilder
- R 8.1 Abs. 9 Nr. 2 og Nr. 3 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 03.03.2022 – IV C 5 - S 2334/21/10004 :001, Rz. 28–29 (LStH 2026 Anhang 24 IV.1).
- BFH 09.11.2005 – VI R 27/05; BFH 16.11.2005 – VI R 64/04; BFH 10.04.2008 – VI R 38/06; BFH 13.11.2012 – VI R 3/12; BFH 20.03.2014 – VI R 35/12; BFH 16.03.2022 – VIII R 24/19; BFH 12.01.2024 – VI B 37/23.
- FG Münster 10.07.2019 – 7 K 2862/17 E; FG Niedersachsen 23.01.2019 – 3 K 107/18.
Denne side gengiver, hvad Lohnsteuer-Richtlinien, BMF og domstolene siger, og henviser til dem, så du selv kan kontrollere det. Det er ikke skatterådgivning, og den kender ikke din situation. Når pengene betyder noget — spørg din Steuerberater, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: Tyskland: krav til kørebogen.