 DriveHub
Landeguide · Tyskland · 7 min.
Fahrtenbuch im Außendienst: tredive kunder om dagen, og hvad du må udelade
Du kører i firmabil fra kunde til kunde, og en fuld Fahrtenbuch-linje for hvert stop ville tage længere tid end besøget. Til Fahrtenbuch im Außendienst har skatteforvaltningen Erleichterungen lavet til netop dette arbejde. De fjerner ruten og afstandene mellem stoppene, medmindre en omvej er stor. De fjerner ikke kunderne, og de fjerner ikke kilometerstanden.

Det korte svar
Ja, der findes Erleichterungen for Fahrtenbuch im Außendienst, og de er snævrere, end folk håber. De står i BMF-skrivelsen af 3. marts 2022, Rz. 30, ikke i Lohnsteuer-Richtlinien. For chauffører med "täglich wechselnden Auswärtstätigkeiten" nævner skrivelsen fem erhverv: Automatenlieferanten, Kurierdienstfahrer, Handelsvertreter, Kundendienstmonteure og Pflegedienstmitarbeiter.
- Hvad du må udelade: ruten og afstandene mellem stoppene på en runde. Begge kræves kun, hvor den direkte afstand og den faktisk kørte afstand afviger med et større beløb.
- Hvad der er nok i stedet: at angive, hvilke kunder du besøger, på hvilket sted.
- Hvad der bliver: kilometerstanden ved begyndelsen og slutningen af hver Auswärtstätigkeit og en kørebog ført løbende og rettidigt som én sluttet kæde, private ture inklusive. Kunderne skal stå i selve kørebogen, ikke i en kalender ved siden af.
Selvstændige har lignende lempelser i deres egen skrivelse, BMF 18. november 2009, Rz. 24–28, plus én til: et nummereret kunderegister for faste leveringsruter, som skrivelsen for lønmodtagere ikke har. Underkendes en lønmodtagers kørebog alligevel, falder den private brug tilbage til 1 %-reglen for hele året.
Hvad den fulde kørebog kræver
Udgangspunktet er R 8.1 Abs. 9 Nr. 2 Satz 3 LStR. For erhvervsture kræver den "i. d. R." — som regel —: "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
For en sælger med otte aftaler er det overkommeligt. For en servicetekniker, et bud eller en hjemmeplejer med tyve eller tredive stop er det ikke. BMF-skrivelsen siger, hvilke af disse oplysninger der må udelades, og hvornår. Læg mærke til enheden i reglen om kilometerstand: aflæsningen tages "zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit". Den fulde liste over felter, private ture og pendlingen gennemgås i Fahrtenbuch eller 1 %-reglen. At køre erhverv i din egen bil i stedet for en firmabil er et andet spørgsmål: se Dienstreise i din egen bil.
Erleichterungen i BMF Rz. 30, ord for ord
Lempelserne står ikke i retningslinjen eller i dens officielle henvisninger: H 8.1 (9-10) LStH har ingen liste over Erleichterungen og henviser til BMF-skrivelsen. BMF, 3. marts 2022 – IV C 5 - S 2334/21/10004 :001, Rz. 30, indleder med, hvad en kørebog er til for:
"Ein Fahrtenbuch soll die Zuordnung von Fahrten zur betrieblichen und beruflichen Sphäre darstellen und ermöglichen. Es muss laufend geführt werden und die berufliche Veranlassung plausibel erscheinen lassen und ggf. eine stichprobenartige Nachprüfung ermöglichen."
Derefter den generelle regel:
"Auf einzelne in R 8.1 Absatz 9 Nummer 2 LStR geforderte Angaben kann verzichtet werden, soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird."
Derefter tilfældet med Außendienst:
"Bei Automatenlieferanten, Kurierdienstfahrern, Handelsvertretern, Kundendienstmonteuren und Pflegedienstmitarbeitern mit täglich wechselnden Auswärtstätigkeiten reicht es z. B. aus, wenn sie angeben, welche Kunden sie an welchem Ort aufsuchen. Angaben über die Reiseroute und zu den Entfernungen zwischen den Stationen einer Auswärtstätigkeit sind nur bei größerer Differenz zwischen direkter Entfernung und tatsächlicher Fahrtstrecke erforderlich."
Afsnittet fortsætter med særskilte lempelser for taxachauffører i deres Pflichtfahrgebiet, for kørelæreres "Lehrfahrten" og "Fahrschulfahrten" og for personer under sikkerhedstrussel.
Rz. 30 læst nøje
Listen over erhverv er ikke den eneste dør. De nævnte erhverv er skrivelsens gennemregnede tilfælde. Sætningen før dem er generel: enkelte oplysninger må udelades, "soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird". For de nævnte erhverv er betingelsen "täglich wechselnden Auswärtstätigkeiten". Et erhverv uden for listen skulle opfylde den generelle sætning, sag for sag.
Testen er, om Finanzamt stadig kan kontrollere dig. Skrivelsen vil have, at det erhvervsmæssige formål fremstår plausibelt, og at en stikprøve er mulig. En linje som "Heizungswartung, Schmidt, Kassel-Wilhelmshöhe" lader nogen ringe til Schmidt. "Kunden Nordhessen" gør ikke.
Det, den fjerner, er ruten, ikke stoppene og ikke aflæsningerne. Skrivelsen taler om "den Stationen einer Auswärtstätigkeit": en runde besøg med flere stationer. Hvem du så, og hvor, bliver stående, og det gør kilometeraflæsningerne også. Hvordan du kørte mellem dem, kan udelades, medmindre den faktiske afstand ligger et godt stykke over den direkte. Skrivelsen fastsætter intet tal for en "größere Differenz". En omvej, der mærkbart forlænger dagen, er sikrere skrevet ned.
De syv dage er en anden regel. For en kørebog, der registrerer ture automatisk, godtager Rz. 29 formålet og forretningspartneren som rettidige, hvis de indføres inden for op til syv kalenderdage. Rz. 30 ændrer, hvad du skriver, ikke hvornår. Hvad en sen indførsel kan og ikke kan rette, står i en Fahrtenbuch skrevet bagefter.
Hvad lempelserne ikke ændrer
Én sluttet kæde, private ture inklusive. R 8.1 Abs. 9 Nr. 2 Satz 2 LStR kræver stadig erhvervs- og privatkilometer registreret "gesondert und laufend". H 8.1 (9-10) LStH, med henvisning til BFH 9. november 2005 – VI R 27/05, kræver stadig kørebogen "zeitnah und in geschlossener Form", med hver tur og den samlede kilometerstand ved dens slutning. Intet i Rz. 30 ophæver det.
Et privat stop midt i en runde. H 8.1 (9-10): "Der Übergang von der beruflichen zur privaten Nutzung des Fahrzeugs ist im Fahrtenbuch durch Angabe des bei Abschluss der beruflichen Fahrt erreichten Gesamtkilometerstands zu dokumentieren." At hente dine børn på vejen tilbage er en ny linje med en kilometeraflæsning.
Ingen repræsentativ periode. Satz 5: kørebogen "kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen". Medarbejdere i Außendienst, hvis uger ligner hinanden, fører stadig hele året.
Kilometeraflæsningerne. Rz. 30 lader kunden og stedet træde i stedet for destination, formål og forretningspartner og letter kun ruten og afstandene mellem stationerne. Den siger intet om aflæsningerne, så R 8.1 kræver dem stadig ved begyndelsen og slutningen af hver Auswärtstätigkeit.
Kunderne hører hjemme i kørebogen, ikke i kalenderen
Den føderale skattedomstol har afgjort en sag om Außendienst på netop dette punkt. I BFH, 13. november 2012 – VI R 3/12 markerede en håndskrevet kørebog erhvervsture kun som "Außendienst" med "siehe Anlage". Kunderne stod i en udskrift af arbejdsgiverens elektroniske kalender. Finanzgericht havde godtaget kørebogen; BFH omstødte det. Leitsatz:
"Die Ausgangs- und Endpunkte der jeweiligen Fahrten und die jeweils aufgesuchten Kunden und Geschäftspartner gehören zu den unverzichtbaren Angaben, die im Fahrtenbuch selbst zu machen sind. Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden."
Præmisserne tilføjer: "Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders." Læg det ved siden af Rz. 30, og grænsen er klar. Lempelsen lader dig skrive mindre om kørslen. Den lader aldrig kunderne flytte ud af kørebogen og ind i ruteplanlæggeren, dispatchsystemet eller CRM'et.
En gennemregnet dag
Illustrative tal, ikke hentet fra nogen regel. En Kundendienstmonteur tager af sted mandag den 5. oktober 2026 og besøger kunder fire steder. På vejen hjem gør han et privat stop. Han aflæser kilometerstanden ved hvert stop, så hver linje har sin egen start og slutning.
| Dato | Kilometerstand start | Kilometerstand slut | Erhverv / privat | Formål, kunde og sted |
|---|---|---|---|---|
| 05.10.2026 | 48 210 | 48 238 | Erhverv | Heizungswartung, Schmidt, Kassel-Wilhelmshöhe |
| 05.10.2026 | 48 238 | 48 259 | Erhverv | Störung Ofen, Bäckerei Krause, Baunatal |
| 05.10.2026 | 48 259 | 48 263 | Erhverv | Wartung Klimagerät, Praxis Dr. Yilmaz, Baunatal |
| 05.10.2026 | 48 263 | 48 291 | Erhverv | Ersatzteil eingebaut, Autohaus Weber, Vellmar |
| 05.10.2026 | 48 291 | 48 309 | Erhverv | Rückfahrt |
| 05.10.2026 | 48 309 | 48 324 | Privat | — |
Erhvervsdelen er 28 + 21 + 4 + 28 + 18 = 48 309 − 48 210 = 99 km; den private strækning er 48 324 − 48 309 = 15 km. Aflæsningen på 48 309 ved slutningen af erhvervsdelen er den overgang, H 8.1 beder om. Det, Rz. 30 sparer ham, er ruten: ingen gader mellem Kassel, Baunatal og Vellmar, fordi runden ikke havde nogen større omvej. Havde den haft det — fx en reservedel hentet fra et lager langt fra den direkte linje — ville den strækning få sin rute.
Hvorfor ikke ét par aflæsninger for hele runden? Teksterne tillader udtrykkeligt ét par for mange stop i kun to tilfælde. Taxachauffører i deres Pflichtfahrgebiet må angive aflæsningen "täglich zu Beginn und Ende der Gesamtheit dieser Fahrten". Og BMF 18. november 2009 Rz. 28 lader faste leveringsruter til de samme kunder registrere dato og kilometerstand "jeweils zu Beginn und Ende der Lieferfahrten" plus kundernes numre. Betingelsen: hver kunde føres med navn og (leverings)adresse under et nummer i et Kundenverzeichnis, og det register vedlægges kørebogen. Lempelsen med registret står i skrivelsen kun for biler i virksomhedens eje; lønmodtagerskrivelsens Rz. 30 har ingen sådan sætning.
For en almindelig service- eller salgsrunde tillader ingen regel udtrykkeligt ét par for hele dagen, og der blev heller ikke fundet nogen BFH-afgørelse om spørgsmålet i nogen retning. Det, lønmodtagerteksterne siger, er aflæsninger ved begyndelsen og slutningen af hver Auswärtstätigkeit, dens stationer opregnet, kun deres afstande lempet. En aflæsning ved hvert stop, som ovenfor, efterlader intet at diskutere. Et privat stop kræver altid sin egen aflæsning.
Hvis du er selvstændig
Lønmodtagerskrivelsen har et modstykke for virksomhedsejere. BMF, 18. november 2009 (som ændret i 2012) fastsætter minimumsindholdet og lempelserne i Rz. 24–28. Dens minimumsindhold tælles per tur: "Datum und Kilometerstand zu Beginn und Ende jeder einzelnen betrieblich/beruflich veranlassten Fahrt". Rz. 25 giver samme lempelse som Rz. 30 til Handelsvertreter, Kurierdienstfahrer, Automatenlieferanten og andre, der regelmæssigt tilbagelægger lange afstande med flere destinationer. De angiver "welche Kunden an welchem Ort besucht wurden" og afstandene kun, hvor forskellen er større.
Rz. 26 og 27 dækker taxachauffører og kørelærere. Rz. 28 er det nummererede kunderegister for faste leveringsruter, der er beskrevet ovenfor — sammen med taxalempelsen en af kun to, der også letter kilometerstanden, og kun for de ruter. For private ture "genügen jeweils Kilometerangaben" (Rz. 29). Godtages kørebogen ikke, og er erhvervsbrugen over 50 %, værdiansættes den private brug efter 1 %-reglen (Rz. 30 i den skrivelse).
Hvad det koster, hvis kørebogen underkendes
Finanzamt stryger ikke de tvivlsomme dage. Det går tilbage til 1 % / 0,03 %-metoden, og et brud i kæden gør kørebogen ugyldig for hele året. Andre optegnelser kan ikke redde den — H 8.1 (9-10) LStH, i tråd med BFH 16. november 2005 – VI R 64/04: "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." Regnestykket bag den tilbagefaldsregel står i artiklen om 1 %-reglen, der er linket ovenfor.
Lempelsen fra den anden side: "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind" (H 8.1 (9-10), med henvisning til BFH 10. april 2008 – VI R 38/06). Uanset hvilken form du fører den i, så gem den i ti år.
Sådan passer DriveHub til en dag med tredive stop
Lempelserne forkorter det, du skriver. De forkorter ikke det, du kører, og en dag med tredive stop har tredive chancer for, at ét forsvinder.
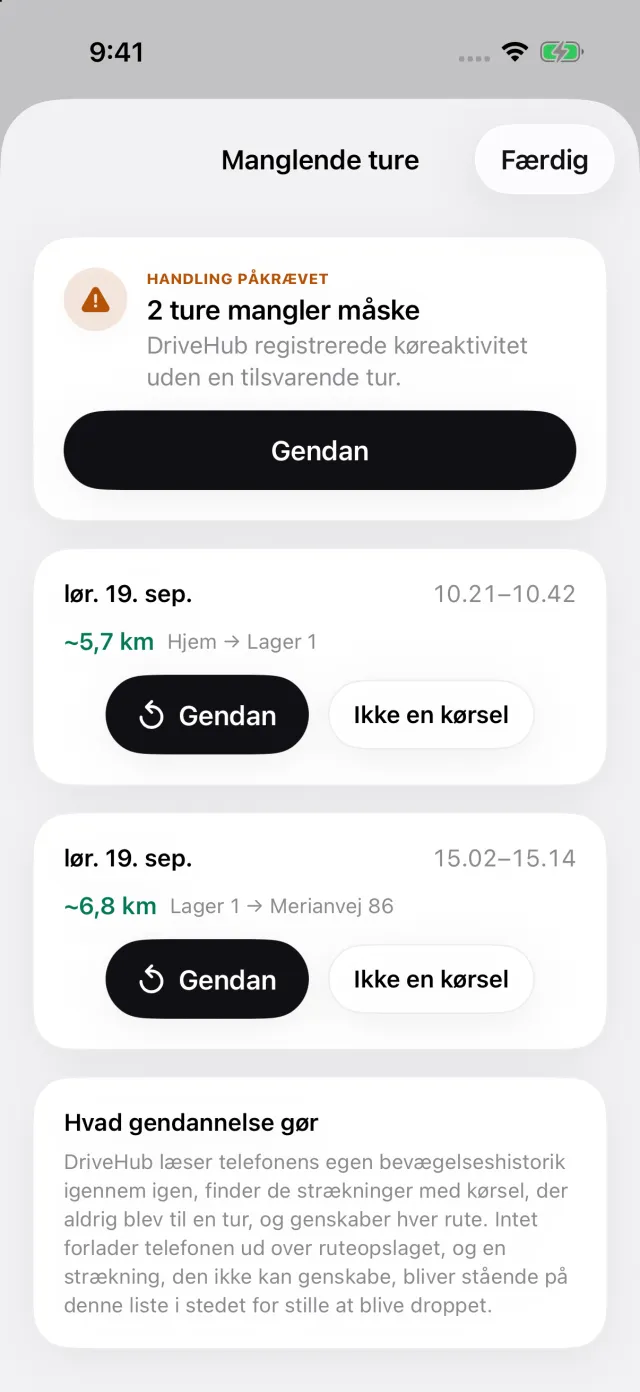
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Erhvervs- og privatture registreres på lige fod, så den private strækning hjem også er med i kæden. DriveHub sorterer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten. Har din iPhone registreret kørsel uden en tilsvarende tur, viser Manglende ture den, og Gendan genskaber ruten.
Hver kørsel er sin egen tur, så hvert stop får sin egen linje i rapporten. Den udskriver kilometerstanden ved begyndelsen og slutningen af hver tur — tal fra dine egne aflæsninger, med fremførte tal markeret ≈ — og den forretningspartner, du besøgte. Giv en fast kundes sted sin kunde én gang, så udskriver senere besøg det navn. Enhver senere ændring af en tur udskrives på selve rapporten. DriveHub kan bede dig om bilens faktiske kilometerstand efter en plan, du selv sætter, og rapporten sammenligner de aflæsninger med den registrerede distance.
Hvad der stadig er dit. Skriv formålet som en begrundelse — "Heizungswartung, Schmidt" — ikke bare "erhverv", og inden for de syv dage. Om din kørebog er ordnungsgemäß, er Finanzamts afgørelse, for din kørebog. Ingen app er godkendt på forhånd; se hvilken Fahrtenbuch-app Finanzamt godtager.
DriveHub findes i App Store til iPhone. Tysklands øvrige regler for Fahrtenbuch står på Tyskland-siden. Opsætning af automatisk registrering tager et par minutter, én gang.
Kilder
- R 8.1 Abs. 9 Nr. 2 Sätze 2–5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 - S 2334/21/10004 :001, Rz. 29 og 30 (LStH 2026 Anhang 24 IV.1).
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 24–30.
- BFH, 13. november 2012 – VI R 3/12; BFH, 10. april 2008 – VI R 38/06; BFH, 9. november 2005 – VI R 27/05; BFH, 16. november 2005 – VI R 64/04.
Denne side gengiver, hvad Lohnsteuer-Richtlinien, BMF-skrivelserne og Bundesfinanzhof siger, og henviser til dem, så du selv kan kontrollere det. Det er ikke skatterådgivning. Den kan ikke tage højde for din situation. Når pengene betyder noget — spørg din Steuerberater, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: Tyskland: krav til kørebogen.