 DriveHub
Landveiledning · Tyskland · 7 min
En Fahrtenbuch skrevet i ettertid er ingen Fahrtenbuch
Året nærmer seg slutten, eller Finanzamt har bedt om kjøreboken, og det er hull i den. Den nærliggende løsningen er å bygge opp de manglende ukene fra en kalender — Fahrtenbuch nachträglich erstellen. Tysk rettspraksis sier at det ikke gir en Fahrtenbuch, og den sier hva som fortsatt teller.

Det korte svaret
Nei. En Fahrtenbuch som er rekonstruert i ettertid, er ikke en ordnungsgemäßes Fahrtenbuch, uansett hvor nøyaktig den er. Bundesfinanzhof krever at den føres "zeitnah und in geschlossener Form", og det lar seg ikke gjøre i etterpåklokskap.
- Én ting kan føres inn senere. Ta en elektronisk kjørebok som fanger opp hver tur automatisk. Skatteforvaltningen regner den som ført i tide hvis formålet og forretningsforbindelsen følger innen opptil sju kalenderdager.
- Andre opptegnelser fyller ikke hullet. Minsteopplysningene må stå i selve kjøreboken; en kalenderutskrift eller en liste laget senere kan ikke erstatte dem.
- Prisen er hele året. Uten en ordnungsgemäßes Fahrtenbuch verdsettes den private bruken av en firmabil etter 1 %-regelen. Privatandelen kan ikke anslås ut fra andre opptegnelser.
Å skrive en Fahrtenbuch i ettertid fungerer altså for formålene til nylige, registrerte turer, og for ingenting annet. Hva du fortsatt kan gjøre, står lenger ned.
Hvor «zeitnah» kommer fra
Kravet står ikke i teksten til Lohnsteuer-Richtlinien. Det er rettspraksis, gjengitt i de offisielle merknadene til dem, H 8.1 (9-10) LStH:
"Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben (>BFH vom 09.11.2005 – VI R 27/05, BStBl II 2006 S. 408)."
Setningen inneholder tre vilkår. Boken skrives nær i tid til hver tur. Den er én lukket oppføring, ikke løse notater. Og den gjengir hver tur, privatturene medregnet, i en ubrutt kjede av kilometerstander.
Selve retningslinjen, R 8.1 Abs. 9 Nr. 2 LStR, legger til at jobb- og privatkilometer føres "gesondert und laufend". Den utelukker også en snarvei: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen." Noen utvalgte måneder skrevet ned i ettertid er heller ingen kjørebok.
De sju dagene, og hva de dekker
De sju dagene kommer fra skatteforvaltningen, ikke fra en domstol. BMF-Schreiben vom 03.03.2022, Rz. 29 sier:
"Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
Les den nøye, for den er smalere enn den ofte blir sitert:
- Den forutsetter at hver tur allerede er fanget opp i det øyeblikket den ble avsluttet, med dato, kilometerstand og reisemål. De sju dagene gjelder formålet og forretningsforbindelsen, ikke turen.
- «Jedenfalls dann» gjør det til en trygg havn. Sju dager er der forvaltningen ikke har innvendinger. Den sier ikke at dag åtte feiler, og den sier ikke at den består.
- Den handler bare om zeitnah. Alle andre krav gjelder fortsatt.
En dato som eksempel: en tur som avsluttes mandag 5. oktober 2026, er innenfor den trygge havnen hvis formålet er ført inn innen mandag 12. oktober. Det er 5 + 7 = 12, sju kalenderdager, helgen medregnet.
Hvorfor en liste laget i ettertid ikke holder
Tre avgjørelser viser hvor en rekonstruksjon ryker.
Andre lister kan ikke tre i stedet for kjøreboken. I BFH 13.11.2012 – VI R 3/12 var turene i en håndskrevet kjørebok bare merket "Außendienst", med "siehe Anlage". Kundene sto i en utskrift av arbeidsgiverens kalender. Leitsatz:
"Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden."
Begrunnelsen nevner kalenderen direkte: opplysningene hører hjemme i kjøreboken, "nicht an anderer Stelle in einer weiteren und gegebenenfalls auch nachträglich vom Arbeitnehmer erstellten Auflistung. Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders."
Lister satt sammen fra en avtalebok er ingen Fahrtenbuch. I FG Münster 10.07.2019 – 7 K 2862/17 E hadde en assistent satt sammen lister over yrkesturer fra en advokats avtalebok. Retten fant at de var "nicht zeitnah geführt" og hadde "keine Kilometerstände und keine Privatfahrten". BFH opphevet dommen (BFH 16.03.2022 – VIII R 24/19), men på et annet punkt, og opprettholdt at listene ikke var noen ordnungsgemäßes Fahrtenbuch. Det var en sak etter § 7g EStG, der annet bevis for yrkesbruk er tillatt; for valget av 1 % er det ikke det, som neste avsnitt viser.
GPS alene er ikke nok. I FG Niedersachsen 23.01.2019 – 3 K 107/18 hadde en GPS-enhet registrert rutene. Retten forkastet kjøreboken. Leitsatz: "Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden." Den forkastet den også fordi beregnede kilometerstander aldri ble sammenholdt med bilenes faktiske (Rn. 43). Det er en avgjørelse fra en Finanzgericht, bindende bare i den saken.
Kan andre opptegnelser redde året?
Ikke for verdsettelsen av firmabilen. H 8.1 (9-10) LStH, oppføringen "Schätzung des Privatanteils":
"Kann der Arbeitnehmer den ihm überlassenen Dienstwagen auch privat nutzen und wird über die Nutzung des Dienstwagens kein ordnungsgemäßes Fahrtenbuch geführt, ist der zu versteuernde geldwerte Vorteil nach der 1 %-Regelung zu bewerten. Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht (>BFH vom 16.11.2005 – VI R 64/04, BStBl II 2006 S. 410)."
Kalendere, drivstoffkvitteringer og e-poster gir derfor ikke et lavere tall enn 1 %. Enten er kjøreboken ordnungsgemäß, eller så gjelder 1 %-regelen — for hele året, som Fahrtenbuch eller 1 %-regelen forklarer.
Hva du fortsatt kan gjøre
- Før inn formålene du fortsatt kan. For turer en automatisk kjørebok har fanget opp de siste sju dagene, skriver du Reisezweck og forretningsforbindelsen nå. Det er den trygge havnen i Rz. 29.
- Rett åpent, aldri over det gamle. En elektronisk Fahrtenbuch må utelukke senere endringer eller dokumentere dem (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR). BFH vil ha dem "in der Datei selbst dokumentiert" (VI B 37/23, 12. januar 2024).
- Vit hva mindre mangler er. "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind" (H 8.1 (9-10) LStH, med henvisning til BFH 10.04.2008 – VI R 38/06). Om dine er mindre, er et spørsmål for Steuerberater, ikke for en måned bygget opp på nytt.
- Planlegg neste hele år. Metoden velges per kalenderår og per bil. BFH sier at du kan gå over til kjøreboken "für den folgenden Veranlagungszeitraum" (VI R 35/12). En kjørebok for 2027 starter 1. januar 2027.
- Som arbeidstaker: sjekk selvangivelsen. I inntektsskattefastsettelsen er du ikke bundet av metoden lønnen brukte (R 8.1 Abs. 9 Nr. 3 Satz 5 LStR). Kjøreboken må fortsatt dekke hele året.
Uansett hva du beholder, oppbevar det i ti år: oppbevaringsregelen.
Hvordan DriveHub gjør dette enklere
Problemet med en Fahrtenbuch er sjelden reglene. Det er fredagskvelden da ingen skriver noe ned.
Med posisjonstilgang satt til "Alltid" registrerer DriveHub hver eneste kjøring i bakgrunnen — og hvis den noen gang går glipp av én, sier den fra. Jobb- og privatturer registreres likt. Har iPhonen logget kjøring uten en tilsvarende tur, fører en Tapte turer-historie til Manglende turer, der Gjenopprett bygger opp ruten igjen. Slik viser et hull seg samme uke, mens det fortsatt kan lukkes, ikke ved kontrollen. En gjenopprettet tur er fortsatt bygget opp i ettertid; det er varselet som betyr noe.
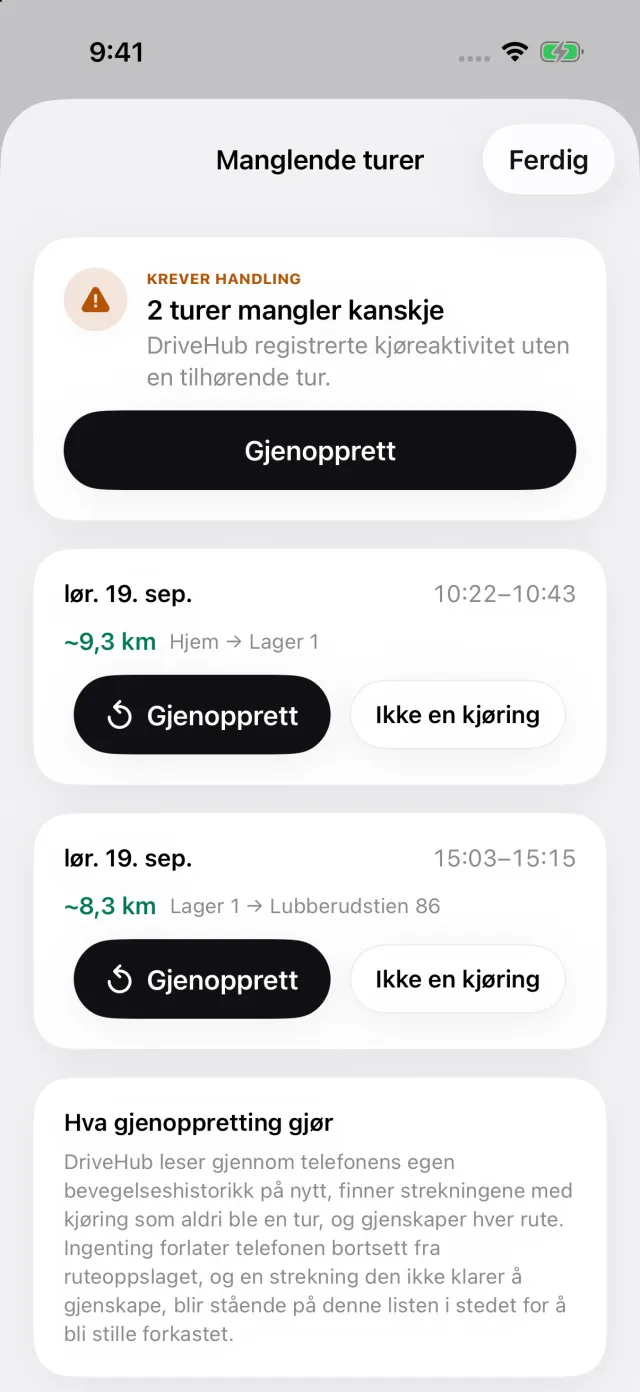
Det som gjenstår for deg, er formålet og forretningsforbindelsen. Før dem inn samme uke — de sju dagene i Rz. 29 er vinduet forvaltningen godtar. Rapporten skriver ut kilometerstanden ved start og slutt av hver tur, forretningsforbindelsen og hver senere endring av en tur, på selve rapporten.
DriveHub kan også be deg om bilens faktiske kilometerstand etter en plan du bestemmer, og rapporten sammenholder disse avlesningene med den registrerte distansen — nettopp sammenligningen som manglet i saken fra FG Niedersachsen.
Der DriveHub stopper: den kan ikke skrive et formål for deg, og den kan ikke gjøre en måned bygget opp fra en kalender om til en Fahrtenbuch. Den vurderer ikke om kjøreboken din er ordnungsgemäß — det avgjør Finanzamt. Den beregner heller ikke 1 %-verdien.
DriveHub finnes i App Store for iPhone. De tyske kravene, felt for felt, står på Tyskland-siden. Å sette opp automatisk registrering tar noen minutter, én gang.
Kilder
- R 8.1 Abs. 9 Nr. 2 og Nr. 3 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 03.03.2022 – IV C 5 - S 2334/21/10004 :001, Rz. 28–29 (LStH 2026 Anhang 24 IV.1).
- BFH 09.11.2005 – VI R 27/05; BFH 16.11.2005 – VI R 64/04; BFH 10.04.2008 – VI R 38/06; BFH 13.11.2012 – VI R 3/12; BFH 20.03.2014 – VI R 35/12; BFH 16.03.2022 – VIII R 24/19; BFH 12.01.2024 – VI B 37/23.
- FG Münster 10.07.2019 – 7 K 2862/17 E; FG Niedersachsen 23.01.2019 – 3 K 107/18.
Denne siden gjengir hva Lohnsteuer-Richtlinien, BMF og domstolene sier, og oppgir dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din Steuerberater, og ta med kjøreboken.
Hele regelen med kildene den bygger på: Tyskland: krav til kjøreboken.