 DriveHub
Vodnik po državi · Nemčija · 7 min
Fahrtenbuch, napisan pozneje, ni Fahrtenbuch
Leto se izteka ali pa je Finanzamt zahteval evidenco, v njej pa so vrzeli. Očitna rešitev je manjkajoče tedne obnoviti iz koledarja — Fahrtenbuch nachträglich erstellen. Nemška sodna praksa pravi, da iz tega ne nastane Fahrtenbuch, in pove, kaj še vedno šteje.

Kratek odgovor
Ne. Fahrtenbuch, obnovljen za nazaj, ni ordnungsgemäßes Fahrtenbuch, pa naj bo še tako natančen. Bundesfinanzhof zahteva, da je voden "zeitnah und in geschlossener Form", tega pa za nazaj ni mogoče storiti.
- Pozneje se sme dodati eno. Vzemimo elektronsko evidenco, ki vsako vožnjo zajame samodejno. Davčna uprava jo šteje za pravočasno vodeno, če namen in poslovni partner sledita v največ sedmih koledarskih dneh.
- Drugi zapisi vrzeli ne zapolnijo. Najnujnejši podatki morajo biti v evidenci sami; izpis koledarja ali seznam, narejen pozneje, jih ne more nadomestiti.
- Cena je vse leto. Brez ordnungsgemäßes Fahrtenbuch se zasebna raba službenega avta vrednoti po pravilu 1 %. Zasebnega deleža ni dovoljeno oceniti iz drugih zapisov.
Pisanje Fahrtenbucha za nazaj torej deluje za namene nedavnih, že zabeleženih voženj, in za nič drugega. Kaj lahko še storite, je nižje.
Od kod izvira "zeitnah"
Zahteve ni v besedilu Lohnsteuer-Richtlinien. Gre za sodno prakso, povzeto v uradnih napotkih k njim, H 8.1 (9-10) LStH:
"Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben (>BFH vom 09.11.2005 – VI R 27/05, BStBl II 2006 S. 408)."
V tem stavku so trije pogoji. Evidenca se piše ob času vsake vožnje ali tik po njej. Je en sklenjen zapis, ne raztreseni zapiski. In prikaže vsako vožnjo, tudi zasebne, v neprekinjeni verigi stanj števca.
Smernica sama, R 8.1 Abs. 9 Nr. 2 LStR, dodaja, da se službeni in zasebni kilometri beležijo "gesondert und laufend". Izključi pa tudi bližnjico: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen." Tudi nekaj vzorčnih mesecev, zapisanih pozneje, ni evidenca.
Sedem dni, in kaj zajemajo
Sedem dni ne izvira od sodišča, temveč od davčne uprave. BMF-Schreiben vom 03.03.2022, Rz. 29 pravi:
"Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
Preberite ga natančno, ker je ožji, kot ga pogosto navajajo:
- Predpostavlja, da je bila vsaka vožnja že zajeta v trenutku, ko se je končala, z datumom, stanjem števca in ciljem. Sedem dni je za namen in poslovnega partnerja, ne za vožnjo.
- "Jedenfalls dann" iz tega naredi varen pristan. Pri sedmih dneh uprava nima pomislekov. Ne pravi, da osmi dan pade, in ne pravi, da zdrži.
- Govori samo o zeitnah. Vse druge zahteve še vedno veljajo.
Primer z datumom: vožnja, ki se konča v ponedeljek, 5. oktobra 2026, je v varnem pristanu, če je njen namen vpisan do ponedeljka, 12. oktobra. To je 5 + 7 = 12, sedem koledarskih dni, z vikendom vred.
Zakaj seznam, narejen pozneje, ne zdrži
Tri odločbe pokažejo, kje se obnova zlomi.
Drugi seznami ne morejo nadomestiti evidence. V BFH 13.11.2012 – VI R 3/12 je ročno pisana evidenca vožnje označevala samo kot "Außendienst", s pripisom "siehe Anlage". Stranke so bile v izpisu delodajalčevega koledarja. Leitsatz:
"Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden."
Obrazložitev koledar imenuje neposredno: podatki sodijo v evidenco, "nicht an anderer Stelle in einer weiteren und gegebenenfalls auch nachträglich vom Arbeitnehmer erstellten Auflistung. Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders."
Seznami, sestavljeni iz rokovnika, niso Fahrtenbuch. V FG Münster 10.07.2019 – 7 K 2862/17 E je asistentka iz odvetnikovega rokovnika sestavila sezname službenih voženj. Sodišče je ugotovilo, da so bili "nicht zeitnah geführt" in da so imeli "keine Kilometerstände und keine Privatfahrten". BFH je sodbo razveljavil (BFH 16.03.2022 – VIII R 24/19), a zaradi druge točke, ugotovitev, da seznami niso ordnungsgemäßes Fahrtenbuch, pa je potrdil. Šlo je za primer po § 7g EStG, kjer so dovoljeni tudi drugi dokazi o službeni rabi; pri izbiri pravila 1 % niso, kot pokaže naslednje poglavje.
Sam GPS ne zadošča. V FG Niedersachsen 23.01.2019 – 3 K 107/18 je poti zabeležila naprava GPS. Sodišče je evidenco zavrnilo. Njegov Leitsatz: "Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden." Zavrnilo jo je tudi zato, ker izračunana stanja števca nikoli niso bila primerjana z dejanskimi stanji v avtih (Rn. 43). To je odločba Finanzgericht, zavezujoča le v tistem primeru.
Ali lahko leto rešijo drugi zapisi?
Pri vrednotenju službenega avta ne. H 8.1 (9-10) LStH, geslo "Schätzung des Privatanteils":
"Kann der Arbeitnehmer den ihm überlassenen Dienstwagen auch privat nutzen und wird über die Nutzung des Dienstwagens kein ordnungsgemäßes Fahrtenbuch geführt, ist der zu versteuernde geldwerte Vorteil nach der 1 %-Regelung zu bewerten. Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht (>BFH vom 16.11.2005 – VI R 64/04, BStBl II 2006 S. 410)."
Koledarji, računi za gorivo in e-pošta zato ne dajo nižjega zneska od 1 %. Bodisi je evidenca ordnungsgemäß bodisi velja pravilo 1 % — za vse leto, kot pojasnjuje Fahrtenbuch ali pravilo 1 %.
Kaj lahko še storite
- Vpišite namene, ki jih še lahko. Za vožnje, ki jih je samodejna evidenca zajela v zadnjih sedmih dneh, zdaj zapišite Reisezweck in poslovnega partnerja. To je varen pristan iz Rz. 29.
- Popravljajte vidno, nikoli čez obstoječe. Elektronski Fahrtenbuch mora poznejše spremembe izključiti ali jih dokumentirati (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR). BFH jih želi "in der Datei selbst dokumentiert" (VI B 37/23, 12. januarja 2024).
- Vedite, kaj so manjše vrzeli. "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind" (H 8.1 (9-10) LStH, s sklicem na BFH 10.04.2008 – VI R 38/06). Ali so vaše manjše, presodi vaš davčni svetovalec (Steuerberater), ne obnovljen mesec.
- Načrtujte naslednje polno leto. Metoda se izbere za vsako koledarsko leto in za vsak avto. BFH pravi, da lahko na evidenco preidete "für den folgenden Veranlagungszeitraum" (VI R 35/12). Evidenca za leto 2027 se začne 1. januarja 2027.
- Kot zaposleni preverite napoved. Pri odmeri dohodnine niste vezani na metodo, ki jo je uporabil obračun plač (R 8.1 Abs. 9 Nr. 3 Satz 5 LStR). Evidenca mora kljub temu zajemati vse leto.
Karkoli hranite, hranite deset let: pravilo o hrambi.
Kako vam DriveHub to olajša
Težava s Fahrtenbuchom so redko pravila. Je petkov večer, ko nihče ničesar ne zapiše.
Z dostopom do lokacije, nastavljenim na "Vedno", DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Službene in zasebne vožnje beleži enako. Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, zgodba Zamujene vožnje vodi do Manjkajoče vožnje, kjer Obnovi znova zgradi pot. Tako se vrzel pokaže še isti teden, ko jo je še mogoče zapreti, ne šele pri reviziji. Obnovljena vožnja je še vedno zgrajena za nazaj; bistveno je opozorilo.
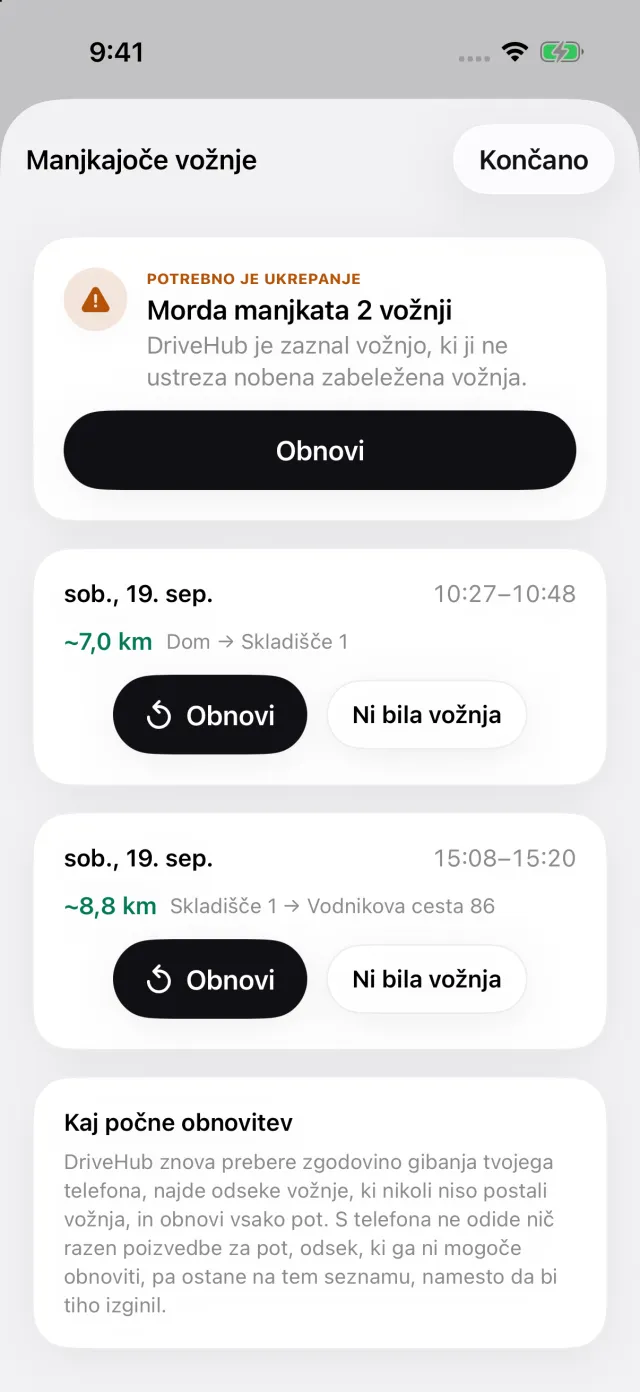
Vam ostaneta namen in poslovni partner. Vpišite ju še isti teden — sedem dni iz Rz. 29 je okno, ki ga uprava sprejme. Poročilo natisne stanje števca na začetku in koncu vsake vožnje, poslovnega partnerja in vsako poznejšo spremembo vožnje, kar v samem poročilu.
DriveHub vas lahko po urniku, ki ga nastavite, vpraša tudi za dejansko stanje števca v avtu, poročilo pa ta stanja primerja z zabeleženo razdaljo — primerjava, ki je v primeru FG Niedersachsen manjkala.
Kje se DriveHub ustavi: namena ne more napisati namesto vas in meseca, obnovljenega iz koledarja, ne more spremeniti v Fahrtenbuch. Ne presoja, ali je vaša evidenca ordnungsgemäß — to odloči Finanzamt. Prav tako ne izračuna vrednosti po pravilu 1 %.
DriveHub je v App Storu za iPhone. Nemške zahteve, polje za poljem, so na strani za Nemčijo. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat.
Viri
- R 8.1 Abs. 9 Nr. 2 in Nr. 3 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 03.03.2022 – IV C 5 - S 2334/21/10004 :001, Rz. 28–29 (LStH 2026 Anhang 24 IV.1).
- BFH 09.11.2005 – VI R 27/05; BFH 16.11.2005 – VI R 64/04; BFH 10.04.2008 – VI R 38/06; BFH 13.11.2012 – VI R 3/12; BFH 20.03.2014 – VI R 35/12; BFH 16.03.2022 – VIII R 24/19; BFH 12.01.2024 – VI B 37/23.
- FG Münster 10.07.2019 – 7 K 2862/17 E; FG Niedersachsen 23.01.2019 – 3 K 107/18.
Ta stran navaja, kaj pravijo Lohnsteuer-Richtlinien, BMF in sodišča, in jih navaja po imenu, da jih lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega davčnega svetovalca (Steuerberater) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Nemčija: zahteve za evidenco voženj.