 DriveHub
Guia por país · Alemanha · 7 min
Um Fahrtenbuch escrito depois não é um Fahrtenbuch
O ano está a acabar, ou o Finanzamt pediu o registo, e há lacunas. A solução óbvia é reconstruir as semanas em falta a partir da agenda — Fahrtenbuch nachträglich erstellen. A jurisprudência alemã diz que isso não produz um Fahrtenbuch, e diz o que ainda conta.

A resposta curta
Não. Um Fahrtenbuch reconstruído depois não é um ordnungsgemäßes Fahrtenbuch, por mais exato que seja. O Bundesfinanzhof exige que seja mantido "zeitnah und in geschlossener Form", e isso não se faz em retrospetiva.
- Há uma coisa que pode ser acrescentada depois. Pense num registo eletrónico que capta automaticamente todas as viagens. A administração fiscal considera-o mantido a tempo se o motivo e o parceiro de negócio forem indicados no prazo de até sete dias de calendário.
- Outros apontamentos não tapam a lacuna. Os dados mínimos têm de estar no próprio registo; uma impressão da agenda ou uma lista feita depois não os substituem.
- O preço é o ano inteiro. Sem um ordnungsgemäßes Fahrtenbuch, o uso privado de um carro da empresa é avaliado pela regra de 1 %. A parte privada não pode ser estimada a partir de outros apontamentos.
Escrever um Fahrtenbuch depois serve, portanto, para os motivos de viagens recentes e já registadas, e para mais nada. O que ainda pode fazer está mais abaixo.
De onde vem o "zeitnah"
A exigência não está no texto das Lohnsteuer-Richtlinien. É jurisprudência, retomada nas indicações oficiais que as acompanham, H 8.1 (9-10) LStH:
"Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben (>BFH vom 09.11.2005 – VI R 27/05, BStBl II 2006 S. 408)."
Há três condições nessa frase. O livro é escrito perto do momento de cada viagem. É um único registo fechado, não notas soltas. E reproduz todas as viagens, as privadas incluídas, numa cadeia ininterrupta de leituras do conta-quilómetros.
A própria diretriz, a R 8.1 Abs. 9 Nr. 2 LStR, acrescenta que os quilómetros profissionais e privados se registam "gesondert und laufend". E exclui um atalho: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen." Alguns meses de amostra, escritos depois, também não são um registo.
Os sete dias, e o que cobrem
Os sete dias vêm da administração fiscal, não de um tribunal. A BMF-Schreiben vom 03.03.2022, Rz. 29 diz:
"Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
Leia-a com atenção, porque é mais estreita do que costuma ser citada:
- Pressupõe que todas as viagens já foram captadas no momento em que terminaram, com data, conta-quilómetros e destino. Os sete dias são para o motivo e o parceiro de negócio, não para a viagem.
- "Jedenfalls dann" faz disto uma margem segura. Sete dias é onde a administração não levanta objeções. Não diz que o oitavo dia falha, nem que passa.
- Só fala do zeitnah. Todos os outros requisitos continuam a aplicar-se.
Um exemplo com datas: uma viagem que termina na segunda-feira, 5 de outubro de 2026, está dentro da margem segura se o motivo for indicado até segunda-feira, 12 de outubro. São 5 + 7 = 12, sete dias de calendário, fim de semana incluído.
Porque falha uma lista feita depois
Três decisões mostram onde uma reconstrução se parte.
Outras listas não podem substituir o registo. No BFH 13.11.2012 – VI R 3/12, um registo manuscrito assinalava as viagens apenas como "Außendienst", com "siehe Anlage". Os clientes estavam numa impressão da agenda da entidade patronal. O Leitsatz:
"Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden."
A fundamentação refere diretamente a agenda: os dados pertencem ao registo, "nicht an anderer Stelle in einer weiteren und gegebenenfalls auch nachträglich vom Arbeitnehmer erstellten Auflistung. Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders."
Listas compiladas a partir de uma agenda não são um Fahrtenbuch. No FG Münster 10.07.2019 – 7 K 2862/17 E, uma assistente tinha compilado listas de viagens profissionais a partir da agenda de um advogado. O tribunal concluiu que tinham sido "nicht zeitnah geführt" e que tinham "keine Kilometerstände und keine Privatfahrten". O BFH anulou essa sentença (BFH 16.03.2022 – VIII R 24/19), mas por outro motivo, e manteve a conclusão de que as listas não eram um ordnungsgemäßes Fahrtenbuch. Era um caso do § 7g EStG, em que se admite outra prova do uso profissional; para a escolha do 1 % não se admite, como mostra a secção seguinte.
O GPS, sozinho, não basta. No FG Niedersachsen 23.01.2019 – 3 K 107/18, um aparelho GPS tinha registado os percursos. O tribunal rejeitou o registo. O seu Leitsatz: "Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden." Rejeitou-o também porque as leituras do conta-quilómetros calculadas nunca foram confrontadas com as reais dos carros (Rn. 43). É uma decisão de um Finanzgericht, vinculativa apenas nesse caso.
Outros apontamentos podem salvar o ano?
Não para a avaliação do carro da empresa. H 8.1 (9-10) LStH, entrada "Schätzung des Privatanteils":
"Kann der Arbeitnehmer den ihm überlassenen Dienstwagen auch privat nutzen und wird über die Nutzung des Dienstwagens kein ordnungsgemäßes Fahrtenbuch geführt, ist der zu versteuernde geldwerte Vorteil nach der 1 %-Regelung zu bewerten. Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht (>BFH vom 16.11.2005 – VI R 64/04, BStBl II 2006 S. 410)."
Agendas, recibos de combustível e emails não produzem, portanto, um valor inferior ao de 1 %. Ou o registo é ordnungsgemäß, ou aplica-se a regra de 1 % — para o ano inteiro, como explica Fahrtenbuch ou regra de 1 %.
O que ainda pode fazer
- Indique os motivos que ainda pode. Para as viagens que um registo automático captou nos últimos sete dias, escreva agora o Reisezweck e o parceiro de negócio. É a margem segura da Rz. 29.
- Corrija às claras, nunca por cima. Um Fahrtenbuch eletrónico tem de excluir as alterações posteriores ou documentá-las (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR). O BFH quer que fiquem "in der Datei selbst dokumentiert" (VI B 37/23, 12 de janeiro de 2024).
- Saiba o que são pequenas lacunas. "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind" (H 8.1 (9-10) LStH, citando o BFH 10.04.2008 – VI R 38/06). Se as suas são pequenas é uma questão para o Steuerberater, não para um mês reconstruído.
- Planeie o próximo ano completo. O método escolhe-se por ano civil e por carro. O BFH diz que pode passar para o registo "für den folgenden Veranlagungszeitraum" (VI R 35/12). Um registo para 2027 começa a 1 de janeiro de 2027.
- Como trabalhador por conta de outrem, veja a declaração. Na liquidação do imposto sobre o rendimento não fica preso ao método usado no processamento salarial (R 8.1 Abs. 9 Nr. 3 Satz 5 LStR). O registo continua a ter de cobrir o ano inteiro.
O que quer que guarde, guarde-o dez anos: a regra da conservação.
Como o DriveHub facilita isto
O problema de um Fahrtenbuch raramente são as regras. É a sexta-feira à noite em que ninguém escreve nada.
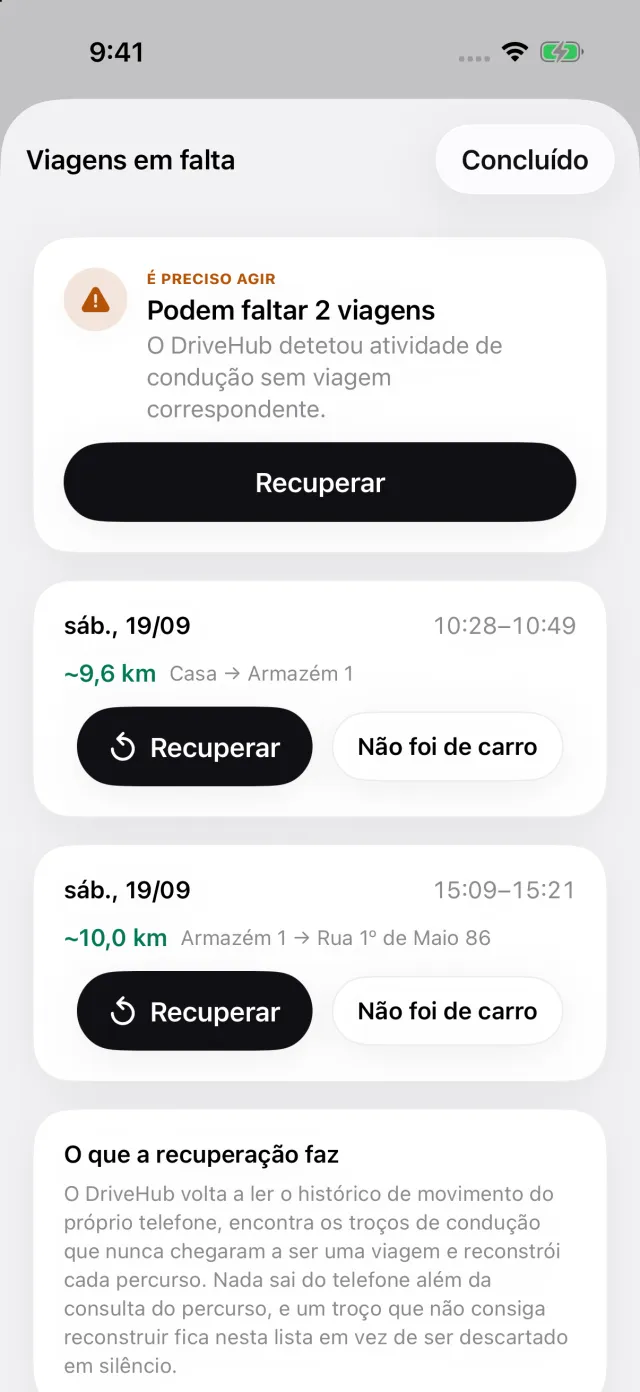
Com o acesso à localização definido como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. Regista por igual as viagens profissionais e as privadas. Se o seu iPhone registou condução sem viagem correspondente, uma história Viagens em falta leva ao ecrã Viagens em falta, onde Recuperar reconstrói o percurso. Assim, uma lacuna aparece esta semana, enquanto ainda pode ser fechada, e não na inspeção. Uma viagem recuperada continua a ser reconstruída depois; o que importa é o aviso.
O que fica para si é o motivo e o parceiro de negócio. Indique-os na mesma semana — os sete dias da Rz. 29 são a janela que a administração aceita. O relatório imprime o conta-quilómetros no início e no fim de cada viagem, o parceiro de negócio e todas as alterações posteriores a uma viagem, no próprio relatório.
O DriveHub também lhe pode pedir a leitura real do conta-quilómetros do carro com a periodicidade que definir, e o relatório compara essas leituras com a distância registada — a comparação que faltou no caso do FG Niedersachsen.
Onde o DriveHub para: não pode escrever um motivo por si, nem transformar um mês reconstruído a partir da agenda num Fahrtenbuch. Não avalia se o seu registo é ordnungsgemäß — isso cabe ao Finanzamt. Nem calcula o valor de 1 %.
O DriveHub está na App Store para iPhone. Os requisitos alemães, campo a campo, estão na página da Alemanha. Configurar o registo automático leva alguns minutos, uma vez.
Fontes
- R 8.1 Abs. 9 Nr. 2 e Nr. 3 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 03.03.2022 – IV C 5 - S 2334/21/10004 :001, Rz. 28–29 (LStH 2026 Anhang 24 IV.1).
- BFH 09.11.2005 – VI R 27/05; BFH 16.11.2005 – VI R 64/04; BFH 10.04.2008 – VI R 38/06; BFH 13.11.2012 – VI R 3/12; BFH 20.03.2014 – VI R 35/12; BFH 16.03.2022 – VIII R 24/19; BFH 12.01.2024 – VI B 37/23.
- FG Münster 10.07.2019 – 7 K 2862/17 E; FG Niedersachsen 23.01.2019 – 3 K 107/18.
Esta página reproduz o que dizem as Lohnsteuer-Richtlinien, o BMF e os tribunais, e cita-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu Steuerberater — e leve o registo.
A regra completa, com os diplomas de onde vem: Alemanha: requisitos do registo de quilómetros.