 DriveHub
Przewodnik po kraju · Niemcy · 7 min
Fahrtenbuch napisany po fakcie nie jest Fahrtenbuch
Rok się kończy albo Finanzamt poprosił o ewidencję, a w niej są luki. Oczywiste wyjście to odtworzyć brakujące tygodnie z kalendarza — Fahrtenbuch nachträglich erstellen. Niemieckie orzecznictwo mówi, że tak nie powstaje Fahrtenbuch, i mówi też, co jeszcze się liczy.

Krótka odpowiedź
Nie. Fahrtenbuch odtworzony po fakcie nie jest ordnungsgemäßes Fahrtenbuch, choćby był najdokładniejszy. Bundesfinanzhof wymaga, by prowadzić go „zeitnah und in geschlossener Form”, a tego nie da się zrobić z perspektywy czasu.
- Jedno można dopisać później. Weźmy elektroniczny Fahrtenbuch, który automatycznie zapisuje każdy przejazd. Administracja skarbowa uznaje go za prowadzony na czas, jeśli cel i kontrahent zostaną dopisane w ciągu najwyżej siedmiu dni kalendarzowych.
- Inne zapisy nie wypełnią luki. Minimalne dane muszą być w samym Fahrtenbuch; wydruk kalendarza ani lista sporządzona później ich nie zastąpią.
- Ceną jest cały rok. Bez ordnungsgemäßes Fahrtenbuch prywatne użycie auta służbowego wycenia się metodą 1 %. Udziału prywatnego nie wolno szacować na podstawie innych zapisów.
Dopisanie Fahrtenbuch po fakcie działa więc dla celów niedawnych, zarejestrowanych przejazdów — i dla niczego innego. Co jeszcze możesz zrobić, opisano niżej.
Skąd się bierze „zeitnah”
Tego wymogu nie ma w tekście Lohnsteuer-Richtlinien. To orzecznictwo, powtórzone w oficjalnych wskazówkach do nich, H 8.1 (9-10) LStH:
„Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben (>BFH vom 09.11.2005 – VI R 27/05, BStBl II 2006 S. 408).”
W tym zdaniu siedzą trzy warunki. Ewidencję pisze się blisko czasu każdego przejazdu. Jest jednym zamkniętym zapisem, a nie luźnymi notatkami. I oddaje każdy przejazd, także prywatny, w nieprzerwanym ciągu stanów licznika.
Same wytyczne, R 8.1 Abs. 9 Nr. 2 LStR, dodają, że kilometry służbowe i prywatne zapisuje się „gesondert und laufend”. Wykluczają też skrót: „Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen.” Kilka przykładowych miesięcy, opisanych później, to również nie Fahrtenbuch.
Siedem dni i to, co obejmują
Siedem dni pochodzi od administracji skarbowej, nie od sądu. BMF-Schreiben vom 03.03.2022, Rz. 29 mówi:
„Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden.”
Przeczytaj to uważnie, bo jest węższe, niż się je zwykle cytuje:
- Zakłada, że każdy przejazd został już zapisany w chwili, gdy się skończył, z datą, stanem licznika i celem podróży. Siedem dni jest na cel i kontrahenta, nie na przejazd.
- „Jedenfalls dann” czyni z tego bezpieczną przystań. Przy siedmiu dniach administracja nie ma zastrzeżeń. Nie mówi, że ósmy dzień przepada, ani że przechodzi.
- Dotyczy tylko zeitnah. Wszystkie pozostałe wymogi nadal obowiązują.
Przykład z datą: przejazd zakończony w poniedziałek 5 października 2026 mieści się w bezpiecznej przystani, jeśli jego cel zostanie wpisany do poniedziałku 12 października. To 5 + 7 = 12, siedem dni kalendarzowych, z weekendem włącznie.
Dlaczego lista sporządzona później nie przechodzi
Trzy orzeczenia pokazują, gdzie odtworzenie się łamie.
Inne listy nie mogą zastąpić Fahrtenbuch. W BFH 13.11.2012 – VI R 3/12 odręczny Fahrtenbuch oznaczał przejazdy tylko jako „Außendienst”, z dopiskiem „siehe Anlage”. Klienci byli na wydruku kalendarza pracodawcy. Leitsatz:
„Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden.”
Uzasadnienie wprost wymienia kalendarz: dane należą do Fahrtenbuch, „nicht an anderer Stelle in einer weiteren und gegebenenfalls auch nachträglich vom Arbeitnehmer erstellten Auflistung. Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders.”
Listy zestawione z terminarza nie są Fahrtenbuch. W FG Münster 10.07.2019 – 7 K 2862/17 E asystentka zestawiła listy przejazdów służbowych z terminarza adwokata. Sąd uznał, że były „nicht zeitnah geführt” a w nich „keine Kilometerstände und keine Privatfahrten” — żadnych stanów licznika ani przejazdów prywatnych. BFH uchylił ten wyrok (BFH 16.03.2022 – VIII R 24/19), ale z innego powodu, i utrzymał ustalenie, że listy nie były ordnungsgemäßes Fahrtenbuch. Była to sprawa z § 7g EStG, gdzie dopuszcza się inne dowody użycia służbowego; przy wyborze metody 1 % nie, jak pokazuje następna część.
Sam GPS nie wystarczy. W FG Niedersachsen 23.01.2019 – 3 K 107/18 trasy zapisało urządzenie GPS. Sąd odrzucił ewidencję. Jego Leitsatz: „Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden.” Odrzucił ją też dlatego, że wyliczonych stanów licznika nigdy nie porównano z rzeczywistymi wskazaniami w autach (Rn. 43). To orzeczenie Finanzgericht, wiążące tylko w tamtej sprawie.
Czy inne zapisy mogą uratować rok?
Nie przy wycenie auta służbowego. H 8.1 (9-10) LStH, hasło „Schätzung des Privatanteils”:
„Kann der Arbeitnehmer den ihm überlassenen Dienstwagen auch privat nutzen und wird über die Nutzung des Dienstwagens kein ordnungsgemäßes Fahrtenbuch geführt, ist der zu versteuernde geldwerte Vorteil nach der 1 %-Regelung zu bewerten. Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht (>BFH vom 16.11.2005 – VI R 64/04, BStBl II 2006 S. 410).”
Kalendarze, rachunki za paliwo i e-maile nie dadzą więc kwoty niższej niż 1 %. Albo Fahrtenbuch jest ordnungsgemäß, albo obowiązuje metoda 1 % — za cały rok, jak wyjaśnia artykuł Fahrtenbuch czy metoda 1 %.
Co jeszcze możesz zrobić
- Wpisz cele, które jeszcze możesz. Przy przejazdach, które ewidencja automatyczna zapisała w ostatnich siedmiu dniach, wpisz teraz Reisezweck i kontrahenta. To bezpieczna przystań z Rz. 29.
- Poprawiaj jawnie, nigdy przez nadpisanie. Elektroniczny Fahrtenbuch musi wykluczać późniejsze zmiany albo je dokumentować (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR). BFH chce, by były „in der Datei selbst dokumentiert” (VI B 37/23, 12 stycznia 2024).
- Wiedz, czym są drobne braki. „Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind” (H 8.1 (9-10) LStH, za BFH 10.04.2008 – VI R 38/06). Czy twoje są drobne, oceni Steuerberater, a nie odtworzony miesiąc.
- Zaplanuj następny pełny rok. Metodę wybiera się na rok kalendarzowy i dla konkretnego auta. BFH mówi, że na Fahrtenbuch można przejść „für den folgenden Veranlagungszeitraum” (VI R 35/12). Fahrtenbuch na 2027 zaczyna się 1 stycznia 2027.
- Jako pracownik sprawdź zeznanie. W wymiarze podatku dochodowego nie wiąże cię metoda z listy płac (R 8.1 Abs. 9 Nr. 3 Satz 5 LStR). Fahrtenbuch nadal musi obejmować cały rok.
Cokolwiek zachowasz, przechowuj to dziesięć lat: zasada przechowywania.
Jak DriveHub to ułatwia
Kłopotem z Fahrtenbuch rzadko są przepisy. Jest nim piątkowy wieczór, kiedy nikt niczego nie zapisuje.
Gdy dostęp do lokalizacji jest ustawiony na „Zawsze”, DriveHub zapisuje każdy przejazd w tle — a jeśli któryś mu jednak umknie, powie ci o tym. Przejazdy służbowe i prywatne zapisuje jednakowo. Jeśli twój iPhone zarejestrował jazdę, do której nie pasuje żaden przejazd, historia Pominięte przejazdy prowadzi do ekranu Brakujące przejazdy, gdzie Odzyskaj odtwarza trasę. Luka wychodzi więc na jaw w tym tygodniu, gdy jeszcze da się ją zamknąć, a nie podczas kontroli. Odzyskany przejazd nadal jest odtworzony po fakcie; liczy się ostrzeżenie.
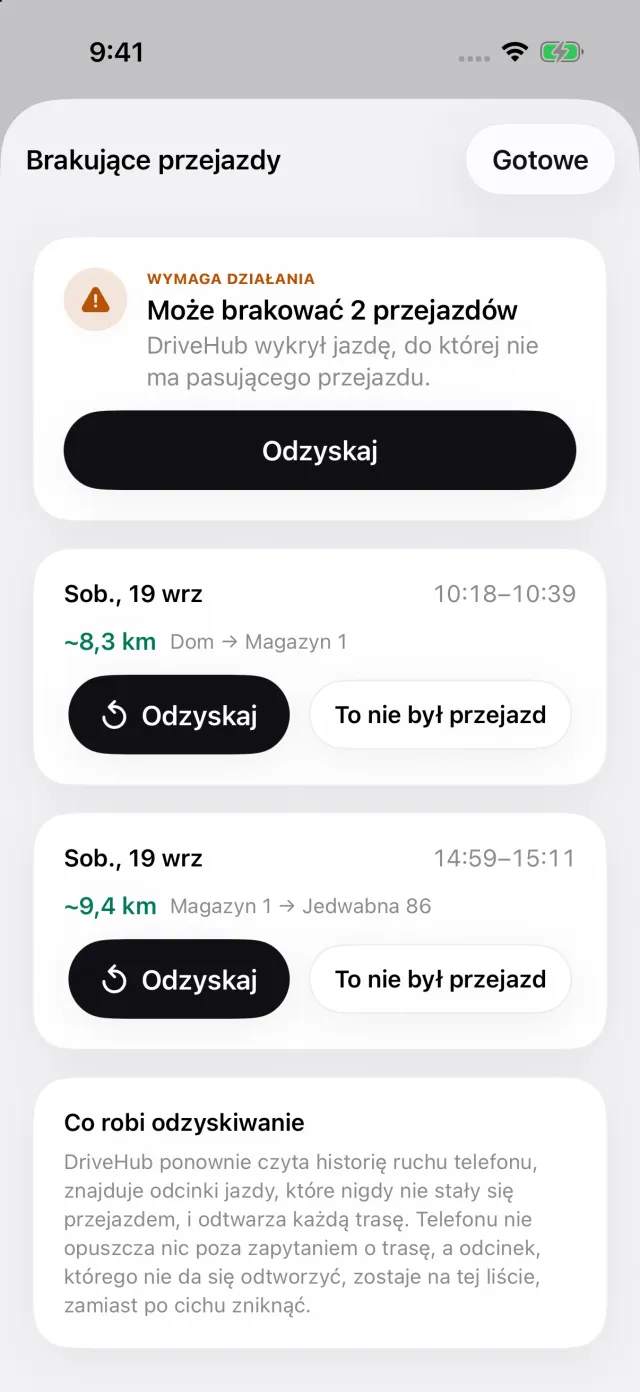
Tobie zostaje cel i kontrahent. Wpisz je w tym samym tygodniu — siedem dni z Rz. 29 to okno, które administracja akceptuje. Raport drukuje stan licznika na początku i na końcu każdego przejazdu, kontrahenta i każdą późniejszą zmianę przejazdu — na samym raporcie.
DriveHub może też według ustalonego przez ciebie harmonogramu prosić o rzeczywisty stan licznika auta, a raport porównuje te odczyty z zapisanym dystansem — to porównanie, którego zabrakło w sprawie przed FG Niedersachsen.
Gdzie DriveHub się zatrzymuje: nie wpisze celu za ciebie i nie zamieni miesiąca odtworzonego z kalendarza w Fahrtenbuch. Nie ocenia, czy twój Fahrtenbuch jest ordnungsgemäß — to decyzja Finanzamtu. Nie oblicza też wartości według 1 %.
DriveHub jest w App Store na iPhone'a. Niemieckie wymogi, pole po polu, są na stronie o Niemczech. Konfiguracja automatycznego rejestrowania zajmuje kilka minut, raz.
Źródła
- R 8.1 Abs. 9 Nr. 2 i Nr. 3 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 03.03.2022 – IV C 5 - S 2334/21/10004 :001, Rz. 28–29 (LStH 2026 Anhang 24 IV.1).
- BFH 09.11.2005 – VI R 27/05; BFH 16.11.2005 – VI R 64/04; BFH 10.04.2008 – VI R 38/06; BFH 13.11.2012 – VI R 3/12; BFH 20.03.2014 – VI R 35/12; BFH 16.03.2022 – VIII R 24/19; BFH 12.01.2024 – VI B 37/23.
- FG Münster 10.07.2019 – 7 K 2862/17 E; FG Niedersachsen 23.01.2019 – 3 K 107/18.
Ta strona podaje, co mówią Lohnsteuer-Richtlinien, BMF i sądy, i cytuje je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego Steuerberatera — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Niemcy: wymogi dotyczące ewidencji przebiegu.