 DriveHub
Maaopas · Saksa · 7 min
Jälkikäteen kirjoitettu Fahrtenbuch ei ole Fahrtenbuch
Vuosi on loppumassa, tai Finanzamt on pyytänyt ajopäiväkirjaa, ja siinä on aukkoja. Ilmeinen korjaus on koota puuttuvat viikot kalenterista — Fahrtenbuch nachträglich erstellen. Saksan oikeuskäytännön mukaan siitä ei synny Fahrtenbuchia, ja se kertoo myös, mikä yhä kelpaa.

Lyhyt vastaus
Ei. Jälkikäteen koottu Fahrtenbuch ei ole ordnungsgemäßes Fahrtenbuch, olipa se kuinka tarkka tahansa. Bundesfinanzhof edellyttää, että sitä pidetään "zeitnah und in geschlossener Form", eikä sitä voi tehdä jälkiviisaasti.
- Yhden asian saa lisätä myöhemmin. Otetaan sähköinen ajopäiväkirja, joka tallentaa jokaisen ajon automaattisesti. Verohallinto pitää sitä ajallaan pidettynä, jos tarkoitus ja liikekumppani kirjataan enintään seitsemän kalenteripäivän kuluessa.
- Muut tallenteet eivät täytä aukkoa. Vähimmäistietojen on oltava itse ajopäiväkirjassa; kalenterituloste tai myöhemmin tehty luettelo ei voi korvata niitä.
- Hinta on koko vuosi. Ilman ordnungsgemäßes Fahrtenbuchia työsuhdeauton yksityiskäyttö arvostetaan 1 %:n säännöllä. Yksityisosuutta ei saa arvioida muiden tallenteiden perusteella.
Fahrtenbuchin kirjoittaminen jälkikäteen toimii siis vain äskettäisten, tallennettujen ajojen tarkoituksiin, eikä mihinkään muuhun. Mitä voit vielä tehdä, kerrotaan alempana.
Mistä "zeitnah" tulee
Vaatimus ei ole Lohnsteuer-Richtlinienin tekstissä. Se on oikeuskäytäntöä, joka toistetaan niiden virallisissa ohjeissa, H 8.1 (9-10) LStH:
"Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben (>BFH vom 09.11.2005 – VI R 27/05, BStBl II 2006 S. 408)."
Virkkeessä on kolme ehtoa. Kirja kirjoitetaan lähellä kunkin ajon ajankohtaa. Se on yksi suljettu tallenne, ei irrallisia muistiinpanoja. Ja se toistaa jokaisen ajon, myös yksityiset, katkeamattomana mittarilukemien ketjuna.
Itse ohje, R 8.1 Abs. 9 Nr. 2 LStR, lisää, että työ- ja yksityiskilometrit kirjataan "gesondert und laufend". Se sulkee pois myös oikotien: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen." Muutama myöhemmin kirjoitettu otoskuukausikaan ei ole ajopäiväkirja.
Seitsemän päivää, ja mitä ne kattavat
Seitsemän päivää tulevat verohallinnolta, eivät tuomioistuimelta. BMF-Schreiben vom 03.03.2022, Rz. 29 sanoo:
"Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
Lue se tarkkaan, sillä se on kapeampi kuin usein lainataan:
- Se edellyttää, että jokainen ajo on jo tallennettu sillä hetkellä, kun se päättyi, päivämäärineen, mittarilukemineen ja määränpäineen. Seitsemän päivää ovat tarkoitusta ja liikekumppania varten, eivät ajoa varten.
- "Jedenfalls dann" tekee siitä turvasataman. Seitsemän päivää on raja, johon asti hallinnolla ei ole huomautettavaa. Se ei sano, että kahdeksas päivä kaatuu, eikä sitä, että se menee läpi.
- Se koskee vain zeitnah-vaatimusta. Kaikki muut vaatimukset pätevät edelleen.
Esimerkkipäivä: maanantaina 5. lokakuuta 2026 päättyvä ajo on turvasataman sisällä, jos sen tarkoitus kirjataan viimeistään maanantaina 12. lokakuuta. Se on 5 + 7 = 12, seitsemän kalenteripäivää viikonloppu mukaan lukien.
Miksi jälkikäteen tehty luettelo ei kelpaa
Kolme ratkaisua näyttää, mihin jälkikäteinen kokoaminen kaatuu.
Muut luettelot eivät voi korvata ajopäiväkirjaa. Tapauksessa BFH 13.11.2012 – VI R 3/12 käsin kirjoitetussa ajopäiväkirjassa ajot oli merkitty vain "Außendienst", merkinnällä "siehe Anlage". Asiakkaat olivat työnantajan kalenterin tulosteessa. Leitsatz:
"Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden."
Perusteluissa kalenteri mainitaan suoraan: tiedot kuuluvat ajopäiväkirjaan, "nicht an anderer Stelle in einer weiteren und gegebenenfalls auch nachträglich vom Arbeitnehmer erstellten Auflistung. Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders."
Kalenterista kootut luettelot eivät ole Fahrtenbuch. Tapauksessa FG Münster 10.07.2019 – 7 K 2862/17 E avustaja oli koonnut asianajajan kalenterista luetteloita työajoista. Tuomioistuimen mukaan niitä oli "nicht zeitnah geführt" eli ei pidetty ajantasaisesti, ja niissä oli "keine Kilometerstände und keine Privatfahrten". BFH kumosi tuomion (BFH 16.03.2022 – VIII R 24/19), mutta toisesta syystä, ja piti voimassa havainnon, etteivät luettelot olleet ordnungsgemäßes Fahrtenbuch. Kyse oli § 7g EStG -asiasta, jossa liiketoimintakäytön voi osoittaa muullakin näytöllä; 1 %:n valinnassa ei voi, kuten seuraava osio näyttää.
Pelkkä GPS ei riitä. Tapauksessa FG Niedersachsen 23.01.2019 – 3 K 107/18 GPS-laite oli tallentanut reitit. Tuomioistuin hylkäsi ajopäiväkirjan. Sen Leitsatz: "Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden." Se hylkäsi sen myös siksi, ettei laskettuja mittarilukemia koskaan verrattu autojen todellisiin lukemiin (Rn. 43). Kyseessä on Finanzgerichtin ratkaisu, joka sitoo vain omassa asiassaan.
Voivatko muut tallenteet pelastaa vuoden?
Eivät työsuhdeauton arvostuksessa. H 8.1 (9-10) LStH, kohta "Schätzung des Privatanteils":
"Kann der Arbeitnehmer den ihm überlassenen Dienstwagen auch privat nutzen und wird über die Nutzung des Dienstwagens kein ordnungsgemäßes Fahrtenbuch geführt, ist der zu versteuernde geldwerte Vorteil nach der 1 %-Regelung zu bewerten. Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht (>BFH vom 16.11.2005 – VI R 64/04, BStBl II 2006 S. 410)."
Kalenterit, polttoainekuitit ja sähköpostit eivät siksi tuota 1 %:a pienempää lukua. Joko ajopäiväkirja on ordnungsgemäß, tai sovelletaan 1 %:n sääntöä — koko vuodelle, kuten Fahrtenbuch vai 1 %:n sääntö selittää.
Mitä voit vielä tehdä
- Kirjaa tarkoitukset, jotka vielä voit. Automaattisen ajopäiväkirjan viimeisten seitsemän päivän aikana tallentamiin ajoihin kirjoita Reisezweck ja liikekumppani nyt. Se on Rz. 29:n turvasatama.
- Korjaa avoimesti, älä koskaan päälle. Sähköisen Fahrtenbuchin on estettävä myöhemmät muutokset tai dokumentoitava ne (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR). BFH haluaa ne "in der Datei selbst dokumentiert" (VI B 37/23, 12. tammikuuta 2024).
- Tiedä, mitä vähäiset puutteet ovat. "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind" (H 8.1 (9-10) LStH, viitaten ratkaisuun BFH 10.04.2008 – VI R 38/06). Ovatko sinun puutteesi vähäisiä, sen arvioi Steuerberaterisi, ei uudelleen koottu kuukausi.
- Suunnittele seuraava täysi vuosi. Menetelmä valitaan kalenterivuosittain ja autokohtaisesti. BFH:n mukaan ajopäiväkirjaan voi siirtyä "für den folgenden Veranlagungszeitraum" (VI R 35/12). Vuoden 2027 ajopäiväkirja alkaa 1. tammikuuta 2027.
- Palkansaajana tarkista veroilmoitus. Tuloverotuksessa et ole sidottu palkanlaskennan käyttämään menetelmään (R 8.1 Abs. 9 Nr. 3 Satz 5 LStR). Ajopäiväkirjan on silti katettava koko vuosi.
Mitä säilytätkin, säilytä se kymmenen vuotta: säilytyssääntö.
Miten DriveHub helpottaa tätä
Fahrtenbuchin ongelma ovat harvoin säännöt. Se on perjantai-ilta, jolloin kukaan ei kirjoita mitään muistiin.
Kun sijainnin käyttöoikeudeksi on asetettu "Aina", DriveHub tallentaa jokaisen ajon taustalla — ja jos jokin ajo joskus jää siltä väliin, se kertoo siitä. Työ- ja yksityisajot tallennetaan samalla tavalla. Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Puuttuvat matkat -tarina vie Puuttuvat matkat -näkymään, jossa Palauta rakentaa reitin uudelleen. Näin aukko näkyy tällä viikolla, kun sen voi vielä sulkea, eikä vasta tarkastuksessa. Palautettu ajo on silti jälkikäteen rakennettu; varoitus on se, millä on merkitystä.
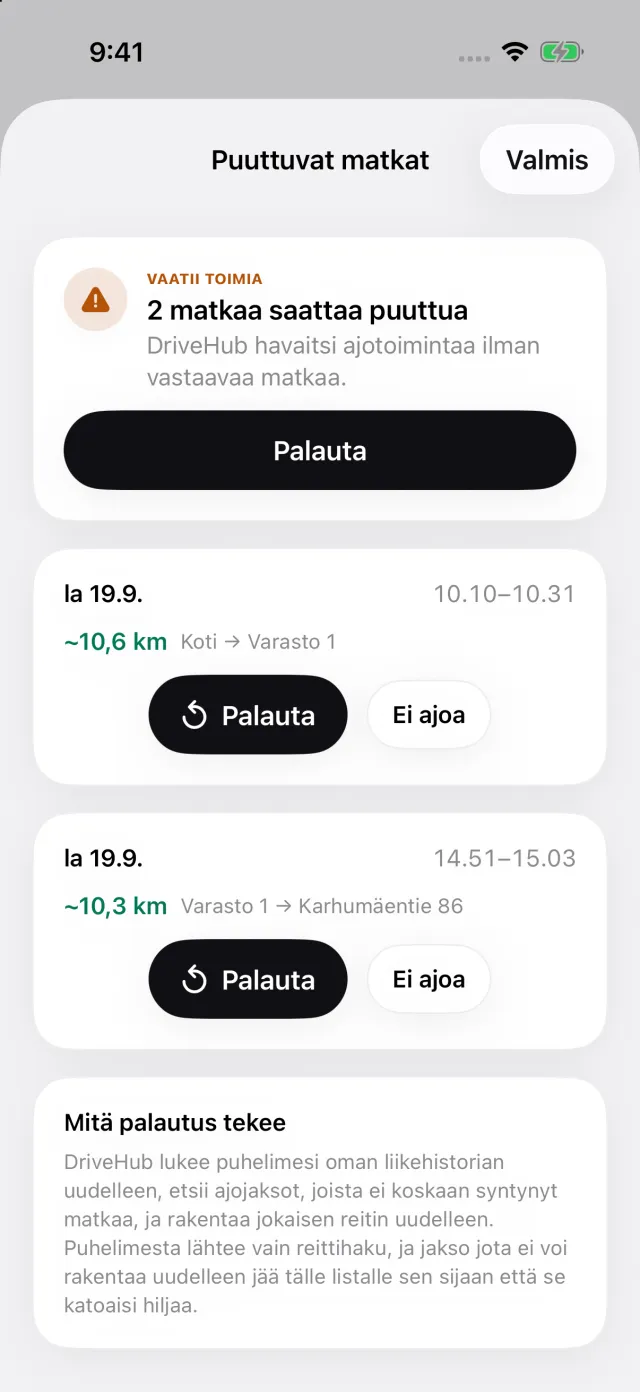
Sinulle jäävät tarkoitus ja liikekumppani. Kirjaa ne samalla viikolla — Rz. 29:n seitsemän päivää on hallinnon hyväksymä ikkuna. Raporttiin tulostuvat mittarilukema kunkin matkan alussa ja lopussa, liikekumppani ja jokainen matkaan myöhemmin tehty muutos — itse raportissa.
DriveHub voi myös pyytää auton todellista mittarilukemaa asettamasi aikataulun mukaan, ja raportti vertaa näitä lukemia tallennettuun matkaan — juuri se vertailu puuttui FG Niedersachsenin tapauksessa.
Mihin DriveHub ei ulotu: se ei voi kirjoittaa tarkoitusta puolestasi, eikä se voi muuttaa kalenterista koottua kuukautta Fahrtenbuchiksi. Se ei arvioi, onko ajopäiväkirjasi ordnungsgemäß — sen ratkaisee Finanzamt. Eikä se laske 1 %:n arvoa.
DriveHub on App Storessa iPhonelle. Saksan vaatimukset kenttä kentältä ovat Saksan sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Lähteet
- R 8.1 Abs. 9 Nr. 2 ja Nr. 3 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 03.03.2022 – IV C 5 - S 2334/21/10004 :001, Rz. 28–29 (LStH 2026 Anhang 24 IV.1).
- BFH 09.11.2005 – VI R 27/05; BFH 16.11.2005 – VI R 64/04; BFH 10.04.2008 – VI R 38/06; BFH 13.11.2012 – VI R 3/12; BFH 20.03.2014 – VI R 35/12; BFH 16.03.2022 – VIII R 24/19; BFH 12.01.2024 – VI B 37/23.
- FG Münster 10.07.2019 – 7 K 2862/17 E; FG Niedersachsen 23.01.2019 – 3 K 107/18.
Tällä sivulla kerrotaan, mitä Lohnsteuer-Richtlinien, BMF ja tuomioistuimet sanovat, ja ne mainitaan, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy Steuerberateriltasi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Saksa: ajopäiväkirjan vaatimukset.