 DriveHub
Länderratgeber · Deutschland · 7 Min.
Ein nachträglich erstelltes Fahrtenbuch ist kein Fahrtenbuch
Das Jahr geht zu Ende, oder das Finanzamt hat das Fahrtenbuch angefordert, und es hat Lücken. Naheliegend wäre, die fehlenden Wochen aus dem Kalender nachzubauen — das Fahrtenbuch nachträglich zu erstellen. Die deutsche Rechtsprechung sagt, dass dabei kein Fahrtenbuch herauskommt, und sie sagt auch, was trotzdem noch zählt.

Die kurze Antwort
Nein. Ein nachträglich rekonstruiertes Fahrtenbuch ist kein ordnungsgemäßes Fahrtenbuch, so genau es auch sein mag. Der Bundesfinanzhof verlangt, dass es „zeitnah und in geschlossener Form“ geführt wird, und das geht im Rückblick nicht.
- Eines darf später kommen. Nehmen Sie ein elektronisches Fahrtenbuch, das jede Fahrt automatisch erfasst. Die Finanzverwaltung sieht es als zeitnah geführt an, wenn Reisezweck und Geschäftspartner innerhalb von bis zu sieben Kalendertagen nachgetragen werden.
- Andere Aufzeichnungen füllen die Lücke nicht. Die Mindestangaben müssen im Fahrtenbuch selbst stehen; ein Kalenderausdruck oder eine später erstellte Liste kann sie nicht ersetzen.
- Der Preis ist das ganze Jahr. Ohne ordnungsgemäßes Fahrtenbuch wird die Privatnutzung eines Firmenwagens nach der 1-%-Regelung bewertet. Der Privatanteil darf nicht anhand anderer Aufzeichnungen geschätzt werden.
Ein Fahrtenbuch nachträglich zu ergänzen, funktioniert also für die Reisezwecke kürzlich erfasster Fahrten und für nichts sonst. Was Sie noch tun können, steht weiter unten.
Woher „zeitnah“ kommt
Im Text der Lohnsteuer-Richtlinien steht die Anforderung nicht. Sie ist Rechtsprechung, wiedergegeben in den amtlichen Hinweisen dazu, H 8.1 (9-10) LStH:
„Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben (>BFH vom 09.11.2005 – VI R 27/05, BStBl II 2006 S. 408).“
In diesem Satz stecken drei Bedingungen. Das Buch wird zeitnah zu jeder Fahrt geschrieben. Es ist eine geschlossene Aufzeichnung, keine losen Notizen. Und es gibt jede Fahrt wieder, auch die privaten, in einer lückenlosen Kette von Kilometerständen.
Die Richtlinie selbst, R 8.1 Abs. 9 Nr. 2 LStR, ergänzt, dass dienstliche und private Kilometer „gesondert und laufend“ nachzuweisen sind. Eine Abkürzung schließt sie ebenfalls aus: „Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen.“ Ein paar Mustermonate, später aufgeschrieben, sind ebenso wenig ein Fahrtenbuch.
Die sieben Tage, und was sie abdecken
Die sieben Tage stammen von der Finanzverwaltung, nicht von einem Gericht. Das BMF-Schreiben vom 03.03.2022, Rz. 29 sagt:
„Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden.“
Lesen Sie genau, denn die Stelle ist enger, als sie oft zitiert wird:
- Sie setzt voraus, dass jede Fahrt bereits erfasst wurde, im Moment ihres Endes, mit Datum, Kilometerstand und Fahrtziel. Die sieben Tage gelten für Reisezweck und Geschäftspartner, nicht für die Fahrt.
- „Jedenfalls dann“ macht daraus einen sicheren Hafen. Bei sieben Tagen hat die Verwaltung keine Bedenken. Dass Tag acht scheitert, sagt sie nicht — und auch nicht, dass er genügt.
- Sie betrifft nur das zeitnah. Alle anderen Anforderungen gelten weiter.
Ein Beispieldatum: Eine Fahrt, die am Montag, 5. Oktober 2026 endet, liegt im sicheren Hafen, wenn ihr Reisezweck bis Montag, 12. Oktober eingetragen ist. Das sind 5 + 7 = 12, sieben Kalendertage, Wochenende eingeschlossen.
Warum eine nachträglich erstellte Liste scheitert
Drei Entscheidungen zeigen, wo eine Rekonstruktion bricht.
Andere Listen können das Fahrtenbuch nicht ersetzen. In BFH 13.11.2012 – VI R 3/12 bezeichnete ein handschriftliches Fahrtenbuch Fahrten nur als „Außendienst“, mit „siehe Anlage“. Die Kunden standen in einem Ausdruck aus dem Terminkalender des Arbeitgebers. Der Leitsatz:
„Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden.“
Die Gründe nennen den Kalender ausdrücklich: Die Angaben gehören ins Fahrtenbuch, „nicht an anderer Stelle in einer weiteren und gegebenenfalls auch nachträglich vom Arbeitnehmer erstellten Auflistung. Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders.“
Aus einem Terminkalender erstellte Listen sind kein Fahrtenbuch. Im Fall FG Münster 10.07.2019 – 7 K 2862/17 E hatte eine Mitarbeiterin aus dem Terminkalender eines Rechtsanwalts Listen der Dienstfahrten zusammengestellt. Das Gericht befand, sie seien „nicht zeitnah geführt“ und enthielten „keine Kilometerstände und keine Privatfahrten“. Der BFH hob das Urteil auf (BFH 16.03.2022 – VIII R 24/19), aber aus einem anderen Grund, und ließ die Feststellung stehen, dass die Listen kein ordnungsgemäßes Fahrtenbuch waren. Es ging um § 7g EStG, wo die betriebliche Nutzung auch anders nachgewiesen werden darf; bei der Wahl gegen die 1-%-Regelung ist das nicht so, wie der nächste Abschnitt zeigt.
GPS allein genügt nicht. Im Fall FG Niedersachsen 23.01.2019 – 3 K 107/18 hatte ein GPS-Gerät die Fahrtwege aufgezeichnet. Das Gericht verwarf das Fahrtenbuch. Sein Leitsatz: „Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden.“ Es verwarf es außerdem, weil errechnete Kilometerstände nie mit den tatsächlichen Tachoständen der Fahrzeuge abgeglichen wurden (Rn. 43). Das ist eine Entscheidung eines Finanzgerichts, bindend nur in ihrem Fall.
Können andere Aufzeichnungen das Jahr retten?
Bei der Bewertung des Firmenwagens nicht. H 8.1 (9-10) LStH, Stichwort „Schätzung des Privatanteils“:
„Kann der Arbeitnehmer den ihm überlassenen Dienstwagen auch privat nutzen und wird über die Nutzung des Dienstwagens kein ordnungsgemäßes Fahrtenbuch geführt, ist der zu versteuernde geldwerte Vorteil nach der 1 %-Regelung zu bewerten. Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht (>BFH vom 16.11.2005 – VI R 64/04, BStBl II 2006 S. 410).“
Kalender, Tankbelege und E-Mails führen deshalb zu keinem niedrigeren Wert als 1 %. Entweder ist das Fahrtenbuch ordnungsgemäß, oder es gilt die 1-%-Regelung — für das ganze Jahr, wie Fahrtenbuch oder 1-%-Regelung erklärt.
Was Sie jetzt noch tun können
- Tragen Sie die Reisezwecke ein, die noch gehen. Für Fahrten, die ein automatisches Fahrtenbuch in den letzten sieben Tagen erfasst hat, schreiben Sie Reisezweck und Geschäftspartner jetzt dazu. Das ist der sichere Hafen von Rz. 29.
- Korrigieren Sie offen, nie durch Überschreiben. Ein elektronisches Fahrtenbuch muss nachträgliche Änderungen ausschließen oder dokumentieren (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR). Der BFH will sie „in der Datei selbst dokumentiert“ sehen (VI B 37/23, 12. Januar 2024).
- Wissen Sie, was kleinere Mängel sind. „Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind“ (H 8.1 (9-10) LStH, unter Berufung auf BFH 10.04.2008 – VI R 38/06). Ob Ihre dazugehören, beurteilt Ihr Steuerberater, nicht ein nachgebauter Monat.
- Planen Sie das nächste volle Jahr. Die Methode wird je Kalenderjahr und je Fahrzeug gewählt. Laut BFH können Sie „für den folgenden Veranlagungszeitraum“ zum Fahrtenbuch übergehen (VI R 35/12). Ein Fahrtenbuch für 2027 beginnt am 1. Januar 2027.
- Als Arbeitnehmer: Prüfen Sie die Steuererklärung. In Ihrer Einkommensteuerveranlagung sind Sie nicht an die Methode der Lohnabrechnung gebunden (R 8.1 Abs. 9 Nr. 3 Satz 5 LStR). Das Fahrtenbuch muss trotzdem das ganze Jahr abdecken.
Was Sie aufbewahren, bewahren Sie zehn Jahre auf: die Aufbewahrungsregel.
Wie DriveHub das leichter macht
Das Problem beim Fahrtenbuch sind selten die Regeln. Es ist der Freitagabend, an dem niemand etwas aufschreibt.
Mit dem Standortzugriff „Immer“ zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls ihm doch einmal eine entgeht, sagt es Ihnen Bescheid. Berufliche und private Fahrten werden gleichermaßen erfasst. Hat Ihr iPhone eine Fahrt registriert, zu der es keinen passenden Eintrag gibt, führt die Story Verpasste Fahrten zu Fehlende Fahrten, wo Wiederherstellen die Route rekonstruiert. So zeigt sich eine Lücke noch in derselben Woche, solange sie sich schließen lässt, und nicht erst bei der Prüfung. Auch eine wiederhergestellte Fahrt ist nachträglich rekonstruiert; entscheidend ist der Hinweis.
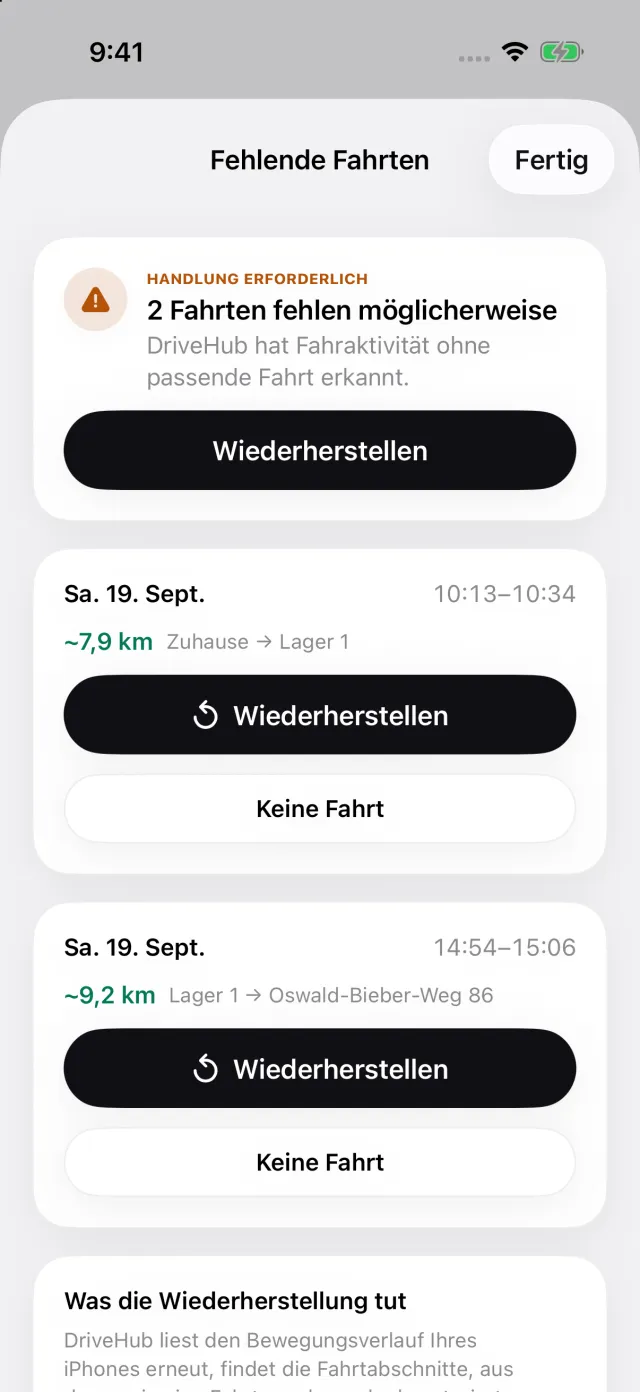
Was Ihnen bleibt, sind Reisezweck und Geschäftspartner. Tragen Sie sie in derselben Woche ein — die sieben Tage aus Rz. 29 sind das Fenster, das die Verwaltung akzeptiert. Der Bericht enthält den Kilometerstand zu Beginn und am Ende jeder Fahrt, den Geschäftspartner und jede spätere Änderung an einer Fahrt, direkt im Bericht.
DriveHub kann Sie außerdem in einem von Ihnen gewählten Rhythmus nach dem echten Tachostand fragen, und der Bericht stellt diese Stände der aufgezeichneten Strecke gegenüber — genau der Abgleich, der im Fall des FG Niedersachsen fehlte.
Wo DriveHub aufhört: Einen Reisezweck kann es nicht für Sie schreiben, und einen aus dem Kalender nachgebauten Monat kann es nicht in ein Fahrtenbuch verwandeln. Ob Ihr Fahrtenbuch ordnungsgemäß ist, beurteilt es nicht — das entscheidet das Finanzamt. Den 1-%-Wert berechnet es auch nicht.
DriveHub gibt es im App Store für das iPhone. Die deutschen Anforderungen, Feld für Feld, stehen auf der Deutschland-Seite. Die automatische Erfassung einzurichten dauert einmalig ein paar Minuten.
Quellen
- R 8.1 Abs. 9 Nr. 2 und Nr. 3 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 03.03.2022 – IV C 5 - S 2334/21/10004 :001, Rz. 28–29 (LStH 2026 Anhang 24 IV.1).
- BFH 09.11.2005 – VI R 27/05; BFH 16.11.2005 – VI R 64/04; BFH 10.04.2008 – VI R 38/06; BFH 13.11.2012 – VI R 3/12; BFH 20.03.2014 – VI R 35/12; BFH 16.03.2022 – VIII R 24/19; BFH 12.01.2024 – VI B 37/23.
- FG Münster 10.07.2019 – 7 K 2862/17 E; FG Niedersachsen 23.01.2019 – 3 K 107/18.
Diese Seite gibt wieder, was die Lohnsteuer-Richtlinien, das BMF und die Gerichte sagen, und nennt die Fundstellen, damit Sie nachprüfen können. Sie ist keine Steuerberatung. Sie kennt Ihre Umstände nicht. Wenn es um Geld geht, fragen Sie Ihren Steuerberater — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Deutschland: Anforderungen an das Fahrtenbuch.