 DriveHub
Guida per Paese · Germania · 7 min
Un Fahrtenbuch scritto a posteriori non è un Fahrtenbuch
L’anno sta finendo, o il Finanzamt ha chiesto il registro, e ci sono dei buchi. La soluzione ovvia è ricostruire le settimane mancanti dall’agenda — il Fahrtenbuch nachträglich erstellen. La giurisprudenza tedesca dice che così non nasce un Fahrtenbuch, e dice che cosa conta ancora.

La risposta breve
No. Un Fahrtenbuch ricostruito a posteriori non è un ordnungsgemäßes Fahrtenbuch, per quanto sia preciso. Il Bundesfinanzhof vuole che sia tenuto "zeitnah und in geschlossener Form", e questo col senno di poi non si può fare.
- Una cosa si può aggiungere dopo. Prendi un registro elettronico che rileva ogni viaggio in automatico. L’amministrazione finanziaria lo considera tenuto per tempo se lo scopo e il partner commerciale arrivano entro sette giorni di calendario.
- Altre registrazioni non colmano il buco. I dati minimi devono stare nel registro stesso; una stampa dell’agenda o un elenco fatto dopo non li sostituiscono.
- Il prezzo è l’anno intero. Senza un ordnungsgemäßes Fahrtenbuch, l’uso privato di un’auto aziendale si valuta con la regola dell’1 %. La quota privata non si può stimare da altre registrazioni.
Scrivere un Fahrtenbuch a posteriori funziona quindi per gli scopi di viaggi recenti e già registrati, e per nient’altro. Che cosa puoi ancora fare è più sotto.
Da dove viene lo «zeitnah»
Il requisito non sta nel testo delle Lohnsteuer-Richtlinien. È giurisprudenza, ripresa nelle indicazioni ufficiali che le accompagnano, H 8.1 (9-10) LStH:
"Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben (>BFH vom 09.11.2005 – VI R 27/05, BStBl II 2006 S. 408)."
In quella frase ci sono tre condizioni. Il registro si scrive a ridosso di ogni viaggio. È un’unica registrazione chiusa, non appunti sparsi. E riproduce ogni viaggio, privati compresi, in una catena ininterrotta di letture del contachilometri.
La direttiva stessa, la R 8.1 Abs. 9 Nr. 2 LStR, aggiunge che i chilometri di lavoro e quelli privati si registrano "gesondert und laufend". Ed esclude una scorciatoia: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen." Neanche qualche mese campione, scritto dopo, è un registro.
I sette giorni, e che cosa coprono
I sette giorni vengono dall’amministrazione finanziaria, non da un tribunale. La circolare del BMF del 03.03.2022, Rz. 29 dice:
"Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
Leggila con attenzione, perché è più stretta di come la si cita di solito:
- Presuppone che ogni viaggio sia già stato rilevato nel momento in cui è finito, con data, contachilometri e destinazione. I sette giorni servono per lo scopo e il partner commerciale, non per il viaggio.
- «Jedenfalls dann» ne fa un margine di sicurezza. Entro sette giorni l’amministrazione non ha obiezioni. Non dice che l’ottavo giorno fallisce, e nemmeno che passa.
- Parla solo dello zeitnah. Tutti gli altri requisiti restano.
Una data d’esempio: un viaggio che finisce lunedì 5 ottobre 2026 rientra nel margine di sicurezza se lo scopo viene inserito entro lunedì 12 ottobre. Cioè 5 + 7 = 12, sette giorni di calendario, fine settimana compreso.
Perché un elenco fatto dopo non regge
Tre decisioni mostrano dove una ricostruzione si rompe.
Altri elenchi non possono sostituire il registro. Nel caso BFH 13.11.2012 – VI R 3/12, un registro scritto a mano indicava i viaggi solo come "Außendienst", con "siehe Anlage". I clienti stavano in una stampa dell’agenda del datore di lavoro. Il Leitsatz:
"Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden."
Le motivazioni nominano espressamente l’agenda: i dati vanno nel registro, "nicht an anderer Stelle in einer weiteren und gegebenenfalls auch nachträglich vom Arbeitnehmer erstellten Auflistung. Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders."
Elenchi ricavati da un’agenda non sono un Fahrtenbuch. Nel caso FG Münster 10.07.2019 – 7 K 2862/17 E, un’assistente aveva compilato elenchi dei viaggi di lavoro dall’agenda di un avvocato. Il tribunale ha ritenuto che fossero "nicht zeitnah geführt" e che riportassero "keine Kilometerstände und keine Privatfahrten" — né chilometraggi né viaggi privati. Il BFH ha annullato quella sentenza (BFH 16.03.2022 – VIII R 24/19), ma su un altro punto, e ha confermato che gli elenchi non erano un ordnungsgemäßes Fahrtenbuch. Era un caso di § 7g EStG, in cui l’uso aziendale si può provare anche in altro modo; per la scelta dell’1 % no, come mostra la sezione seguente.
Il GPS da solo non basta. Nel caso FG Niedersachsen 23.01.2019 – 3 K 107/18, un dispositivo GPS aveva registrato i percorsi. Il tribunale ha respinto il registro. Il suo Leitsatz: "Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden." Lo ha respinto anche perché le letture del contachilometri calcolate non erano mai state confrontate con quelle reali delle auto (Rn. 43). È una decisione di un Finanzgericht, vincolante solo per quel caso.
Altre registrazioni possono salvare l’anno?
Non per la valutazione dell’auto aziendale. H 8.1 (9-10) LStH, voce "Schätzung des Privatanteils":
"Kann der Arbeitnehmer den ihm überlassenen Dienstwagen auch privat nutzen und wird über die Nutzung des Dienstwagens kein ordnungsgemäßes Fahrtenbuch geführt, ist der zu versteuernde geldwerte Vorteil nach der 1 %-Regelung zu bewerten. Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht (>BFH vom 16.11.2005 – VI R 64/04, BStBl II 2006 S. 410)."
Agende, scontrini del carburante ed e-mail non portano quindi a una cifra più bassa dell’1 %. O il registro è ordnungsgemäß, o si applica la regola dell’1 % — per l’anno intero, come spiega Fahrtenbuch o regola dell’1 %.
Che cosa puoi ancora fare
- Inserisci gli scopi che puoi ancora inserire. Per i viaggi che un registro automatico ha rilevato negli ultimi sette giorni, scrivi adesso Reisezweck e partner commerciale. È il margine di sicurezza della Rz. 29.
- Correggi alla luce del sole, mai sovrascrivendo. Un Fahrtenbuch elettronico deve escludere le modifiche successive o documentarle (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR). Il BFH le vuole "in der Datei selbst dokumentiert" (VI B 37/23, 12 gennaio 2024).
- Sappi che cosa sono le lacune minori. "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind" (H 8.1 (9-10) LStH, che cita BFH 10.04.2008 – VI R 38/06). Se le tue siano minori lo dice il tuo Steuerberater, non un mese ricostruito.
- Pianifica il prossimo anno intero. Il metodo si sceglie per anno solare e per auto. Il BFH dice che puoi passare al registro "für den folgenden Veranlagungszeitraum" (VI R 35/12). Un registro per il 2027 parte il 1° gennaio 2027.
- Da dipendente, guarda alla dichiarazione. Nell’accertamento dell’imposta sul reddito non sei vincolato al metodo usato in busta paga (R 8.1 Abs. 9 Nr. 3 Satz 5 LStR). Il registro deve comunque coprire l’anno intero.
Qualunque cosa tieni, conservala per dieci anni: la regola sulla conservazione.
Come DriveHub rende tutto più semplice
Il problema di un Fahrtenbuch raramente sono le regole. È il venerdì sera in cui nessuno scrive niente.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. I viaggi di lavoro e quelli privati sono registrati allo stesso modo. Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, una storia Viaggi mancati porta a Viaggi mancanti, dove Recupera ricostruisce il percorso. Così un buco si vede questa settimana, quando si può ancora chiudere, e non alla verifica. Un viaggio recuperato resta comunque ricostruito dopo; quello che conta è l’avviso.
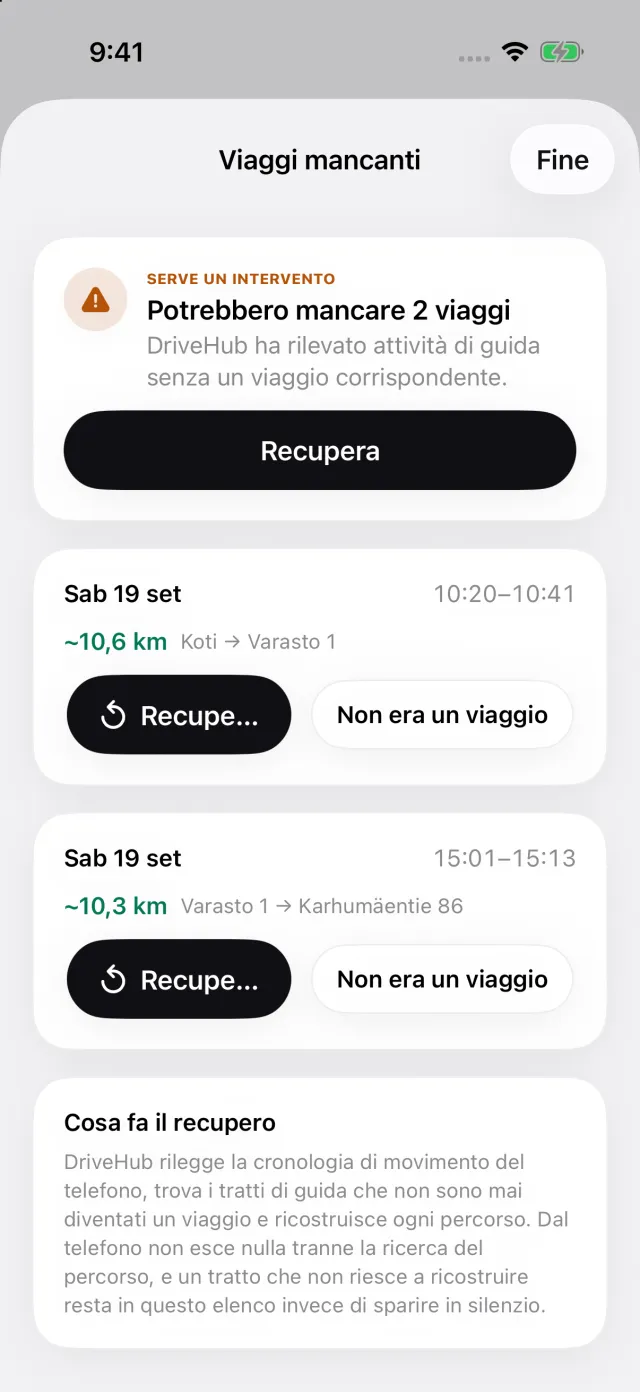
A te restano lo scopo e il partner commerciale. Inseriscili nella stessa settimana — i sette giorni della Rz. 29 sono la finestra che l’amministrazione accetta. Il report stampa il contachilometri all’inizio e alla fine di ogni viaggio, il partner commerciale e, sul report stesso, ogni modifica successiva a un viaggio.
DriveHub può anche chiederti la lettura reale del contachilometri con la cadenza che scegli, e il report confronta quelle letture con la distanza registrata — il confronto che mancava nel caso del FG Niedersachsen.
Dove DriveHub si ferma: non può scrivere uno scopo al posto tuo, e non può trasformare in un Fahrtenbuch un mese ricostruito dall’agenda. Non giudica se il tuo registro sia ordnungsgemäß — quello spetta al Finanzamt. E non calcola il valore dell’1 %.
DriveHub è sull’App Store per iPhone. I requisiti tedeschi, campo per campo, sono nella pagina sulla Germania. Configurare il tracciamento automatico richiede pochi minuti, una volta sola.
Fonti
- R 8.1 Abs. 9 Nr. 2 e Nr. 3 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 03.03.2022 – IV C 5 - S 2334/21/10004 :001, Rz. 28–29 (LStH 2026 Anhang 24 IV.1).
- BFH 09.11.2005 – VI R 27/05; BFH 16.11.2005 – VI R 64/04; BFH 10.04.2008 – VI R 38/06; BFH 13.11.2012 – VI R 3/12; BFH 20.03.2014 – VI R 35/12; BFH 16.03.2022 – VIII R 24/19; BFH 12.01.2024 – VI B 37/23.
- FG Münster 10.07.2019 – 7 K 2862/17 E; FG Niedersachsen 23.01.2019 – 3 K 107/18.
Questa pagina riporta ciò che dicono le Lohnsteuer-Richtlinien, il BMF e i tribunali, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo Steuerberater — e porta il registro.
La regola completa, con le norme da cui deriva: Germania: requisiti del registro chilometri.