 DriveHub
Guide pays · Allemagne · 7 min
Un Fahrtenbuch rédigé après coup n'est pas un Fahrtenbuch
L'année se termine, ou le Finanzamt a demandé le carnet, et il y a des trous. Le réflexe est de reconstituer les semaines manquantes à partir d'un agenda — Fahrtenbuch nachträglich erstellen. La jurisprudence allemande dit que cela ne produit pas un Fahrtenbuch, et elle dit ce qui compte encore.

En bref
Non. Un Fahrtenbuch reconstitué après coup n'est pas un ordnungsgemäßes Fahrtenbuch, aussi exact soit-il. Le Bundesfinanzhof exige qu'il soit tenu « zeitnah und in geschlossener Form », ce qui ne peut pas se faire a posteriori.
- Une seule chose peut être ajoutée plus tard. Prenez un carnet électronique qui saisit automatiquement chaque trajet. L'administration fiscale le considère comme tenu à temps si l'objet et le partenaire commercial suivent dans un délai de sept jours calendaires au plus.
- D'autres relevés ne comblent pas le trou. Les mentions minimales doivent figurer dans le carnet lui-même ; un tirage d'agenda ou une liste établie après coup ne peut pas les remplacer.
- Le prix, c'est l'année entière. Sans ordnungsgemäßes Fahrtenbuch, l'usage privé d'une voiture de société est évalué selon la règle du 1 %. La part privée ne peut pas être estimée à partir d'autres relevés.
Rédiger un Fahrtenbuch après coup fonctionne donc pour l'objet des trajets récents et enregistrés, et pour rien d'autre. Ce que vous pouvez encore faire se trouve plus bas.
D'où vient « zeitnah »
L'exigence ne figure pas dans le texte des Lohnsteuer-Richtlinien. C'est de la jurisprudence, reprise dans les indications officielles qui les accompagnent, H 8.1 (9-10) LStH :
« Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben (>BFH vom 09.11.2005 – VI R 27/05, BStBl II 2006 S. 408). »
Cette phrase contient trois conditions. Le carnet est rédigé au moment de chaque trajet, ou peu après. C'est un relevé unique et fermé, pas des notes volantes. Et il restitue chaque trajet, privés compris, en une chaîne ininterrompue de relevés du compteur.
La directive elle-même, R 8.1 Abs. 9 Nr. 2 LStR, ajoute que les kilomètres professionnels et privés sont consignés « gesondert und laufend ». Elle ferme aussi un raccourci : « Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen. » Quelques mois d'échantillon, rédigés plus tard, ne font pas davantage un carnet.
Les sept jours, et ce qu'ils couvrent
Les sept jours viennent de l'administration fiscale, pas d'un tribunal. La BMF-Schreiben vom 03.03.2022, Rz. 29 dit :
« Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden. »
Lisez-la attentivement, car elle est plus étroite qu'on ne la cite souvent :
- Elle suppose que chaque trajet a déjà été saisi au moment où il s'est terminé, avec la date, le compteur et la destination. Les sept jours valent pour l'objet et le partenaire commercial, pas pour le trajet.
- « Jedenfalls dann » en fait une zone de sécurité. Sept jours, c'est là où l'administration n'a pas d'objection. Elle ne dit pas que le huitième jour échoue, ni qu'il passe.
- Elle ne porte que sur le caractère zeitnah. Toutes les autres exigences s'appliquent encore.
Une date concrète : un trajet qui se termine le lundi 5 octobre 2026 est dans la zone de sécurité si son objet est saisi au plus tard le lundi 12 octobre. Soit 5 + 7 = 12, sept jours calendaires, week-end compris.
Pourquoi une liste établie après coup échoue
Trois décisions montrent où une reconstitution se brise.
D'autres listes ne peuvent pas remplacer le carnet. Dans BFH 13.11.2012 – VI R 3/12, un carnet manuscrit ne désignait les trajets que par « Außendienst », avec « siehe Anlage ». Les clients figuraient sur un tirage de l'agenda de l'employeur. Le Leitsatz :
« Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden. »
Les motifs nomment l'agenda expressément : les mentions ont leur place dans le carnet, « nicht an anderer Stelle in einer weiteren und gegebenenfalls auch nachträglich vom Arbeitnehmer erstellten Auflistung. Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders. »
Des listes tirées d'un agenda ne sont pas un Fahrtenbuch. Dans FG Münster 10.07.2019 – 7 K 2862/17 E, une assistante avait dressé des listes de trajets professionnels à partir de l'agenda d'un avocat. Le tribunal a jugé qu'elles n'étaient « nicht zeitnah geführt » et ne comportaient « keine Kilometerstände und keine Privatfahrten ». Le BFH a annulé ce jugement (BFH 16.03.2022 – VIII R 24/19), mais sur un autre point, et a maintenu le constat que les listes n'étaient pas un ordnungsgemäßes Fahrtenbuch. Il s'agissait d'une affaire relevant du § 7g EStG, où d'autres preuves de l'usage professionnel sont admises ; pour le choix du 1 %, elles ne le sont pas, comme le montre la section suivante.
Le GPS seul ne suffit pas. Dans FG Niedersachsen 23.01.2019 – 3 K 107/18, un boîtier GPS avait enregistré les itinéraires. Le tribunal a rejeté le carnet. Son Leitsatz : « Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden. » Il l'a aussi rejeté parce que les relevés du compteur, calculés, n'avaient jamais été comparés aux compteurs réels des voitures (Rn. 43). C'est une décision d'un Finanzgericht, qui ne lie que l'affaire jugée.
D'autres relevés peuvent-ils sauver l'année ?
Pas pour l'évaluation de la voiture de société. H 8.1 (9-10) LStH, rubrique « Schätzung des Privatanteils » :
« Kann der Arbeitnehmer den ihm überlassenen Dienstwagen auch privat nutzen und wird über die Nutzung des Dienstwagens kein ordnungsgemäßes Fahrtenbuch geführt, ist der zu versteuernde geldwerte Vorteil nach der 1 %-Regelung zu bewerten. Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht (>BFH vom 16.11.2005 – VI R 64/04, BStBl II 2006 S. 410). »
Agendas, tickets de carburant et e-mails ne produisent donc pas un montant inférieur au 1 %. Soit le carnet est ordnungsgemäß, soit la règle du 1 % s'applique — pour toute l'année, comme l'explique Fahrtenbuch ou règle du 1 %.
Ce que vous pouvez encore faire
- Saisissez les objets que vous pouvez encore saisir. Pour les trajets qu'un carnet automatique a enregistrés ces sept derniers jours, écrivez maintenant le Reisezweck et le partenaire commercial. C'est la zone de sécurité du Rz. 29.
- Corrigez à découvert, jamais par-dessus. Un Fahrtenbuch électronique doit exclure les modifications ultérieures ou les documenter (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR). Le BFH les veut « in der Datei selbst dokumentiert » (VI B 37/23, 12 janvier 2024).
- Sachez ce que sont des lacunes mineures. « Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind » (H 8.1 (9-10) LStH, citant BFH 10.04.2008 – VI R 38/06). Savoir si les vôtres sont mineures relève de votre Steuerberater, pas d'un mois reconstitué.
- Préparez la prochaine année complète. La méthode se choisit par année civile et par voiture. Le BFH dit que vous pouvez passer au carnet « für den folgenden Veranlagungszeitraum » (VI R 35/12). Un carnet pour 2027 commence le 1er janvier 2027.
- Salarié, vérifiez la déclaration. Pour l'impôt sur le revenu, vous n'êtes pas lié par la méthode retenue en paie (R 8.1 Abs. 9 Nr. 3 Satz 5 LStR). Le carnet doit tout de même couvrir toute l'année.
Quoi que vous gardiez, gardez-le dix ans : la règle de conservation.
Comment DriveHub vous facilite la tâche
Le problème d'un Fahrtenbuch tient rarement aux règles. Il tient au vendredi soir où personne n'écrit rien.
Avec l'accès à la position réglé sur « Toujours », DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Trajets professionnels et privés sont enregistrés de la même façon. Si votre iPhone a relevé une conduite sans trajet correspondant, une story Trajets manqués mène à Trajets manquants, où Récupérer reconstitue l'itinéraire. Ainsi, une lacune apparaît cette semaine, tant qu'elle peut encore être comblée, et pas au contrôle. Un trajet récupéré reste reconstitué après coup ; c'est l'alerte qui compte.
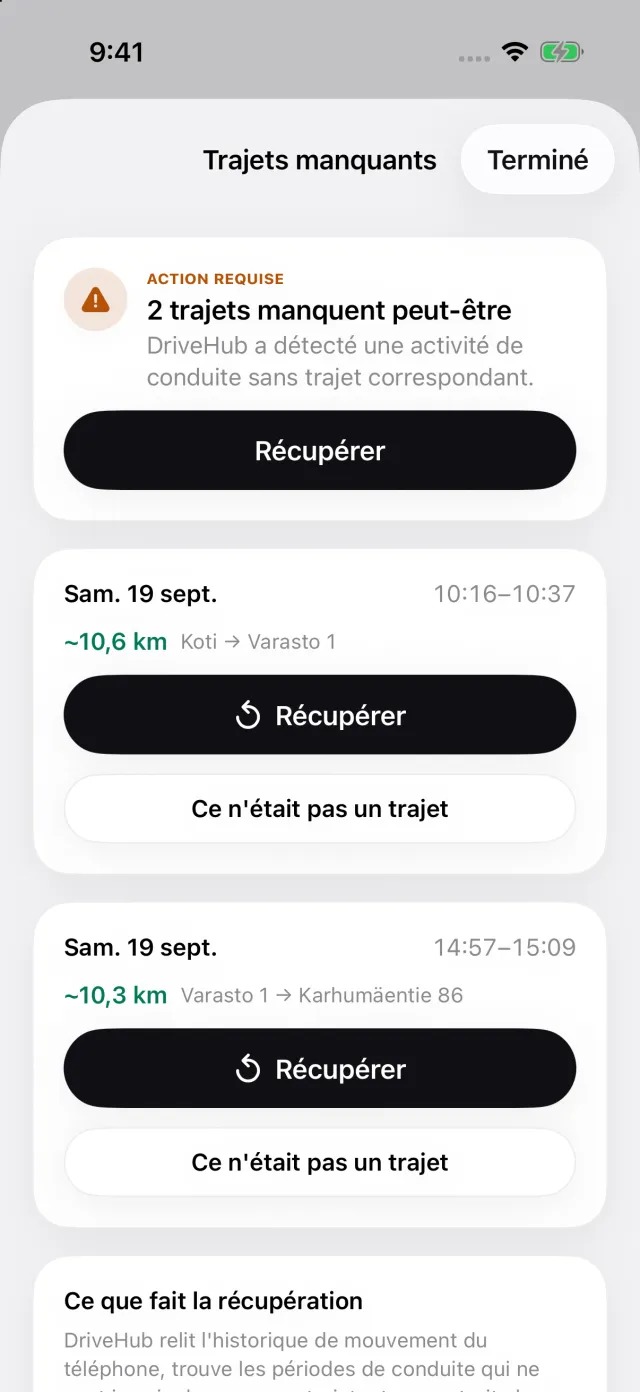
Ce qui vous reste, c'est l'objet et le partenaire commercial. Saisissez-les la même semaine — les sept jours du Rz. 29 sont la fenêtre que l'administration accepte. Le rapport imprime le compteur au départ et à l'arrivée de chaque trajet, le partenaire commercial et, sur le rapport lui-même, chaque modification apportée ultérieurement à un trajet.
DriveHub peut aussi vous demander le relevé réel du compteur de la voiture, au rythme que vous fixez, et le rapport compare ces relevés à la distance enregistrée — la comparaison qui manquait dans l'affaire du FG Niedersachsen.
Là où DriveHub s'arrête : il ne peut pas écrire un objet à votre place, et il ne peut pas transformer un mois reconstitué à partir d'un agenda en Fahrtenbuch. Il ne juge pas si votre carnet est ordnungsgemäß — c'est au Finanzamt d'en décider. Il ne calcule pas non plus la valeur au 1 %.
DriveHub est sur l'App Store pour iPhone. Les exigences allemandes, rubrique par rubrique, figurent sur la page Allemagne. Configurer le suivi automatique prend quelques minutes, une fois.
Sources
- R 8.1 Abs. 9 Nr. 2 et Nr. 3 LStR ; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 03.03.2022 – IV C 5 - S 2334/21/10004 :001, Rz. 28–29 (LStH 2026 Anhang 24 IV.1).
- BFH 09.11.2005 – VI R 27/05 ; BFH 16.11.2005 – VI R 64/04 ; BFH 10.04.2008 – VI R 38/06 ; BFH 13.11.2012 – VI R 3/12 ; BFH 20.03.2014 – VI R 35/12 ; BFH 16.03.2022 – VIII R 24/19 ; BFH 12.01.2024 – VI B 37/23.
- FG Münster 10.07.2019 – 7 K 2862/17 E ; FG Niedersachsen 23.01.2019 – 3 K 107/18.
Cette page expose ce que disent les Lohnsteuer-Richtlinien, le BMF et les tribunaux, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Lorsque l'enjeu financier compte, interrogez votre Steuerberater — et apportez le carnet.
La règle complète, avec les textes dont elle découle : Allemagne : exigences du journal kilométrique.