 DriveHub
Landengids · Duitsland · 7 min
Een achteraf geschreven Fahrtenbuch is geen Fahrtenbuch
Het jaar loopt af, of het Finanzamt vraagt om het rittenboek, en er zitten gaten in. De voor de hand liggende oplossing is de ontbrekende weken reconstrueren uit een agenda — Fahrtenbuch nachträglich erstellen. Volgens de Duitse rechtspraak levert dat geen Fahrtenbuch op, en ze zegt ook wat nog wel telt.

Het korte antwoord
Nee. Een achteraf gereconstrueerd Fahrtenbuch is geen ordnungsgemäßes Fahrtenbuch, hoe nauwkeurig het ook is. Het Bundesfinanzhof eist dat het "zeitnah und in geschlossener Form" wordt bijgehouden, en dat kan niet met terugwerkende kracht.
- Eén ding mag later worden aangevuld. Neem een elektronisch rittenboek dat elke rit automatisch vastlegt. De Duitse fiscus beschouwt het als tijdig bijgehouden als het doel en de zakenrelatie binnen maximaal zeven kalenderdagen volgen.
- Andere aantekeningen vullen het gat niet. De minimale gegevens moeten in het rittenboek zelf staan; een uitdraai van een agenda of een later gemaakte lijst kan ze niet vervangen.
- De prijs is het hele jaar. Zonder ordnungsgemäßes Fahrtenbuch wordt het privégebruik van een auto van de zaak gewaardeerd volgens de 1 %-regeling. Het privéaandeel mag niet worden geschat uit andere aantekeningen.
Een Fahrtenbuch achteraf invullen werkt dus voor de doelen van recente, vastgelegde ritten, en voor niets anders. Wat je nog wel kunt doen, staat verderop.
Waar "zeitnah" vandaan komt
De eis staat niet in de tekst van de Lohnsteuer-Richtlinien. Het is rechtspraak, herhaald in de officiële aanwijzingen erbij, H 8.1 (9-10) LStH:
"Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben (>BFH vom 09.11.2005 – VI R 27/05, BStBl II 2006 S. 408)."
In die zin zitten drie voorwaarden. Het boek wordt kort na elke rit geschreven. Het is één gesloten registratie, geen losse notities. En het geeft elke rit weer, privéritten inbegrepen, in een ononderbroken keten van kilometerstanden.
De richtlijn zelf, R 8.1 Abs. 9 Nr. 2 LStR, voegt toe dat zakelijke en privékilometers "gesondert und laufend" worden vastgelegd. Ze sluit ook een kortere weg uit: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen." Een paar steekproefmaanden die later worden uitgeschreven, zijn evenmin een rittenboek.
De zeven dagen, en wat ze dekken
De zeven dagen komen van de fiscus, niet van een rechter. BMF-Schreiben vom 03.03.2022, Rz. 29 zegt:
"Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
Lees het nauwkeurig, want het is smaller dan het vaak wordt aangehaald:
- Het gaat ervan uit dat elke rit al is vastgelegd op het moment dat hij eindigde, met datum, kilometerstand en bestemming. De zeven dagen zijn voor het doel en de zakenrelatie, niet voor de rit.
- "Jedenfalls dann" maakt er een veilige haven van. Bij zeven dagen heeft de fiscus geen bezwaar. Er staat niet dat dag acht faalt, en ook niet dat die slaagt.
- Het gaat alleen over zeitnah. Elke andere eis blijft gelden.
Een uitgewerkte datum: een rit die eindigt op maandag 5 oktober 2026 valt binnen de veilige haven als het doel uiterlijk maandag 12 oktober is ingevuld. Dat is 5 + 7 = 12, zeven kalenderdagen, weekend inbegrepen.
Waarom een achteraf gemaakte lijst faalt
Drie uitspraken laten zien waar een reconstructie breekt.
Andere lijsten kunnen het rittenboek niet vervangen. In BFH 13.11.2012 – VI R 3/12 vermeldde een handgeschreven rittenboek ritten alleen als "Außendienst", met "siehe Anlage". De klanten stonden in een uitdraai van de agenda van de werkgever. De Leitsatz:
"Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden."
De overwegingen noemen de agenda letterlijk: de gegevens horen in het rittenboek, "nicht an anderer Stelle in einer weiteren und gegebenenfalls auch nachträglich vom Arbeitnehmer erstellten Auflistung. Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders."
Lijsten uit een agenda zijn geen Fahrtenbuch. In FG Münster 10.07.2019 – 7 K 2862/17 E had een assistente uit de agenda van een advocaat lijsten van zakelijke ritten samengesteld. De rechter oordeelde dat ze "nicht zeitnah geführt" waren en "keine Kilometerstände und keine Privatfahrten" bevatten. Het BFH vernietigde dat vonnis (BFH 16.03.2022 – VIII R 24/19), maar op een ander punt, en liet het oordeel staan dat de lijsten geen ordnungsgemäßes Fahrtenbuch waren. Het was een zaak onder § 7g EStG, waar ander bewijs van zakelijk gebruik is toegestaan; voor de keuze voor 1 % is dat niet zo, zoals de volgende paragraaf laat zien.
GPS alleen is niet genoeg. In FG Niedersachsen 23.01.2019 – 3 K 107/18 had een GPS-apparaat de routes vastgelegd. De rechter verwierp het rittenboek. De Leitsatz: "Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden." Hij verwierp het ook omdat berekende kilometerstanden nooit waren vergeleken met de echte tellerstanden van de auto's (Rn. 43). Dat is een uitspraak van een Finanzgericht, alleen bindend in die zaak.
Kunnen andere aantekeningen het jaar redden?
Niet voor de waardering van de auto van de zaak. H 8.1 (9-10) LStH, trefwoord "Schätzung des Privatanteils":
"Kann der Arbeitnehmer den ihm überlassenen Dienstwagen auch privat nutzen und wird über die Nutzung des Dienstwagens kein ordnungsgemäßes Fahrtenbuch geführt, ist der zu versteuernde geldwerte Vorteil nach der 1 %-Regelung zu bewerten. Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht (>BFH vom 16.11.2005 – VI R 64/04, BStBl II 2006 S. 410)."
Agenda's, tankbonnen en e-mails leveren dus geen lager bedrag op dan 1 %. Ofwel het rittenboek is ordnungsgemäß, ofwel de 1 %-regeling geldt — voor het hele jaar, zoals Fahrtenbuch of de 1%-regeling uitlegt.
Wat je nog kunt doen
- Vul de doelen in die nog kunnen. Voor ritten die een automatisch rittenboek de afgelopen zeven dagen heeft vastgelegd, schrijf je nu de Reisezweck en de zakenrelatie op. Dat is de veilige haven van Rz. 29.
- Corrigeer openlijk, nooit eroverheen. Een elektronisch Fahrtenbuch moet latere wijzigingen uitsluiten of documenteren (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR). Het BFH wil ze "in der Datei selbst dokumentiert" zien (VI B 37/23, 12 januari 2024).
- Weet wat kleine gebreken zijn. "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind" (H 8.1 (9-10) LStH, met verwijzing naar BFH 10.04.2008 – VI R 38/06). Of de jouwe klein zijn, beoordeelt je Steuerberater, niet een opnieuw opgebouwde maand.
- Plan het volgende volledige jaar. De methode wordt per kalenderjaar en per auto gekozen. Volgens het BFH kun je "für den folgenden Veranlagungszeitraum" overstappen op het rittenboek (VI R 35/12). Een rittenboek voor 2027 begint op 1 januari 2027.
- Als werknemer: kijk naar je aangifte. In je aanslag inkomstenbelasting ben je niet gebonden aan de methode die de loonadministratie gebruikte (R 8.1 Abs. 9 Nr. 3 Satz 5 LStR). Het rittenboek moet nog steeds het hele jaar dekken.
Wat je ook bewaart, bewaar het tien jaar: de bewaarregel.
Hoe DriveHub dit makkelijker maakt
Het probleem met een Fahrtenbuch zijn zelden de regels. Het is de vrijdagavond waarop niemand iets opschrijft.
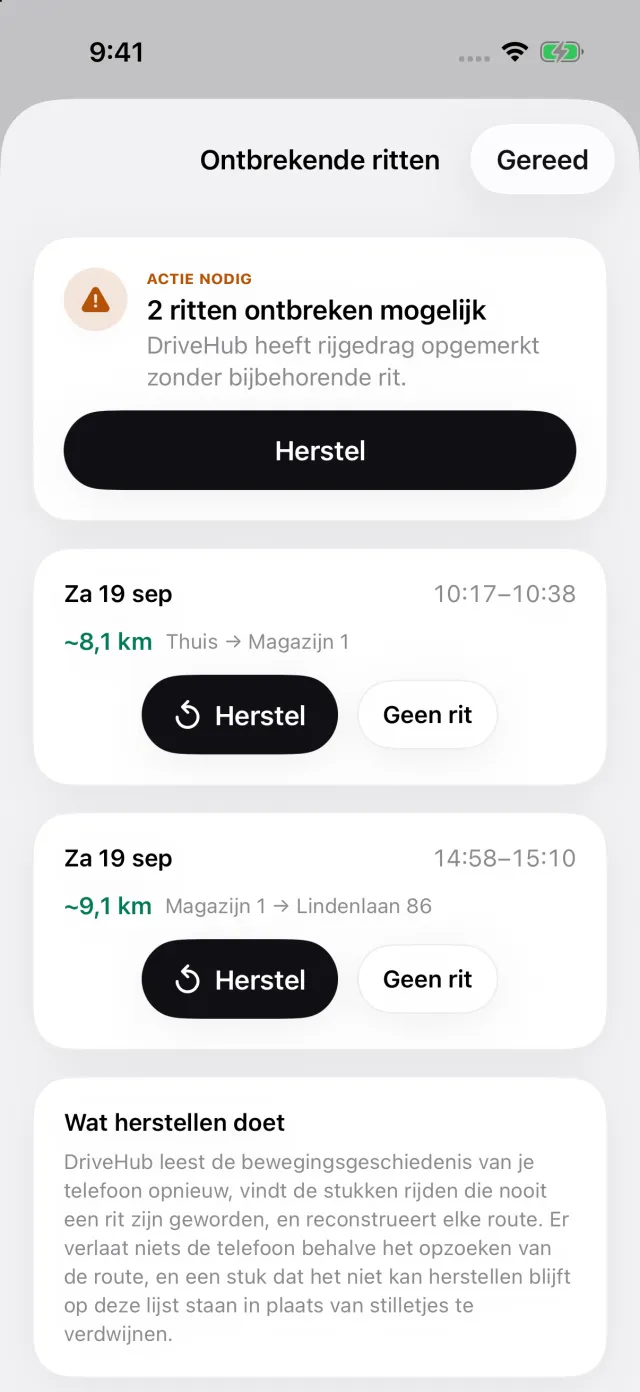
Met locatietoegang op "Altijd" legt DriveHub elke rit op de achtergrond vast — en mist het er ooit een, dan laat het je dat weten. Zakelijke en privéritten worden evengoed vastgelegd. Heeft je iPhone rijden geregistreerd zonder bijbehorende rit, dan leidt een verhaal Gemiste ritten naar Ontbrekende ritten, waar Herstel de route opnieuw opbouwt. Zo komt een gat deze week boven, terwijl het nog te dichten is, en niet pas bij de controle. Een herstelde rit is nog steeds achteraf opgebouwd; waar het om gaat, is de waarschuwing.
Wat voor jou overblijft, zijn het doel en de zakenrelatie. Vul ze in dezelfde week in — de zeven dagen van Rz. 29 zijn het venster dat de fiscus aanvaardt. Het rapport vermeldt de kilometerstand aan het begin en het einde van elke rit, de zakenrelatie en elke latere wijziging aan een rit, op het rapport zelf.
DriveHub kan je ook volgens een schema dat je zelf kiest om de echte kilometerstand van de auto vragen, en het rapport vergelijkt die standen met de vastgelegde afstand — precies de vergelijking die in de zaak van FG Niedersachsen ontbrak.
Waar DriveHub ophoudt: het kan geen doel voor je schrijven, en het kan een maand die uit een agenda is gereconstrueerd niet in een Fahrtenbuch veranderen. Het beoordeelt niet of je rittenboek ordnungsgemäß is — dat beslist het Finanzamt. En het berekent de 1 %-waarde niet.
DriveHub staat in de App Store voor iPhone. De Duitse eisen, veld voor veld, staan op de pagina over Duitsland. Automatisch registreren instellen kost een paar minuten, één keer.
Bronnen
- R 8.1 Abs. 9 Nr. 2 en Nr. 3 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 03.03.2022 – IV C 5 - S 2334/21/10004 :001, Rz. 28–29 (LStH 2026 Anhang 24 IV.1).
- BFH 09.11.2005 – VI R 27/05; BFH 16.11.2005 – VI R 64/04; BFH 10.04.2008 – VI R 38/06; BFH 13.11.2012 – VI R 3/12; BFH 20.03.2014 – VI R 35/12; BFH 16.03.2022 – VIII R 24/19; BFH 12.01.2024 – VI B 37/23.
- FG Münster 10.07.2019 – 7 K 2862/17 E; FG Niedersachsen 23.01.2019 – 3 K 107/18.
Deze pagina geeft weer wat de Lohnsteuer-Richtlinien, het BMF en de rechters zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je Steuerberater — en neem het rittenboek mee.
De volledige regel, met de bronnen waarop die berust: Duitsland: eisen aan de rittenregistratie.