 DriveHub
Vodič za državu · Njemačka · 7 min
Fahrtenbuch napisan naknadno nije Fahrtenbuch
Godina se bliži kraju ili je porezni ured (Finanzamt) zatražio knjigu vožnje, a u njoj su praznine. Očito rješenje je rekonstruirati tjedne koji nedostaju iz kalendara — Fahrtenbuch nachträglich erstellen. Njemačka sudska praksa kaže da se tako ne dobiva Fahrtenbuch, i kaže što se još računa.

Kratki odgovor
Ne. Fahrtenbuch rekonstruiran naknadno nije ordnungsgemäßes Fahrtenbuch (uredno vođena knjiga vožnje), koliko god bio točan. Bundesfinanzhof traži da se vodi "zeitnah und in geschlossener Form", a to se ne može napraviti unatrag.
- Jedno se smije dopisati kasnije. Uzmimo elektroničku knjigu vožnje koja svaku vožnju bilježi automatski. Porezna uprava smatra je vođenom na vrijeme ako svrha i poslovni partner uslijede u roku od najviše sedam kalendarskih dana.
- Drugi zapisi ne popunjavaju prazninu. Minimalni podaci moraju biti u samoj knjizi vožnje; ispis kalendara ili popis sastavljen kasnije ne mogu ih zamijeniti.
- Cijena je cijela godina. Bez urednog Fahrtenbucha privatna uporaba službenog automobila vrednuje se po pravilu od 1 %. Privatni udio ne smije se procijeniti iz drugih zapisa.
Naknadno pisanje Fahrtenbucha, dakle, uspijeva za svrhe nedavnih, već zabilježenih vožnji, i ni za što drugo. Što još možete učiniti, nalazi se niže.
Odakle dolazi „zeitnah“
Taj zahtjev nije u tekstu Lohnsteuer-Richtlinien. Riječ je o sudskoj praksi, ponovljenoj u službenim napomenama uz njih, H 8.1 (9-10) LStH:
"Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben (>BFH vom 09.11.2005 – VI R 27/05, BStBl II 2006 S. 408)."
U toj rečenici stoje tri uvjeta. Knjiga se piše blizu vremena svake vožnje. Ona je jedan zatvoreni zapis, a ne rasute bilješke. I prikazuje svaku vožnju, uključujući privatne, u neprekinutom lancu stanja brojila.
Sama smjernica, R 8.1 Abs. 9 Nr. 2 LStR, dodaje da se poslovni i privatni kilometri bilježe "gesondert und laufend". Isključuje i prečac: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen." Ni nekoliko oglednih mjeseci, zapisanih kasnije, nije knjiga vožnje.
Sedam dana, i što pokrivaju
Sedam dana dolazi od porezne uprave, a ne od suda. BMF-Schreiben vom 03.03.2022, Rz. 29 kaže:
"Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
Pročitajte ga pažljivo, jer je uži nego što se često citira:
- Pretpostavlja da je svaka vožnja već zabilježena u trenutku kad je završila, s datumom, stanjem brojila i odredištem. Sedam dana je za svrhu i poslovnog partnera, a ne za vožnju.
- „Jedenfalls dann“ to čini sigurnom lukom. Sedam dana je granica do koje uprava nema prigovora. Ne kaže da osmi dan pada, a ne kaže ni da prolazi.
- Govori samo o zeitnah. Svi ostali zahtjevi i dalje vrijede.
Primjer s datumom: vožnja koja završi u ponedjeljak 5. listopada 2026. unutar je sigurne luke ako se njezina svrha upiše do ponedjeljka 12. listopada. To je 5 + 7 = 12, sedam kalendarskih dana, uključujući vikend.
Zašto popis sastavljen naknadno ne prolazi
Tri odluke pokazuju gdje rekonstrukcija puca.
Drugi popisi ne mogu zamijeniti knjigu vožnje. U predmetu BFH 13.11.2012 – VI R 3/12 rukom pisana knjiga vožnje označavala je vožnje samo kao "Außendienst", uz "siehe Anlage". Klijenti su bili u ispisu poslodavčeva kalendara. Leitsatz:
"Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden."
Obrazloženje izravno spominje kalendar: podaci pripadaju u knjigu vožnje, "nicht an anderer Stelle in einer weiteren und gegebenenfalls auch nachträglich vom Arbeitnehmer erstellten Auflistung. Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders."
Popisi sastavljeni iz rokovnika nisu Fahrtenbuch. U predmetu FG Münster 10.07.2019 – 7 K 2862/17 E asistentica je iz odvjetnikova rokovnika sastavila popise poslovnih vožnji. Sud je utvrdio da su "nicht zeitnah geführt" i da nemaju "keine Kilometerstände und keine Privatfahrten". BFH je tu presudu ukinuo (BFH 16.03.2022 – VIII R 24/19), ali zbog drugog pitanja, a potvrdio je utvrđenje da popisi nisu bili uredan Fahrtenbuch. Bio je to predmet prema § 7g EStG, gdje su dopušteni i drugi dokazi poslovne uporabe; za izbor pravila od 1 % nisu, kako pokazuje sljedeći odjeljak.
Sam GPS nije dovoljan. U predmetu FG Niedersachsen 23.01.2019 – 3 K 107/18 GPS uređaj bilježio je rute. Sud je knjigu vožnje odbio. Njegov Leitsatz: "Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden." Odbio ju je i zato što izračunata stanja brojila nikad nisu uspoređena sa stvarnima u automobilima (Rn. 43). To je odluka financijskog suda (Finanzgericht), obvezujuća samo u tom predmetu.
Mogu li drugi zapisi spasiti godinu?
Ne za vrednovanje službenog automobila. H 8.1 (9-10) LStH, natuknica "Schätzung des Privatanteils":
"Kann der Arbeitnehmer den ihm überlassenen Dienstwagen auch privat nutzen und wird über die Nutzung des Dienstwagens kein ordnungsgemäßes Fahrtenbuch geführt, ist der zu versteuernde geldwerte Vorteil nach der 1 %-Regelung zu bewerten. Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht (>BFH vom 16.11.2005 – VI R 64/04, BStBl II 2006 S. 410)."
Kalendari, računi za gorivo i e-pošta zato ne daju iznos niži od 1 %. Ili je knjiga vožnje uredna, ili se primjenjuje pravilo od 1 % — za cijelu godinu, kako objašnjava članak Fahrtenbuch ili pravilo od 1 %.
Što još možete učiniti
- Upišite svrhe koje još možete. Za vožnje koje je automatska knjiga vožnje zabilježila u posljednjih sedam dana upišite Reisezweck (svrhu) i poslovnog partnera sada. To je sigurna luka iz Rz. 29.
- Ispravljajte otvoreno, nikad preko starog. Elektronički Fahrtenbuch mora kasnije izmjene isključiti ili ih dokumentirati (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR). BFH traži da budu "in der Datei selbst dokumentiert" (VI B 37/23, 12. siječnja 2024.).
- Znajte što su sitni nedostaci. "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind" (H 8.1 (9-10) LStH, uz poziv na BFH 10.04.2008 – VI R 38/06). Jesu li vaši sitni, procjenjuje vaš porezni savjetnik (Steuerberater), a ne rekonstruirani mjesec.
- Planirajte sljedeću punu godinu. Metoda se bira za svaku kalendarsku godinu i za svaki automobil. BFH kaže da na knjigu vožnje možete prijeći "für den folgenden Veranlagungszeitraum" (VI R 35/12). Knjiga vožnje za 2027. počinje 1. siječnja 2027.
- Kao zaposlenik, provjerite prijavu. U razrezu poreza na dohodak niste vezani uz metodu koju je koristio obračun plaće (R 8.1 Abs. 9 Nr. 3 Satz 5 LStR). Knjiga vožnje i dalje mora obuhvaćati cijelu godinu.
Što god čuvali, čuvajte deset godina: pravilo o čuvanju.
Kako DriveHub to olakšava
Problem s Fahrtenbuchom rijetko su pravila. Problem je petak navečer, kad nitko ništa ne zapiše.
Kad je pristup lokaciji postavljen na „Uvijek“, DriveHub u pozadini bilježi svaku vožnju — a ako mu neka ipak promakne, javit će vam. Poslovne i privatne vožnje bilježi podjednako. Ako je vaš iPhone zabilježio vožnju za koju ne postoji odgovarajući zapis, priča Propuštene vožnje vodi do Vožnje koje nedostaju, gdje Vrati rekonstruira rutu. Tako se praznina pokaže još istog tjedna, dok se još može zatvoriti, a ne tek pri nadzoru. Vraćena vožnja i dalje je rekonstruirana naknadno; važno je upozorenje.
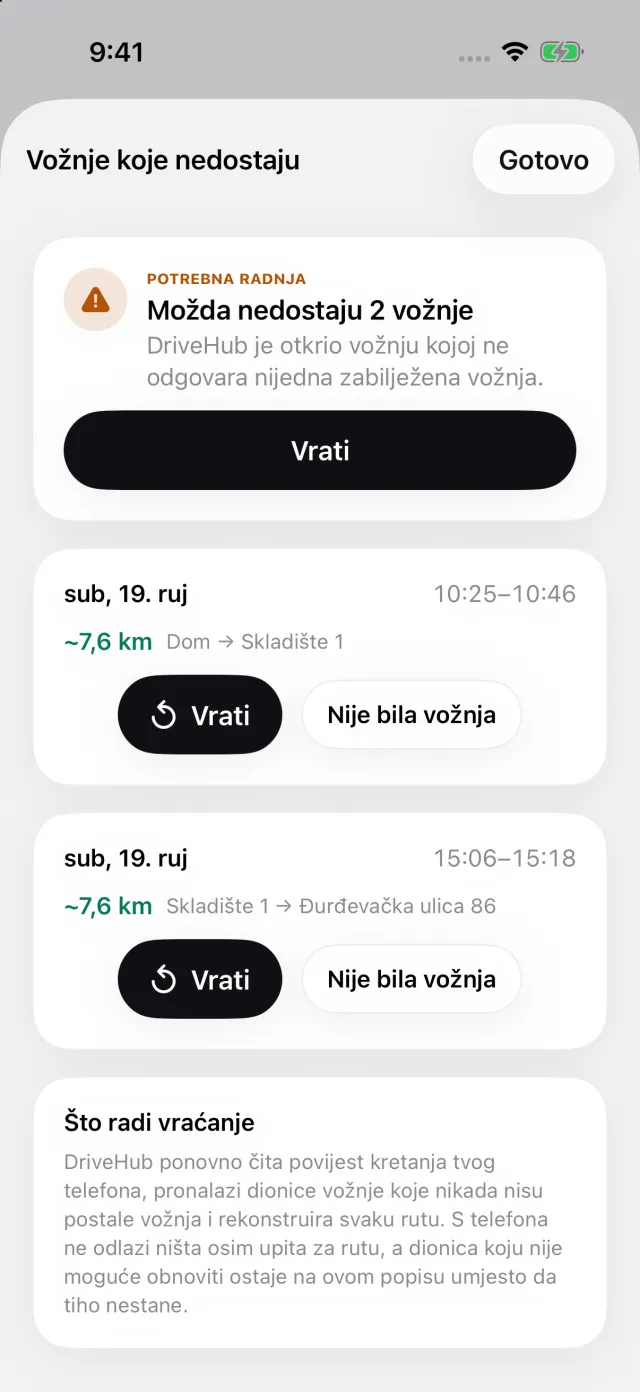
Vama ostaju svrha i poslovni partner. Upišite ih istog tjedna — sedam dana iz Rz. 29 razdoblje je koje uprava prihvaća. Izvješće ispisuje stanje brojila na početku i na kraju svake vožnje, poslovnog partnera i svaku kasniju izmjenu vožnje, na samom izvješću.
DriveHub vas može i tražiti stvarno stanje brojila automobila prema rasporedu koji sami odredite, a izvješće ta stanja uspoređuje sa zabilježenom udaljenošću — upravo usporedba koja je nedostajala u predmetu FG Niedersachsen.
Gdje DriveHub staje: ne može umjesto vas napisati svrhu, i ne može mjesec rekonstruiran iz kalendara pretvoriti u Fahrtenbuch. Ne procjenjuje je li vaša knjiga vožnje uredna — to odlučuje Finanzamt. Ne izračunava ni vrijednost po pravilu od 1 %.
DriveHub je na App Storeu za iPhone. Njemački zahtjevi, polje po polje, nalaze se na stranici za Njemačku. Postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Izvori
- R 8.1 Abs. 9 Nr. 2 i Nr. 3 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 03.03.2022 – IV C 5 - S 2334/21/10004 :001, Rz. 28–29 (LStH 2026 Anhang 24 IV.1).
- BFH 09.11.2005 – VI R 27/05; BFH 16.11.2005 – VI R 64/04; BFH 10.04.2008 – VI R 38/06; BFH 13.11.2012 – VI R 3/12; BFH 20.03.2014 – VI R 35/12; BFH 16.03.2022 – VIII R 24/19; BFH 12.01.2024 – VI B 37/23.
- FG Münster 10.07.2019 – 7 K 2862/17 E; FG Niedersachsen 23.01.2019 – 3 K 107/18.
Ova stranica navodi što kažu Lohnsteuer-Richtlinien, BMF i sudovi te ih citira kako biste ih mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog poreznog savjetnika (Steuerberater) — i ponesite knjigu vožnje.
Cijelo pravilo s propisima iz kojih proizlazi: Njemačka: zahtjevi za evidenciju kilometraže.