 DriveHub
Průvodce zemí · Německo · 7 min
Fahrtenbuch sepsaný dodatečně není Fahrtenbuch
Rok končí nebo si finanční úřad knihu jízd vyžádal – a jsou v ní mezery. Nabízí se chybějící týdny dopsat podle kalendáře, tedy Fahrtenbuch nachträglich erstellen. Německá judikatura říká, že tak Fahrtenbuch nevznikne, a říká i to, co se ještě počítá.

Krátká odpověď
Ne. Fahrtenbuch zrekonstruovaný dodatečně není ordnungsgemäßes Fahrtenbuch, ať je sebepřesnější. Bundesfinanzhof požaduje, aby se vedl „zeitnah und in geschlossener Form“, a to zpětně udělat nejde.
- Jedna věc se doplnit smí. Vezměte elektronickou knihu jízd, která každou jízdu zachytí automaticky. Finanční správa ji považuje za vedenou včas, pokud účel a obchodní partner přibudou do sedmi kalendářních dnů.
- Jiné záznamy mezeru nezaplní. Minimální údaje musí být přímo v knize jízd; výpis z kalendáře ani později sestavený seznam je nenahradí.
- Cenou je celý rok. Bez knihy jízd, která je ordnungsgemäß, se soukromé užití služebního auta oceňuje pravidlem 1 %. Soukromý podíl se z jiných záznamů odhadovat nesmí.
Dodatečné psaní Fahrtenbuchu tedy funguje pro účely nedávných, zaznamenaných jízd a pro nic jiného. Co ještě udělat můžete, najdete níže.
Odkud se „zeitnah“ bere
Požadavek v textu Lohnsteuer-Richtlinien není. Je to judikatura, zopakovaná v jejich oficiálních poznámkách, H 8.1 (9-10) LStH:
„Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben (>BFH vom 09.11.2005 – VI R 27/05, BStBl II 2006 S. 408).“
V té větě jsou tři podmínky. Kniha se píše v době blízké každé jízdě. Je to jeden uzavřený záznam, ne volné poznámky. A zachycuje každou jízdu, soukromé včetně, v nepřerušeném řetězci stavů tachometru.
Sama směrnice, R 8.1 Abs. 9 Nr. 2 LStR, dodává, že služební a soukromé kilometry se zaznamenávají „gesondert und laufend“. Vylučuje také zkratku: „Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen.“ Pár vzorových měsíců sepsaných později knihou jízd také není.
Sedm dnů a co pokrývají
Sedm dnů pochází od finanční správy, ne od soudu. BMF-Schreiben vom 03.03.2022, Rz. 29 říká:
„Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden.“
Čtěte pozorně, protože je užší, než jak se obvykle cituje:
- Předpokládá, že každá jízda už byla zachycena v okamžiku, kdy skončila, s datem, stavem tachometru a cílem. Sedm dnů je na účel a obchodního partnera, ne na jízdu.
- „Jedenfalls dann“ z toho dělá bezpečný přístav. Při sedmi dnech správa nemá námitky. Neříká, že osmý den neobstojí, a neříká ani, že obstojí.
- Týká se jen toho, zda je kniha zeitnah. Všechny ostatní požadavky platí dál.
Příklad s datem: jízda, která skončí v pondělí 5. října 2026, je v bezpečném přístavu, pokud se její účel zapíše do pondělí 12. října. Tedy 5 + 7 = 12, sedm kalendářních dnů včetně víkendu.
Proč seznam sestavený dodatečně neobstojí
Kde se rekonstrukce láme, ukazují tři rozhodnutí.
Jiné seznamy knihu jízd nezastoupí. V BFH 13.11.2012 – VI R 3/12 označovala ručně psaná kniha jízd jízdy jen jako „Außendienst“ s poznámkou „siehe Anlage“. Zákazníci byli ve výpisu z kalendáře zaměstnavatele. Leitsatz:
„Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden.“
Odůvodnění kalendář jmenuje přímo: údaje patří do knihy jízd, „nicht an anderer Stelle in einer weiteren und gegebenenfalls auch nachträglich vom Arbeitnehmer erstellten Auflistung. Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders.“
Seznamy sestavené z diáře nejsou Fahrtenbuch. Ve věci FG Münster 10.07.2019 – 7 K 2862/17 E sestavila asistentka seznamy služebních jízd z diáře advokáta. Soud shledal, že byly „nicht zeitnah geführt“ a měly „keine Kilometerstände und keine Privatfahrten“. BFH ten rozsudek zrušil (BFH 16.03.2022 – VIII R 24/19), ale z jiného důvodu, a závěr, že seznamy nejsou ordnungsgemäßes Fahrtenbuch, potvrdil. Šlo o případ podle § 7g EStG, kde jsou jiné důkazy o služebním užití přípustné; u volby 1 % ne, jak ukazuje další oddíl.
Samotné GPS nestačí. Ve věci FG Niedersachsen 23.01.2019 – 3 K 107/18 zaznamenávalo trasy zařízení s GPS. Soud knihu jízd odmítl. Jeho Leitsatz: „Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden.“ Odmítl ji i proto, že dopočítané stavy tachometru se nikdy neporovnaly se skutečnými stavy aut (Rn. 43). Jde o rozhodnutí Finanzgerichtu, závazné jen v daném případě.
Mohou rok zachránit jiné záznamy?
U ocenění služebního auta ne. H 8.1 (9-10) LStH, heslo „Schätzung des Privatanteils“:
„Kann der Arbeitnehmer den ihm überlassenen Dienstwagen auch privat nutzen und wird über die Nutzung des Dienstwagens kein ordnungsgemäßes Fahrtenbuch geführt, ist der zu versteuernde geldwerte Vorteil nach der 1 %-Regelung zu bewerten. Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht (>BFH vom 16.11.2005 – VI R 64/04, BStBl II 2006 S. 410).“
Kalendáře, účtenky za palivo a e-maily proto nižší částku než 1 % nepřinesou. Buď je kniha jízd ordnungsgemäß, nebo platí pravidlo 1 % – za celý rok, jak vysvětluje článek Fahrtenbuch, nebo pravidlo 1 %.
Co ještě můžete udělat
- Zapište účely, které ještě zapsat jdou. U jízd, které automatická kniha jízd zachytila za posledních sedm dnů, doplňte Reisezweck a obchodního partnera hned. To je bezpečný přístav Rz. 29.
- Opravujte otevřeně, nikdy přepisem. Elektronický Fahrtenbuch musí pozdější změny vylučovat, nebo je dokumentovat (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR). BFH je chce mít „in der Datei selbst dokumentiert“ (VI B 37/23, 12. ledna 2024).
- Vězte, co jsou drobné mezery. „Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind“ (H 8.1 (9-10) LStH s odkazem na BFH 10.04.2008 – VI R 38/06). Zda jsou ty vaše drobné, posoudí váš Steuerberater, ne dopsaný měsíc.
- Naplánujte další celý rok. Metoda se volí na kalendářní rok a na auto. BFH říká, že ke knize jízd můžete přejít „für den folgenden Veranlagungszeitraum“ (VI R 35/12). Kniha jízd pro rok 2027 začíná 1. ledna 2027.
- Jako zaměstnanec zkontrolujte přiznání. Při vyměření daně z příjmů vás metoda použitá ve mzdách neváže (R 8.1 Abs. 9 Nr. 3 Satz 5 LStR). Kniha jízd přesto musí pokrývat celý rok.
Cokoli si necháte, uchovejte deset let: pravidlo uchovávání.
Jak to DriveHub usnadňuje
Potíž s Fahrtenbuchem málokdy tkví v pravidlech. Tkví v pátečním večeru, kdy nikdo nic nezapíše.
S přístupem k poloze nastaveným na „Vždy“ zaznamenává DriveHub každou jízdu na pozadí – a když mu některá přece jen unikne, dá vám vědět. Služební i soukromé jízdy se zaznamenávají stejně. Pokud váš iPhone zaznamenal jízdu autem, ke které neexistuje žádná jízda, příběh Zmeškané jízdy vás dovede do Chybějící jízdy, kde Obnovit zrekonstruuje trasu. Mezera se tak ukáže tento týden, dokud se ještě dá zaplnit, a ne až při kontrole. Obnovená jízda je pořád zrekonstruovaná dodatečně; podstatné je upozornění.
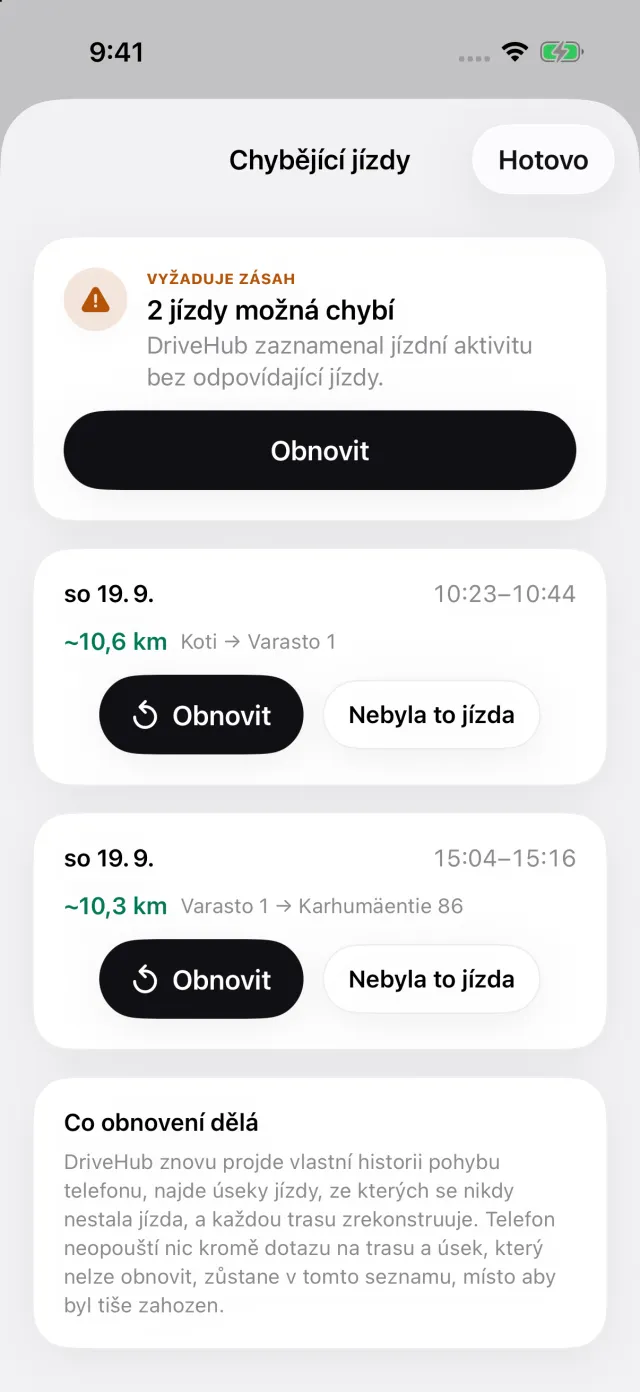
Na vás zbývá účel a obchodní partner. Zapište je týž týden – sedm dnů podle Rz. 29 je okno, které správa přijímá. Výkaz uvádí stav tachometru na začátku a na konci každé jízdy, obchodního partnera a každou pozdější změnu jízdy, přímo ve výkazu.
DriveHub si také může v intervalu, který nastavíte, vyžádat skutečný stav tachometru auta a výkaz tyto stavy porovná se zaznamenanou vzdáleností – přesně to srovnání, které v případu FG Niedersachsen chybělo.
Kde DriveHub končí: účel za vás nenapíše a měsíc dopsaný podle kalendáře ve Fahrtenbuch nepromění. Neposuzuje, zda je vaše kniha jízd ordnungsgemäß – to rozhoduje Finanzamt. Nepočítá ani hodnotu podle 1 %.
DriveHub najdete v App Storu pro iPhone. Německé požadavky, údaj po údaji, najdete na stránce o Německu. Nastavení automatického zaznamenávání zabere pár minut, jednou.
Zdroje
- R 8.1 Abs. 9 Nr. 2 a Nr. 3 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 03.03.2022 – IV C 5 - S 2334/21/10004 :001, Rz. 28–29 (LStH 2026 Anhang 24 IV.1).
- BFH 09.11.2005 – VI R 27/05; BFH 16.11.2005 – VI R 64/04; BFH 10.04.2008 – VI R 38/06; BFH 13.11.2012 – VI R 3/12; BFH 20.03.2014 – VI R 35/12; BFH 16.03.2022 – VIII R 24/19; BFH 12.01.2024 – VI B 37/23.
- FG Münster 10.07.2019 – 7 K 2862/17 E; FG Niedersachsen 23.01.2019 – 3 K 107/18.
Tato stránka uvádí, co říkají Lohnsteuer-Richtlinien, BMF a soudy, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého Steuerberatera – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Německo: požadavky na knihu jízd.