 DriveHub
Riigijuhend · Saksamaa · 7 min
Tagantjärele kirjutatud Fahrtenbuch ei ole Fahrtenbuch
Aasta saab läbi või Finanzamt on sõidupäevikut küsinud, ja selles on lüngad. Ilmne lahendus on puuduvad nädalad kalendri põhjal taastada — Fahrtenbuch nachträglich erstellen. Saksa kohtupraktika ütleb, et nii Fahrtenbuch'i ei teki, ja ütleb ka, mis veel loeb.

Lühike vastus
Ei. Tagantjärele taastatud Fahrtenbuch ei ole ordnungsgemäßes Fahrtenbuch, ükskõik kui täpne see on. Bundesfinanzhof nõuab, et seda peetaks "zeitnah und in geschlossener Form", ja seda ei saa teha tagantjärele.
- Üht asja võib hiljem lisada. Võtame elektroonilise sõidupäeviku, mis salvestab iga sõidu automaatselt. Maksuhaldur loeb seda õigeaegselt peetuks, kui eesmärk ja äripartner lisatakse kuni seitsme kalendripäeva jooksul.
- Muud dokumendid lünka ei täida. Miinimumandmed peavad olema sõidupäevikus endas; kalendri väljatrükk või hiljem koostatud nimekiri ei saa neid asendada.
- Hinnaks on terve aasta. Ilma ordnungsgemäßes Fahrtenbuch'ita hinnatakse ametiauto erakasutust 1 % reegli järgi. Erakasutuse osa ei tohi muude dokumentide põhjal hinnata.
Fahrtenbuch'i tagantjärele kirjutamine toimib seega hiljutiste, salvestatud sõitude eesmärkide puhul, ja mitte millegi muu puhul. Mida saad veel teha, on allpool.
Kust „zeitnah“ pärineb
Seda nõuet ei ole Lohnsteuer-Richtlinien'i tekstis. See on kohtupraktika, mis on korratud nende ametlikes selgitustes, H 8.1 (9-10) LStH:
"Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben (>BFH vom 09.11.2005 – VI R 27/05, BStBl II 2006 S. 408)."
Selles lauses on kolm tingimust. Päevik kirjutatakse iga sõidu ajale lähedal. See on üks suletud dokument, mitte lahtised märkmed. Ja see kajastab iga sõitu, erasõidud kaasa arvatud, katkematu odomeetri näitude ahelana.
Juhis ise, R 8.1 Abs. 9 Nr. 2 LStR, lisab, et tööalased ja erakilomeetrid kantakse "gesondert und laufend". See välistab ka otsetee: "Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen." Paar hiljem kirja pandud näidiskuud ei ole samuti sõidupäevik.
Seitse päeva, ja mida need katavad
Seitse päeva pärinevad maksuhaldurilt, mitte kohtult. BMF-Schreiben vom 03.03.2022, Rz. 29 ütleb:
"Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
Loe seda hoolikalt, sest see on kitsam, kui seda sageli tsiteeritakse:
- See eeldab, et iga sõit oli juba salvestatud selle lõppemise hetkel, koos kuupäeva, odomeetri näidu ja sihtkohaga. Seitse päeva on eesmärgi ja äripartneri jaoks, mitte sõidu jaoks.
- „Jedenfalls dann“ teeb sellest turvalise tsooni. Seitsme päeva piires maksuhalduril vastuväiteid ei ole. See ei ütle, et kaheksas päev kukub läbi, ega seda, et see läheb läbi.
- See räägib ainult zeitnah'ist. Kõik muud nõuded kehtivad endiselt.
Näide kuupäevaga: sõit, mis lõpeb esmaspäeval, 5. oktoobril 2026, on turvalises tsoonis, kui selle eesmärk sisestatakse hiljemalt esmaspäeval, 12. oktoobril. See on 5 + 7 = 12, seitse kalendripäeva, nädalavahetus kaasa arvatud.
Miks hiljem koostatud nimekiri läbi kukub
Kolm otsust näitavad, kus taastamine puruneb.
Muud nimekirjad ei saa sõidupäevikut asendada. Otsuses BFH 13.11.2012 – VI R 3/12 oli käsitsi peetud sõidupäevikus sõitude juures ainult "Außendienst", märkusega "siehe Anlage". Kliendid olid tööandja kalendri väljatrükis. Leitsatz:
"Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden."
Põhjendus nimetab kalendrit otse: andmed kuuluvad sõidupäevikusse, "nicht an anderer Stelle in einer weiteren und gegebenenfalls auch nachträglich vom Arbeitnehmer erstellten Auflistung. Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders."
Päevikust koostatud nimekirjad ei ole Fahrtenbuch. Otsuses FG Münster 10.07.2019 – 7 K 2862/17 E oli assistent koostanud advokaadi päevikust tööalaste sõitude nimekirjad. Kohus leidis, et need olid "nicht zeitnah geführt" ja neil oli "keine Kilometerstände und keine Privatfahrten". BFH tühistas selle otsuse (BFH 16.03.2022 – VIII R 24/19), kuid teisel põhjusel, ja jättis jõusse järelduse, et nimekirjad ei olnud ordnungsgemäßes Fahrtenbuch. Tegu oli § 7g EStG kaasusega, kus ärilise kasutuse muud tõendid on lubatud; 1 % valiku puhul need ei ole, nagu näitab järgmine jaotis.
Ainult GPS-ist ei piisa. Otsuses FG Niedersachsen 23.01.2019 – 3 K 107/18 oli GPS-seade marsruudid salvestanud. Kohus lükkas sõidupäeviku tagasi. Selle Leitsatz: "Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden." Kohus lükkas selle tagasi ka seetõttu, et arvutatud odomeetri näite ei olnud kunagi autode tegelike näitudega võrreldud (Rn. 43). See on Finanzgericht'i otsus, mis on siduv ainult selles kaasuses.
Kas muud dokumendid võivad aasta päästa?
Ametiauto hindamisel mitte. H 8.1 (9-10) LStH, märksõna "Schätzung des Privatanteils":
"Kann der Arbeitnehmer den ihm überlassenen Dienstwagen auch privat nutzen und wird über die Nutzung des Dienstwagens kein ordnungsgemäßes Fahrtenbuch geführt, ist der zu versteuernde geldwerte Vorteil nach der 1 %-Regelung zu bewerten. Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht (>BFH vom 16.11.2005 – VI R 64/04, BStBl II 2006 S. 410)."
Kalendrid, kütusetšekid ja e-kirjad ei anna seega väiksemat arvu kui 1 %. Kas sõidupäevik on ordnungsgemäß, või kehtib 1 % reegel — terve aasta kohta, nagu selgitab Fahrtenbuch või 1 % reegel.
Mida saad veel teha
- Sisesta eesmärgid, mida veel saad. Sõitude kohta, mille automaatne sõidupäevik on viimase seitsme päeva jooksul salvestanud, kirjuta Reisezweck ja äripartner kohe. See on Rz. 29 turvaline tsoon.
- Paranda avalikult, mitte peale kirjutades. Elektrooniline Fahrtenbuch peab hilisemad muudatused välistama või dokumenteerima (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR). BFH tahab, et need oleksid "in der Datei selbst dokumentiert" (VI B 37/23, 12. jaanuar 2024).
- Tea, mis on väikesed lüngad. "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind" (H 8.1 (9-10) LStH, viidates otsusele BFH 10.04.2008 – VI R 38/06). Kas sinu omad on väikesed, otsustab sinu Steuerberater, mitte taastatud kuu.
- Planeeri järgmine terve aasta. Meetod valitakse kalendriaasta ja auto kaupa. BFH ütleb, et sõidupäevikule võib üle minna "für den folgenden Veranlagungszeitraum" (VI R 35/12). 2027. aasta sõidupäevik algab 1. jaanuaril 2027.
- Töötajana kontrolli deklaratsiooni. Tulumaksu määramisel ei ole sa seotud meetodiga, mida kasutas palgaarvestus (R 8.1 Abs. 9 Nr. 3 Satz 5 LStR). Sõidupäevik peab ikkagi katma terve aasta.
Mida iganes alles hoiad, hoia seda kümme aastat: säilitamise reegel.
Kuidas DriveHub seda lihtsamaks teeb
Fahrtenbuch'i mure on harva reeglid. See on reede õhtu, mil keegi midagi kirja ei pane.
Kui asukohale juurdepääs on seatud valikule "Alati", salvestab DriveHub iga sõidu taustal — ja kui mõni sõit peaks siiski vahele jääma, annab ta sulle sellest teada. Tööalased ja erasõidud salvestatakse ühtemoodi. Kui sinu iPhone registreeris sõitmise, millele ei vasta ükski sõit, viib lugu Vahele jäänud sõidud jaotisesse Puuduvad sõidud, kus Taasta taastab marsruudi. Nii tuleb lünk välja sel nädalal, kui seda saab veel sulgeda, mitte auditi ajal. Taastatud sõit on ikkagi tagantjärele taastatud; oluline on hoiatus.
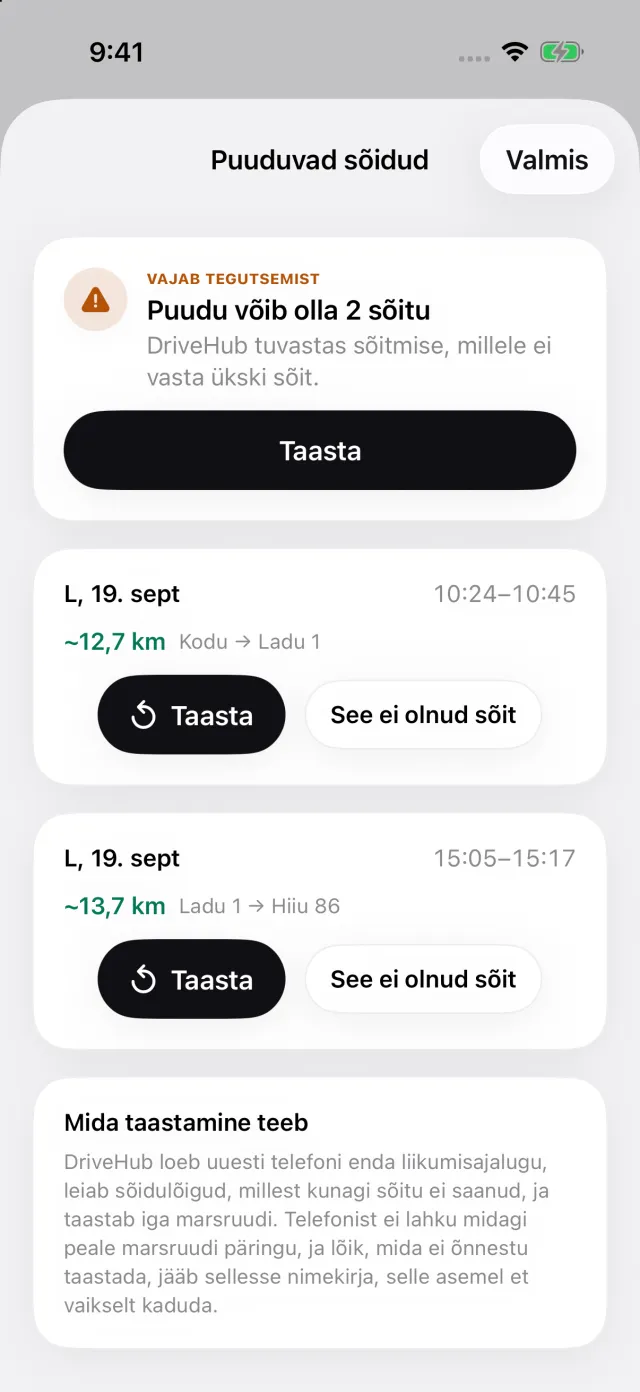
Sinu teha jääb eesmärk ja äripartner. Sisesta need samal nädalal — Rz. 29 seitse päeva on aken, mida maksuhaldur aktsepteerib. Aruandes on odomeetri näit iga sõidu alguses ja lõpus, äripartner ja iga hilisem muudatus sõidus, otse aruandes.
DriveHub oskab ka küsida auto tegelikku odomeetri näitu sinu määratud ajakava järgi, ja aruanne võrdleb neid näite salvestatud vahemaaga — just see võrdlus puudus FG Niedersachseni kaasuses.
Kus DriveHub peatub: see ei saa sinu eest eesmärki kirjutada, ega muuta kalendri põhjal taastatud kuud Fahrtenbuch'iks. See ei otsusta, kas sinu sõidupäevik on ordnungsgemäß — see on Finanzamt'i otsus. Samuti ei arvuta see 1 % väärtust.
DriveHub on App Store'is iPhone'i jaoks. Saksa nõuded, väli välja haaval, on Saksamaa lehel. Automaatse salvestamise seadistamine võtab ühe korra paar minutit.
Allikad
- R 8.1 Abs. 9 Nr. 2 ja Nr. 3 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 03.03.2022 – IV C 5 - S 2334/21/10004 :001, Rz. 28–29 (LStH 2026 Anhang 24 IV.1).
- BFH 09.11.2005 – VI R 27/05; BFH 16.11.2005 – VI R 64/04; BFH 10.04.2008 – VI R 38/06; BFH 13.11.2012 – VI R 3/12; BFH 20.03.2014 – VI R 35/12; BFH 16.03.2022 – VIII R 24/19; BFH 12.01.2024 – VI B 37/23.
- FG Münster 10.07.2019 – 7 K 2862/17 E; FG Niedersachsen 23.01.2019 – 3 K 107/18.
See leht annab edasi, mida ütlevad Lohnsteuer-Richtlinien, BMF ja kohtud, ja viitab neile, et saaksid järele kontrollida. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma Steuerberaterilt — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Saksamaa: sõidupäeviku nõuded.